EL NIÑO 2026: IMPACTO GLOBAL, RIESGOS DE DESASTRES Y CÓMO PREPARARSE PARA HACERLE FRENTE
“El Niño” comienza a modificar el mapa mundial de riesgo. Olas de calor, sequías, incendios, inundaciones y cambios en la actividad ciclónica podrían multiplicar los siniestros causados por este fenómeno. El reto para empresas y gobiernos no es solo indemnizar pérdidas, sino anticiparse, reducir la exposición y convertir la información climática en decisiones de gestión de riesgos.
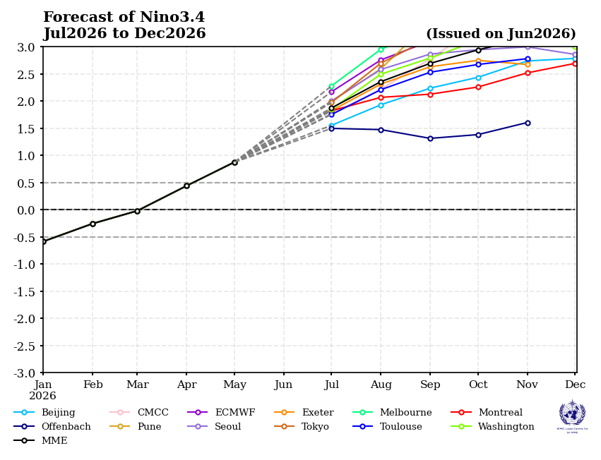
“El Niño” ya se ha instaurado en el Pacífico tropical y la Organización Meteorológica Mundial (OMM) prevé que evolucione rápidamente hacia un episodio intenso entre julio y septiembre de 2026. Además estima que continuará fortaleciéndose durante los próximos meses, y que podría alcanzar su apogeo entre noviembre y febrero del 2027.
El fenómeno de “El Niño” no se trata solo de una anomalía en la temperatura del océano. Su regreso representa, en los hechos, una modificación del escenario global de riesgos.
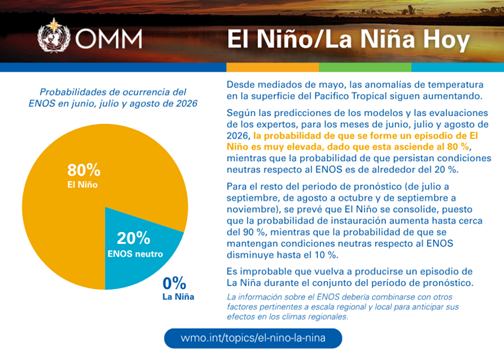
La OMM había advertido desde junio que existía un 80% de probabilidad de que “El Niño” se instalará entre junio y agosto de 2026, mientras que la probabilidad de que las condiciones se consolidaran al menos hasta noviembre se situaba en 90%. Un mes después, el escenario del organismo comenzó a materializarse.
Los modelos climáticos analizados por la OMM muestran un calentamiento constante de las temperaturas oceánicas en el Pacífico ecuatorial central y oriental. Las anomalías medias estacionales de la temperatura superficial del mar podrían superar los 2°C en regiones clave de vigilancia, mientras que la probabilidad de registrar temperaturas oceánicas superiores a lo normal en una amplia zona del Pacífico ecuatorial oriental supera el 80 por ciento.
Celeste Saulo, Secretaria General de la OMM, resume la dimensión de los riesgos que se avecinan: “Esto aumentará las probabilidades de sequías y lluvias intensas, así como el riesgo de olas de calor terrestres y marinas en muchas regiones del mundo”.
Su advertencia tiene importantes implicaciones económicas. Y es que “El Niño” de 2023-2024 fue uno de los cinco más intensos registrados y contribuyó a las temperaturas mundiales sin precedentes observadas durante 2024. Pero, ahora, un nuevo episodio más intenso emerge sobre un planeta sobrecalentado, con sistemas productivos altamente interconectados, infraestructuras sometidas a estrés climático y crecientes necesidades financieras para atender desastres.
Fuente: OMM. Comunicado de Prensa 03/07/2026
¿QUÉ ES “EL NIÑO” Y CÓMO SE DIFERENCÍA DE “LA NIÑA”?
Como explica la OMM, “El Niño” y “La Niña” son las dos fases opuestas del fenómeno El Niño-Oscilación del Sur (ENOS), uno de los motores más influyentes de la variedad climática interanual. Mientras que “El Niño” corresponde a la fase cálida del sistema y “La Niña” a la fase fría, ambas alteran la circulación atmosférica, las lluvias y las temperaturas en diferentes regiones del planeta.
“El Niño” comienza en el Pacífico ecuatorial, a miles de kilómetros de las ciudades, carreteras, cultivos y empresas que finalmente pueden sufrir sus consecuencias. Por su intensidad, la OMM clasifica sus episodios en “débiles”, “moderados” o “muy fuertes”.
Durante “El Niño”, las temperaturas superficiales del mar aumentan por encima de sus valores normales en las regiones central y oriental del Pacífico ecuatorial. Este calentamiento modifica los vientos y la circulación atmosférica, provocando cambios en los patrones de temperatura y precipitación a escala mundial.
“La Niña” produce el fenómeno contrario. La superficie del océano en la misma región experimenta un enfriamiento a gran escala, acompañado de condiciones atmosféricas generalmente opuestas.
Los episodios de “El Niño” suelen producirse cada dos y siete años, durando entre nueve y 12 meses. Pero existe una precisión fundamental para la gestión de riesgos: nunca hay dos episodios iguales.
La intensidad, duración y consecuencias dependen de la interacción del ENOS con otros factores climáticos, como el dipolo del Océano Índico y las condiciones del Atlántico. Por ello, conocer la existencia de “El Niño” no permite predecir exactamente dónde ocurrirá el próximo desastre.
Fuente: OMM. Comunicado de Prensa 02/06/2026
¿QUÉ REGIONES ENFRENTAN MAYORES RIESGOS POR “EL NIÑO” 2026?
En términos generales, “El Niño” 2026 podría aumentar la probabilidad de olas de calor, sequías, incendios forestales, lluvias intensas, y cambios en la actividad de los ciclones tropicales. Sin embargo, sus efectos serán diferentes según la región.
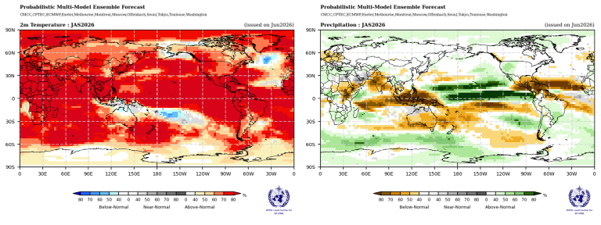
Para el Global Seasonal Climate Update, la probabilidad de que las temperaturas sean superiores a la media en casi todas las zonas pobladas fuera de las regiones polares es sumamente elevada. Y sus proyecciones de lluvias superiores a lo normal abarcan el Pacífico ecuatorial central y oriental, mientras que para Australia, partes del Océano Índico tropical y el subcontinente indio prevé precipitaciones inferiores a la media.
En África, los mapas de perspectivas estacionales revelan que las zonas próximas al norte del Golfo de Guinea podrían recibir lluvias superiores a lo normal, mientras el Cuerno de África enfrentaría condiciones más secas. Europa también muestra un patrón dividido, con probabilidades de lluvias superiores a lo normal en el sur e inferiores en el norte.
De este lado del continente, América Central, el Caribe y el noroeste de Sudamérica podrían registrar lluvias inferiores a los valores normales. En contraste, algunas regiones del suroeste de Estados Unidos presentan mayores probabilidades de precipitaciones superiores a la media.
En concreto, para México, la Conagua dice que “El Niño” 2026 estaría posicionándose entre los episodios más intensos registrados desde 1950. Por ello, contempla que el país podría enfrentar cambios en la distribución de lluvias, mayor actividad de frentes fríos durante el invierno y un periodo de temperaturas elevadas hacia marzo y abril del próximo año.
Uno de los impactos más relevantes de “El Niño” ocurre en las cuencas ciclónicas. Por lo general, este fenómeno dificulta la formación de huracanes en el Atlántico Norte, pero favorece la actividad ciclónica en el Pacífico Oriente y la formación de tifones en el Pacífico Noroccidental, aunque no desaparece el riesgo de huracanes en el Atlántico.
Fuente: OMM. Comunicado de Prensa 03/07/2026
¿CÓMO DEBE PREPARARSE EL SECTOR CORPORATIVO Y GUBERNAMENTAL ANTE EL IMPACTO DE “EL NIÑO”?
Interpretar “El Niño” exclusivamente como un multiplicador de desastres naturales podría ser insuficiente. De hecho, este fenómeno es un riesgo sistémico porque sus efectos pueden propagarse simultáneamente por la agricultura, la energía, la salud, las cadenas de suministro, las infraestructuras, las finanzas públicas y los seguros.
Desde esa óptica de un riesgo sistémico capaz de generar siniestros correlacionados en diferentes geografías, industrias y líneas de negocio, hay siete acciones prioritarias que deberían seguir empresas, aseguradoras, organismos y gobiernos ante el apogeo de “El Niño”:
- Actualizar mapas de riesgo y modelos catastróficos con información climática prospectiva.
- Identificar concentraciones geográficas y sectoriales de valores asegurados.
- Realizar pruebas de estrés sobre capital, reservas, liquidez y reaseguro.
- Preparar capacidad extraordinaria para gestionar picos de siniestros.
- Fortalecer sistemas de alerta temprana y protocolos de comunicación.
- Desarrollar instrumentos de financiamiento anticipado y transferencia del riesgo.
- Invertir en infraestructura resiliente y medidas de prevención que reduzcan las pérdidas antes del desastre.
Encarar “El Niño” con un enfoque sistémico podría ahorrar “dolores de cabeza” y evitar pérdidas millonarias. Porque el costo de los desastres no comienza cuando llega la tormenta, la sequía o la inundación; comienza mucho antes, cuando las señales estaban disponibles y nadie las convirtió en decisiones.
Anticiparse a los desastres puede marcar la diferencia. SINESTRY ayuda al sector asegurador y público a gestionar riesgos y siniestros complejos para responder con mayor rapidez, eficiencia y capacidad operativa. ¡Contáctanos!
Por Guadalupe Rico Tavera
GESTIÓN DE RIESGOS PETROLEROS EN MÉXICO: LECCIONES QUE DEJAN LOS GRANDES DESASTRES Y DERRAMES
Un derrame de hidrocarburos puede comenzar con una fuga casi invisible y terminar contaminando ecosistemas, paralizando comunidades pesqueras y generando pérdidas económicas durante años. Los siniestros petroleros ocurridos en México demuestran que la diferencia entre una contingencia controlable y un desastre de grandes dimensiones reside en la gestión integral de riesgos antes, durante y después de la emergencia.
La habitual vida de las costas del Golfo de México se interrumpió a mediados de febrero de 2026, cuando pescadores de Veracruz y Tabasco comenzaron a notar un brillo aceitoso sobre las olas y un penetrante olor a petróleo. Pero lo que el gobierno federal catalogó inicialmente como un vertimiento, imágenes satelitales obtenidas por Greenpeace revelaron que se trataba de una mancha masiva que se había gestado el 7 de febrero de 2026, cuando al sitio llegó el buque Árbol Grande contratado por Petróleos Mexicanos (Pemex) y durante ocho días permaneció sobre el ducto OLD AK C, coincidiendo con el origen de la fuga de hidrocarburos que, para el 19 de febrero, alcanzaba una mancha de casi 300 km².
Para cuando Pemex reconoció oficialmente su responsabilidad y el Gobierno de México ordenó al Grupo Interinstitucional iniciar una investigación exhaustiva para esclarecer el origen del derrame de hidrocarburo en el Golfo de México en abril de 2026, el desastre ya era inmanejable. Y es que el chapopote ya había cubierto unos 630 kilómetros de costa, desde Tabasco hasta Tamaulipas.
El impacto ambiental del siniestro fue brutal porque el crudo asfixió ecosistemas críticos de manglares y arrecifes, provocando la muerte de especies marinas protegidas. En lo social y económico, el derrame coincidió con la temporada vacacional de Cuaresma, arruinando la pesca y el turismo local, y dejando a cientos de familias sin su sustento básico.
MÉXICO: UNA POTENCIA PETROLERA EXPUESTA PERMANENTE AL RIESGO
La industria petrolera ha sido durante décadas uno de los pilares económicos y estratégicos de México. Sin embargo, la extracción, transporte, refinación y almacenamiento de petróleo crudo y gas natural representa también una alta concentración de riesgos que exponen constantemente tanto los activos físicos de las empresas operadoras como el entorno ecológico y la seguridad de las poblaciones colindantes.
En el día a día, la operación del sector está expuesta a dos grandes categorías de amenazas:
- Riesgos naturales: Huracanes, tormentas, inundaciones, deslaves, marejadas ciclónicas y otros eventos extremos pueden dañar plataformas, terminales, instalaciones industriales y sistemas de transporte.
• Riesgos antrópicos: Son causados de forma directa o indirecta por la actividad o el error humano, y abarcan desde fallas técnicas y obsolescencia de equipos hasta negligencia operativa, pasando por sabotajes y robos como el denominado “huachicoleo”.
LOS PRINCIPALES DESASTRES PETROLEROS EN MÉXICO: CRONOLOGÍA DE DAÑOS Y LECCIONES
El derrame ocurrido en el Golfo de México este febrero no es un episodio aislado. La historia de la industria petrolera nacional está marcada por siniestros que han provocado muertes, contaminación ambiental, afectaciones económicas y conflictos sociales.
- Derrame en el Río Pantepec (octubre 2025)
El 17 de octubre de 2025, intensas lluvias originaron un deslave de tierra que colapsó un oleoducto de Pemex en Veracruz, provocando un derrame de crudo que contaminó un tramo de más de 8 kilómetros del Río Pantepec. Pese a que autoridades ambientales y operativas extrajeron más de 345,000 litros de agua y sedimentos mezclados con hidrocarburo en las semanas subsecuentes, se produjo una severa contaminación de las aguas y una afectación directa al ecosistema fluvial del río.
- Derrame de los Campos Ek Balam (julio 2023)
Ubicados en la Sonda de Campeche, estos campos marinos registraron una fuga que provocó el vertido de 217,000 litros de crudo. La mancha cubrió 467 kilómetros de litoral, causando un daño en arrecifes, tortugas y delfines, una prolongada
suspensión de la actividad pesquera en Campeche, y una caída del turismo local por contaminación estética de las playas.
- Incendio “Ojo de Fuego” (julio 2021)
La fractura de un ducto submarino a 80 metros de profundidad liberó gas natural que, al entrar en contacto con tormentas eléctricas en la plataforma Ku-Charly, generó un voraz incendio de cinco horas visible sobre la superficie marina. También se registró una elevación exponencial de dióxido de nitrógeno y daños directos en los arrecifes de coral de Campeche, así como alertas masivas por intoxicación en estados costeros.
- Explosión de Tlahuelilpan, Hidalgo (enero 2019)
Un derrame de combustible derivado de la perforación ilegal de un ducto provocó una explosión masiva e incendio de grandes proporciones, liberando gases altamente nocivos y calcinando el suelo agrícola cercano. El siniestro causó la muerte de más de 130 personas, decenas de heridos graves y una crisis que obligó a reconfigurar la estrategia federal contra el robo de combustibles.
- Fuga en Delta del Río Tonalá (noviembre 2014)
Una fuga de ductos contaminó una franja de 9 kilómetros de un río fronterizo entre Veracruz y Tabasco, destruyendo ecosistemas vírgenes de manglares. Su impacto fue la pérdida absoluta de los cultivos ribereños y la movilización de miles de pescadores exigiendo indemnizaciones ante la respuesta tardía de Pemex para limpiar la zona.
- Accidente de la plataforma Usumacinta y el pozo Kab-121 (octubre 2007)
El paso de un frente frío desencadenó fuertes condiciones marítimas en la Sonda de Campeche. La plataforma Usumacinta impactó la infraestructura del pozo Kab-121, causando una fuga de petróleo y gas que provocó la muerte de 22 trabajadores.
- Derrame en el pozo Ixtoc 1 (junio 1979)
Considerado por Cenapred como “el mayor derrame de petróleo en el mar ocurrido en México”, el derrame vertió 560 millones de litros de crudo tras una falla operativa en la perforación profunda del pozo Ixtoc 1. El incendio duró 280 días, provocando un daño irreversible a los ecosistemas de la Sonda de Campeche, colapsando pesquerías de Campeche, Tabasco, Veracruz y Tamaulipas, y alcanzando también zonas de Texas.
GESTIÓN INTEGRAL DE RIESGOS PETROLEROS
El manejo de los desastres petroleros requiere una acción coordinada y una gestión integral de riesgos desde tres frentes: las comunidades locales, el sector asegurador y las autoridades gubernamentales.
- Comunidades locales: Aunque se encuentran en la primera línea de exposición, con frecuencia ocupan una posición secundaria en los procesos institucionales de toma de decisiones. Una gestión moderna de desastres petroleros debería incorporar a las comunidades antes de que ocurra la emergencia, lo que implica desarrollar mapas públicos de riesgo, sistemas de alerta temprana, protocolos de comunicación, programas de capacitación y mecanismos para reportar rápidamente fugas y derrames.
- Sector asegurador: Regulados por la Agencia de Seguridad, Energía y Ambiente (ASEA), operadores de plataformas marinas, transportistas por ductos, terminales marítimas y gasolineras están obligados a contratar, mantener vigentes y registrar pólizas de Responsabilidad Civil y de Responsabilidad Ambiental. Con ello se cubren los daños físicos o materiales causados a terceros y los gastos legales de defensa, y también se ampara la caracterización, limpieza inmediata de suelos y cuerpos hídricos, así como la mitigación y remediación de ecosistemas.
- Sector gubernamental: En la gestión de riesgos petroleros, el Estado mexicano tiene tres responsabilidades: establecer una regulación técnica y supervisar la seguridad industrial, operativa y la protección ambiental del sector; la preparación para las emergencias; y la vigilancia ambiental y reparación del daño.
Si, y solo así, podrá haber una auténtica transformación en la industria petrolera. Pero eso implica pasar de una mera gestión del desastre a una gestión proactiva del riesgo.
SINESTRY es un aliado de aseguradoras y entidades gubernamentales en la gestión de desastres complejos, ayudando a reducir pérdidas, acelerar la recuperación, y proteger comunidades, activos y ecosistemas. ¡Conócenos!
Por Guadalupe Rico Tavera
Precio de las Acciones Telmex 2026: Cuánto Valen y Qué Determina su Valor
Respuesta rápida: En 2026 no existe un precio de acciones Telmex único ni una cotización pública en bolsa, porque Teléfonos de México dejó de cotizar en 2012. El precio de cada título físico se calcula de forma individual según cuántas acciones ampara, cuántos cupones conserva y su serie. Por eso dos certificados pueden valer cantidades muy distintas.
¿Cuál es el precio de las acciones Telmex en 2026?
No hay un “precio del día” como el de una acción bursátil. La entidad que hoy cotiza es América Móvil, pero ese valor no es el de tus títulos antiguos. El precio real de tus acciones Telmex solo se conoce con una valuación directa del documento.
¿Por qué no hay un precio único?
Tras el retiro de las acciones de la Bolsa Mexicana de Valores en 2012, desapareció la referencia pública diaria. Cada título es distinto, así que el precio se determina caso por caso. Puedes ver cómo ha evolucionado esta percepción en esta nota sobre el valor de las acciones Telmex.
¿Qué factores determinan el precio?
- Número de acciones que ampara el certificado (varía por color y serie).
- Cupones no cobrados, que suman dividendos pendientes.
- Antigüedad: los títulos más antiguos suelen valer más.
- Autenticidad y estado del documento.
Algunos títulos con muchos cupones acumulados pueden alcanzar cifras que sorprenden a sus dueños.
¿Cómo saber el precio de TUS acciones Telmex?
La única forma precisa es una valuación técnica. Envía fotos de tus títulos a un especialista en acciones telmex y recibe una propuesta por escrito, sin costo. Firmas como Firme Capital te ayudan a valuar y vender tus acciones Telmex con pago en 24 horas en todo México.
Evita fraudes al conocer el precio
Desconfía de quien te dé un “precio” inflado por teléfono sin ver los documentos. Revisa esta guía contra fraudes y el proceso legal 2026 y, ante prácticas abusivas, acude a la CONDUSEF.
Cotiza tus Acciones Telmex 2026: Cómo Obtener la Cotización Real de tus Títulos
Respuesta rápida: Para cotizar tus acciones Telmex en 2026 ya no se consulta un precio en la bolsa, porque Teléfonos de México salió de la Bolsa Mexicana de Valores en 2012. Hoy la cotización se obtiene mediante una valuación técnica del título físico: número de acciones, cupones no cobrados y serie. Una firma especializada te entrega esa cotización, normalmente sin costo.
¿Se pueden cotizar las acciones Telmex en 2026?
Sí, pero de forma distinta a una acción bursátil. La empresa que hoy cotiza en bolsa es América Móvil (AMX), que absorbió a Telmex; ese precio no equivale al valor de tus títulos físicos antiguos. Tu certificado se cotiza según sus características propias, no según un índice diario.
¿Por qué ya no hay un precio de bolsa para Telmex?
Porque en 2012 las acciones se retiraron del Registro Nacional de Valores y de la Bolsa Mexicana de Valores. Desde entonces no se calcula un precio público mediante el IPC. Puedes revisar el marco de valores en la CNBV. Aun así, tus títulos conservan valor patrimonial.
¿Qué determina la cotización de tus títulos?
- Cantidad de acciones que ampara el documento.
- Cupones adheridos (dividendos pendientes de cobro).
- Serie, color y antigüedad del título.
- Estado de conservación y validez de sellos y folios.
Para dimensionarlo, consulta esta guía para cotizar y maximizar la venta de acciones Telmex.
Cómo cotizar tus acciones Telmex paso a paso
- Reúne el título físico original y tu identificación oficial.
- Toma fotos claras del certificado y de los cupones.
- Solicita la valuación a un especialista en acciones telmex y recibe una cotización por escrito.
- Si aceptas, cobras por transferencia bancaria en 24 horas.
Firmas como Firme Capital ofrecen la cotización de tus acciones Telmex sin compromiso y con cobertura nacional.
Más notas en la categoría de acciones Telmex.
Acciones Telmex: Qué Son, Cuánto Valen y Cómo Venderlas en 2026
Respuesta rápida: Las acciones Telmex son títulos accionarios de Teléfonos de México que millones de mexicanos recibieron al contratar una línea telefónica entre 1958 y 1990. Aunque la empresa dejó de cotizar en la Bolsa Mexicana de Valores en 2012 tras su absorción por América Móvil, los títulos físicos antiguos no caducan y hoy conservan valor. Ese valor se determina por valuación técnica según la serie, el número de acciones y los cupones del documento.
¿Qué son las acciones de Telmex?
Son certificados de aportación que Teléfonos de México entregó a sus usuarios durante las décadas de expansión de la red telefónica. Con el paso del tiempo, muchos de estos títulos acumularon rendimientos y, a mayor antigüedad, más valor. No son papeles simbólicos: representan un derecho patrimonial real.
¿Las acciones Telmex siguen vigentes en 2026?
Sí. En abril de 2012 se aprobó retirar las acciones de Telmex del Registro Nacional de Valores y de la Bolsa Mexicana de Valores, y América Móvil absorbió el capital restante. Sin embargo, los títulos físicos antiguos no expiran y siguen representando un valor que puede cobrarse. Lo que ya no existe es un precio público de pizarra.
¿Cuánto valen las acciones de Telmex?
No hay una cifra única. El valor depende de tres factores del propio documento:
- Número de acciones que ampara el título.
- Cupones adheridos, que representan dividendos no cobrados.
- Serie y antigüedad del certificado.
Por eso conviene entender bien las obligaciones asociadas a estos títulos. En ciertos casos, títulos con muchas acciones y cupones acumulados pueden alcanzar cifras muy relevantes.
¿Cómo vender tus acciones Telmex de forma segura?
El proceso seguro tiene tres pasos: verificar la autenticidad del título, obtener una valuación técnica gratuita y cobrar por transferencia bancaria. Desconfía de intermediarios que pidan anticipos o retengan tus documentos originales; ante cualquier práctica abusiva puedes acudir a la CONDUSEF.
¿Dónde valuar y vender tus acciones Telmex?
Lo recomendable es acudir a una firma especializada, transparente y con domicilio verificable. Empresas especializadas en acciones telmex como Firme Capital realizan la valuación sin costo y pagan en 24 horas con cobertura en todo México. Puedes vender tus acciones Telmex físicas enviando fotos de tus títulos para recibir una propuesta directa.
Más información en la sección de acciones Telmex de Mas Negocios.
EXPERIENCIA DEL CLIENTE ASEGURADOR: ¿LA IA REEMPLAZARÁ AL FACTOR HUMANO?
El sector asegurador pasa por una evolución impulsada por la inteligencia artificial. Pero en un contexto marcado por siniestros, riesgos complejos y clientes que exigen respuestas inmediatas, las aseguradoras buscan reinventar la experiencia del usuario sin perder el componente humano. La pregunta es: ¿cómo la IA y las personas pueden convivir con un modelo eficiente y empático?
Por años, el sector asegurador fue considerado uno de los más conservadores dentro de los servicios financieros, con estructuras operativas apoyadas en procesos extensos, burocracia documental y modelos de atención que permanecieron casi intactos durante años. Sin embargo, el cambio tecnológico y las nuevas expectativas del consumidor alteraron ese equilibrio.
La digitalización dejó de ser un proyecto opcional y se convirtió en una necesidad estratégica para las aseguradoras. El detonante: los clientes actuales viven acostumbrados a experiencias inmediatas, plataformas intuitivas y respuestas en tiempo real. En consecuencia, exigen eficiencia al enfrentar un siniestro, solicitan atención y buscan protección frente a riesgos y desastres.
Ahí inició una de las mayores presiones para la industria que, históricamente, operaba bajo una lógica reactiva e intervenía después de ocurrido el daño. Pero el nuevo entorno global marcado por eventos catastróficos más frecuentes obligó al sector a replantear su papel frente a los clientes.
Ahora, un análisis de McKinsey & Company asegura que la experiencia del cliente es uno de los principales factores de diferenciación competitiva de la industria aseguradora. Por ello, las empresas con mejores indicadores de experiencia han superado a sus competidores en crecimiento, rentabilidad y fidelización
La explicación tiene un carácter emocional, porque el seguro no es un producto que el cliente use todos los días, sino que la relación permanece inactiva hasta que ocurre una emergencia. Es, entonces, cuando el asegurado pone a prueba la promesa de protección de la compañía, y espera rapidez administrativa, claridad, acompañamiento y confianza.
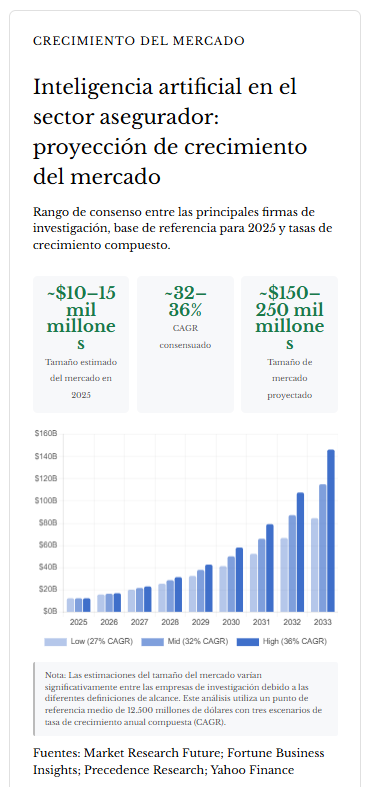
En ese escenario, la inteligencia artificial (IA) se posiciona como un gran motor de transformación. Vaya de qué forma. De acuerdo a Insurance Business, el mercado de seguros con IA estaba valorado en 8,630 millones de dólares en 2025, y se prevé que alcance los 59,500 millones de dólares en 2033, con una tasa de crecimiento anual compuesta superior al 27 por ciento.
Fuente: Insurance Business
¿CÓMO LA IA REDEFINE LA EXPERIENCIA DEL CLIENTE ASEGURADOR?
La llegada de la IA al sector asegurador no fue una tendencia pasajera. Su expansión respondió a problemas estructurales históricos: lentitud administrativa, fragmentación de datos, altos costos operativos y procesos complejos de gestión de siniestros.
Durante años, resolver una reclamación podía tardar semanas, incluso meses. El asegurado enfrentaba llamadas interminables, trámites repetitivos y largos periodos de incertidumbre. Pero la IA comenzó a modificar esa experiencia.
Uno de los casos más representativos es el de Lemonade, insurtech estadounidense que gestiona las primeras notificaciones de siniestros del 96% de las reclamaciones sin intervención humana, mientras que el 55% de todas sus reclamaciones las liquida automatizadamente, realizando algunos de sus pagos, incluso, en cuestión de segundos.
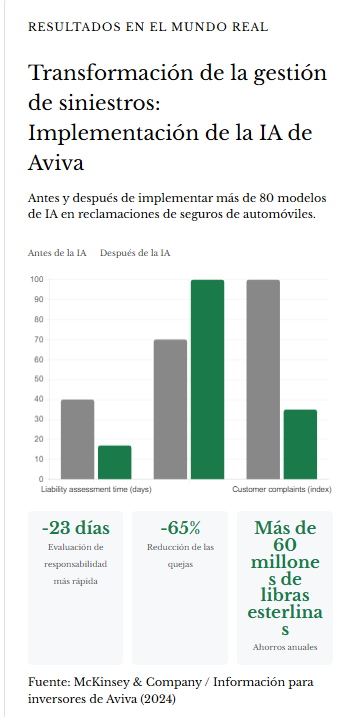
El impacto de la IA tiene también un cambio emocional para el cliente, al recibir respuestas inmediatas, seguimiento automatizado y procesos más transparentes. Un claro ejemplo es Aviva, la mayor aseguradora del Reino Unido que implementó más de 80 modelos de IA en su operación de siniestros automotrices, logrando reducir 23 días los tiempos de evaluación de responsabilidad y disminuir 65% las quejas de clientes.
La IA igualmente transformó la gestión de riesgos. Las aseguradoras empezaron a trabajar con sensores inteligentes, dispositivos telemáticos y análisis predictivo para detectar fugas de agua, hábitos de conducción peligrosos o señales tempranas de incidentes antes de que ocurra un siniestro, con lo que el seguro deja de ser reactivo para convertirse en preventivo.
En materia de gestión de desastres, el aumento de eventos climáticos extremos obligó a las aseguradoras a desarrollar modelos más dinámicos para interpretar riesgos complejos. Así, la IA utiliza imágenes satelitales, simulaciones meteorológicas y análisis de comportamiento climático para prevenir inundaciones, incendios forestales y tormentas.
Para IBM, la IA ayuda a las organizaciones a mejorar la experiencia del cliente gracias al marketing dirigido a grupos específicos mediante mensajes personalizados. Además mejora el servicio de atención al cliente al proporcionarle potentes herramientas de autoservicio (como chatbots y asistentes virtuales), y equipar a los agentes de servicio de atención con más información a través de la IA generativa.
Fuente: Insurance Business
FACTOR HUMANO EN SEGUROS: CONFIANZA, EMPATÍA Y ACOMPAÑAMIENTO EN MOMENTOS CRÍTICOS
Aunque la IA está transformando al sector asegurador, el factor humano sigue siendo insustituible en los momentos más sensibles del viaje del cliente. Porque el seguro no es únicamente un negocio financiero; también es una actividad profundamente emocional.
Cuando una persona enfrenta la pérdida de su patrimonio, un accidente grave o las consecuencias de un desastre natural, no solo busca rapidez administrativa. Necesita sentirse escuchada, comprendida y acompañada, y ahí es donde la tecnología aún tiene limitaciones importantes.
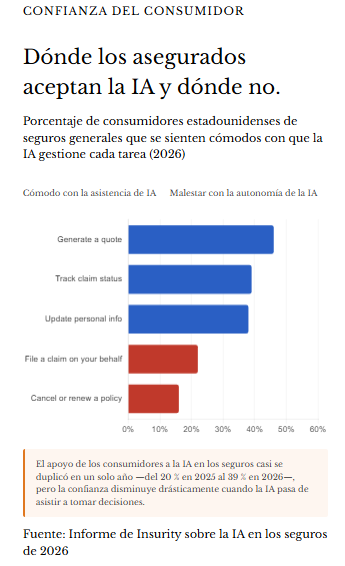
Un experto de McKinsey & Company asegura que, para experiencias más complejas, como comprar una póliza o resolver un problema, más del 70% de los clientes prefiere la interacción presencial con un agente o representante externo. ¿La razón? la empatía no puede automatizarse completamente.
Un chatbot puede responder preguntas simples o validar documentos, pero transmitir tranquilidad durante un siniestro catastrófico necesita sensibilidad humana, criterio y capacidad de interpretación emocional. Y estas necesidades son más evidentes, tratándose de seguros de vida y salud.
El propio sector reconoce esta realidad. El estudio CEO Voices 2026, elaborado por Sollers Consulting, concluye que la IA está fortaleciendo, y no eliminando, la relevancia del juicio humano. Y precisa que los directivos entrevistados sostienen que, conforme aumenta la automatización, las personas comienzan a enfocarse en tareas de mayor valor estratégico y emocional.
Además, está el factor “confianza”. En la medida que la IA gana presencia en la toma de decisiones, también aumentan las preocupaciones sobre transparencia, sesgos algorítmicos y automatización excesiva, sobre todo en los siniestros complejos.
Por ello, las aseguradoras más avanzadas mantienen supervisión humana en decisiones críticas. Para muestra está el caso de Allianz y su Proyecto Nemo que, aunque automatiza gran parte del procesamiento de reclamaciones relacionadas con tormentas y cortes eléctricos, profesionales humanos validan las indemnizaciones finales.
Fuente: Insurance Business
MODELO HÍBRIDO EN SEGUROS: LO MEJOR DE DOS MUNDOS
Mientras avanza la transformación digital del sector asegurador, se confirma que su futuro no será completamente automatizado ni completamente humano; será híbrido.
Las aseguradoras están viendo que la verdadera ventaja competitiva no está en reemplazar personas por algoritmos, sino en combinar inteligentemente ambas capacidades. La IA ofrece velocidad, escalabilidad, análisis masivo de datos y automatización, mientras que las personas aportan empatía, criterio, negociación y confianza. Y juntas permiten construir una experiencia del cliente más sólida.
Recordia ejemplifica que, cuando los agentes inteligentes de voz trabajan coordinadamente con los agentes humanos, integran una red de atención integral y eficiente que logra que las aseguradoras atiendan a los clientes 24/7, reduzcan hasta un 25% los costos operativos, disminuyan los tiempos de atención en más del 50%, y mejoren los indicadores de satisfacción en un 25% o más.
Empresas como Aon ya avanzan hacia este modelo híbrido. La compañía anunció una colaboración con DataRobot para incorporar IA agéntica en distintos procesos operativos como la incorporación de clientes y la atención diaria, pero manteniendo la supervisión humana en decisiones críticas.
Incluso, la industria comienza a hablar de una “fuerza laboral biónica”, donde las personas trabajan permanentemente apoyadas por la IA. Y si las aseguradoras logran equilibrar ambas dimensiones, podrán construir relaciones más sólidas y una mejor experiencia con sus clientes que, después de todo, son su razón de ser.
SINESTRY integra innovación tecnológica y talento humano para fortalecer la gestión de riesgos, siniestros y desastres, ofreciendo experiencias más ágiles, cercanas y eficientes para aseguradoras y entidades gubernamentales. ¡Conócenos!
GESTIÓN DE RIESGOS ANTE LLUVIAS EXTREMAS: ¿QUÉ ESPERAR EN MÉXICO Y EL MUNDO DURANTE 2026?
Tras un 2025 marcado por inundaciones históricas, pérdidas multimillonarias y siniestros hidrometeorológicos, México y el mundo entra a una nueva temporada de lluvias bajo la amenaza de “El Niño” y el cambio climático. Ahora, la pregunta es si volverán las lluvias severas este 2026 y si estamos preparados para enfrentarlas desde la gestión de riesgos.
La madrugada del 3 de octubre de 2025, miles de familias en Veracruz despertaron con el sonido del viento entrando a sus viviendas. En cuestión de horas, calles completas desaparecieron bajo corrientes de lodo, vehículos quedaron atrapados entre inundaciones y pequeños negocios perdieron mercancía y equipamiento. Mientras las lluvias continuaban, hospitales reportaban filtraciones y carreteras empezaban a fracturarse.
La emergencia se extendió rápidamente hacia Hidalgo, Puebla, Querétaro y San Luis Potosí. El impacto fue tan severo que la Asociación Mexicana de Instituciones de Seguros (AMIS) estimó que las lluvias atípicas provocadas por una baja presión en el Golfo de México provocaron daños asegurados cercanos a 5,600 millones de pesos en apenas cinco días.
Pero los daños causados por las lluvias durante todo 2025 fueron aún más severos, a pesar de haber sido un año en que no ocurrió un huracán catastrófico. Y es que, según la AMIS, el pago de siniestros causados por riesgos hidrometeorológicos sobre bienes asegurados ascendió a 11,300 millones de pesos, lo que representa un aumento del 70% con respecto al 2024.
El problema no fue exclusivo de México. Un informe de Aon revela que, a nivel mundial, las tormentas convectivas severas causaron pérdidas aseguradas por 61,000 millones de dólares. Esto es, el tercer total anual más alto registrado en la historia del síndrome de este tipo de tormentas, que incluyen lluvias intensas, vientos fuertes, granizo y tornados
El sudeste asiático también sufrió graves inundaciones y crecidas de ríos en noviembre, especialmente en Vietnam, Tailandia e Indonesia. Más de 1,300 personas murieron en esta región, y tan solo Vietnam registró daños superiores a los 3,000 millones de dólares.
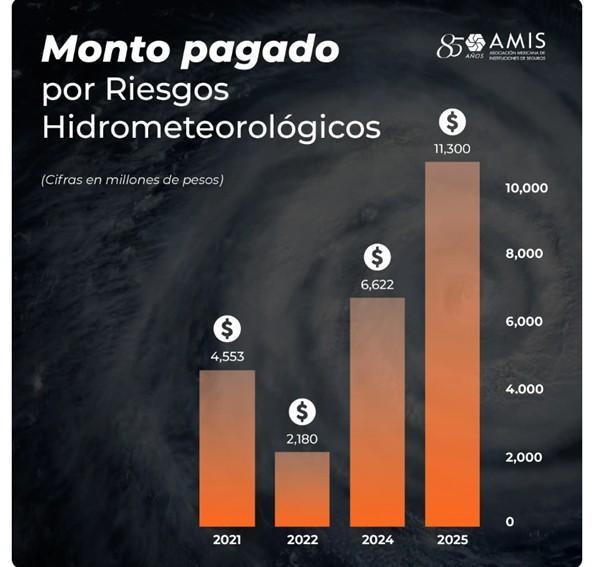
Fuente: Asociación Mexicana de Instituciones de Seguros (AMIS)
TEMPORADA DE LLUVIAS 2026: ¿LLOVERÁ SOBRE MOJADO?
Después de un 2025 marcado por lluvias extraordinarias y siniestros crecientes, las alertas meteorológicas para 2026 se encendieron en abril, cuando la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA) advirtió una probabilidad cercana al 61% de que “El Niño” surja entre mayo y julio. El problema del retorno de este fenómeno es que puede significar más tifones en el Pacífico occidental, lluvias intensas en Sudamérica, y un desplazamiento de tormentas tropicales hacia latitudes menos habituales.
Para México, el Servicio Meteorológico Nacional (SMN) anticipa un panorama complejo: un inicio favorable de lluvias durante mayo y junio, una disminución importante en julio y agosto por efecto de la canícula, y un nuevo repunte con lluvias por arriba del promedio entre septiembre y octubre.
Ante este posible escenario, Aon alerta que la brecha de protección sigue siendo uno de los grandes retos globales. Y es que, aunque las pérdidas aseguradas aumentaron, 51% de las pérdidas económicas permanecieron sin asegurar, lo que significa que millones de familias y empresas están expuestas financieramente ante eventos extremos.
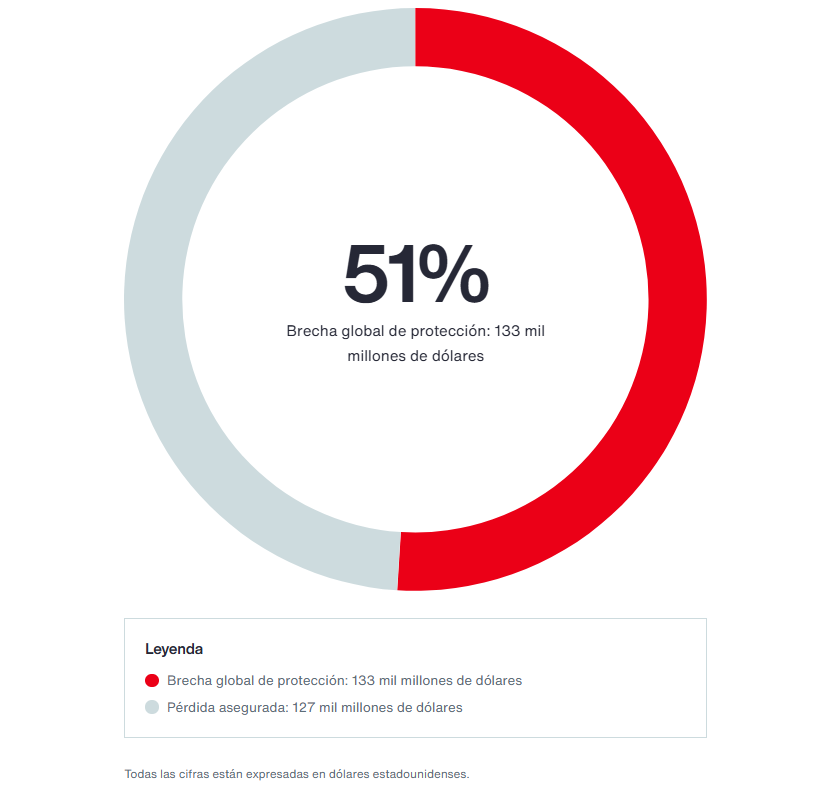
Fuente: Perspectivas sobre el clima y las catástrofes en 2026. Aon.
ESTRATEGIAS INNOVADORAS DE GESTIÓN DE RIESGO PLUVIAL
Los siniestros recientes en distintos países han dejado como lección que reaccionar después de la inundación ya no es suficiente. Por eso, gobiernos, organismos y empresas están impulsando estrategias innovadoras para enfrentar lluvias extremas y reducir vulnerabilidades ante el siniestro.
Una de las más relevantes son las llamadas Soluciones basadas en la Naturaleza (SbN), impulsadas por el Banco Interamericano de Desarrollo (BID), que permiten proteger infraestructura urbana utilizando elementos naturales capaces de absorber, infiltrar y regular el agua de lluvia. En México, uno de los proyectos más destacados de SbN es City Adapt Xalapa, una iniciativa que implicó la creación de parques y corredores verdes con más de 6,000 plantas y 3,900 árboles para reducir riesgos de inundación y erosión.
Por su parte, hay empresas que también están redefiniendo su modelo de gestión de riesgos. ¿Cómo? Incorporando monitoreo climático en tiempo real, sensores inteligentes, análisis predictivo y protocolos automatizados de respuesta ante lluvias extremas.
Otra tendencia creciente son los seguros paramétricos. Estas coberturas se pagan automáticamente cuando indicadores climáticos como niveles de precipitación o velocidad del viento superan umbrales previamente establecidos, lo que acelera la liquidez y disminuye tiempos de recuperación.
En entornos empresariales, la protección documental se ha vuelto fundamental. Respaldos digitales, almacenamiento en la nube y planes de recuperación de información pueden marcar la diferencia entre prepararse para evitar la interrupción del negocio o detener actividades durante semanas.
¿CÓMO REDUCIR LOS DAÑOS Y PROTEGER EL PATRIMONIO DURANTE LA TEMPORADA DE LLUVIAS?
Las personas y organizaciones pueden adoptar acciones prácticas para reducir los daños de lluvias intensas. Algunas que recomiendan los especialistas son:
- Elevar servicios y equipos críticos. Coloque paneles eléctricos, calentadores, tanques de gas y tableros eléctricos por encima del nivel típico de inundación, para evitar desplazamientos con la corriente.
- Mantener limpio el sistema de drenaje. Revise y limpie canaletas, bajantes y sumideros antes y durante la temporada de lluvias para evitar obstrucciones y prevenir acumulaciones peligrosas de agua sobre techos y calles.
- Mover bienes valiosos a lugares altos. En caso de aviso de tormenta, traslade muebles, documentos y mercancía a pisos superiores, para proteger el patrimonio ante subidas de agua repentinas.
- Instalar bomba de achique con respaldo. Una bomba de suministro operativo puede drenar sótanos y cisternas durante cortes eléctricos. También coloque sensores de agua y alarmas sonoras que alerten ante una inundación inminente.
- Tener un plan de emergencia. Prepare un plan de contingencia familiar o corporativo que contemple rutas de evacuación, copias digitales de documentos y lista de contactos.
- Revisar pólizas y coberturas. Adquiera pólizas de seguro contra inundaciones y daños por lluvia para asegurar una cobertura adecuada.
- Documentar los bienes asegurados. Mantenga fotografías y descripciones de sus bienes y propiedades, para agilizar cualquier reclamo.
- Mantenerse informado. Siga los pronósticos del SMN y los avisos de la Coordinación Nacional de Protección Civil (CNC) sobre las alertas de inundación para aplicar las medidas preventivas de inmediato.
Como advierte Aon, “cuanto más invirtamos en preparación, adaptación y gestión de riesgos, mejor preparados estaremos para reducir los impactos a largo plazo y proteger a las personas y los bienes cuando ocurra el próximo desastre”.
Frente a lluvias extremas, inundaciones y siniestros hidrometeorológicos, confía en SINESTRY y su experiencia especializada en gestión de riesgos, atención de desastres y administración integral de siniestros complejos.
CALOR EXTREMO 2026: PRONÓSTICO, PÉRDIDAS Y CÓMO PREPARARSE DESDE LA GESTIÓN DE RIESGOS
El calor extremo dejó de ser una anomalía para convertirse en un riesgo estructural. Tras un 2025 marcado por récords históricos, 2026 se perfila como un año crítico. Las consecuencias ya no son climáticas; también impactan economías, infraestructura y siniestros. Aquí te explicamos qué viene esta temporada y cómo las organizaciones pueden anticiparse.
El año 2025 no fue simplemente otro periodo cálido. En términos científicos y operativos, fue la consolidación de una tendencia que redefine el concepto mismo de riesgo climático. Y es, que según el informe Estado del Clima Mundial 2025, elaborado por la Organización Meteorológica Mundial (OMM), el periodo 2015-2025 se convirtió en la década más cálida, con 2025 posicionándose entre el segundo y tercer año más caluroso de la historia, con una anomalía térmica aproximada de +1.43oC respecto de la era preindustrial.
Este dato no es aislado, sino parte de una tendencia de calentamiento persistente. Al menos así lo confirma el Servicio de Cambio Climático de Copernicus que, a través de su informe Global Climate Highlights 2025, documenta que los últimos 11 años han sido los más cálidos registrados.
A nivel diario, los registros globales muestran una sucesión continua de días con temperaturas récord, lo que implica que los sistemas urbanos, industriales y sociales ya no tienen tiempo de recuperación entre eventos. En palabras simples, ya no se trata de picos, sino de acumulación.
En términos geográficos, el calor extremo en 2025 no fue homogéneo. Datos de Copernicus señalan que Asia Central rompió récords anuales de temperatura, mientras que países del Sahei africano superaron en 1.5oC sus promedios históricos. A su vez, Europa vivió olas de calor que alimentaron incendios forestales, en tanto que en el extremo boreal, Escandinavia e Islandia vivieron uno de sus años más cálidos.
En México, el golpe del calor también fue contundente. Durante mayo de 2025, el Servicio Meteorológico Nacional reportó temperaturas de hasta 47oC en San Ciro de Acosta, San Luis Potosí, mientras que ciudades como Monterrey y Mexicali alcanzaron los 44oC y los 46.6oC, respectivamente.
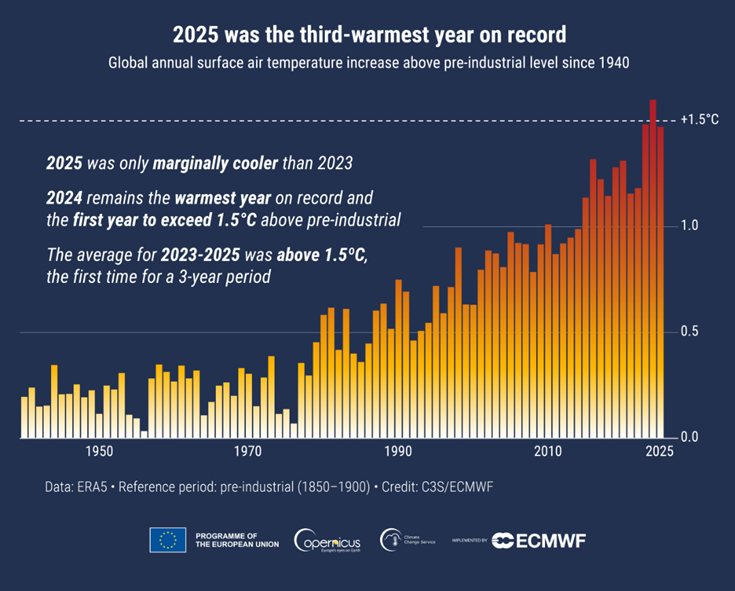
Fuente: Global Climate Highlights 2025
TEMPORADA 2026: ¿OTRO AÑO DE CALOR EXTREMO?
En 2026, los pronósticos no ofrecen señales de enfriamiento del clima a nivel mundial. De hecho, previsiones de Copernicus anticipan que 2026 será uno de los cinco años más cálidos jamás registrados y, probablemente, comparable a 2025. Aún más, climatólogos de Berkeley Earth advierten que este año podría registrar un récord de calor, sobre todo de concretarse el fenómeno de “El Niño”, que incrementa la temperatura del océano y modifica los patrones de las precipitaciones.
En México, después de presentar altas temperaturas durante la primavera, el calor alcanza su máxima expresión en gran parte del país durante el verano. Este fenómeno es muy particular del territorio nacional y se le conoce como la “canícula”.
De acuerdo con el Instituto Mexicano de Tecnología del Agua, la canícula suele iniciar en julio, y dura entre 20 y 40 días, con temperaturas que superan los 37oC en amplias regiones del país. Sin embargo, la combinación de alta temperatura, radiación solar intensa y baja humedad genera una sensación térmica más elevada.
Las regiones más afectadas por la canícula incluyen el noreste, sureste y centro del país, así como la península de Yucatán. En estas zonas, el calor no solo impacta la salud de sus habitantes, sino que altera dinámicas económicas primordiales, desde la agricultura hasta el consumo energético.
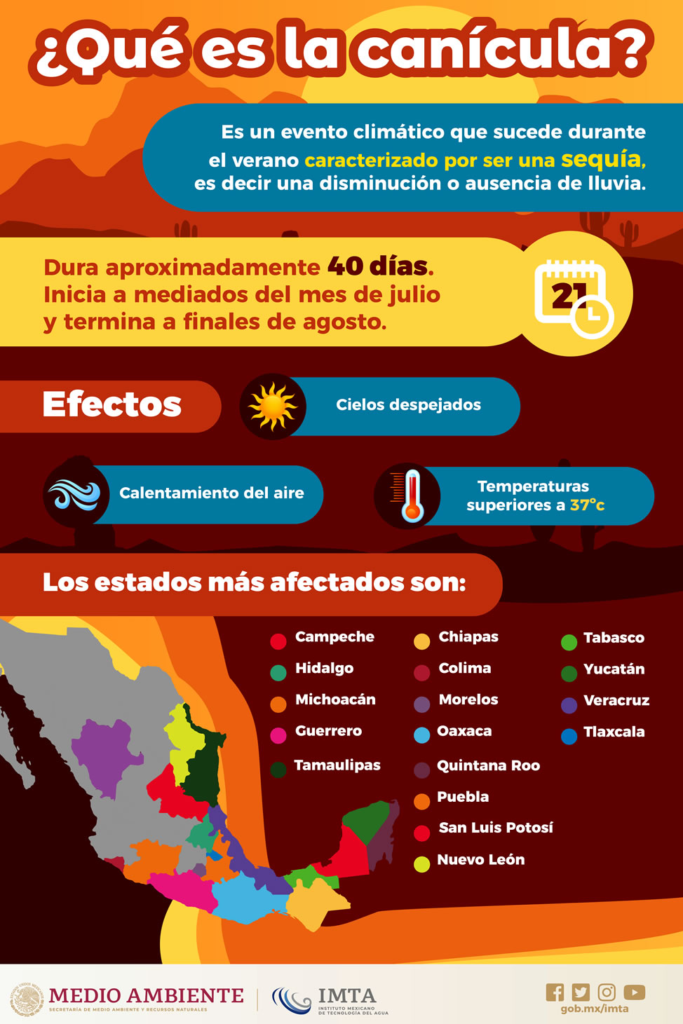
Fuente: Instituto Mexicano de Tecnología del Agua (IMTA)
IMPACTO DEL CALOR EXTREMO EN DESASTRES, SINIESTROS Y PÉRDIDAS ECONÓMICAS GLOBALES
Uno de los principales retos en la gestión del calor extremo es que su impacto no siempre es visible de inmediato. A diferencia de un huracán o un terremoto, que generan daños físicos evidentes, el calor actúa de forma más sutil. Aunque el calor extremo es también un fenómeno sistémico que genera impactos en cadena, afectando la salud, la economía, los ecosistemas y la infraestructura.
En materia de salud, la Organización Mundial de la Salud (OMS) estima que, cada año, se producen aproximadamente 489,000 muertes relacionadas con el calor. Esto incluye golpes de calor, insolaciones y exacerbación de enfermedades crónicas.
Por el lado económico, su golpe es enorme. Nada más en el Viejo Continente, la Oficina Ambiental Europea estima que, desde 1980 hasta 2024, las olas de calor representaron el 18% de todas las pérdidas económicas por riesgos climáticos. Y para ejemplificar, la firma Marsh señala que, en Alemania, la sequía de 2018 afectó el transporte en el río Rin, provocando una caída estimada del 0.5% del PIB.
Pero a los sistemas agroalimentarios el calor extremo los lleva al límite. Para muestra, un informe elaborado por la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) y la OMM revela que los cultivos comienzan a perder rendimiento por encima de los 30oC, mientras que el ganado sufre estrés térmico a partir de los 25oC. Y proyecciones de Marsh prevén que, hacia 2030, el rendimiento del café caerá un 25% por el calor y la variabilidad climática.
GESTIÓN DE RIESGOS CLIMÁTICOS: ESTRATEGIAS INNOVADORA PARA ENFRENTAR EL CALOR EXTREMO
Ante este escenario nada alentador, Marsh plantea en su informe Abordar el desafío del calor un cambio de paradigma: pasar de la evaluación del riesgo a su gestión activa. Además plantea algunas de las estrategias innovadoras que las organizaciones están adoptando para enfrentar al calor extremo como las siguientes:
- Pruebas de estrés climático. Permiten simular escenarios de calor extremo y evaluar su impacto en variables financieras como ingresos, costos y liquidez, ofreciendo una visión más completa del riesgo.
- Gestión del capital humano. Bajo el supuesto que hasta el 79% del tiempo laboral perdido puede recuperarse si se ajustan las jornadas laborales para evitar las horas de mayor calor, se han adoptado medidas como reconfigurar los horarios laborales, implementar pausas de hidratación para los empleados, y monitorear el estrés térmico.
- Infraestructura resiliente. En sectores como energía e industria la adopción ha rediseñado sistemas. Por ejemplo, las plantas que dependen de agua para enfriamiento están ajustando sus procesos ante el aumento de temperatura del líquido, en tanto que las redes eléctricas se modernizan para soportar picos de demanda.
- Cadenas de suministro digitales. La digitalización permite mapear riesgos con mayor precisión al identificar puntos críticos en la cadena de suministro y anticipar interrupciones.
- Innovación en seguros. El sector asegurador está desarrollando soluciones como los seguros paramétricos, que permiten activar pagos automáticos cuando se alcanzan ciertos umbrales de temperatura o de sequía.
En suma, de cara a una realidad en la que el calor extremo ya está aquí no existe una solución única para enfrentar este riesgo. La gestión del calor extremo requiere una combinación de análisis, adaptación operativa, innovación financiera y tecnología.
Ante riesgos climáticos que pueden derivar en siniestros o desastres, en SINESTRY encuentras un aliado estratégico para anticipar, gestionar y responder eficazmente a eventos de alto impacto. ¡Chatea con nosotros!
GESTIÓN DE SINIESTROS EN EL SECTOR GUBERNAMENTAL: ¿CÓMO PROTEGER LA INFRAESTRUCTURA PÚBLICA EN CASO DE DESASTRES?
En Latinoamérica y el Caribe, los desastres son eventos recurrentes que ponen a prueba la capacidad del Estado para responder. Cuando un edificio público falla, no solo se pierde infraestructura; se interrumpen servicios esenciales. Pero, ante un siniestro, hay una diferencia entre el caos y la continuidad: la planificación.
En América Latina y el Caribe, hablar de desastres es una cuestión recurrente. Y es que, desde el año 2000, la región ha registrado más de 1,500 desastres, afectando a más de 190 millones de personas, lo que la convierte en la segunda zona más vulnerable del mundo, solo detrás de Asia y el Pacífico.
En términos monetarios, los análisis globales estiman los costos directos por esos eventos en alrededor de 200,000 millones de dólares anuales y, si se consideran pérdidas indirectas, el costo real supera los 2.3 billones de dólares. Son cifras que refuerzan que los desastres son costosos, pero hay que añadir que la inacción lo es todavía más.
En esas circunstancias de emergencia, los edificios públicos adquieren una dimensión que trasciende su función arquitectónica. Porque son hospitales que sostienen la atención médica, escuelas que garantizan la continuidad educativa u oficinas que mantienen la operación gubernamental. Y si uno de estos espacios colapsa, o deja de operar, su impacto no solo se mide en daños materiales, sino también en la interrupción de servicios esenciales para la población.
Para evitar este tipo de consecuencias, es que el Banco Interamericano de Desarrollo (BID) elaboró la Guía para el desarrollo de Planes de Emergencia para edificios públicos, con el fin de fortalecer la resiliencia de los servicios esenciales en Latinoamérica y el Caribe. Es un documento que redefine el enfoque tradicional de la gestión de riesgos en la administración pública, porque no solo se trata solo de resistir el impacto, sino de asegurar la continuidad funcional, construyéndose desde la planificación.
RADIOGRAFÍA DEL RIESGO: IDENTIFICAR AMENAZAS Y ENTENDER VULNERABILIDADES
Todo plan de emergencia parte de la premisa básica de conocer el riesgo. Y conocerlo implica entender cómo las amenazas interactúan con las vulnerabilidades del edificio y de las personas que lo ocupan.
En ese sentido, la guía del BID propone un enfoque integral que articula tres dimensiones: amenazas, vulnerabilidades y capacidades. Esta perspectiva permite pasar de una visión estática del riesgo a una lectura dinámica y relacional.
El documento clasifica las amenazas en tres grandes categorías: naturales, antrópicas y tecnológicas. Cada una tiene implicaciones distintas y diferenciarlas permite diseñar respuestas específicas.
Pero el riego también está condicionado por la vulnerabilidad, un factor que vuelve el análisis más complejo. En primer término está la vulnerabilidad estructural, que evalúa la resistencia física del edificio. Después está la vulnerabilidad funcional, que analiza la capacidad del edificio para seguir operando. Por último, se encuentra la vulnerabilidad social, que considera a las personas, como número de ocupantes, condiciones de discapacidad, nivel de capacitación o cultura de prevención.
El análisis debe completarse con el entorno del edificio: su ubicación, accesibilidad, cercanía a zonas de riesgo o la capacidad de respuesta externa son factores que amplifican o reducen el impacto de una emergencia.
CRITERIOS PARA LA ELABORACIÓN DEL DIAGNÓSTICO DE UN PLAN DE EMERGENCIA
Fuente: BID. Guía para el desarrollo de Planes de Emergencia para edificios públicos
MÁS ALLÁ DEL PROTOCOLO: COMPONENTES QUE CONVIERTEN UN PLAN DE EMERGENCIA EN UNA HERRAMIENTA OPERATIVA
Una vez comprendido el riesgo, el siguiente paso es estructurar el plan de emergencia. La guía del BID indica que, para que el plan sea operativo, debe integrar cuatro pilares interdependientes.
- Diagnóstico de necesidades y capacidades. Este componente traduce el análisis de riesgo en prioridades operativas, porque no basta con identificar amenazas; es necesario evaluar: qué tan preparado está el edificio, qué recursos existen, qué brechas deben cerrarse.
- Gobernanza institucional. La gestión de emergencias requiere una arquitectura organizacional clara, por lo que el plan debe definir: roles y responsabilidades, cadenas de mando, mecanismos de coordinación interna, y articulación con autoridades externas.
- Asignación de recursos. La planificación sin recursos es inviable. La guía identifica tres tipos: recursos financieros (fondos para prevención, respuesta y recuperación); recursos humanos (brigadas con roles claramente definidos), recursos técnicos (equipamiento, sistemas de detección, infraestructura de respaldo).
- Planes de acción y contingencia. Este componente operacionaliza el plan e incluye: acciones antes del evento (prevención y mantenimiento), protocolos durante la emergencia (evacuación, confinamiento, comunicación), acciones posteriores (evaluación y recuperación).
La guía también aclara que estos protocolos deben estar sujetos a una actualización constante. Y advierte que el plan de emergencia no es un documento que se archiva, sino una herramienta que evoluciona con el edificio, su entorno y las amenazas que enfrenta.
ELEMENTOS CLAVES DE UN PLAN DE EMERGENCIA
Fuente: BID. Guía para el desarrollo de Planes de Emergencia para edificios públicos
DEL PAPEL A LA ACCIÓN: CÓMO CONSTRUIR, VALIDAR Y PROFESIONALIZAR UN PLAN DE EMERGENCIA
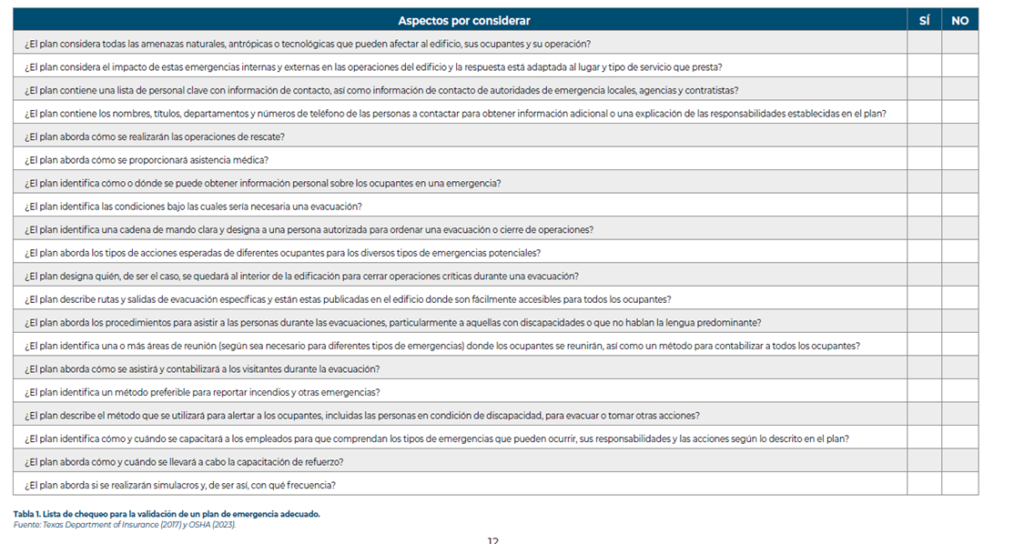
Otro de los aportes más relevantes de la guía del BID es la incorporación de herramientas de validación o la lista de chequeo, que permite evaluar la calidad del plan y detectar omisiones críticas. Aspectos como la identificación de amenazas, la claridad en la cadena de mando, la inclusión de poblaciones vulnerables y la ejecución de simulacros forman parte de este control.
Además, el documento introduce un elemento clave para el sector público: los términos de referencia para la contratación de especialistas. Esto reconoce que la elaboración de estos planes puede requerir de capacidades técnicas externas, pero establece lineamientos para recurrir a la tercerización como alcance del trabajos, metodología de diagnóstico, entregables esperados, perfil técnico requerido y cronogramas.
En última instancia, el BID insiste que el valor de un plan de emergencia no está en su elaboración, sino en su aplicación. Ciertamente, dice, no elimina el riesgo, pero reduce su impacto y acelera la recuperación. Y en una región marcada por la recurrencia de desastres, su implementación rigurosa no solo protege vidas; también garantiza la continuidad del Estado y fortalece la confianza pública.
SINESTRY cuenta con tres soluciones especializadas que optimizan la gestión de siniestros en el sector gubernamental, fortaleciendo la resiliencia operativa, reduciendo pérdidas y asegurando la continuidad de los servicios públicos ante eventos críticos. ¡Conócelos!
TEMPORADA DE HURACANES 2026 EN MÉXICO: PRONÓSTICO, RIESGOS Y CÓMO PREPARARSE DESDE HOY
La temporada de huracanes 2026 en México se perfila como una de las más activas en los últimos años y, con hasta 36 sistemas previstos, el Pacífico será el principal foco de riesgo. El regreso de “El Niño” añade incertidumbre a un escenario ya complejo, por lo que prepararse es la mejor decisión estratégica para mitigar impactos y posibles siniestros.
En el Pacífico mexicano, la temporada de huracanes comienza con un nombre: Amanda. Como cada año, el primer sistema marca algo más que el inicio del calendario meteorológico; arranca meses de vigilancia constante, decisiones estratégicas y, en muchos casos, pérdidas evitables.
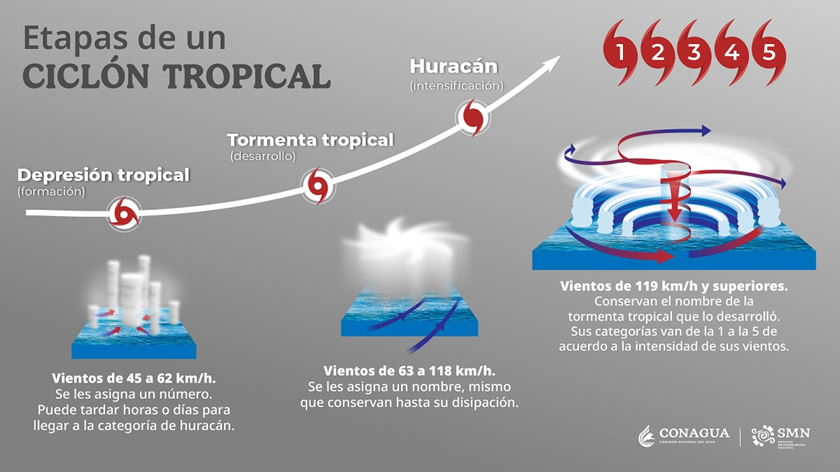
De acuerdo al Servicio Meteorológico Nacional (SMN) de la Comisión Nacional del Agua (Conagua), el pasado 15 de mayo inició oficialmente la temporada de Ciclones Tropicales 2026 en el Océano Pacífico, mientras que el 1 de junio lo hará en el Atlántico, extendiéndose en ambos océanos hasta el 30 de noviembre.
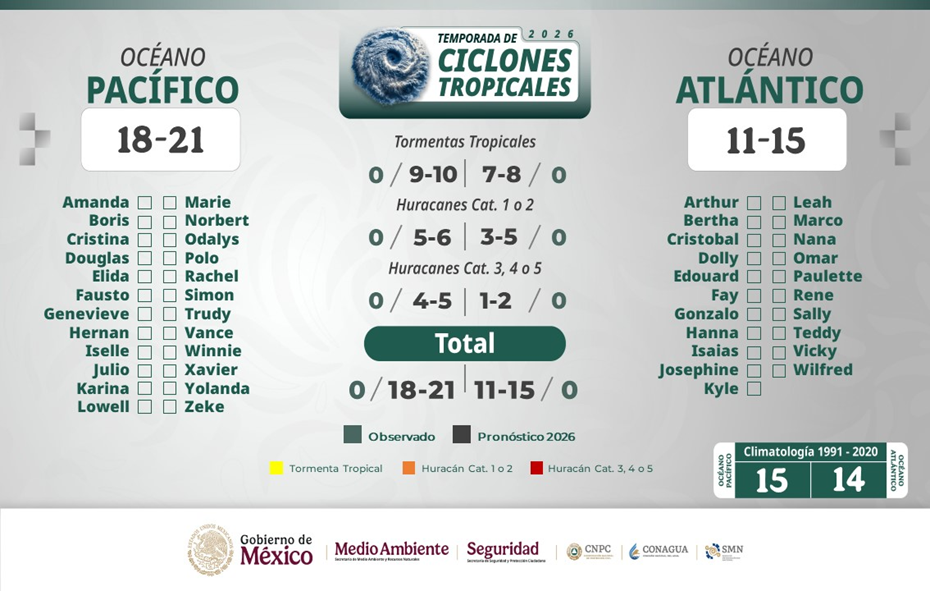
Sin embargo, lo que distingue a este ciclo es su intensidad prevista, porque según las entidades gubernamentales se espera la formación de entre 29 y 36 ciclones tropicales en total. Y el Pacífico concentrará la mayor actividad, con entre 18 y 21 sistemas, superando el promedio histórico de 15 ciclones registrados entre 1991 y 2020.
En términos de intensidad, el pronóstico anticipa de 8 a 11 huracanes categoría 1 o 2, y de 5 a 7 huracanes mayores, con categorías 3, 4 o 5. Es decir, no solo habrá más sistemas, sino una proporción relevante de eventos potencialmente destructivos.
Amanda será seguida por Boris, Cristina, Douglas, Elida y una lista que, como cada año, avanza alfabéticamente hasta Zeke en el Pacífico. En el Atlántico, nombres como Arthur, Bertha o Cristobal completan el catálogo de fenómenos que podrían convertirse en titulares de noticias y hasta en siniestros catastróficos.
Pero detrás de esta secuencia de nombres, hay una realidad que puede traducirse en impactos diferenciados, dependiendo de su trayectoria, velocidad de intensificación y punto de entrada a tierra. En este contexto, el reto no es solo meteorológico, sino operativo, tanto para aseguradoras, gobiernos, empresas e individuos. Y es aquí donde la temporada no se mide únicamente en tormentas, sino en la capacidad de respuesta frente a ellas.
Fuente: Servicio Meteorológico Nacional (SMN)
2026 VS 2025: MÁS SISTEMAS, MAYOR INTENSIDAD Y UN FACTOR CLIMÁTICO DETERMINANTE
Comparar la temporada de huracanes 2026 con la de 2025 permite entender por qué este año genera mayor preocupación en los análisis técnicos.
La temporada 2025 fue activa en términos de formación, con 31 ciclones registrados. Empero, tuvo un comportamiento atípico, porque solo dos sistemas impactaron directamente territorio mexicano. Esto generó una percepción engañosa de menor riesgo, a pesar de que varios fenómenos alcanzaron intensidades extremas, incluyendo huracanes categoría 5 como Melissa. Además, los efectos indirectos (lluvias torrenciales, inundaciones y deslizamientos) provocaron daños significativos en zonas del centro y este del país.
En contraste, la temporada 2026 combina tres variables críticas:
- Un aumento en el número total de sistemas, particularmente en el Pacífico.
- Una probabilidad relevante de huracanes mayores, lo que incrementa el potencial de pérdidas severas.
- El factor climático dominante con el regreso del fenómeno de “El Niño”.
Como señala un boletín de la Organización Meteorológica Mundial (OMM), “La Niña” se ha desvanecido, dejando la puerta abierta para el retorno de “El Niño” en el verano de 2026. Este cambio en la dinámica oceánica-atmosférica tiende a favorecer una mayor actividad ciclónica en el Pacífico, alterando patrones de lluvia, intensificación y trayectoria. El resultado es un escenario menos predecible y potencialmente más dañino.
A diferencia de 2025, donde la mayoría de los sistemas no tocaron tierra, en 2026 se estima que al menos cinco ciclones podrían impactar directamente México. Este dato es particularmente relevante para la industria aseguradora, porque una mayor frecuencia de impactos directos, podría implicar mayor volumen de siniestros, mayor presión en tiempos de respuesta y mayor riesgo de saturación operativa.
En términos estratégicos, la diferencia clave entre esta temporada de huracanes y la pasada es: 2025 fue un año de alta actividad, pero baja materialización en territorio; 2026 podría ser el año en que esa actividad se traduzca en impactos concretos.
Fuente: Servicio Meteorológico Nacional (SMN)
ZONAS DE RIESGO Y PÓLIZA: LO QUE DEBE REVISARSE ANTES DE QUE LLEGUE EL PRIMER IMPACTO
El mapa de riesgo para la temporada de huracanes 2026 no es uniforme, puesto que existen regiones donde la probabilidad de impacto directo es significativamente mayor. Por el lado del Pacífico, destacan Baja California Sur (la entidad históricamente con más impacto, Sinaloa (con alto riesgo en el noroeste del país), así como un corredor que incluye los estados de Nayarit, Jalisco, Colima, Michoacán, Guerrero y Oaxaca. Por el lado del Atlántico está Quintana Roo como punto crítico en la Península de Yucatán, al igual que los estados de Veracruz y Tamaulipas, especialmente entre agosto y octubre.
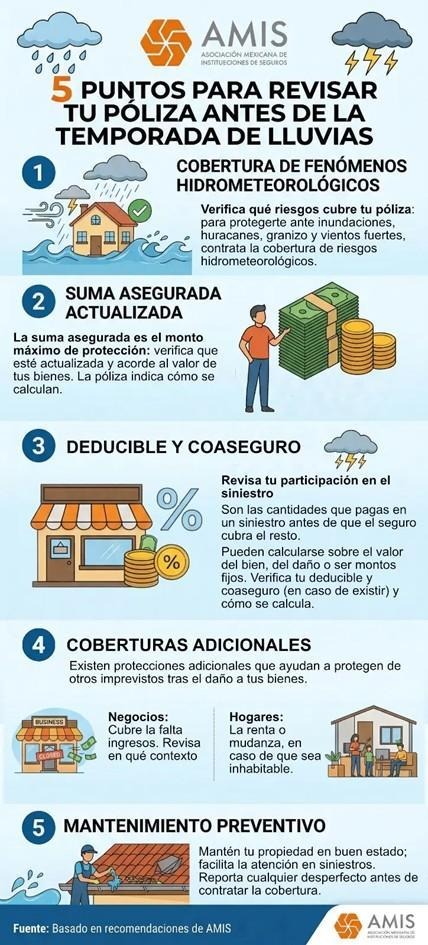
Al trasladar este pronóstico meteorológico al tema concreto de la preparación ante posibles impactos y desastres, la Asociación Mexicana de Instituciones de Seguros (AMIS) recomienda cinco puntos clave que deben revisarse antes de la temporada:
1) Cobertura de fenómenos hidrometeorológicos. No basta con asumir que una póliza cubre daños por agua; debe especificar riesgos hidrometeorológicos, incluyendo inundaciones o impactos por oleaje.
2) Suma asegurada actualizada. Debe reflejar costos actuales de reconstrucción, no valores desactualizados que generen insuficiencia financiera.
3) Deducible y coaseguro. Debe revisarse las cantidades a pagar en un siniestro y el resto que cubrirá el seguro.
4) Coberturas adicionales. Hay que tomar en cuenta las protecciones adicionales que ayudan a proteger otros imprevistos por el daño causado a los bienes de tu hogar o negocio.
5) Mantenimiento preventivo. Debe mantenerse la propiedad en buen estado y reportar desperfectos antes de contratar la cobertura.
En paralelo, la recomendación operativa es seguir fuentes oficiales: el SMN ofrece seguimiento en tiempo real y pronósticos actualizados, y la Coordinación Nacional de Protección Civil (CNCP) complementa con el Sistema de Alerta Temprana para Ciclones Tropicales (SIAT-CT), clave para decisiones preventivas.
En suma, la diferencia entre anticiparse o reaccionar tarde ante la presencia de este tipo de eventos no es menor: puede traducirse en millones de pesos en pérdidas o en resiliencia operativa. Todo depende de cómo se actúe.
Ante temporadas cada vez más complejas, SINESTRY garantiza la gestión eficiente de siniestros de gran volumen o alta severidad, optimizando procesos y sistemas sin generar costos adicionales para aseguradoras y entidades públicas. ¡Contactanos!
DÍA MUNDIAL DEL SEGURO: EL SEGURO NO TIENE EDAD
Cada 14 de mayo, el Día Mundial del Seguro, invita a reflexionar sobre la protección financiera en un entorno cada vez más incierto. Sin embargo, hay un reto estructural que el sector no puede desafiar: la baja penetración entre los jóvenes. Por ello, entender sus motivaciones, barreras y expectativas es fundamental
para asegurar el futuro de la industria.
En el marco del Día Mundial del Seguro, vale la pena replantear un paradigma persistente: los seguros son productos diseñados únicamente para adultos con un patrimonio consolidado. Pero la evidencia muestra lo contrario, porque la juventud, lejos de ser una etapa exenta de riesgos, es un periodo caracterizado por la exposición a incertidumbres que requieren mecanismos de protección.
Sin embargo, la penetración del seguro en el mundo es aún limitada. Un informe de la OCDE reporta que, en 2024, las primas de seguros totales representaron en promedio el 6.2% del PIB en los países miembros. En México, el rezago es todavía más marcado, porque estimaciones de la Asociación Mexicana de Instituciones de Seguros (AMIS) la sitúan en 2.7%, confirmando que “falta mucho todavía” para cerrar la brecha.
En mercados más maduros, la Unión Española de Entidades Aseguradoras (UNESPA) revela que el seguro en el país ibérico está presente en el 95% de los hogares, pero la proporción cae al 66% cuando se trata de personas menores de 30 años. Es decir, incluso en contextos con alta penetración, existe una brecha generacional clara.
Pese al rezago, expertos coinciden que se debe fomentar la cultura del seguro entre los jóvenes para su bienestar futuro. El desafío para el sector asegurador no solo es incrementar la penetración, sino posicionar el seguro como una herramienta relevante desde etapas tempranas de la vida.
Fuente: OCDE (2025), Tendencias del mercado mundial de seguros 2025, Publicaciones de la OCDE, París, https://doi.org/10.1787/0d11ecf4-en.
SEGURO DE VIDA: EL PRODUCTO QUE LOS JÓVENES VALORAN, PERO NO CONTRATAN
El seguro de vida representa uno de los casos más claros de desconexión entre oferta y demanda en el sector asegurador. Y es que, a pesar de ser un producto históricamente necesario, enfrenta grandes retos para atraer a las nuevas generaciones.
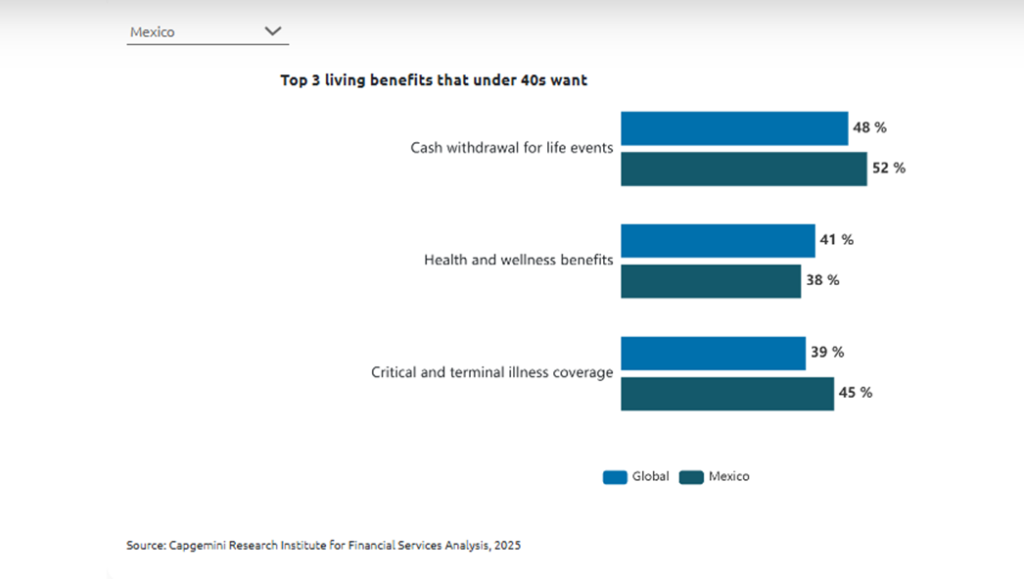
Los resultados del Informe Mundial de Seguros de Vida 2026, elaborado por Capgemini y LIMRA, arrojan que, aunque el 68% de los adultos menores de 40 años considera el seguro de vida de vida como “esencial para un futuro financiero saludable”, esa percepción no se traduce en una contratación del producto. La razón es que, si en el pasado el modelo tradicional del seguro de vida se construyó sobre hitos como el matrimonio o la paternidad, hoy esos hitos se están postergando o redefiniendo, ya el 63% de los jóvenes no planea casarse en el corto plazo y el 84% no tiene intención inmediata de tener hijos.
El informe explica que ese cambio estructural impacta directamente en la demanda, porque muchos jóvenes no perciben el seguro de vida como un producto alineado con su etapa actual. De hecho, el 32% de los entrevistados considera que no se ajusta a su situación, el 28% lo percibe como costoso, y el 25% señala la falta de beneficios inmediatos como una barrera.
Para afrontar tal situación, el estudio plantea la necesidad de evolucionar hacia un modelo de “seguro para vivir”, que integre beneficios en vida y ofrezca una experiencia más dinámica y personalizada. En otras palabras, el reto no es convencer a los jóvenes de la importancia del seguro de vida, sino demostrar su relevancia en su vida cotidiana.
EL CASO DE MAPFRE Y LA REINVENCIÓN DEL VÍNCULO CON LOS JÓVENES
La buena noticia es que, ante esta nueva realidad, hay aseguradoras que han redefinido su estrategia para conectar con las nuevas generaciones. El caso de Mapfre es un buen ejemplo, porque su enfoque integral combina educación, personalización de productos y generación de valor inmediato.
Uno de los pilares de la estrategia de Mapfre es la construcción de una cultura aseguradora, reconociendo que el principal desafío no es solo comercial, sino educativo. Por ello, impulsa iniciativas que buscan explicar el rol del seguro.
En paralelo, la firma ha adaptado su comunicación al lenguaje de las nuevas generaciones. A través de contenidos digitales ilustra situaciones cotidianas (como el robo de un smartphone o la protección de dispositivos) para mostrar la utilidad práctica del seguro, empleando un enfoque narrativo que permite traducir conceptos abstractos en experiencias concretas.
Otro elemento innovador de la aseguradora es la generación de beneficios tangibles. En concreto, su programa Club Mapfre vincula el seguro con recompensas inmediatas y, mediante sistemas como los “Tréboles”, los usuarios acumulan puntos en su vida diaria que se traducen descuentos en sus pólizas, mecanismo que responde a una de las principales demandas de los jóvenes: obtener valor en el presente.
También, Mapfre ha desarrollado productos específicos para este segmento. Por ejemplo, seguros de autos con coberturas ampliadas que incluyen asistencia en viaje o protección incluso fuera de la conducción, para alinearse con estilos de vida dinámicos y necesidades reales.
Su enfoque se complementa con servicios adicionales: asesoría en viajes, orientación médica o apoyo en trámites. Más allá de la cobertura, la compañía de seguros construye una experiencia integral que posiciona al seguro como un aliado en la vida cotidiana.
ASEGURAR EL FUTURO IMPLICA ASEGURAR A LOS JÓVENES
No hay duda que el futuro del sector asegurador depende de su capacidad para conectar con las nuevas generaciones. Y si bien, la baja penetración actual en ese segmento es un verdadero desafío, también representa una ventana de oportunidad estratégica.
Así las cosas, el Día Mundial del Seguro debe verse como un llamado a la acción, porque no basta con reforzar los modelos tradicionales; es necesario reinventarlos. Y la educación financiera, la personalización, la digitalización, así como la generación de valor inmediato pueden ser los ejes que definirán la competitividad del sector.
En definitiva, asegurar a los jóvenes es más que una estrategia de crecimiento; es una inversión en resiliencia social y estabilidad económica. Porque no cabe duda que un sistema asegurador sólido comienza con ciudadanos que comprenden, valoran y adoptan la protección desde etapas tempranas de su vida.
En SINESTRY entendemos que el futuro del sector asegurador se construye hoy. Como aliados estratégicos en la gestión de siniestros, estamos comprometidos en fortalecer el ecosistema asegurador en México, impulsando soluciones que respondan a los nuevos riesgos y a las nuevas generaciones.
CIUDADES INTELIGENTES Y RESILIENTES: DEL CONCEPTO A LA GESTIÓN DEL RIESGO URBANO
Las ciudades concentran hoy los mayores riesgos globales, pero también las soluciones más sofisticadas. El modelo de las ciudades inteligentes avanza, impulsado por datos, tecnología y planificación estratégica. Sin embargo, la resiliencia urbana sigue siendo el verdadero punto crítico. ¿Estamos frente a una transformación estructural o es solo un ideal aún distante?
En Barcelona, una fuga de agua ya no implica semanas de desperdicio del líquido ni costos acumulados sin control. Y es que sensores distribuidos a lo largo de la red hidráulica de la ciudad detectan anomalías en tiempo real, permitiendo actuar antes de que el problema escale. Este sistema forma parte de su estrategia de ciudad inteligente y, según Cisco, ha generado ahorros anuales por 58 millones de dólares.
El caso no se limita al agua. La implementación de estacionamientos inteligentes ha optimizado el uso del espacio urbano, generando ingresos adicionales por 50 millones de dólares anuales. En paralelo, estas iniciativas han impulsado la creación de alrededor de 47,000 empleos vinculados a tecnología y servicios urbanos.
Más allá del beneficio económico, lo relevante en Barcelona es el cambio de paradigma. Al adoptar un modelo de ciudad inteligente y resiliente, ha dejado de ser reactiva para convertirse en predictiva.
Barcelona es un ejemplo de que la inteligencia urbana no es un concepto abstracto, sino una arquitectura operativa que, cuando se implementa correctamente, genera eficiencia, resiliencia y valor económico tangible. Este enfoque tiene implicaciones directas para el sector asegurador y público, donde la anticipación del riesgo se traduce en menores siniestros, mejor asignación de recursos y mayor sostenibilidad financiera.
EL MAPA GLOBAL DE LAS CIUDADES INTELIGENTES Y RESILIENTES: AVANCES MEDIBLES
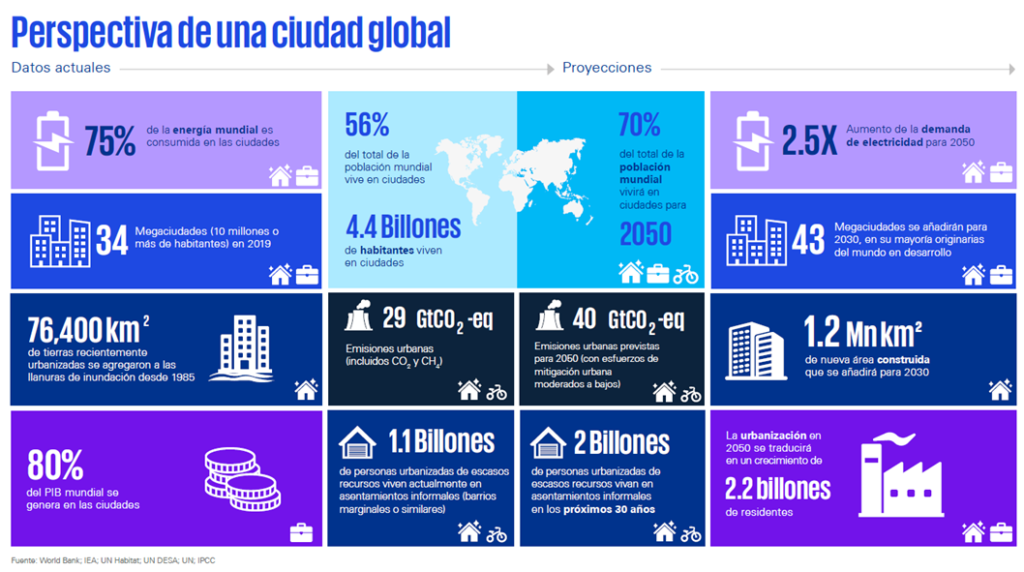
Hoy, la mitad de la población mundial habita en ciudades y ONU-Hábitat proyecta que esta cifra llegará al 70% hacia 2050. Sin embargo, esta concentración urbana, conlleva grandes riesgos como el hecho que, desde 1992, 4,400 millones de personas se han visto afectadas por desastres naturales, con pérdidas cercanas a 2,000 millones de dólares, según el mismo organismo.
Ante este desafío, el modelo de ciudad inteligente (una urbe que emplea tecnologías digitales para gestionar movilidad, servicios, recursos y espacios públicos) ha cobrado fuerza, pero incorporando al mismo tiempo el concepto de ciudad resiliente (aquella que evalúa, planea y actúa para preparar y responder a todo tipo de riesgos).
En particular, el avance del modelo de ciudades inteligentes ya es medible, comparable y competitivo. De acuerdo con el Smart City Index, ciudades como Zúrich, Oslo y Ginebra lideran el escalafón global. Mientras tanto, el índice Cities in Motion, posiciona a Londres, Nueva York y París como referentes estructurales. Pero en estos casos, la inteligencia urbana no depende solo de la tecnología, sino de una combinación de factores de gobernanza, capital humano, infraestructura y sostenibilidad.
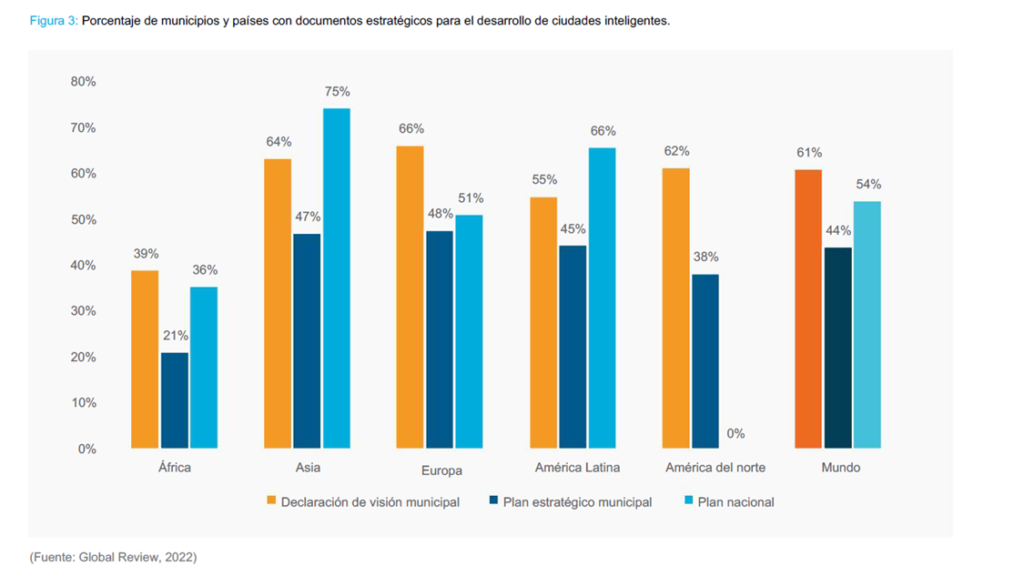
A nivel global, el avance no es menor. Según el informe World Smart Cities Outlook 2024, de ONU-Hábitat, el 69% de los municipios del mundo ya cuenta con una estrategia para convertirse en ciudad inteligente. Además, el 89% de sus agendas incluye objetivos ambientales, lo que refleja una alineación creciente con los cambios climáticos internacionales.
No obstante, el mismo informe advierte que la implementación es superficial en muchos casos. Y agrega que solo una minoría de ciudades mide sistemáticamente su huella de carbono, y apenas el 5% cumple estándares básicos de accesibilidad digital.
PROPUESTAS Y DESAFÍOS: CÓMO AVANZAR EN EL MODELO CIUDADES INTELIGENTES-RESILIENTES
En los hechos, la realidad es que si la inteligencia urbana avanza, la resiliencia lo hace a un ritmo más lento y desigual. Por ello, los organismos internacionales proponen una serie de recomendaciones para enfrentar los retos actuales y mejorar las ciudades inteligentes-resilientes.
- Planificar según riesgos. Elaborar mapas digitales de peligros naturales y guiar el crecimiento urbano hacia zonas seguras.
- Infraestructura resiliente. Construir y reforzar diques, drenajes, presas y edificaciones que soporten crisis ambientales, así como invertir en sistemas de energía y transporte que funcionen bajo emergencias.
- Diseño urbano seguro. Garantizar densidades adecuadas y espacios abiertos para evacuación, y mantener vías de acceso libres para servicios de emergencia.
- Alertas tempranas y capacitación. Desplegar sistemas de aviso masivo para todas las comunidades, y realizar simulacros regulares que incluyan a los grupos más vulnerables.
- Participación ciudadana. Involucrar activamente a las comunidades locales en la planificación, y considerar las necesidades reales de barrios marginados.
- Inversión inteligente. Financiar la prevención de desastres, fomentar las alianzas público-privadas, y facilitar créditos blandos para proyectos sostenibles.
- Soluciones basadas en la naturaleza. Integrar parques, humedales y techos verdes en el diseño urbano para reducir inundaciones y mejorar la calidad del aire.
- Tecnología avanzada. Usar drones, inteligencia artificial y análisis de big data para la gestión de emergencias, el monitoreo en tiempo real, y la recuperación posterior a un desastre.
- Marco normativo digital y ético. Establecer políticas de protección de datos y derechos humanos digitales.
- Capacitación y brecha digital. Invertir en formación de funcionarios y habitantes, y desarrollar competencias locales en STEM (Ciencia, Tecnología, Ingeniería y Matemática) y gobernanza de tecnología.
- Estandarización de datos. Adoptar métricas globales de desempeño urbano, y sistemas de información comunes para comparar ciudades y difundir buenas prácticas replicables.
¿REALIDAD ALCANZABLE O NARRATIVA ASPIRACIONAL?
La pregunta central no es si las ciudades inteligentes pueden ser resilientes en un entorno de riesgo creciente. La evidencia disponible sugiere que el modelo es viable, pero condicionado.
El principal riesgo no parece ser tecnológico, sino de implementación. En muchos contextos, las ciudades inteligentes se abordan como proyectos aislados, sin integración sistémica ni enfoque en resiliencia. Esto limita su impacto y reduce su efectividad frente a eventos disruptivos.
Pero desde la óptica del sector asegurador y público, el valor del modelo estriba en su capacidad para transformar la gestión del riesgo. Una ciudad inteligente y resiliente no solo reduce la probabilidad de siniestros, sino que mejora la capacidad de respuesta, optimiza la recuperación y permite un mejor manejo del riesgo. Además, introduce un cambio estructural, pasando de una lógica reactiva a otra preventiva.
Como advierte ONU-Hábitat, el objetivo es construir ciudades “inclusivas, seguras, resilientes y sostenibles”, asegurando que el desarrollo urbano no deje a nadie atrás. En este sentido, la resiliencia no es un componente adicional a la ciudad inteligente, es el eje central.
En un ecosistema donde los riesgos urbanos son cada vez más complejos, SINESTRY impulsa la gestión estratégica de siniestros para aseguradoras y sector público, contribuyendo a construir ciudades más resilientes desde la operación y la prevención. ¡Completa este formulario y nos pondremos en contacto contigo!
INFORME DE RIESGOS GLOBALES 2026: DE CRISIS FRAGMENTADA A RIESGOS INTERCONECTADOS
La confrontación geoeconómica, la desinformación social y la polarización social son los tres principales riesgos que el mundo enfrenta en el corto plazo, mientras que los riesgos ambientales predominan a largo plazo, revela el Informe de Riesgos Globales 2026, del Foro Económico Mundial. Es una dinámica que vale la pena entender con miras a la prevención y la gestión de riesgos.
Tras un año de turbulencias geopolíticas, transformación tecnológica y desafíos para el multilateralismo y sus instituciones, ¿qué pueden esperar los líderes y expertos en riesgos para 2026 y los próximos años?
La respuesta la tiene el Informe de Riesgos Globales 2026, del Foro Económico Mundial (FEM), que basado en una encuesta anual a más de 1,300 líderes mundiales y consultas con expertos en riesgos llega a una conclusión contundente: el mundo ha entrado a una fase que denomina como una “era de competencia”.
Esta afirmación responde a un cambio estructural en la naturaleza de los riesgos globales, caracterizado por una aceleración simultánea en su escala, interconexión y velocidad. En este contexto, el concepto de “incertidumbre” ya no es un elemento coyuntural y se convierte en el eje definitorio del sistema global.
LOS PRINCIPALES RIESGOS EN ESTE 2026
Los principales hallazgos que revela este informe anual, en su 21ₐ edición, son los siguientes:
La confrontación geoeconómica amenaza el multilateralismo
Por la presión que sufre el consolidado sistema multilateral global, la confrontación geoeconómica es el principal riesgo en 2026. Esto implica retos para el comercio, la inversión, las cadenas de suministro y el acceso a los recursos naturales. Además, relega al segundo lugar el “conflicto armado entre estados”, que en el informe de 2025 ocupaba el primer puesto en la clasificación de riesgos.
Intensificación de los riesgos económicos
El informe identifica un repunte significativo en los riesgos económicos, particularmente en tres dimensiones: recesión económica, inflación persistente, y estallido de burbujas de activos. Estos riesgos registran los mayores incrementos en percepción de gravedad.
Riesgos tecnológicos sin control
El desarrollo tecnológico, particularmente en inteligencia artificial (IA) y ciberseguridad, surge como un herramienta que, a la vez que genera oportunidades, introduce vulnerabilidades críticas. Dos riesgos tecnológicos destacan: la desinformación, considerada uno de los principales riesgos a corto plazo, y la inseguridad cibernética, que afecta infraestructuras críticas.
La polarización social sigue siendo un factor de alto riesgo
La polarización social ha sido una constante en el panorama de riesgos de los últimos cinco años, manteniéndose entre los diez primeros en la lista de riesgos tanto a corto como a largo plazo. Además, la desigualdad, el deterioro de la salud y el bienestar, y la recesión económica están estrechamente interconectados con la polarización social.
Los riesgos ambientales disminuyen, pero siguen siendo elevados a largo plazo
Aunque los fenómenos meteorológicos extremos y la contaminación aún se encuentran entre los diez primeros riesgos, los cambios críticos en los sistemas terrestres y la pérdida de biodiversidad descienden posiciones en comparación con el reporte de 2025. Pero, en la proyección a 10 años se mantienen en los primeros puestos.
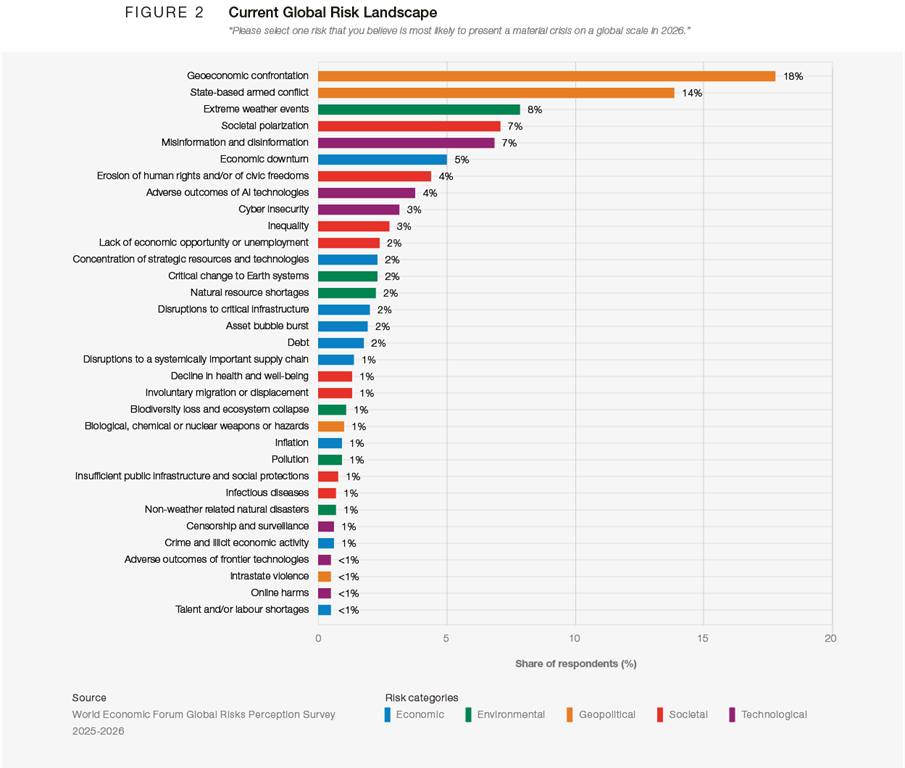
¿CÓMO HAN CAMBIADO LOS RIESGOS GLOBALES EN LOS ÚLTIMOS 5 AÑOS?
Al repasar los informes de riesgos globales del FEM de los últimos cinco años, el periodo 2021-2026 se ve como una transición de crisis aisladas hacia una dinámica de “policrisis”, donde múltiples riesgos conviven simultáneamente y se retroalimentan.
A inicios de la década, los riesgos estaban dominados por crisis sanitarias y económicas derivadas de la pandemia de COVID-19. Sin embargo, para 2026, el foco se ha desplazado hacia la confrontación geoeconómica y los conflictos entre países. Este cambio refleja una reconfiguración del poder global, donde las tensiones entre potencias han sustituido a las crisis sanitarias como principal fuente de incertidumbre.
Por otro lado, en los últimos cinco años, la tecnología ha pasado de ser un facilitador a convertirse en un generador de riesgo. La desinformación ha escalado hasta convertirse en uno de los principales riesgos globales y, simultáneamente, la IA ha emergido como un factor de riesgo estructural a largo plazo.
Uno de los cambios más significativos en el último lustro es la creciente interdependencia entre riesgos. Por ejemplo, eventos climáticos pueden desencadenar crisis alimentarias que, a su vez, generan inestabilidad política.
Finalmente, el mundo ha transitado de un sistema relativamente cooperativo hacia uno competitivo y fragmentado. El multilateralismo ha perdido peso, mientras que las alianzas regionales y los intereses nacionales dominan la agenda.
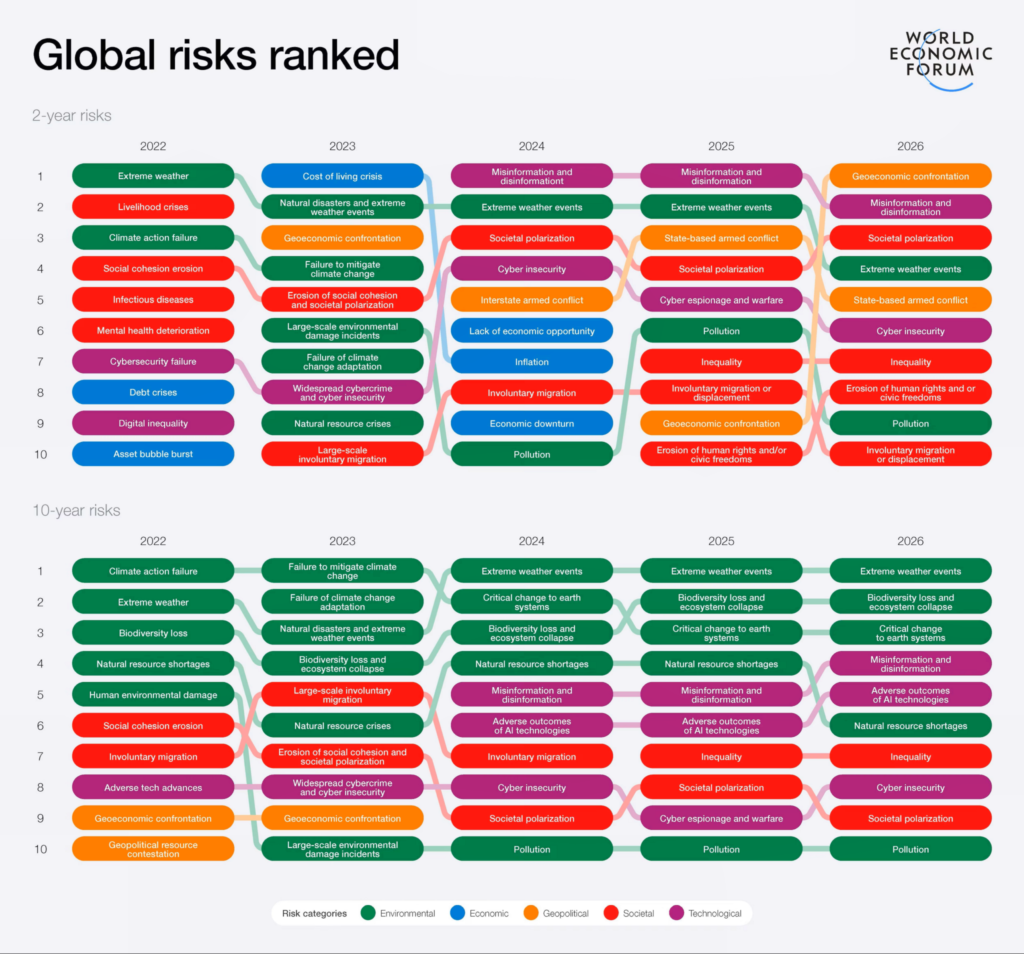
Fuente: Foro Económico Mundial
EL CAMINO HACIA 2028: RIESGOS ACUMULATIVOS
El Informe de Riesgos Globales proyecta un escenario a corto plazo (2026-2028) definido por la acumulación de riesgos más que por la aparición de nuevos. Esto implica que múltiples amenazas coexistirán y se amplificarán mutuamente.
Al desmenuzar el reporte, se observa que la confrontación geoeconómica se mantiene como el principal riesgo, lo que indica que las tensiones actuales no solo persistirán, sino que se amplificarán mutuamente. Al mismo tiempo, la desinformación, la polarización social y la desigualdad continúan siendo factores clave, reforzando la inestabilidad.
Entretanto, el aumento de ciberataques y la vulnerabilidad de infraestructuras críticas emergen como preocupaciones estratégicas. Mientras que la recesión, la inflación y la volatilidad financiera siguen escalando, sugiriendo un entorno económico incierto y propenso a crisis recurrentesS.
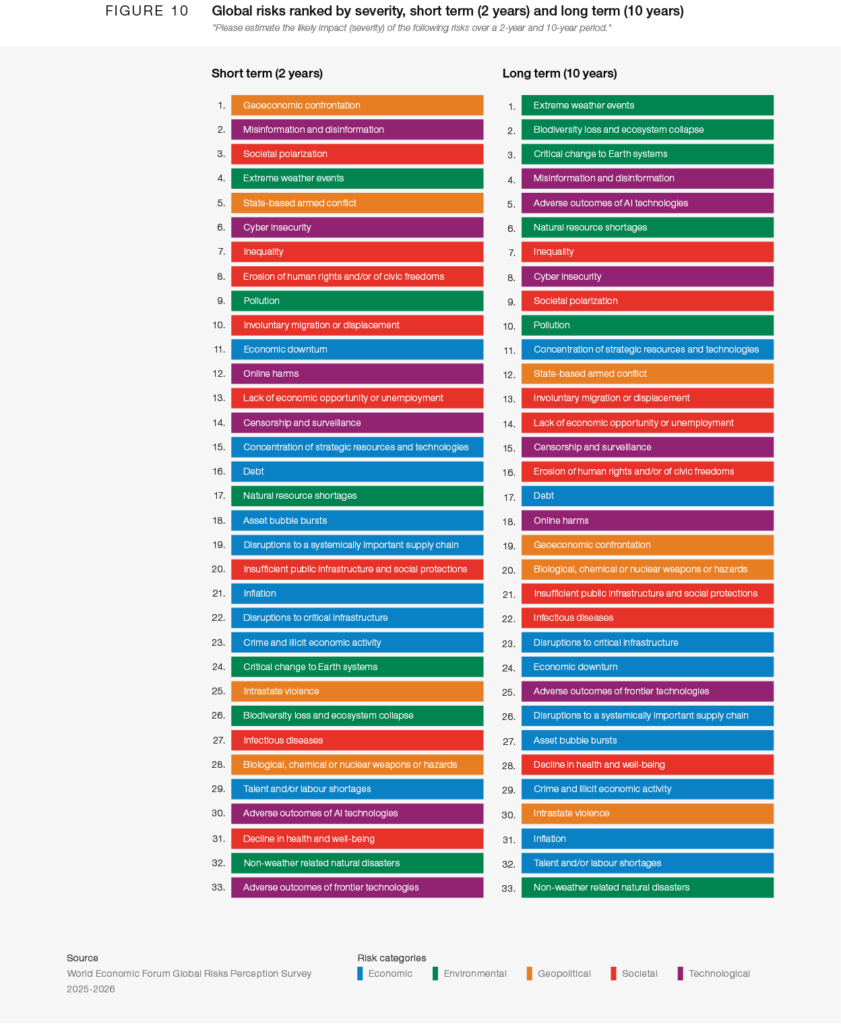
EL CAMINO HACIA 2036: MÁS ALLÁ DE LA INCERTIDUMBRE
Hacia 2036, el informe del FEM plantea un escenario aún más complejo, donde los riesgos se vuelven estructurales y profundamente interconectados.
Los eventos climáticos extremos, la pérdida de biodiversidad y el colapso de ecosistemas ocupan los primeros lugares en la clasificación. Esto confirma que el cambio climático es el principal riesgo sistémico a largo plazo.
A su vez, la IA y las tecnologías emergentes incrementan su impacto, tanto en términos económicos como sociales, instalándose como un riesgo estructural. Por su parte, la desigualdad y la polarización continúan siendo factores relevantes, lo que indica que los problemas sociales no se resolverán en el corto plazo.
GESTIONAR LA INCERTIDUMBRE EN UN MUNDO INTERCONECTADO
Al cumplirse 21 años del Informe de Riesgos Globales, una lección perdura: la cooperación es indispensable para la gestión global de riesgos. Empero, Saadia Zahidi, Directora General del FEM, admite que, en un mundo más competido, esto puede ser más difícil, y que solo reconstruyendo la confianza y creando nuevos mecanismos de colaboración “podrán los líderes guiarnos hacia una mayor resiliencia y contribuir a forjar un futuro más estable”.
Desde su perspectiva, “el futuro no es un camino único e inmutable, sino un abanico de posibles trayectorias, cada una dependiente de las decisiones que tomemos hoy como comunidad global”. Y remata: “los desafíos subrayan tanto la magnitud de los peligros potenciales que enfrentamos como nuestra responsabilidad compartida para definir el futuro”.
Prepárate frente a los riesgos globales actuales y futuros con soluciones especializadas. SINESTRY ayuda a aseguradoras y sector público a gestionar siniestros con inteligencia, eficiencia y visión estratégica.
CIBERSEGURIDAD EN EL SECTOR ASEGURADOR MEXICANO: RIESGOS Y CÓMO PREPARARSE PARA EL NUEVO ESCENARIO DIGITAL
La acelerada digitalización del sector asegurador mexicano ha traído eficiencia, nuevos servicios y mayor acceso para los usuarios. Pero también ha abierto una puerta creciente a los ciberataques. Hoy, la ciberseguridad se ha convertido en un factor crítico para la continuidad operativa, la protección de datos y la confianza del mercado.
La primera semana de febrero de 2026, el diario El Economista reveló una noticia sobre la vulnerabilidad del ecosistema asegurador mexicano. Y es que la Comisión Nacional de Seguros y Fianzas (CNSF), organismo regulador del sector, aceptó que el 30 de enero había sufrido un hackeo que expuso las cédulas profesionales de más de 90,000 intermediarios de seguros. La filtración de estos registros (nombre, CURP, RFC y fotografía de agentes) no solo afectó a los agentes mismos, sino que abrió la puerta a fraudes potenciales contra clientes de seguros y fianzas, ya que estos datos podrían ser utilizados para suplantación de identidad o engaños digitales.
Este incidente ilustra claramente la dimensión del problema de ciberseguridad que acecha al sector asegurador mexicano. Porque si incluso la CNSF fue vulnerada, ninguna organización del sector puede estar exenta del riesgo, y tanto empresas de seguro como autoridades regulatorias pueden ser blanco atractivo para atacantes sofisticados, debido a la gran cantidad de datos personales, financieros y médicos que manejan.
El problema, además, se amplifica en el contexto nacional. Según la Asociación Mexicana de Ciberseguridad, el 67% de las empresas del país sufrió algún incidente digital en el último año, con pérdidas promedio de 2.5 millones de pesos por caso. Por si fuera poco, un informe de Cybersecurity Ventures 2024 destaca que en el mercado negro digital, los datos personales pueden ser vendidos por tan solo 20 pesos por registro, lo que incentiva la proliferación de estos delitos.
En este escenario, la advertencia es concluyente: la ciberseguridad dejó de ser un asunto tecnológico para convertirse en un tema estratégico para todo el ecosistema asegurador.
LOS PRINCIPALES DESAFÍOS DE CIBERSEGURIDAD QUE ENFRENTA EL SECTOR ASEGURADOR DE MÉXICO
El crecimiento de los ciberataques contra el sector asegurador mexicano responde a una combinación de factores estructurales, tecnológicos y organizacionales que hoy representan desafíos significativos para toda la industria.
- Sofisticación creciente del crimen organizado digital
Los ataques actuales provienen de grupos criminales organizados dotados de infraestructura tecnológica avanzada, modelos de negocio criminales bien definidos y operaciones internacionales, que usan herramientas sofisticadas como malware especializado¸ ransomware avanzados y técnicas de ingeniería social cada vez más elaboradas.
- Sistemas tecnológicos heredados y complejidad operativa
Muchas organizaciones del sector operan con infraestructuras tecnológicas desarrolladas en diferentes etapas de su evolución digital. Pero al coexistir sistemas heredados con nuevas plataformas generan entornos complejos que dificultan implementar uniformemente controles de seguridad y aumentan la superficie de vulnerabilidad.
- Falta de talento especializado y cultura de ciberseguridad
Una parte de los incidentes se origina en errores humanos por la falta de capacitación y de una cultura organizacional en ciberseguridad. Otro obstáculo clave es la escasez de especialistas en ciberseguridad en México, lo que dificulta que las empresas fortalezcan sus sistemas.
- Riesgos derivados de la cadena de proveedores
El ecosistema asegurador depende de una amplia red de proveedores externos (agentes, brokers, hospitales, talleres, ajustadores, proveedores tecnológicos…) que representan una posible puerta de entrada para los atacantes, especialmente cuando los estándares de seguridad no son homogéneos entre todos los participantes.
- Regulación y cumplimiento normativo
Aunque México cuenta con leyes de protección de notas (como la LFPDPPP) y normas financieras, el marco legal específico de ciberseguridad aún está en desarrollo. Por ello, las organizaciones del sector navegan en un entorno regulatorio cambiante que las obliga a instrumentar controles adicionales.
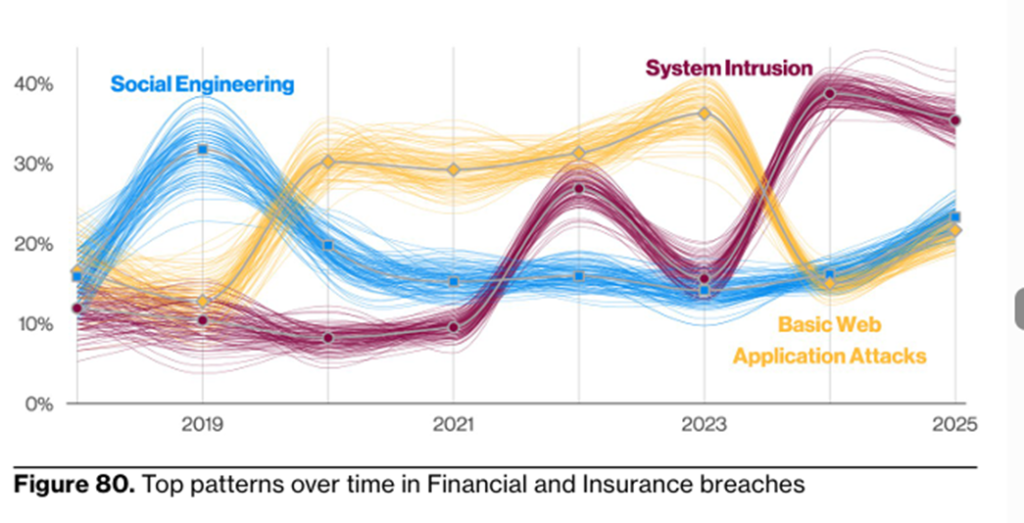
Fuente: Verizone
¿CÓMO PUEDE EL SECTOR ASEGURADOR ENFRENTAR LOS RIESGOS DE CIBERSEGURIDAD?
Frente a un panorama cada vez más complejo, el sector asegurador necesita adoptar un enfoque más estratégico en materia de ciberseguridad. Los especialistas coinciden en que el primer paso es reconocer que la seguridad digital no es únicamente un problema tecnológico, sino un componente central de la gestión de riesgos corporativos. De hecho, como señala Alfredo Careaga, Director Comercial de THB México, el sector debe adoptar “una postura más proactiva y ágil para adecuar sus soluciones a la nueva realidad digital”.
Hay varias líneas de acción prioritarias:
- Adoptar estándares internacionales de seguridad de la información
Implementar sistemas de gestión basados en estándares internacionales, como la norma ISO 27001, que permitan estructurar procesos sólidos para la protección de datos. Esta certificación establece metodologías claras para identificar riesgos, implantar controles de seguridad y garantizar la mejora continua.
- Controles técnicos robustos y actualizados
Tecnológicamente, deben fortalecerse los mecanismos de defensa perimetral y de endpoint, tales como: autenticación multifactor en todas las cuentas críticas, firewalls de próxima generación y sistemas de detección de intrusos, encriptar datos sensibles tanto en reposo como en tránsito, así como instalar en todos los equipos antivirus/antimalware y antispyware.
- Segmentar redes y copias de seguridad
Por la naturaleza crítica de los datos, las organizaciones deben dividir sus redes internas en segmentos para que una intrusión en una parte no se propague libremente. También, es indispensable tener procedimientos de respaldo periódicos, preferiblemente automatizados y almacenados fuera de línea o en la nube segura.
- Fortalecer la detección temprana de amenazas
Es necesario invertir en herramientas de monitoreo continuo capaces de identificar comportamientos anómalos en las redes corporativas, porque la detección temprana permite contener los incidentes antes de que se conviertan en brechas de seguridad a gran escala.
- Capacitar al personal
La formación en ciberseguridad debe ser un proceso continuo dentro de la organización, con programas de capacitación periódicos que ayuden a los empleados a identificar la gama de prácticas utilizadas por los atacantes.
- Gestionar a proveedores y terceros
Dado que gran parte de las operaciones del sector se realizan mediante plataformas externas o proveedores tecnológicos, es fundamental evaluar los estándares de seguridad de los terceros para que cumplan con los requisitos de protección de datos y seguridad digital.
- Desarrollar planes formales de respuestas a incidentes
Toda organización debe contar con protocolos definidos para actuar ante un ciberataque, que incluya procedimientos para contener la amenaza, restaurar sistemas afectados, comunicar el incidente a las autoridades, y proteger la continuidad operativa.
Y como la digitalización seguirá profundizándose, ampliando tanto la eficiencia del sector como la superficie de exposición a riesgos cibernéticos, las organizaciones del ecosistema asegurador necesitan –sí o sí− integrar la ciberseguridad en el corazón de su estrategia corporativa.
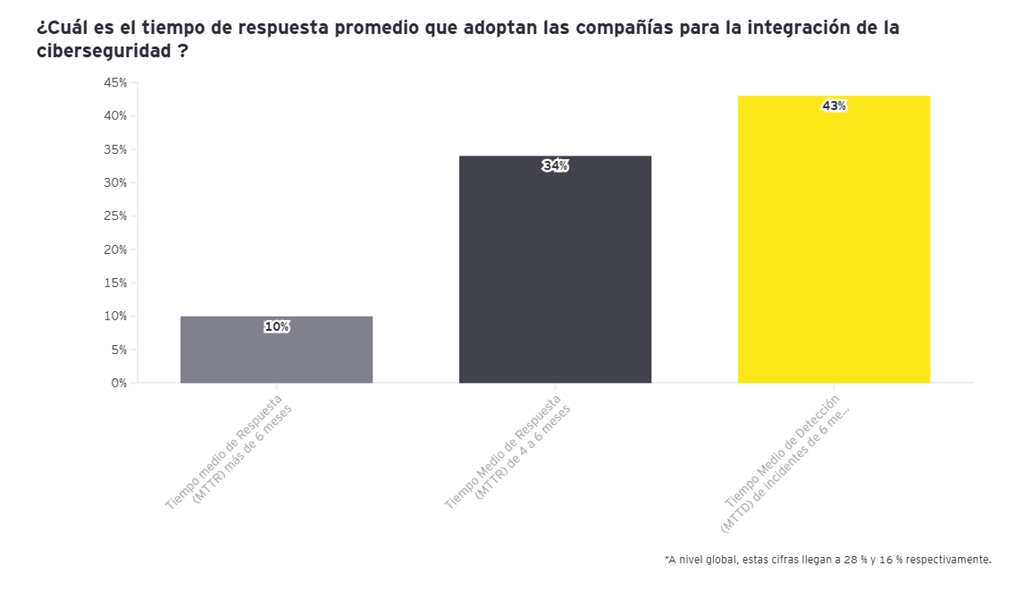
* MTTR: Mide la rapidez en restablecer el servicio.
* MTTD: Promedia el tiempo transcurrido entre el inicio de un incidente (falla o ataque) y su identificación.
Fuente: EY Global Cybersecurity Leadership Insights Study
SINESTRY demuestra su compromiso con la calidad y la protección de datos al operar bajo certificaciones internacionales ISO 9001 e ISO 27001, ofreciendo confianza y solidez al sector asegurador mexicano. ¡Contacta a Ventas!
¿Se pueden endosar o heredar las acciones físicas de Teléfonos de México?
Encontrar títulos antiguos guardados en un cajón es una situación muy común para miles de familias en México. Sin embargo, cuando el documento está a nombre de un abuelo o padre fallecido, surge la gran duda legal: ¿Se pueden endosar o heredar las acciones físicas de Teléfonos de México?
La respuesta corta es sí, pero el proceso para monetizarlas y convertirlas en dinero en efectivo depende de factores legales estrictos. A continuación, te explicamos paso a paso cómo funcionan las leyes mexicanas respecto a estos documentos de valor y cuál es la vía más rápida para cobrar tu dinero.
Diferencia entre endosar y heredar acciones Telmex
Para entender tus opciones, primero debemos aclarar qué tipo de documento tienes en tus manos. A lo largo de las décadas, se emitieron diferentes series, lo que cambia las reglas del juego.
¿Es posible endosar acciones Telmex?
El “endoso” tradicional (firmar al reverso para ceder los derechos a otra persona) dependía de si la acción era Nominativa (a nombre de una persona específica) o Al Portador (de quien la tenga en la mano).
Actualmente, por las leyes fiscales y de prevención de lavado de dinero en México, intentar endosar acciones Telmex para cobrarlas en un banco tradicional como Inbursa es prácticamente imposible sin un respaldo notarial. Las instituciones financieras exigen un rastro legal claro de cómo adquiriste ese documento.
¿Cómo heredar acciones físicas de Teléfonos de México?
Si el documento es nominativo y el titular falleció, los títulos entran a formar parte de la masa hereditaria. Para heredar acciones Telmex legalmente en cualquier estado de México (ya sea en CDMX, Jalisco, Nuevo León, etc.), se requiere llevar a cabo un juicio sucesorio testamentario (si dejó testamento) o intestamentario (si no lo dejó).
Un juez familiar debe dictaminar, mediante una sentencia llamada “adjudicación”, que tú eres el nuevo dueño legítimo de esas acciones físicas de Teléfonos de México.
El gran problema de heredar y cotizar en bancos tradicionales
Aquí es donde la mayoría de los mexicanos se topan con pared. Si intentas acudir a un banco o casa de bolsa tradicional para vender tus acciones heredadas, te exigirán que el juicio sucesorio esté 100% concluido.
Este trámite en los juzgados familiares de México puede tardar de 1 a 3 años y generar altos costos en honorarios de abogados. Muchas veces, el costo del juicio supera el valor de las acciones mismas, haciendo que las familias abandonen el trámite por miedo a perder dinero en el proceso.
La alternativa rápida: Venta de derechos a firmas privadas
Afortunadamente, el mercado ha evolucionado. Hoy en día, la mejor forma de vender acciones Telmex que pertenecieron a un familiar fallecido es a través de un esquema legal llamado Cesión de Derechos Litigiosos o Hereditarios.
En lugar de esperar años a que termine el juicio para cobrar en el banco, existen firmas privadas e inversionistas en Acción Bursátil que compran tus títulos en el estado en el que se encuentren.
¿Cuáles son las ventajas?
- Liquidez inmediata: Recibes el pago por tus acciones físicas de Teléfonos de México en cuestión de días, no de años.
- Cero gastos legales: La empresa compradora asume el costo, el riesgo y el tiempo de llevar a cabo el juicio sucesorio por su cuenta.
- Trámite seguro: Se realiza mediante contratos privados o ante Notario Público, garantizando transparencia bajo las leyes mexicanas.
Si encontraste papeles a nombre de un familiar y quieres evitar la burocracia, cotizar en el mercado privado es, sin duda, tu decisión financiera más inteligente.
LA IMPORTANCIA DE LA COLABORACIÓN PÚBLICO-PRIVADA PARA ENFRENTAR EL CAMBIO Y LA RESILIENCIA CLIMÁTICA
El cambio climático ya no es una amenaza futura, sino una realidad operativa que impacta finanzas públicas, carteras aseguradoras e infraestructura crítica. Sin embargo, la brecha de inversión en resiliencia climática se amplía mientras se intensifican eventos extremos. Frente a este escenario, la colaboración público-privada es el mecanismo más viable para escalar soluciones.
El cambio climático ya no es una proyección; es un riesgo sistémico en curso. Al menos, así lo revela un informe elaborado por el Foro Económico Mundial (FEM), en colaboración con el Boston Consulting Group (BCG) titulado “La oportunidad de la resiliencia: Desbloquear la resiliencia climática mediante la colaboración público-privada”, que subraya que los impactos físicos (olas de calor, sequías prolongadas, incendios forestales, ciclones intensificados e inundaciones) se están incrementando tanto en frecuencia como en severidad, provocando pérdidas económica que superan los miles de millones de dólares en daños.
Empero, el FEM también advierte que, mientras la inversión requerida en infraestructura climática se estima entre $240,000 a $370,000 millones de dólares anuales para 2030, la inversión actual en adaptación y resiliencia es de solo $63,000 millones, con más del 90% proveniente del sector público.
Esta brecha no es solo financiera; es estructural. Los gobiernos enfrentan restricciones fiscales crecientes, agravadas por deuda pública elevada y demandas sociales inmediatas. En tanto, el sector privado percibe barreras relacionadas con incertidumbre regulatoria, falta de estandarización en métricas de resiliencia, horizontes de retorno pocos claros y riesgos políticos.
En esta trama, la FEM plantea que la colaboración público-privada deje de ser una opción reputacional para convertirse en una estrategia de supervivencia financiera. Las alianzas, asegura, permiten combinar capacidades regulatorias, conocimiento técnico, capital privado y experiencia operativa en gestión de riesgos. “Donde el Estado tiene alcance territorial y capacidad normativa, el sector privado aporta innovación, eficiencia y estructuras financieras”, recalca.
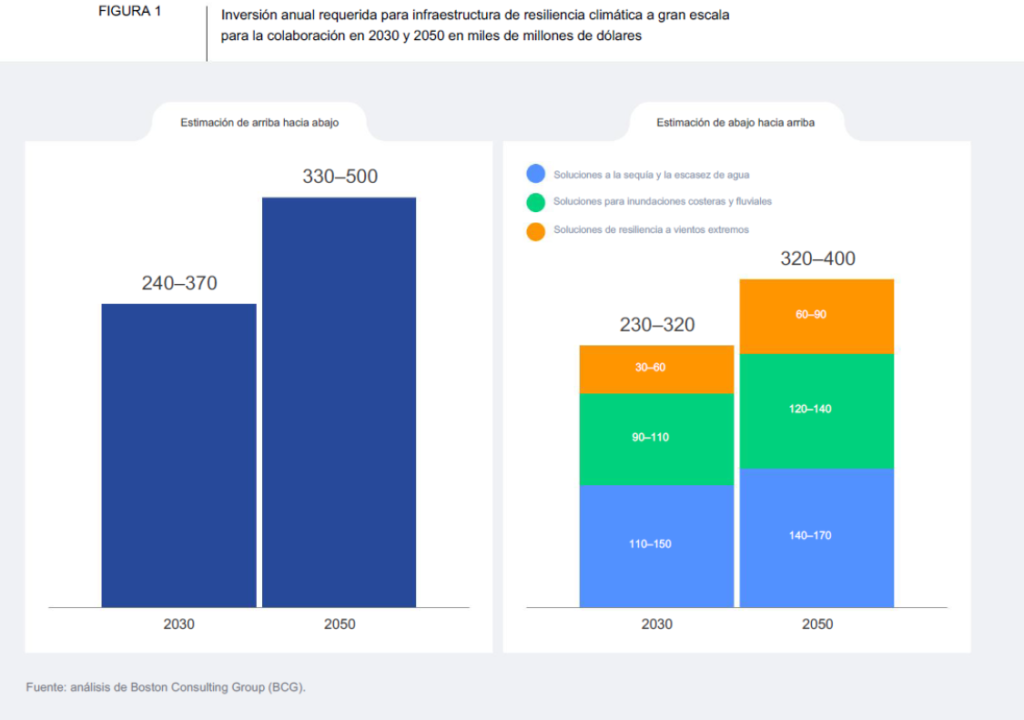
¿CÓMO IMPULSAR Y DISEÑAR COLABORACIONES PÚBLICO-PRIVADAS EFECTIVAS EN RESILIENCIA CLIMÁTICA?
El informe del FEM advierte que no toda alianza público-privada genera un impacto. Y basada en evidencias, afirma que las colaboraciones exitosas comparten ciertos criterios estructurales.
- Claridad en la definición del riesgo y en la priorización de intervenciones. Las alianzas exitosas parten de diagnósticos técnicos robustos: mapas de riesgo actualizados, modelaciones climáticas regionalizadas y análisis de costo-beneficio de intervenciones en adaptación. Sin esta base, el capital privado difícilmente ingresará a proyectos percibidos como opacos o políticamente volátiles.
- Asignación explícita de riesgos contractuales. En proyectos de infraestructura resiliente (ejemplo: sistemas de protección contra inundaciones), el sector público puede asumir riesgos regulatorios y de demanda, mientras que el privado asume riesgos de construcción y operación. La claridad contractual reduce el costo del capital y aumenta la bancabilidad.
- Uso de instrumentos financieros innovadores. Mecanismos como bonos verdes y de resiliencia, seguros paramétricos, fondos de riesgo y financiamiento compartido, que combinan recursos concesionales públicos o multilaterales con capital privado, reduciendo el perfil de riesgo y mejorando el atractivo del proyecto.
- Estabilidad regulatoria. Las inversiones en resiliencia suelen tener horizontes de 20 o 40 años, ya que cambios abruptos en políticas tarifarias, subsidios o normas ambientales desincentivan la participación privada. Por ello, los marcos legales deben ofrecer previsibilidad y mecanismos de resolución de controversias creíbles.
- Métricas de desempeño. No basta con invertir; es necesario medir reducción de pérdidas esperadas, aumento en cobertura aseguradora, disminución de interrupciones económicas y resiliencia social para atraer capital institucional que exige reportes ESG verificables.
ESTUDIOS DE CASO: EVIDENCIAS DE COLABORACIÓN PÚBLICO-PRIVADA EN ACCIÓN
La viabilidad de estas alianzas no es teórica. El Informe del FEM incluye múltiples ejemplos en diferentes regiones y sectores que demuestran que la colaboración público-privada puede traducirse en resultados tangibles.
En Latinoamérica, mecanismos regionales de transferencia de riesgo han mostrado que la agregación de riesgos soberanos reduce costos y mejora acceso a liquidez postdesastre. En estos esquemas, donde la participación de reaseguradoras globales y mercados de capitales ha sido esencial, los gobiernos pagan primas anuales y reciben pagos rápidos cuando se activan parámetros predefinidos, lo que reduce tiempos de respuesta y presión fiscal inmediata.
En Asia, gobiernos aliados con aseguradoras y bancos han impulsado programas de seguros agrícolas indexados. Mediante subsidios parciales a primas y uso de datos satelitales, se ha logrado ampliar cobertura a pequeños productores vulnerables a sequías o exceso de lluvia, con resultados que incluyen mayor estabilidad de ingresos rurales y reducción de migración forzada.
En África, mecanismos de seguros soberanos paramétricos han permitido a gobiernos recibir pagos automáticos tras sequías severas y financiado asistencia alimentaria temprana. La intervención privada (en modelación, reaseguro y estructura financiera) ha sido determinante para la sostenibilidad del esquema.
En Europa, ciertos países han implementado sistemas obligatorios de aseguramiento contra riesgos naturales integrados en pólizas estándar de propiedad, combinados con fondos de compensación públicos. Este modelo ha generado altas tasas de penetración y ha reducido la exposición fiscal directa tras eventos extremos.
En todos ejemplos ilustrados por el FEM, hay patrones comunes: definición clara de roles, reparto explícito de riesgos, mecanismos financieros innovadores y métricas de desempeño. También es evidente que la intervención pública inicial (mediante capital semilla, garantías o marcos regulatorios) fue decisiva para desbloquear la inversión privada.
RECOMENDACIONES PARA UNA AGENDA COMPARTIDA DE RESILIENCIA CLIMÁTICA
Las evidencias descritas convergen en una conclusión: la resiliencia climática no avanzará al ritmo necesario sin una arquitectura deliberada de colaboración pública-privada. En esta agenda compartida, el FEM sugiere varias recomendaciones:
- Al sector público, integrar la resiliencia como eje central de planificación fiscal y de desarrollo. Esto implica etiquetar presupuestos, establecer metas cuantificables y crear marcos regulatorios que incentiven la inversión privada en adaptación.
- Desarrollar plataformas de datos abiertos y estandarizados sobre riesgo climático, puesto que la transparencia reduce primas de riesgo y mejora eficiencia del mercado.
- Los gobiernos deben considerar esquemas de coaseguramiento, reaseguro público o fondos de garantía que permitan mantener cobertura en zonas de alta exposición.
- Al sector asegurador y financiero recomienda integrar escenarios climáticos en análisis de riesgo y en asignación de capital, desarrollar productos innovadores (seguros paramétricos o soluciones basadas en naturaleza), y participar activamente en el diseño de políticas públicas.
- Y a ambos sectores hacen ver que la resiliencia es una oportunidad económica, toda vez que las inversiones preventivas generan ahorros significativos en pérdidas futuras, estabilizan mercados, protegen balances soberanos y fortalecen la confianza social.
Para el sector asegurador, remata, implican expansión de mercado y diversificación de productos. Para el sector público, significan reducción de volatilidad fiscal y mayor estabilidad macroeconómica.
SINESTRY puede ser un aliado estratégico del sector público y privado para cerrar la brecha de la resiliencia climática, fortalecer la gestión de riesgos, y optimizar la respuesta ante eventos catastróficos. ¡Estamos disponibles en el teléfono 5541723333!
¿Por qué cotizar acciones Telmex en Inbursa ya no es funcional? La alternativa más rápida
Durante años, la recomendación estándar para quienes encontraban títulos antiguos de Teléfonos de México era acudir directamente al banco del mismo grupo corporativo. Sin embargo, la realidad actual ha cambiado drásticamente. Hoy en día, cotizar acciones Telmex en Inbursa se ha convertido en un proceso altamente burocrático, lento y, en muchos casos, inviable para el ciudadano común.
Si estás buscando liquidar esos documentos guardados por años, es fundamental que conozcas los obstáculos del sistema bancario tradicional y por qué recurrir a una empresa privada especializada en la compra de estos títulos se ha convertido en la opción más funcional y eficiente.
Los grandes obstáculos de intentar vender tus acciones en el banco
Para entender los precios de acciones Telmex y cobrar su valor a través de una institución bancaria o casa de bolsa tradicional, debes enfrentarte a un proceso conocido como “desmaterialización” (convertir el papel físico en un registro electrónico ante el Indeval). Este proceso en Inbursa presenta las siguientes barreras:
1. Tiempos de espera interminables
El banco no te paga en efectivo al instante por entregarle el papel. El proceso de validación, envío a bóveda y registro puede tardar desde varios meses hasta más de un año. Durante ese tiempo, tu dinero está retenido y sin generar rendimiento para ti.
2. Burocracia en caso de fallecimiento
La inmensa mayoría de los títulos antiguos de Teléfonos de México están a nombre de abuelos o padres fallecidos. Si acudes al banco, te exigirán un juicio sucesorio testamentario o intestamentario concluido, donde un juez te designe como heredero legal de esas acciones específicas. Este trámite legal puede costar más que el valor de las acciones mismas.
3. Altas comisiones y apertura de cuentas
Las casas de bolsa no operan gratis. Para procesar tu solicitud, muchas veces te obligan a abrir un contrato de intermediación bursátil que requiere mantener saldos mínimos altos y cobra comisiones por custodia y mantenimiento de cuenta, mermando tus ganancias.
¿Por qué es mejor vender acciones Telmex a una empresa privada especializada?
Ante la inoperancia del sistema bancario para este trámite específico, han surgido empresas privadas formales y despachos jurídicos que se dedican exclusivamente a la compra de títulos antiguos. Hacerlo por esta vía ofrece ventajas claras:
- Liquidez inmediata: La principal ventaja. En lugar de esperar meses para que el banco valide el documento, las empresas especializadas evalúan el papel en el momento y te pagan en uno o dos días (a veces el mismo día).
- Ellos absorben el riesgo y el trámite legal: Si las acciones están a nombre de un familiar fallecido, estas empresas suelen comprar los “derechos de litigio” o realizan contratos de cesión de derechos. Ellos se encargan de lidiar con la burocracia bancaria y los juicios de sucesión posteriormente; tú te llevas el dinero en efectivo al instante.
- Cotizaciones transparentes basadas en el mercado físico: Al no cotizar en bolsa desde 2012, los precios de acciones Telmex en papel dependen de la oferta y la demanda del mercado secundario. Una empresa especializada te dará una oferta clara basada en el número de cupones, el año de emisión y la serie de tu documento, sin comisiones de cuenta ocultas.
Consejos para elegir una empresa compradora segura
Si bien vender acciones Telmex a una empresa privada es mucho más ágil, es vital hacerlo con precaución para evitar estafas. Asegúrate de seguir estas reglas:
- Huye de los “coyotes” informales: No vendas tus documentos a personas que te aborden en la calle afuera de los bancos. Busca empresas o despachos constituidos, con oficinas físicas comprobables y presencia digital (página web, reseñas de Google).
- No pagues por adelantado: Una empresa legítima que compra títulos antiguos de Teléfonos de México no te pedirá dinero previo por “gastos de investigación” o “trámites”. El negocio de ellos es comprarte el título; si te piden dinero antes de pagarte, es una señal de alerta.
En conclusión, aunque cotizar acciones Telmex en Inbursa suene como la ruta oficial, en la práctica es un camino lleno de fricciones y gastos. Optar por un comprador privado formal te ahorrará dolores de cabeza, meses de espera y te permitirá monetizar ese hallazgo familiar de manera rápida y segura.
Visita nuestro directorio de empresas verificadas para la cotización y compra de acciones telmex, entra y compara: https://www.accionbursatil.com.mx/cotizar-acciones-telmex
EL FUTURO DE LA IA EN LA INDUSTRIA ASEGURADORA: DE LA EXPERIMENTACIÓN A LA REINVENCIÓN DEL MODELO DE NEGOCIO
La IA ya no es promesa para el sector asegurador; es un diferenciador competitivo real. Desde la gestión de siniestros hasta la suscripción y la experiencia del cliente, la IA está reconfigurando procesos completos. Ahora, la pregunta para las aseguradoras no es si deben adoptar la IA, sino cómo transformarse con ella para no quedarse atrás.
La inteligencia artificial ha dejado de ser una herramienta experimental para convertirse en un agente estructural de transformación en la industria aseguradora. Como ocurrió con la Revolución Industrial o la digitalización impulsada por Internet, la IA (especialmente la IA generativa y la IA agéntica) está redefiniendo la forma en que las aseguradoras asumen riesgos, gestionan siniestros, interactúan con clientes y estructuran sus modelos operativos.
Sin embargo, el informe “The future of AI in the insurance industry”, publicado por McKinsey & Company, asegura que solo unas pocas aseguradoras han extraído un valor extraordinario de la IA para obtener una ventaja competitiva. Por ello, advierte que, “unirse a ellas, requiere un enfoque estratégico e integral que transforme la empresa”. Y no lo dice por retórica; lo respaldan historias reales, con resultados financieros y operativos concretos.
En Reino Unido, ejemplifica, Aviva implementó más de 80 modelos de IA en su área de siniestros. El impacto fue medible: reducción de 23 días en la evaluación de responsabilidad en casos complejos, mejora del 30% en la asignación adecuada de siniestros a equipos especializados y disminución del 65% en quejas de clientes. Además, la transformación del área de siniestros de autos generó ahorros superiores a 60 millones de libras en 2024.
Por otro lado, una aseguradora que apostó por la automatización inteligente en ventas logró que el 80% de sus transacciones se realizarán en línea tras la transformación digital impulsada por IA. Mejor aún, la satisfacción del cliente (medida por la probabilidad de recomendación) aumentó un 30 por ciento.
Si se consideran estos casos, no sorprende que el informe señala que, en los últimos cinco años, “las aseguradoras líderes en IA han generado un retorno total de los accionistas 6.1 veces superior al de las rezagadas en IA”.
¿CÓMO Y EN QUÉ ÁREAS LA IA ESTÁ TRANSFORMANDO A LA INDUSTRIA ASEGURADORA?
El informe de McKinsey explica que la transformación que hoy vive el sector asegurador no se da por moda tecnológica, sino que responde a tres fuerzas estructurales:
- Cambio en expectativas del cliente.
- Complejidad creciente del riesgo.
- Presión sobre la economía unitaria del negocio.
Y explica que la IA está reconfigurando dominios completos del negocio:
- Suscripción y pricing. La IA mejora la evaluación de riesgo mediante análisis de datos estructurados y no estructurados (historiales médicos, reportes técnicos, imágenes satelitales). También la IA agéntica puede crear perfiles integrales de riesgo, sugerir estructuras de pólizas y validar cumplimiento normativo en un flujo integrado.
Siniestros. La IA permite triage automatizado, evaluación de daños por imagen, detección avanzada de fraude y cálculo dinámico de indemnizaciones. ¿Su impacto? Mejoras de 3 a 5% en precisión de siniestros, así como significativas reducciones en tiempos de gestión.
Ventas y distribución. Modelos de propensión y copilotos comerciales incrementan las tasas de conversión entre 10 y 20%, así como crecimiento de primas de 10% a 15% en transformaciones de dominio completas.
Funciones administrativas. La IA generativa ha reducido, en algunos casos, en más del 50% los costos asociados a modernización de sistemas heredados y aumentado más del 50% la eficiencia en tareas de codificación.
Arquitectura tecnológica y reutilización. Una de las innovaciones estratégicas de la IA es la creación de componentes reutilizables. Por ejemplo, un motor de clasificación documental desarrollado para suscripción puede aplicarse en siniestros o gestión de pólizas, lo que convierte a la IA en una capacidad escalable y no en proyectos aislados.
RECOMENDACIONES PARA UNA ADOPCIÓN EXITOSA DE LA IA EN EL SECTOR ASEGURADOR
En su informe McKinsey precisa que, para generar valor comercial duradero a partir de la IA, las aseguradoras deben definir una “visión audaz y a nivel empresarial sobre el potencial de la IA y reconfigurar a fondo su forma de operar”. Concretamente, hace cinco recomendaciones:
- Alinear a la alta dirección bajo una visión orientada a valor. La IA debe concebirse como transformación empresarial, no como proyecto tecnológico. Se recomienda priorizar uno a tres dominios estratégicos y transformarlos de extremo a extremo, vinculando la iniciativa a KPIs claros: reducción de cancelación de clientes, mejora del ratio combinado, crecimiento de primas, reducción de costos de adquisición.
- Adoptar un enfoque basado en dominios. La transformación por dominios permite sinergias en datos, sistemas y gestión del cambio. Un dominio transformado puede generar mejoras de dos dígitos en resultados.
- Construir talento digital interno. Las aseguradoras líderes mantienen entre 70 y 80% de talento digital interno. Además deben prepararse para un entorno donde la fuerza laboral estará compuesta por humanos y agentes de IA colaborando.
- Modernizar infraestructura y datos. Toda IA depende de datos. Evaluar calidad, gobernanza y disponibilidad es indispensable. Infraestructura híbrida en la nube y arquitecturas modulares permiten escalar sin generar el “legado del mañana”.
- Invertir en gestión del cambio. Por cada dólar invertido en desarrollo tecnológico, se sugiere invertir otro en adopción. Además, no basta con tener modelos sofisticados; se necesita que los empleados los integren en su práctica diaria y asuman corresponsabilidad en su mejora continua.
LA GESTIÓN DEL CAMBIO COMO DIFERENCIADOR ESTRATÉGICO
El informe es claro en decir que la IA no sustituye el juicio humano en seguros; lo amplifica y sistematiza. En un sector cuya esencia es comprender el riesgo y acompañar a personas en momentos críticos, la combinación de precisión analítica y empatía automatizada redefine el estándar de servicio.
Asimismo, sostiene que el futuro de la IA en la industria aseguradora no es incremental; es estructural. Por ello, asegura que las empresas que integren la IA en el núcleo de su modelo operativo, que conviertan su experiencia técnica en propiedad intelectual codificada en sistemas idénticos, y que gestionen el cambio organizacional con disciplina estratégica, marcarán la pauta en rentabilidad, eficiencia y experiencia del cliente.
Por lo que se ve, la ventana de oportunidad aún está abierta, pero se estrecha con rapidez.
Como aliados estratégicos de las aseguradoras, en SINESTRY nos hemos montado sobre la gran ola de la IA para fortalecer la gestión especializada de siniestros y acompañarlas en esta nueva etapa de evolución tecnológica y operativa.
DAÑOS COLATERALES TRAS LA DETENCIÓN DE “EL MENCHO”: IMPACTO PATRIMONIAL Y LECCIONES PARA LA GESTIÓN DE SINIESTROS EN MÉXICO
La detención de Nemesio Oseguera, en Tapalpa, Jalisco, detonó una cadena de bloqueos, incendios y afectaciones en distintos puntos del país, que trascendieron lo policial para convertirse en un fenómeno de riesgo patrimonial. El caso deja lecciones críticas sobre continuidad operativa, coberturas y gestión masiva de siniestros para asegurados, aseguradoras y autoridades públicas.
La mañana del 22 de febrero, la tranquilidad del “Pueblo Mágico” de Tapalpa, Jalisco, se fracturó de un momento a otro. Y es que el despliegue de fuerzas federales en la detención de Nemesio Oseguera Cervantes, alias “El Mencho”, (identificado como líder del Cártel Jalisco Nueva Generación) provocó una violenta reacción, desatándose una secuencia de narcobloqueos y actos de violencia que derivaron en daños patrimoniales a vehículos, unidades de transporte de carga, establecimientos comerciales, así como destrucción de infraestructura pública y paro de actividades económicas.
El patrón no fue aislado ni tampoco focalizado en Jalisco. Reporte de autoridades y cobertura de medios nacionales documentaron que los incidentes se extendieron en cuestión de horas en al menos 20 entidades del país.
El golpe económico y la activación de pólizas fue inmediata, al menos en el caso de vehículos robados. De hecho, la Asociación Mexicana de Seguros (AMIS), en voz de su directora, Norma Alicia Rosas, informó que, tan solo entre el domingo 22 de febrero y el martes 24 de febrero, fueron robados 631 vehículos asegurados, 92% de ellos en los estados de Jalisco, Michoacán y Nayarit.
Por su parte, la Confederación de Cámaras Nacionales de Comercio, Servicios y Turismo dijo que, el operativo de seguridad en el que murió “El Mencho” y la posterior jornada de violencia en diversos estados de la República Mexicana, habría ocasionado pérdidas preliminares estimadas entre los 87.47 y 116 millones de dólares. Fue, por lo tanto, una perturbación económica con impacto multisectorial, caracterizado por una alta concentración de daños.
Desde la óptica de gestión de riesgos, este caso es un ejemplo paradigmático de cómo un evento de seguridad pública escala rápidamente a un fenómeno de siniestralidad patrimonial que se manifiesta en múltiples ramos aseguradores y que tiene un impacto nacional. A partir de esta premisa, es posible analizar cuatro ejes estratégicos: continuidad operativa, tipología de coberturas, gestión masiva de reclamaciones, y lecciones estructurales para asegurados, aseguradoras y autoridades.
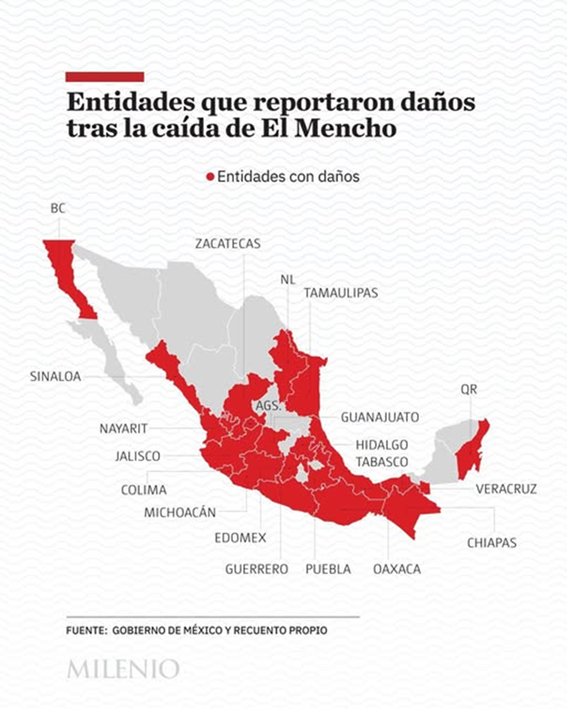
Fuente: Milenio
CONTINUIDAD OPERATIVA: DEL PLAN A LA ACCIÓN
Horas después de los hechos, la AMIS emitió un comunicado en el que señaló que “las instituciones aseguradoras mantienen activos sus protocolos de atención a siniestros y continuidad operativa, con el objetivo de garantizar el servicio oportuno a los asegurados que hayan sufrido afectaciones en su patrimonio”. Más que una declaración, la postura del gremio fue la de reflejar un modelo operativo que contempla la continuidad de funciones críticas incluso en contextos de violencia social, y que se alinea con prácticas de continuidad de negocio adoptadas en mercados maduros de seguros.
La continuidad operativa en seguros implica la capacidad de mantener funciones críticas (recepción de avisos, evaluación de daños, autorización de pagos, atención a clientes) incluso bajo condiciones de alteración del orden público. En eventos como el originado en Tapalpa, efectivamente, los retos fueron múltiples: restricción de movilidad para ajustadores, riesgos de seguridad en campo, cortes intermitentes de comunicación o saturación de líneas de atención.
Pero, lamentablemente, el país se mueve en un escenario de inseguridad. “De hecho, el informe “Global Risks Report”, del Foro Económico Mundial, reconoce que la delincuencia y actividades económicas ilícitas es el segundo riesgo que más preocupa a los empresarios de México. Por lo tanto, la resiliencia debe implicar redireccionamiento inteligente de cargas de trabajo, escenarios de acceso restringido, coordinación con autoridades de seguridad, y uso intensivo de herramientas digitales.
TIPOLOGÍA DE COBERTURAS: ENCUADRE TÉCNICO DEL DAÑO PATRIMONIAL
En términos aseguradores, los daños derivados de bloqueos o actos de violencia pueden encuadrarse, según el clausulado específico, dentro de coberturas de daños materiales por incendio, vandalismo o actos maliciosos. En seguros de automóviles, las pólizas de cobertura amplia suelen incluir protección contra incendio y daños materiales; en comercios, las pólizas multirriesgo contemplan daños al inmueble y, en uno casos, pérdida de ingresos por interrupción de negocios.
La precisión técnica es fundamental. En seguros de autos, no todos los asegurados cuentan con cobertura amplia; quienes tienen únicamente responsabilidad civil no estarán protegidos frente a daños propios. Para establecimientos comerciales, la existencia —o ausencia— de cobertura de interrupción de negocios puede marcar la diferencia entre una recuperación rápida o una crisis de liquidez.
Sin embargo, aquí surge un punto crítico para la cultura del riesgo en México, porque la penetración del seguro en el país se sitúa en torno a 2.3% del PIB, según cifras de la AMIS. Esta brecha implica, en los hechos, que una proporción considerable de activos expuestos a eventos de inseguridad no cuenta con respaldo financiero asegurador.
GESTIÓN MASIVA DE RECLAMACIONES: CUANDO LA FRECUENCIA SE CONCENTRA
Hechos de violencia social, como los desatados el “domingo negro”, no suelen generar la misma cantidad de reclamos que un desastre natural de gran escala, aunque sí pueden producir alta frecuencia de siniestros en zonas específicas y en cortos periodos de tiempo. Sin embargo, este tipo de riesgos exige capacidades similares a las desplegadas en desastres naturales: recepción simultánea de múltiples avisos, priorización de casos y trazabilidad de cada expediente.
Aquí emerge la relevancia de los sistemas especializados de gestión de siniestros como el de SINESTRY. También, plataformas que permitan georreferenciar daños, cargar evidencia digital, automatizar validaciones de póliza y generar reportes en tiempo real ofrecen una ventaja operativa crítica. Además, la digitalización reduce tiempos de ciclo y minimiza desplazamientos innecesarios en contextos donde la seguridad puede estar comprometida.
Asimismo, la gestión masiva necesita coordinación con autoridades locales. Para validar circunstancias de los hechos (por ejemplo, si un vehículo fue dañado en un bloqueo específico) la existencia de reportes oficiales facilita la determinación de cobertura y evita controversias posteriores. La interoperabilidad de datos, respetando marcos de protección de información, se convierte, en consecuencia, en un activo estratégico.
LECCIONES PARA ASEGURADOS, ASEGURADORAS Y AUTORIDADES: IMPREVISIBILIDAD TEMPORAL, PREVISIBILIDAD ESTRUCTURAL
El 22 de febrero no estaba marcado en ningún calendario financiero. No obstante, como categoría de riesgo, la violencia social es estructuralmente previsible en un país con dinámicas complejas de seguridad. La fecha es incierta; la exposición no lo es, por lo que este caso deja lecciones a varios actores para reducir problemas posteriores:
Para asegurados
- Revisar condiciones generales, sumas aseguradas y deducibles antes de que ocurra el siniestro.
- Documentar el estado del vehículo o del negocio.
- Mantener facturas digitalizadas.
- Conocer los canales de aviso inmediato.
Para aseguradoras
- Revisar y actualizar modelos de riesgos que incluyan escenarios de violencia social y disturbios civiles como una categoría de exposición real.
- Fortalecer protocolos de comunicación inmediata con asegurados y canales alternos cuando los centros tradicionales están saturados o inaccesibles.
- Capacitar ajustadores regionales y establecer equipos de respuesta rápida con acceso seguro y prioridad de movilidad.
Para autoridades responsables de gestión de riesgos
- Establecer mecanismos de colaboración con el sector asegurador para compartir datos de eventos en curso que permitan validar siniestros.
- Crear estímulos que incentiven coberturas adecuadas para negocios y flotas de autos en zonas con mayor exposición.
- Incluir herramientas de resiliencia financiera en estrategias de desarrollo local.
La gran lección para todos: la violencia puede ser imprevisible en su detonador; la preparación no debería de serlo.
En escenarios donde la frecuencia se concentra y la complejidad técnica aumenta, tanto el sector público como el asegurador pueden confiar en la experiencia y capacidades de SINESTRY en la externalización y gestión especializada de siniestros de alto impacto y alto volumen. ¡Contrata a SINESTRY!
Guía Completa: Cómo Cotizar y Vender tus Antiguas Acciones Telmex de Forma Segura
Si al limpiar el baúl de los recuerdos de tus padres o abuelos encontraste antiguos documentos de Teléfonos de México, es probable que tengas dinero en las manos. Durante décadas, al contratar una línea telefónica, los usuarios recibían títulos de la compañía. Hoy en día, muchas personas buscan liquidar estos documentos, pero existe mucha desinformación al respecto.
En este artículo te explicaremos cómo vender acciones Telmex, qué factores definen su valor actual y por qué acudir a instituciones formales es tu mejor opción.
¿De qué dependen los precios de acciones Telmex en la actualidad?
A diferencia de las acciones comunes que puedes revisar en tiempo real en una app de inversiones, las antiguas acciones físicas de Telmex requieren un análisis particular. Teléfonos de México dejó de cotizar en la Bolsa Mexicana de Valores (BMV) en 2012, por lo que su valor ya no se calcula de la misma manera pública.
Los precios de acciones Telmex varían drásticamente y dependen principalmente de tres factores técnicos que vienen impresos en tu documento:
- El número de acciones que ampara el título: Un solo papel puede amparar 10, 100 o hasta miles de acciones.
- Los cupones adheridos: Las hojas de los títulos vienen con pequeños recuadros llamados cupones. Cuantos más cupones sin cobrar tenga el documento, mayor será su valor, ya que representan dividendos no reclamados.
- El tipo de acción: Existen diferentes series y clasificaciones (al portador, nominativas, etc.) que influyen en la valuación final.
Lectura recomendada: Para entender más a fondo el contexto histórico y el valor de estos papeles, te sugerimos leer este excelente análisis de Expansión: ¿Cuánto valen las antiguas acciones de Telmex?
Paso a paso: Cómo cotizar acciones Telmex en Inbursa
Al ser Grupo Financiero Inbursa parte del mismo conglomerado que Telmex (Grupo Carso), esta institución bancaria e Inversora Bursátil (su Casa de Bolsa) han sido históricamente el canal más seguro y directo para hacer este trámite.
Para cotizar acciones Telmex en Inbursa, debes seguir estos pasos:
- Identifica tus documentos: Reúne todos los títulos físicos y asegúrate de que estén en buen estado (que los números de folio y cupones sean legibles). Si están a nombre de un familiar fallecido, necesitarás el testamento o documento de sucesión de derechos.
- Acude a una sucursal con área fiduciaria o patrimonial: No todas las ventanillas normales de banco manejan este trámite. Es recomendable llamar antes a la sucursal de Inbursa más cercana o a Inversora Bursátil para confirmar que cuentan con un asesor capacitado en estos títulos.
- Presenta tu identificación y RFC: Lleva contigo una identificación oficial vigente, comprobante de domicilio reciente y tu Constancia de Situación Fiscal.
- Solicita la valuación: El ejecutivo ingresará los folios de tus títulos y el número de cupones para darte una cotización exacta basada en las condiciones de recompra actuales del grupo.
Consejos clave al vender acciones Telmex
Si la cotización te convence y decides proceder, es vital mantenerte alerta. El mercado de compra y venta de estos títulos físicos atrae a muchos intermediarios informales (conocidos popularmente como “coyotes”).
Para vender acciones Telmex de manera segura y sin riesgos, ten en cuenta lo siguiente:
1. Analiza Accionbursatil.com.mx Directorio de empresas de acciones telmex
En internet y en los alrededores de ciertas zonas financieras, encontrarás personas ofreciendo dinero en efectivo inmediato por tus acciones. No todas las firmas de compra de acciones telmex antiguas son reales, por eso en Accion Bursátil te presentamos las mejores empresas para cotizar y comprar tus acciones de teléfono de mexico antiguas, escoge dentro de nuestra múltiple selección de empresas las cuales no cobran comisiones y te dan el mejor precio del mercado aqui puedes ver nuestro directorio de empresas: https://www.accionbursatil.com.mx/cotizar-acciones-telmex
2. Exige transparencia
El depósito se hará directamente a una cuenta bancaria a tu nombre mediante una transferencia rastreable (SPEI), brindándote total seguridad fiscal y legal.
3. Considera el factor tiempo
El proceso de validación formal puede tardar desde un par de días hasta un par de semanas, especialmente si los títulos requieren un proceso de actualización de titularidad. Ten paciencia; la seguridad de tu dinero vale la espera.
Visita https://www.accionbursatil.com.mx/cotizar-acciones-telmex
LOS 10 PRINCIPALES RIESGOS QUE MARCARÁN LA PRÓXIMA DÉCADA DEL MUNDO Y DE MÉXICO
El mundo enfrenta una convergencia inédita de riesgos que ya no pueden analizarse de forma aislada. El Informe de Riesgos Futuros 2025, de AXA, advierte que los eventos extremos, tecnológicos, sociales y geopolíticos están redefiniendo el mapa global del riesgo. Comprenderlos hoy es clave para gestionar los impactos de mañana.
Comprender y anticipar los riesgos se ha convertido en un imperativo estratégico para gobiernos, empresas y sociedad. Más aún en un entorno de “policrisis”, donde conviven e interactúan simultáneamente diversos riesgos. Partiendo de esta premisa, el Informe sobre Riesgos Futuros 2025, publicado por AXA, revela que los riesgos no solo se multiplican, sino que se interconectan, amplificando sus efectos y erosionando la capacidad de respuesta institucional y social.
Desde hace 12 años, AXA elabora este informe para identificar, comparar y analizar las principales amenazas que podrían afectar a la sociedad en un horizonte de cinco a diez años. La encuesta recoge la percepción de 3,600 expertos de 57 países, así como la visión de la población general, a través de 23,000 personas en 18 países, permitiendo contrastar el análisis técnico con la percepción social del riesgo.
La edición 2025 del informe se inscribe en un contexto particularmente complejo, donde está presente el aumento de la polarización social, la fragmentación política y la pérdida de confianza en la capacidad de las autoridades públicas para gestionar crisis sistémicas. De ahí que Thomas Buberl, CEO de AXA, sostenga que “los desafíos globales requieren una cooperación internacional más estructurada y una regulación mejorada”.
LOS 10 PRINCIPALES RIESGOS FUTUROS QUE ENFRENTARÁ EL MUNDO
El informe identifica un conjunto de riesgos, que aunque diferentes en naturaleza, comparten una característica esencial: su interdependencia. Lejos de presentarse aisladamente, estos riesgos se refuerzan mutuamente, generando efectos en cascada que aumentan la vulnerabilidad global.
- Cambio climático
Por quinto año consecutivo, ocupa el primer lugar en la clasificación de riesgos y tanto expertos como la población general lo identifican como la amenaza más significativa a mediano plazo. El 66% de los expertos y el 75% de la población dicen sentirse vulnerables a sus efectos en la vida cotidiana, particularmente por la destrucción de infraestructuras y propiedades derivadas de desastres naturales cada vez más frecuentes e intensos.
- Inestabilidad geopolítica
El informe revela una percepción elevada de riesgo de conflicto armado a gran escala: el 84% de los expertos y el 79% de la población cree que existe una significativa probabilidad de que las tensiones actuales deriven en una guerra global. Este riesgo se asocia íntimamente con disrupciones económicas, crisis energéticas y aumento de la inseguridad global.
- Ciberseguridad
El 71% de los expertos y el 70% de la población se sienten vulnerables ante ataques cibernéticos, y su principal preocupación es la guerra cibernética, especialmente en regiones con alta digitalización. Este riesgo se amplifica por la creciente dependencia de infraestructuras digitales críticas.
- Riesgos asociados a la inteligencia artificial y el big data
La principal preocupación sobre estas tecnologías es que amenacen los derechos, intereses y autonomía humana. Un 54% de los expertos considera que los riesgos éticos vinculados a la IA están surgiendo a un ritmo sin precedentes, superando la capacidad regulatoria actual.
- Tensiones y movimientos sociales
Son riesgos alimentados por desigualdades económicas, polarización política y desinformación. Según el informe, el 74% de los expertos percibe una profunda división social, debilitando la capacidad de acción colectiva y la confianza en las instituciones.
- Recursos naturales y biodiversidad
La degradación de recursos naturales, incluida la escasez de agua y alimentos, aparece vinculada directamente al cambio climático y a la inestabilidad social, reforzando conflictos y migraciones.
- Riesgos macroeconómicos
Estos riesgos regresan al top 10, impulsados por guerras comerciales, inflación persistente y endeudamiento público. Solo el 21% de los expertos opina que las autoridades están preparadas para enfrentar una crisis macroeconómica severa, lo incrementa la percepción de vulnerabilidad sistémica.
- Riesgos energéticos
Aunque bajan en la clasificación, estos riesgos son aún relevantes. El aumento de la demanda, la volatilidad de precios y la transición energética incompleta, generan vulnerabilidades estructurales, especialmente en economías dependientes de combustibles fósiles.
- Inestabilidad financiera
La principal motivación para elegir este riesgo fue el temor a un fallo sistémico en el mercado financiero. Por ello, los expertos dicen que la autoridad pública debería mejorar los marcos de gobernanza de riesgos y fortalecer las regulaciones y sanciones.
- Cambios demográficos
Por primera vez, ingresan al top 10, ya que el envejecimiento poblacional y la disminución de la tasa de natalidad presionan los sistemas de salud y pensiones. De hecho, el 80% de los expertos anticipa un riesgo de colapso de los sistemas de pensiones en la próxima década.
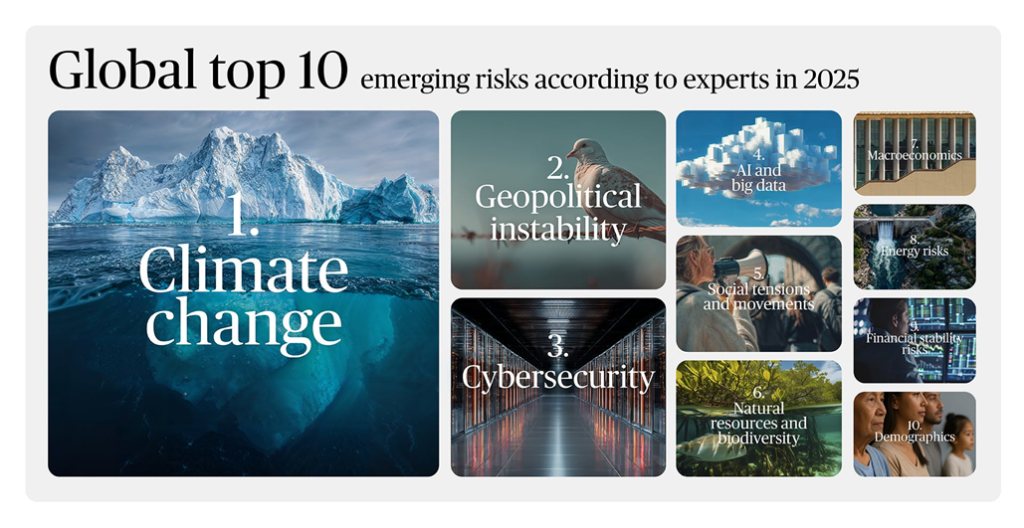
Fuente: Informe sobre Riesgos Futuros 2025
LOS 10 PRINCIPALES RIESGOS QUE ENFRENTARÁ MÉXICO EN EL FUTURO
En el caso de México, el informe de AXA (mediante el Radar de Riesgos) muestra una convergencia parcial con la percepción global, aunque con matices relevantes.
El cambio climático se mantiene como el principal riesgo percibido, particularmente por su impacto en desastres naturales, infraestructura y seguridad hídrica. Sin embargo, la población mexicana tiende a percibir con mayor intensidad los riesgos socioeconómicos y de gobernanza en comparación con el promedio global.
Entre los expertos en México, destacan el cambio climático, los riesgos cibernéticos, la inestabilidad geopolítica y las tensiones sociales como amenazas prioritarias. En cambio, la población general muestra más preocupación por la inseguridad económica, la inflación, la desigualdad y la capacidad del Estado para responder a crisis, reflejo de una experiencia cotidiana más directa de estos riesgos.
La diferencia principal radica en que, mientras los expertos enfatizan riesgos sistémicos de largo plazo, la población mexicana prioriza riesgos inmediatos que afectan el bienestar diario. Esta brecha de percepción coincide con uno de los hallazgos centrales del informe: la fragmentación social y la pérdida de valores comunes dificultan construir respuestas colectivas efectivas.
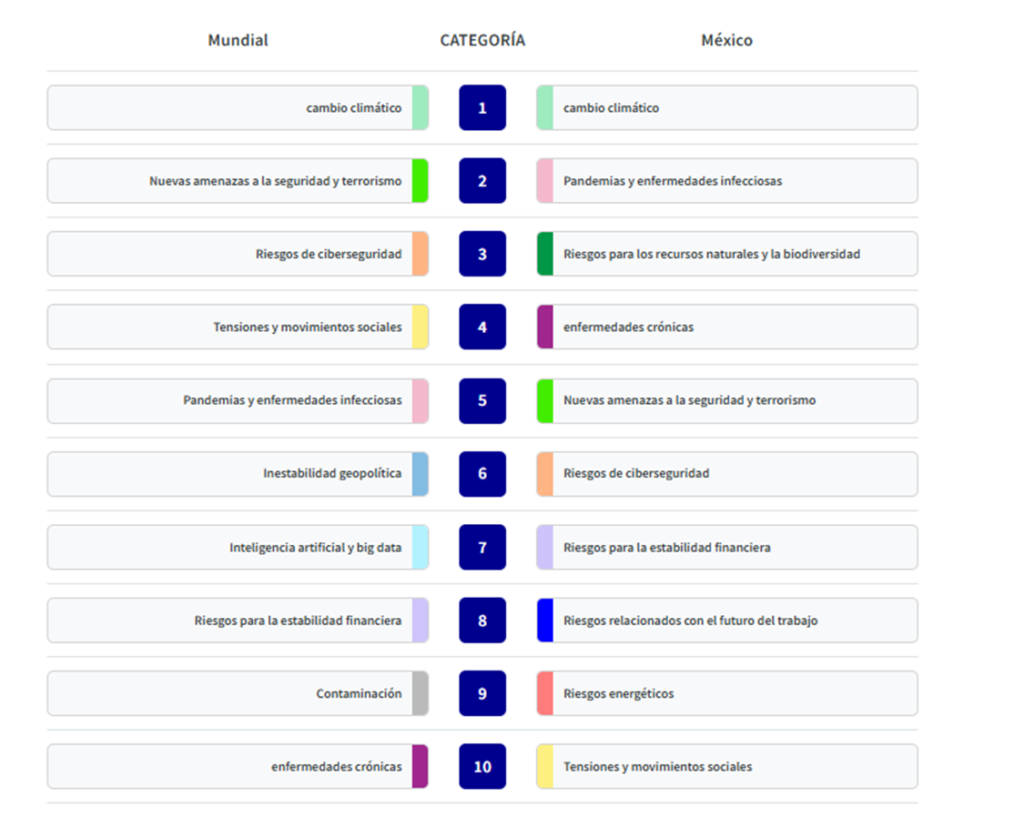
Fuente: Informe de Riesgos Futuros
PRINCIPALES ENSEÑANZAS Y ACCIONES NECESARIAS
El informe sobre Riesgos AXA 2025 arroja un par de enseñanzas clave. Primero, confirma que el mundo enfrenta una etapa de policrisis, donde los riesgos se refuerzan entre sí y superan la capacidad de respuesta de los enfoques tradicionales. Segundo, evidencia una brecha preocupante entre la magnitud de los riesgos y la preparación percibida de las autoridades públicas, especialmente en materia de cambio climático y estabilidad económica.
Frente a este panorama, el informe subraya la necesidad de acciones preventivas, inversión en innovación, fortalecimiento institucional y campañas de concientización social. También la colaboración público-privada surge como un eje central de la respuesta.
En síntesis, la anticipación, la cooperación y la prevención se consolidan como los pilares fundamentales para construir un futuro más seguro y sostenible, tanto en el ámbito global como nacional, donde los desafíos estructurales exigen respuestas coordinadas y de largo plazo.
Cuando el riesgo se materializa contar con SINESTRY, un experto en la gestión especializada de siniestros, marca la diferencia en la respuesta, el control y la recuperación. Línea de Atención de WhatsApp.
SINIESTROS ANTROPOGÉNICOS: CUANDO EL RIESGO VIENE DEL FACTOR HUMANO
El 18 de enero de 2026, un par de trenes de alta velocidad colisionaron en Adamuz, España, con un saldo fatal. El accidente volvió a colocar al factor humano en el centro del debate sobre infraestructura crítica. Para aseguradoras y entidades públicas, el caso ofrece lecciones clave sobre riesgo, prevención y gestión de siniestros antropogénicos.
El 18 de enero de 2026, dos trenes de alta velocidad colisionaron tras descarrilar en el término municipal de Adamuz, provincia de Córdoba, España. El siniestro involucró a un tren de la operadora privada Yryo, que cubría la ruta Málaga-Madrid, y un convoy Alva de Renfe que circulaba en sentido contrario, Madrid-Huelva.
El impacto fue devastador. Vagones volcados, estructuras metálicas retorcidas y decenas de pasajeros atrapados definieron las primeras horas del siniestro, que obligó a desplegar un operativo de emergencia sin precedentes en la zona. Según los primeros reportes oficiales, el saldo fue de 46 personas y más de un centenar de heridos.
La gravedad del accidente lo colocó rápidamente en la historia reciente del transporte ferroviario español. Medios nacionales afirmaron que se trató del primer accidente con víctimas mortales en la red de alta velocidad española desde 1992, lo que reavivó el debate público sobre el estado del mantenimiento ferroviario, los sistemas de control y la supervisión técnica de infraestructuras críticas.
En los días posteriores, las investigaciones preliminares apuntaron a posibles fallos en la infraestructura ferroviaria, sin descartar errores humanos asociados al mantenimiento, supervisión o gestión operativa. El consenso inicial fue claro. Se trató de un evento ligado al funcionamiento de un sistema diseñado, operado y controlado por personas. Así las cosas, desde la óptica de la gestión de riesgos, este accidente es un ejemplo claro de siniestro antropogénico, donde el factor humano (directo o indirecto) se coloca en el centro del análisis causal.
Fuente: El Mundo
¿QUÉ ES UN SINIESTRO ANTROPOGÉNICO Y EN QUÉ SE DIFERENCÍA DE OTROS SINIESTROS?
Un siniestro antropogénico se define como aquel evento adverso cuya principal causa está asociada a la actividad humana, ya sea por acción directa, negligencia, error técnico, fallo de diseño o deficiencias en procesos de operación y mantenimientos. A diferencia de los siniestros naturales que se originan en fenómenos físicos como terremotos, huracanes o erupciones volcánicas, este tipo de siniestros tienen una característica particular: son potencialmente prevenibles mediante políticas públicas, controles técnicos, ingeniería adecuada y sistemas de gestión de riesgos.
Según el investigador Dr. M.K. Jha, los siniestros antropogénicos pueden distinguirse entre:
- Siniestros tecnológicos. Como accidentes industriales, ferroviarios, aéreos, nucleares o fallos en infraestructuras críticas.
- Siniestros sociotécnicos o sociológicos. Relacionados con comportamientos humanos, violencia, terrorismo o disturbios, donde la interacción social es determinante.
Si se considera esta clasificación, el accidente ferroviario de Adamuz encaja a la medida en la categoría de siniestro tecnológico antropogénico, porque su origen está vinculado al diseño, operación y mantenimiento de una infraestructura crítica, aspectos directamente bajo control humano.
Fuente: Infobae
¿CUÁLES SON LAS REPERCUSIONES DE LOS SINIESTROS ANTROPOGÉNICOS PARA EL SECTOR ASEGURADOR Y PÚBLICO?
Los siniestros antropogénicos representan un reto técnico y financiero para el sector asegurador y público por varias razones:
- Impacto en el sector asegurador
- Riesgo de concentración y correlación. A diferencia de los desastres naturales que pueden estar regionalizados, muchos siniestros antropogénicos afectan infraestructuras interconectadas, generando pérdidas correlacionadas que pueden comprometer carteras enteras de riesgo.
- Evaluación de causa y responsabilidad. El análisis de causas en siniestros antropogénicos suele ser más complejo, lo que implica la determinación de culpa, negligencia y responsabilidades contractuales. Esto afecta la reserva de siniestros y la estimación de probabilidades de ocurrencia, exigiendo modelos más sofisticados de análisis forense y estadístico.
- Costos de reconstrucción e indemnización. Los siniestros tecnológicos y humanos pueden implicar daños materiales extensos, interrupciones operativas y pérdidas de negocio elevadas. Ello exige a las aseguradoras productos de cobertura con límites adecuados, cláusulas de exclusión bien definidas y primas que reflejen mejor la complejidad del riesgo.
- Litigios y disputas. Los eventos antropogénicos suelen generar debates legales complejos sobre negligencia, diseño, mantenimiento e inspección, prolongando los procesos de reclamación y aumentando costos administrativos.
- Impacto en el sector público
- Políticas públicas de seguridad y regulación. Eventos como accidentes ferroviarios exigen revisiones de protocolos de inspección, prácticas de mantenimiento y fiscalización de concesiones, lo que puede demandar reformas normativas y fortalecimiento de entes reguladores.
- Costos sociales y sanitarios. Además de los daños materiales hay un impacto directo en el sistema de salud pública, servicios de emergencia, y apoyo a víctimas, lo que implica presupuestos extraordinarios y planificación de respuesta integral.
- Confianza ciudadana. Un siniestro antropogénico asociado a fallos de gestión o negligencia afecta la opinión pública sobre la efectividad del Estado para proteger a sus ciudadanos, lo que puede traer implicaciones políticas y sociales.
LECCIONES PARA GESTIONAR LOS SINIESTROS ANTROPOGÉNICOS
Del caso del descarrilamiento de dos trenes en Adamuz puede desprenderse una reflexión que aplica a nivel mundial: la gestión de siniestros antropogénicos demanda un enfoque que vaya más allá de la respuesta a eventos naturales. En ese sentido, las entidades públicas y las aseguradoras deben fortalecer la capacidad de gestión de riesgos derivados de complejas redes tecnológicas y de infraestructura, incluyendo metodologías avanzadas de análisis de falla, modelos de fragilidad, sistemas de supervisión en tiempo real y protocolos basados en evidencia.
Las lecciones del accidente ferroviario de España subrayan que la prevención y mitigación de siniestros antropogénicos dependen tanto de la robustez material de infraestructuras como de la solidez de los procesos institucionales de control, supervisión y toma de decisiones.
Esto implica que el sector asegurador debe desarrollar productos que integren mejores modelos de riesgo humano y tecnológico, mientras que el sector público debe fortalecer los mecanismos regulatorios, de inspección continua y de condición de cuentas técnica y social. El fin último tiene que ser: reducir la probabilidad, severidad e impacto de eventos donde el factor humano sea el eslabón más crítico de la cadena de riesgo.
Por nuestra amplia experiencia en la gestión integral de siniestros antropogénicos de alto impacto para aseguradoras y entidades públicas, en SINESTRY podemos apoyar a su organización ante los riesgos donde el factor humano marca la diferencia. ¡Contacta a Ventas!
LOS 10 RIESGOS GLOBALES QUE HOY DESAFÍAN A LAS ORGANIZACIONES: DE LA AMENAZA A LA OPORTUNIDAD
El riesgo global ya no es un evento aislado ni una contingencia excepcional. Hoy, es un sistema complejo, interconectado y en constante evolución. Una encuesta de Aon revela cuáles son los principales riesgos globales que enfrentan las organizaciones y por qué gestionarlos de forma estratégica puede marcar la diferencia entre resistir o liderar.
Por años, la gestión de riesgos fue vista como una función técnica y muchas veces confinada a áreas operativas o de cumplimiento. Pero el entorno actual ha cambiado radicalmente esa percepción. Hoy, el riesgo es una narrativa transversal que atraviesa la estrategia, la reputación, las finanzas, la continuidad operativa. y la relación con clientes, reguladores y mercados.
La Encuesta Global de Gestión de Riesgos 2025, elaborada por Aon, confirma esta transformación. En su edición más reciente, la firma revela un patrón claro: los riesgos ya no actúan de forma independiente, sino que se superponen y amplifican entre sí. Es decir, un ciberataque puede derivar en interrupción de negocios, una crisis geopolítica puede detonar fallas en la cadena de suministro, un evento climático extremo puede convertirse en un problema de liquidez y reputación.
Como advierte Rob Cusack, Líder Global en Preparación y Gestión de Reclamaciones de Aon, “en la economía hiperconectada actual, una disrupción en cualquier lugar puede convertirse rápidamente en una crisis en todas partes”.
Bajo esta premisa, la encuesta no se limita a enumerar amenazas; también plantea una idea central para los responsables de gestión de riesgos: la complejidad, si se entiende y gestiona de forma integrada, puede convertirse en una oportunidad estratégica.
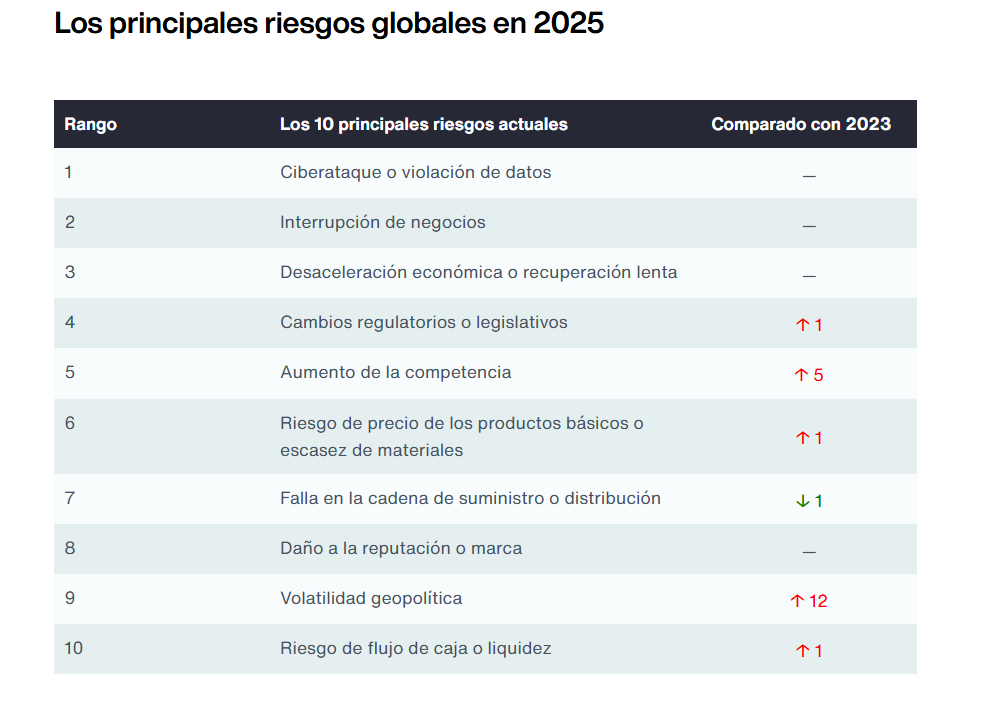
Fuente: Encuesta Global de Gestión de Riesgos 2025, Aon
- RIESGO CIBERNÉTICO: EL EPICENTRO DEL RIESGO GLOBAL
Ocupa el primer lugar en 2025 y se proyecta que mantenga esta posición hasta 2028. Este liderazgo refleja la creciente dependencia de las organizaciones respecto a la digitalización, la interconectividad y el uso intensivo de datos.
Hoy, los ciberataques no solo afectan sistemas informáticos; ponen en riesgo la continuidad del negocio, la estabilidad financiera, la reputación corporativa y la confianza de clientes e inversionistas. Por tratarse de un riesgo estratégico, Aon sugiere cuantificarlo, integrar la resiliencia cibernética en toda la organización y combinar personas, procesos y tecnología para transformar la seguridad digital en una ventaja competitiva.
- INTERRUPCIÓN DE NEGOCIOS: EL RIESGO SISTÉMICO DE UN MUNDO INTERCONECTADO
Se posiciona en el segundo riesgo global en 2025, aunque se espera que descienda en el ranking hacia 2028. Empero, este riesgo engloba una amplia gama de amenazas: ciberataques, desastres naturales, conflictos laborales, falta de infraestructura, crisis geopolítica y eventos climáticos extremos.
Aon advierte que, en un entorno global altamente interdependiente, una disrupción local puede escalar rápidamente, afectando cadenas de valor completas. Por ello, las organizaciones dedicadas a la gestión de riesgos necesitan de planes de continuidad vivos, revisados de forma constante y alineados con escenarios realistas y dinámicos.
- DESACELERACIÓN ECONÓMICA UN RIESGO PERSISTENTE
Ocupa el tercer lugar en 2025 y se proyecta que ascienda al segundo hacia 2028. Este riesgo está ligado a factores como la inflación, las tensiones comerciales, la volatilidad de los mercados financieros y la inestabilidad geopolítica.
Aon destaca que la resiliencia económica no se logra solo con medidas defensivas, sino mediante liquidez sólida, agilidad organizacional y una gestión estratégica de capital. Las organizaciones que logren adaptarse con rapidez, dice, estarán mejor posicionadas para atravesar ciclos adversos.
- CAMBIO REGULATORIO Y LEGISLATIVO: NAVEGAR LA INCERTIDUMBRE NORMATIVA
En 2025, se mantiene como el cuarto riesgo global. Las reformas en sostenibilidad, privacidad de datos, inteligencia artificial y transparencia salarial están redefiniendo las reglas del juego.
Aon señala que la complejidad regulatoria sitúa este riesgo entre las principales preocupaciones de las empresas globales. No obstante, subraya que una gestión proactiva del cumplimiento puede abrir oportunidades para empresas que se anticipen, desarrollen capacidades internas y participen activamente en el diálogo regulatorio.
- CRECIENTE COMPETENCIA: EL RIESGO DE QUEDARSE ATRÁS
Ocupa el quinto lugar en 2025 y se proyecta que suba al tercero en 2028. La disrupción tecnológica, la escasez de talento y la reconfiguración de cadenas globales están presionando a las organizaciones como nunca antes.
Para Ward Ching, Jefe de Soluciones Estratégicas e Innovación en Aon, “el futuro pertenece a las organizaciones que adopten modelos de negocios flexibles y con visión del futuro”. En ese sentido, las empresas que adopten modelos de negocio ágiles, fortalezcan su propuesta de valor y fomenten la lealtad del cliente podrán convertir la competencia en un catalizador de crecimiento.
- PRECIOS DE MATERIAS PRIMAS Y ESCASEZ DE MATERIALES: UN ENTORNO INCIERTO
Se ubica en el sexto lugar global en 2025 y muestra una tendencia ascendente. Tensiones geopolíticas, eventos climáticos extremos y disrupciones logísticas han incrementado la volatilidad de costos en sectores clave como energía, manufactura y alimentos.
Aon recomienda estrategias de diversificación de proveedores, análisis avanzado y soluciones de transferencia de riesgo para gestionar este riesgo.
- FALLA EN LA CADENA DE SUMINISTRO: LA NUEVA NORMALIDAD
Ocupa el séptimo lugar en 2025 y se espera que descienda en el ranking. Aun así, sigue siendo un riesgo estructural, especialmente en un entorno marcado por conflictos, fenómenos climáticos extremos y amenazas cibernéticas.
Aon enfatiza que las cadenas de suministro diseñadas solo para la eficiencia son vulnerables. El nuevo paradigma exige equilibrar eficiencia con resiliencia, priorizando la transparencia, la redundancia y la adaptabilidad.
- DAÑO A LA REPUTACIÓN O MARCA: EL RIESGO AMPLIFICADO
Se posiciona como el octavo riesgo global. En la era digital, la información se amplifica rápidamente y un incidente operativo puede escalar en cuestión de horas.
Aon señala la importancia de integrar la gestión del riesgo reputacional en su estrategia global, cuantificar su impacto potencial y establecer mecanismos preventivos que fortalezcan la confianza de los grupos de interés.
- VOLATILIDAD GEOPOLÍTICA: LO IMPREDECIBLE COMO CONSTANTE
Por primera vez desde 2007, la volatilidad geopolítica ingresa al top 10 de riesgos globales, con una tendencia clara al alza. Conflictos armados, elecciones polarizadas, tensiones comerciales y agitación comercial generan un entorno impredecible.
Aon recomienda un enfoque dinámico de toma de decisiones, apoyado en análisis de escenarios y transferencias de riesgos para enfrentar este desafío.
- FLUJO DE CAJA Y LIQUIDEZ: LA BASE DE LA RESILIENCIA
El riesgo de liquidez regresa al top 10 en 2025. La inflación, las tasas de interés fluctuantes y la competencia intensificada dificultan la previsión financiera.
Aon alerta que un flujo de caja deficiente puede paralizar operaciones y limitar la capacidad de inversión. Por ello insiste en la importancia de tecnologías financieras, prevención de fraude y estrategias de capital de trabajo para fortalecer la resiliencia.
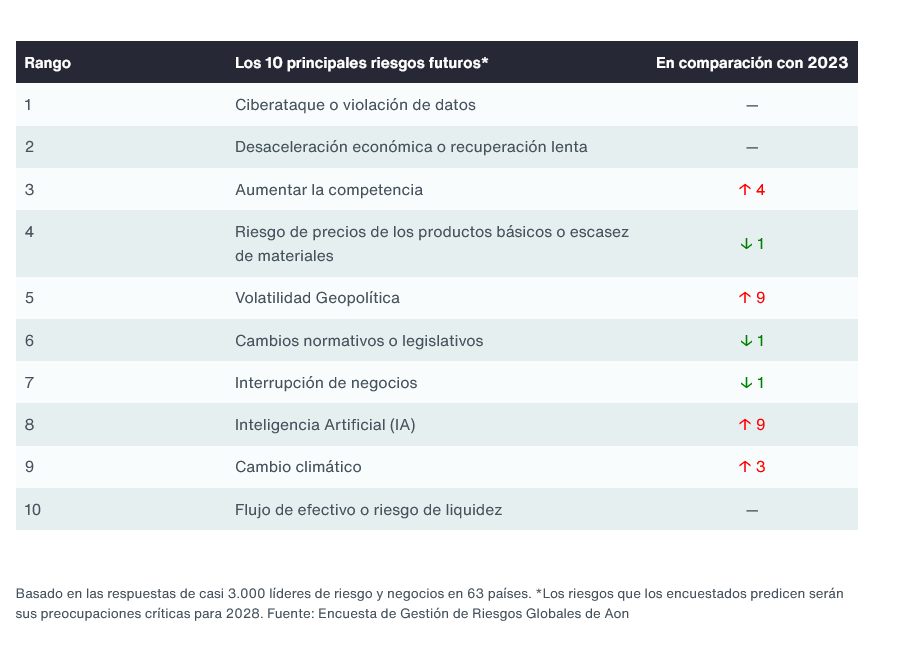
CONVERTIR LA VENTAJA EN OPORTUNIDAD
La encuesta de Aon deja una conclusión contundente: la gestión de riesgos ya no es una función de soporte, sino un pilar estratégico del liderazgo organizacional.
Las organizaciones que adopten un enfoque proactivo, basado en datos, gobernanza sólida y resiliencia transversal estarán mejor preparadas para enfrentar la incertidumbre y, también, podrán transformar la complejidad en una palanca de crecimiento sostenible. Así las cosas, la gestión de riesgos, lejos de ser un ejercicio defensivo, se consolida como un componente central de la estrategia empresarial moderna.
Por su experiencia, capacidad operativa y gestión profesional del siniestro, SINESTRY transforma la gestión del riesgo en una ventaja estratégica. ¡Contáctanos!
Venta de Acciones Telmex Segura y Rápida en México, Guía Contra Fraudes y el Proceso Legal 2026
El mercado de acciones de Telmex en 2026 sigue siendo un terreno fértil para la desinformación. Tras décadas de estar fuera de la pizarra pública, muchos tenedores de títulos físicos desconocen que sus documentos poseen un valor real que puede liquidarse de forma inmediata. Sin embargo, la falta de una cotización abierta facilita la aparición de estafas sofisticadas.
Esta guía técnica desglosa el proceso legal vigente, los mecanismos de seguridad financiera y cómo identificar intermediarios de confianza como Firme Capital para garantizar una transacción exitosa.
El Proceso Legal: De Título Físico a Capital Líquido
La venta de acciones de Telmex no es una simple transacción comercial; es un acto jurídico que requiere validación. El marco legal en México establece que el poseedor de un título de crédito debe acreditar su propiedad para ejercer sus derechos patrimoniales.
Pasos obligatorios para la venta legal
- Valuación Técnica: Se analizan los elementos del título: serie (AA, A o L), número de acciones amparadas y cupones adheridos. Los cupones son cruciales, ya que representan dividendos no cobrados que aumentan el valor final.
- Verificación de Autenticidad: Especialistas revisan sellos de seguridad y firmas para descartar falsificaciones.
- Formalización del Endoso: El titular debe firmar el reverso del documento (“en propiedad”) para transferir los derechos. En casos de montos elevados, esta formalización se recomienda realizarla ante un Notario Público.
- Liquidación Inmediata: El pago debe ser verificado mediante transferencia electrónica (SPEI) o cheque de caja antes de la entrega definitiva del documento original.
Guía Contra Fraudes: Cómo Proteger su Patrimonio
En 2026, los fraudes financieros han evolucionado hacia el uso de inteligencia artificial y suplantación de identidad. Para evitar ser víctima de una estafa al vender sus acciones, siga estas reglas de oro:
Banderas Rojas
- Solicitud de depósitos previos: Ningún comprador legítimo le pedirá dinero por “gastos de gestión” o “impuestos adelantados”.
- Envío del título por mensajería sin pago: Nunca entregue sus documentos originales a un mensajero o los envíe por correo antes de haber recibido el pago o firmado un contrato legal en oficinas físicas.
- Precios “fuera de mercado”: Si una oferta duplica el promedio de otras cotizaciones, es probable que se trate de un gancho para obtener sus datos o el documento original.
Medidas de Seguridad Sugeridas
- Verifique la existencia física: Asegúrese de que el intermediario tenga oficinas corporativas establecidas, preferentemente en centros financieros como la Ciudad de México.
- Contratos de Adhesión: Exija un contrato que especifique el monto neto a recibir, sin comisiones ocultas.
- Prueba de Vida Digital: En transacciones remotas, utilice herramientas de verificación biométrica para asegurar que interactúa con una entidad real.
¿Por qué elegir Firme Capital?
En un entorno de incertidumbre, la autoridad y la transparencia son los valores más escasos. Firme Capital se ha consolidado como el líder en el mercado secundario de acciones Telmex por tres pilares fundamentales:
- Inmediatez: Liquidación en menos de 24 horas tras la validación.
- Seguridad Jurídica: Procesos respaldados y acompañamiento en trámites sucesorios.
- Máximo Valor: Una metodología de valuación que considera el Índice de Precios y Cotizaciones (IPC) y el histórico de dividendos acumulados.
¿Es seguro vender mis acciones de Telmex por internet?
Es seguro siempre que la empresa cuente con oficinas físicas verificables y el pago se realice mediante canales bancarios oficiales. Evite tratos informales en redes sociales sin respaldo legal.
¿Qué pasa si mis acciones están maltratadas o rotas?
El maltrato físico no anula el valor legal del título, siempre que los datos de serie, número y cupones sean legibles para su validación técnica.
¿Puedo vender acciones que están a nombre de un familiar fallecido?
Sí, es posible mediante un proceso de adjudicación por herencia. En Firme Capital contamos con especialistas que le guiarán en el trámite legal necesario para recuperar ese capital.
Meta Datos para el Administrador
- Meta Title: Venta Segura de Acciones Telmex en México: Guía 2026
- Meta Description: Aprenda a vender sus acciones de Telmex sin riesgos. Guía técnica sobre el proceso legal, prevención de fraudes y valuación real con Firme Capital.
Guía Técnica de Canje
Telmex vs. América Móvil: La ruta del canje de acciones
Si has seguido de cerca el precio de acciones Telmex 2026, habrás notado que la empresa ya no cotiza de forma independiente. Desde su salida de la Bolsa Mexicana de Valores, la pregunta recurrente es: ¿Qué pasó con mi dinero? La respuesta está en el proceso de integración con América Móvil (AMX).
¿Por qué ocurrió el cambio de Telmex a AMX?
En 2011, América Móvil lanzó una oferta pública para adquirir la totalidad de las acciones de Telmex. El objetivo era crear una oferta convergente (Triple Play) bajo un mismo gigante corporativo. Para el pequeño accionista, esto significó que sus títulos de la telefónica fija se convirtieron legalmente en títulos de la gigante de telefonía móvil.
La equivalencia: ¿Cuántas acciones tengo hoy?
Uno de los puntos que genera más dudas es la proporción del canje. El valor actual se refleja en la clave de pizarra AMX en la bolsa.
- Los títulos antiguos deben pasar por un proceso de validación para determinar a cuántas unidades actuales equivalen.
- Se deben considerar los splits (división de acciones) que han ocurrido en la última década, lo que suele aumentar el número de títulos en posesión del accionista.
Guía paso a paso para el canje en 2026
Para actualizar tus acciones de Telmex antiguas a títulos vigentes de América Móvil, sigue esta ruta:
- Localización de Cupones: Revisa si tu certificado físico tiene cupones adheridos. Estos representan dividendos acumulados que podrían no haberse cobrado.
- Validación de Vigencia: No todos los títulos físicos son canjeables; algunos pueden haber sido cancelados en procesos previos de reestructuración.
- Intervención Financiera: El canje no se realiza en las oficinas de servicio al cliente de Telmex. Debes acudir a una institución como S.D. Indeval (a través de una casa de bolsa) o bancos autorizados para la custodia de valores como Inbursa.
¿Qué pasa si no realizo el canje?
Tener el papel físico te hace dueño legítimo, pero es un activo dormido. En 2026, para poder vender, transferir o cobrar dividendos de forma eficiente, es obligatorio realizar la desmaterialización (convertir el papel en un registro electrónico dentro de una cuenta de inversión).
Conclusión: De la telefonía fija al futuro digital
Tus antiguas acciones son el legado de una empresa que construyó la red de comunicación de México. Hoy, bajo el nombre de América Móvil, esa inversión sigue viva en el mercado global. Asegúrate de formalizar tu situación legal para aprovechar el valor real de tu patrimonio.
TENDENCIAS QUE REDEFINEN A LA INDUSTRIA ASEGURADORA EN 2026: EL MERCADO DURO TERMINA, PERO EL RIESGO NO
La industria aseguradora global se moverá, en 2026, en un entorno donde la presión no desaparece, solo se redefine. Eventos catastróficos más frecuentes, mayor complejidad operativa, y expectativas crecientes de gobiernos y clientes obligan a replantear el modelo tradicional del seguro. Son tendencias que marcarán el rumbo del sector en este año, según la firma Deloitte.
La industria aseguradora global aterriza en 2026 en un punto de inflexión. Aunque varios segmentos comienzan a salir de ciclos prolongados de mercado duro, la presión estructural no desaparece; por el contrario, se transforma. Es en este contexto que la firma de servicios profesionales Deloitte advierte que el sector asegurador enfrenta una combinación inédita de volatilidad macroeconómica, incertidumbre geopolítica, mayor frecuencia de eventos catastróficos, cambios regulatorios y expectativas crecientes de clientes y gobiernos.
A diferencia de ciclos anteriores, el reto ya no se limita a ajustar tarifas o endurecer criterios de suscripción. Lo que está en juego es la capacidad del modelo asegurador para evolucionar desde cómo se diseña el producto, se gestiona el riesgo, y se administra el siniestro, hasta cómo se integra la tecnología, se forma el talento y se construye confianza en entornos digitales cada vez más complejos.
La prestigiosa firma se plantea una pregunta clave: “¿Qué sucede cuando el mercado difícil termina, pero la presión permanece?” Su respuesta es: las aseguradoras no pueden conformarse con la continuidad operativa. Deben replantear su arquitectura tecnológica, su relación con intermediarios, su estrategia de capital y su propuesta de valor social, especialmente en contextos donde la brecha de protección sigue creciendo.
PRINCIPALES TENDENCIAS QUE MARCARÁN A LA INDUSTRIA ASEGURADORA EN 2026
Deloitte identifica una serie de tendencias que, combinadas, están transformando la industria aseguradora global. ¡Veamos!
- La normalización del riesgo catastrófico y la ampliación de la brecha de protección.
Deloitte señala que las pérdidas relacionadas con el clima continúan aumentando en frecuencia y severidad en todo el mundo. Desde inundaciones en Europa, hasta incendios forestales en América y Australia, las catástrofes se ven “normales”.
El impacto no es solo asegurador. Al endurecerse las condiciones de reaseguro y aumentar la retención de riesgos se amplía la brecha global de protección, que Deloitte estima en 183,000 millones de dólares. En términos prácticos, esto significa que una porción cada vez mayor de las pérdidas no está asegurada y termina siendo absorbida por gobiernos, empresas o comunidades.
- Presión sobre márgenes y mayor complejidad operativa.
Deloitte advierte que, aunque algunos mercados de seguros generales comienzan a salir de ciclos de tarifas elevadas, la presión sobre los márgenes no desaparece. Por el contrario, se intensifica debido a incrementos en los costos de reparación y reconstrucción, interrupciones persistentes en cadenas de suministro, escasez de mano de obra especializada, e inflación social y mayor religiosidad.
La firma recalca que “los riesgos climáticos, legales y operativos están encareciendo la transferencia de riesgo y deteriorando los márgenes de suscripción”. En este contexto, la eficiencia en la gestión del siniestro es un factor determinante para la sostenibilidad financiera.
- Tecnología e IA: del piloto a la realidad operativa.
Otra tendencia del informe es la aceleración del uso de inteligencia artificial (IA) en seguros. Deloitte estima que la aplicación de análisis de fraude en tiempo real basado en IA podría generar ahorros de hasta 160,000 millones de dólares hacia 2032.
Sin embargo, la firma advierte que “adoptar IA no es suficiente”. Sin datos de calidad, procesos estandarizados y sistemas modernizados, la tecnología no escala, especialmente en escenarios de siniestros masivos donde la información es fragmentada y los tiempos de respuesta son críticos. En eventos catastróficos, se requiere capacidad humana especializada, experiencia en coordinación multisectorial y estructuras flexibles capaces de escalar rápidamente.
- El límite de los modelos internos y el auge de la tercerización especializada.
Para Deloitte los modernos internos tradicionales no están diseñados para escenarios extremos y simultáneos. Por ello dice que las aseguradoras deberán replantear cómo operan, interactúan y crecen. En ese sentido, la tercerización de la gestión de siniestros se posiciona como una palanca estratégica, no solo para reducir costos, sino para ganar resiliencia operativa.
La externalización especializada permite escalar capacidades, estandarizar procesos bajo presión extrema y garantizar continuidad operativa cuando el volumen y la complejidad superan la capacidad interna.
- Confianza, empatía y legitimidad social.
Deloitte subraya un aspecto especialmente relevante en siniestros catastróficos: la confianza. El seguro no se mide únicamente por su eficiencia financiera, sino por su capacidad de responder con claridad y empatía en momentos críticos.
En contextos de desastre, la automatización y la eficiencia deben convivir con el factor humano. En este equilibrio, la gestión especializada de siniestros juega un papel clave para articular respuestas técnicas, sociales y comunicaciones de forma coordinada.
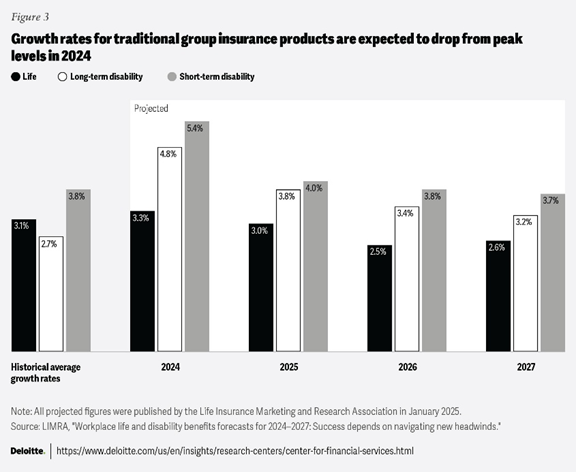
PUNTOS DE REFLEXIÓN PARA LA INDUSTRIA ASEGURADORA
Deloitte deja una conclusión clara: 2026 no marcará un retorno a la normalidad, sino la consolidación de un nuevo equilibrio, más incierto e exigente. Las aseguradoras que aspiren a mantener su relevancia deberán asumir un rol más amplio, no solo como pagadoras de siniestros, sino como gestoras activas del riesgo y aliadas del desarrollo económico.
Para la industria, surgen varias reflexiones clave:
- La gestión de riesgos catastróficos requiere colaboración estructural, combinando datos, tecnología, reaseguro y políticas públicas.
- La modernización tecnológica ya no es opcional, pero debe priorizar la calidad de datos y la seguridad antes que la adopción acelerada de herramientas.
- El capital humano es tan crítico como el financiero. Sin talento preparado, la transformación digital será superficial.
- La confianza y la empatía son activos estratégicos, especialmente en contextos de alta vulnerabilidad social y climática.
- Serán determinantes las alianzas (con reaseguradoras, gestores de capital, proveedores tecnológicos y gobiernos) para cerrar brechas de protección y ampliar el impacto del seguro.
En síntesis, el futuro del sector asegurador no se definirá únicamente por quien adopte antes la IA o quien optimice mejor sus márgenes, sino por quien logre integrar tecnología, personas y propósito en un entorno donde el riesgo es cada vez más complejo y compartido.
En este contexto de presión estructural y riesgos crecientes, SINESTRY puede fortalecer tu respuesta ante eventos de alto volumen, alto impacto y alta siniestralidad. ¡Agenda una cita con nosotros!
Guía Definitiva y Actualizada para Vender Acciones Telmex Antiguas en 2026
Si encontraste un certificado de aportación de Telmex en el baúl de los recuerdos o heredaste títulos físicos, es probable que tengas en tus manos un activo financiero de gran valor. Sin embargo, el mercado ha evolucionado. En esta guía, te explicamos cómo vender acciones Telmex de forma segura, legal y al mejor precio del mercado actual.
¿Siguen teniendo valor las acciones de Telmex en 2026?
La respuesta corta es sí. Aunque Telmex dejó de cotizar como empresa independiente en la Bolsa Mexicana de Valores tras su integración operativa, los títulos físicos emitidos en las décadas de los 80 y 90 mantienen un valor patrimonial importante.
El valor de estos títulos no solo reside en la acción en sí, sino en los dividendos acumulados que no han sido cobrados durante años. Para obtener el máximo beneficio, es crucial elegir correctamente entre las mejores opciones de venta de acciones Telmex.
Comparativa: ¿Dónde vender tus acciones Telmex?
Existen diversos intermediarios, pero no todos ofrecen las mismas condiciones. Aquí analizamos las tres vías principales:
| Criterio | Bancos Tradicionales | Casas de Bolsa (Retail) | Firme Capital (Especialistas) |
| Velocidad | Lenta (semanas) | Media | Inmediata (mismo día) |
| Comisiones | Altas y poco claras | Variables | Transparentes y competitivas |
| Trámite | Burocrático | Complejo | Asesoría personalizada |
| Pago | Transferencia diferida | Cuenta de inversión | Liquidación inmediata |
Por qué Firme Capital es el líder del sector
A diferencia de los bancos generalistas, en Firme Capital nos especializamos en la recuperación de activos antiguos. Nuestra experiencia nos permite ofrecer una valuación superior, integrando el valor de mercado actual y los cupones pendientes de cobro.
Nota de Seguridad: Antes de realizar cualquier movimiento, consulta fuentes oficiales como la CNBV (Comisión Nacional Bancaria y de Valores) para verificar la legitimidad de los intermediarios financieros.
Proceso Paso a Paso para Vender tus Acciones
Para vender acciones Telmex de forma exitosa, sigue este procedimiento validado por nuestros expertos:
1. Identificación y Validación del Título
Revisa que tu certificado sea original. Los títulos suelen ser de color café (Serie A) o azul/verde (Serie L). No deben estar tachados ni enmendados.
2. Valuación Profesional
No aceptes la primera oferta. Un experto debe calcular el valor base de la acción más los dividendos generados desde la fecha de emisión hasta 2026.
3. Documentación Necesaria
Para completar la transacción de forma legal, requerirás:
- Identificación oficial vigente (INE o Pasaporte).
- Comprobante de domicilio.
- Títulos físicos originales.
- RFC / CURP.
4. Endoso y Liquidación
Una vez aceptada la oferta, se procede al endoso del título y la entrega de los fondos mediante transferencia electrónica para tu seguridad.
Beneficios de elegir a Firme Capital
- Transparencia Total: Sin letras chiquitas ni cargos ocultos.
- Seguridad Jurídica: Contratos avalados por las leyes mercantiles mexicanas.
- Atención a Domicilio: Contamos con asesores que pueden acudir a tu ubicación para lotes considerables de títulos.
- Historial Comprobado: Más de 15 años ayudando a familias mexicanas a capitalizar sus ahorros antiguos.
⚠️ ¡Cuidado con los Fraudes!
Evita entregar tus títulos originales sin un contrato de por medio o en lugares públicos, y desconfía de promesas de precios irreales que superen por mucho el valor de mercado reportado por la Bolsa Mexicana de Valores.
Historia y Valoración
El efecto Carlos Slim: ¿Cómo cambió el valor de las acciones tras la privatización?
En la historia financiera de México, pocos eventos son tan relevantes como la privatización de Teléfonos de México en 1990. Para quienes conservan acciones de Telmex, entender el “Efecto Slim” es clave para dimensionar el valor de su patrimonio y cómo una empresa al borde de la obsolescencia se convirtió en un pilar de América Móvil.
El punto de partida: Telmex antes de 1990
Antes de ser adquirida por el consorcio liderado por Carlos Slim, Telmex era una empresa paraestatal con retos masivos: listas de espera de años para una línea y tecnología análoga. En ese entonces, las acciones de Telmex antiguas eran vistas por muchos como un “gasto obligatorio” para obtener el servicio, más que como una inversión real.
La transformación bajo Grupo Carso
Tras la privatización, se inyectaron miles de millones de dólares en infraestructura. Este cambio no solo mejoró el servicio, sino que disparó la confianza de los inversionistas internacionales:
- Modernización tecnológica: El paso acelerado a la fibra óptica y la digitalización total.
- Expansión de mercado: El nacimiento de lo que hoy conocemos como el gigante de las telecomunicaciones en América Latina.
¿Cómo impactó esto al precio de las acciones de Telmex?
El crecimiento no fue lineal, pero sí exponencial a largo plazo. El valor para el accionista se multiplicó a través de tres pilares:
- Revalorización del capital: El incremento directo en el precio de cotización en bolsa.
- Reparto de dividendos: Las utilidades constantes que la empresa comenzó a generar tras su eficiencia operativa.
- Spin-offs (Escisiones): La creación de América Móvil permitió que los dueños de acciones de Telmex recibieran también participación en el nuevo gigante de la telefonía celular.
El valor en perspectiva hacia 2026
Aunque hoy busques el precio de acciones Telmex 2026, debes recordar que la rentabilidad real se consolidó en la transición hacia América Móvil (AMX). Quien mantuvo sus títulos desde la era de la privatización ha sido testigo de una de las tasas de retorno más sólidas y consistentes del mercado mexicano.
Conclusión: Un legado financiero
El “Efecto Slim” no fue solo una compra de activos; fue una reingeniería que dotó de valor real a papeles que muchos daban por perdidos. Si hoy tienes acciones de Telmex, eres poseedor de una parte de la historia del éxito empresarial más grande de la región.
MAPA DE RIESGOS 2026: EL MUNDO CAMBIÓ Y LAS EMPRESAS NECESITAN UNA NUEVA BRÚJULA
El mundo ha cambiado y, con él, las reglas. En un entorno marcado por geopolítica transaccional, crimen organizado sofisticado y tecnologías en disputas, el riesgo se ha vuelto multidimensional. Explora los principales riesgos para que las empresas naveguen en 2026, un año decisivo.
El 2025 fue un año en que lo impredecible se volvió cotidiano. Las empresas de todos los sectores enfrentaron disrupciones políticas, conflictos entre potencias, volatilidad en cadenas de suministro y tensiones sociales que paralizaron operaciones en distintos puntos del mundo. Lo que antes eran “eventos excepcionales” ahora son parte de la normalidad. Por eso el informe “Risk Map 2026”, elaborado por Control Risks, resume este nuevo estado global con una frase contundente: “la imprevisibilidad y los choques se han vuelto normales”.
Al mirar hacia 2026, el informe es directo en precisar que el entorno no regresará a la estabilidad previa a la pandemia ni al orden multilateral que marcó las últimas décadas. Por el contrario, advierte que “las normas que definían el comportamiento internacional aceptable se están desmoronando” y que las amenazas no provienen solo de una dimensión (tecnológica, política, social o criminal), sino del entrelazamiento de todas ellas. Este es el verdadero punto de partida para entender el mapa de riesgos.
Para las empresas (especialmente las vinculadas al sector asegurador, financiero y de infraestructura crítica) esta realidad implica un rediseño de la forma en que se identifica, evalúa, administra y anticipa el riesgo. Exige resiliencia estructural, inteligencia anticipatoria, diversificación operativa y programas robustos de gestión integral de riesgos.
LOS RIESGOS EMPRESARIALES CLAVE PARA 2026
El informe “Risk Map 2026” expone cinco grandes dominios de riesgo. Cada uno es muy particular, pero al interactuar entre sí su riesgo es mayor:
- Un mundo con nuevas reglas. Control Risks señala que, en 2026, las empresas operarán en un entorno donde las normas que regulaban el comercio, la cooperación diplomática, la movilidad, la innovación tecnológica y la política industrial se están desdibujando de forma acelerada. Los gobiernos adoptan con mayor frecuencia decisiones basadas en intereses de seguridad nacional, lo que favorece medidas proteccionistas, subsidios industriales, restricciones tecnológicas y acuerdos bilaterales que privilegian la conveniencia política sobre la eficiencia económica. Para las empresas esto significa que si antes se tomaban decisiones por razones económicas, ahora también requieren una comprensión geopolítica.
- El auge de las sociedades activadas. Estas se refieren a grupos sociales (particularmente jóvenes precarizados o desilusionados de las instituciones) que reaccionan rápidamente a injusticias percibidas, desigualdad, alzas en el costo de vida o fracasos gubernamentales. Para las empresas y para el sector asegurador, este fenómeno que puede coordinarse en minutos a través de plataformas digitales, representa riesgos que se manifiestan en bloqueos en corredores industriales, protestas frente a oficinas corporativas, interrupciones en puertos o carreteras y hasta en amenazas directas contra empleados o líderes empresariales.
- La creciente red del crimen organizado. Control Risks estima que la “economía ilícita” valdrá entre 3 y 4% del PIB mundial o más de 4 billones de dólares en 2026, lo que consolida a estos grupos como actores transnacionales de enorme poder financiero. El informe también recuerda que estos grupos perpetran casi una cuarta parte de todos los homicidios en el mundo y alrededor de la mitad en Latinoamérica, lo que añade una dimensión de seguridad física que ninguna empresa debe ignorar.
- La competencia global por la computación para IA. El informe indica que, en 2026, las empresas que no cuenten con poder de procesamiento suficiente para desarrollar inteligencia artificial avanzada quedarán rezagadas, porque acceder a cómputo dependerá de controles de exportación, disponibilidad de talento, infraestructura de energía y agua, alianzas geopolíticas, así como permisos regulatorios y licencias sociales. Esto obliga a las empresas a integrar gestión de IA, ciberseguridad, estrategia tecnológica y análisis geopolítico como un solo sistema de riesgo.
- La trampa de la normalización. Control Risk asegura que, tras años de disrupciones, muchas organizaciones se han adaptado al riesgo e, incluso, hasta lo han normalizado. Pero advierte que cuando una empresa se acostumbra a operar en medio de la turbulencia puede perder sensibilidad frente a señales de alerta que merecen más atención.
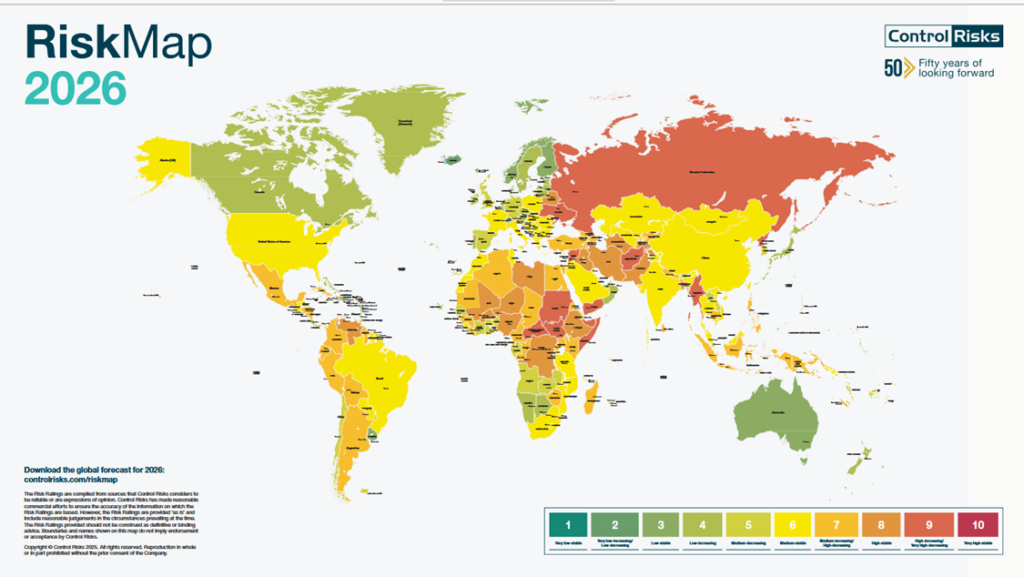
Fuente: Risk Map 2026. Control Risks
ATERRIZANDO EL MAPA DE RIESGOS EN MÉXICO
En el mapa global de riesgos, México se ubica en una posición de “medio tendiendo hacia el crecimiento”. Para Control Risk esto significa que, aunque el país tiene un marco relativamente estable comparándolo con otras regiones, enfrenta riesgos considerables que deben gestionarse con rigor.
- Crimen organizado. El informe señala que grupos criminales han penetrado en sectores estratégicos del país como transporte, logística, energía y agricultura, obteniendo un control territorial que permite que organizaciones ilícitas operen sin obstáculos. Esto genera riesgos para empresas de cualquier tamaño: desde robo de mercancía y extorsión hasta disrupciones en rutas logísticas y amenazas directas al personal.
- Activación social. El estudio observa que los conflictos comunitarios relacionados con uso de suelo, agua, energía, tarifas y exigencias ambientales que viven varias regiones de México pueden provocar protestas que paralicen corredores industriales o afecten las operaciones de las empresas como detener su producción afectar entregas o provocar impactos reputacionales.
- Infraestructura crítica. El mapa de riesgos hace ver que, mientras la demanda energética crece y los centros de datos se expanden, la disponibilidad de agua es cada vez más limitada en zonas industriales, lo que coloca a México en un punto crítico. Por ello, sugiere a las empresas considerar esta realidad en sus planes de expansión, costos operativos y análisis de riesgo.
- Riesgo geopolítico. Al depender en gran medida de los Estados Unidos, cualquier cambio en su política comercial, industrial y tecnológica puede impactar al país sin previo aviso. De hecho, restricciones a exportaciones, aranceles, reglas de origen o controles de tecnología pueden alterar por completo cadenas de suministros, márgenes operativos o inversiones en curso.
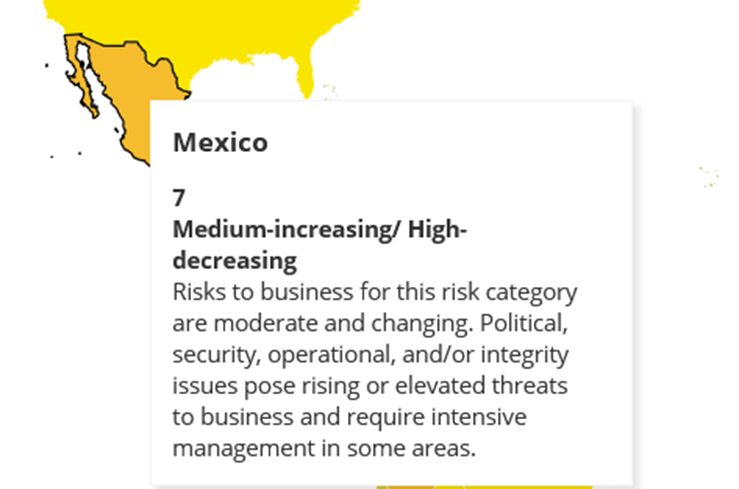
Fuente: Risk Map 2026. Control Risks
Aunque el mapa de riesgos empresariales de 2026 suene a una predicción catastrófica, su intención es servir de herramienta para anticipar, comprender y actuar con inteligencia. En ese sentido, gestionar siniestros este año implica entender riesgos interconectados, responder con velocidad y actuar con precisión.
Si tu organización quiere prepararse para el entorno que viene o necesita apoyo inmediato ante un siniestro complejo, SINESTRY está lista para acompañarte con experiencia, capacidad operativa y conocimiento profundo del riesgo.
2026 BAJO LA LUPA: EL AÑO QUE REDIFINIRÁ EL RUMBO DEL MERCADO ASEGURADOR GLOBAL Y LATINOAMERICANO
El 2026 emerge como un año de transición crucial para el mercado asegurador global y latinoamericano. Inflación persistente, fragmentación económica, volatilidad climática y presiones operativas definirán las prioridades del sector. Es un panorama que exige anticipación, decisiones estratégicas y nuevos modelos de gestión de riesgos.
Desde una perspectiva global, 2025 no fue un año cualquiera. Fue un periodo de tensiones financieras, reacomodos políticos y desajustes inflacionarios que dejaron al mercado asegurador con numerosas piezas por reordenar.
El informe “Global Economic & Insurance Outlook: Shifting Sands”, elaborado por el Swiss Re Institute, sintetiza en palabras de Jerome Jean Haegeli, Economista Jefe del Grupo, la sensación dominante: “La política industrial está reescribiendo el manual económico: la IA se está acelerando, el crecimiento parece fuerte, pero el ciclo crediticio revelará cuán sólido es realmente”.
Esta frase encierra una realidad ineludible: el 2026 no arranca desde la estabilidad, sino desde el reacomodo. ¿Cómo se manifiesta?
- Las economías avanzadas comienzan a desacelerarse tras varios trimestres de expansión acelerada.
- La inflación no cayó tan rápido como se esperaba y continúa presionando costos operativos, reservas técnicas y siniestros.
- Las tensiones geopolíticas y la fragmentación industrial complican las cadenas de suministro.
- La transición energética avanza, pero no sin sobresaltos.
- Los eventos climáticos extremos continúan generando pérdidas récord.
En medio de este entorno, el Swiss Re Institute proyecta que la economía global crecerá 2.5% en 2026 y 2.6% en 2027, un nivel que indica estabilidad, pero también moderación. Así las cosas, el sector asegurador entra a 2026 con una mezcla de optimismo moderado y vigilancia constante. Es un entorno donde cada decisión (en tarifas, reaseguro, suscripción, inversiones y reservas) será observada con lupa por mercados, gobiernos y reguladores.
PRONÓSTICOS PARA EL MERCADO ASEGURADOR GLOBAL: UN CRECIMIENTO QUE AVANZA, PERO NO DESPEGA
Según el Swiss Re Institute, el mercado asegurador global avanzará en 2026, aunque a un ritmo más lento que en años recientes. De acuerdo con sus estimaciones, el crecimiento de las primas de seguros (Vida y No Vida) será en promedio de 2.3% real en 2026-2027, por debajo del 2.5% registrado en los últimos cinco años (2.5%).
La desaceleración no implica un retroceso. Más bien, la industria transita hacia un equilibrio moderado por factores estructurales como mayor exposición a catástrofes, inflación persistente, fragmentación financiera internacional y regulación más estricta sobre capital y solvencia.
Además el organismo indica que tres transformaciones marcarán el mercado asegurador global:
- La política industrial como nuevo eje económico. Países que buscan soberanía tecnológica y energética están redibujando el mapa de riesgos globales, lo que abre nuevos mercados aseguradores, pero también incrementa la exposición a riesgos de infraestructura crítica.
- Inflación persistente. Aunque a la baja, la inflación erosiona reservas y eleva costos de siniestros, por lo que el Swiss Re Institute advierte que incluso valores moderados tienen efectos significativos sobre los balances.
- Fragmentación geoeconómica y financiera. El informe prevé que esta tendencia encarecerá los seguros y reducirá las opciones de diversificación, lo que impactará especialmente en reaseguro y en coberturas internacionales.
El Swiss Re Institute igualmente previene que el mundo registrará, una vez más, pérdidas crecientes por huracanes, inundaciones, incendios forestales y olas de calor. Aunque también indica que la industria ya trabaja con modelos de riesgo revisados, mayores vencimientos de reaseguros y costos crecientes de protección catastrófica. De cualquier forma, 2026 será para las aseguradoras un año de mayor disciplina técnica y de fortalecimiento de capacidades operativas, especialmente en siniestros de alto volumen.
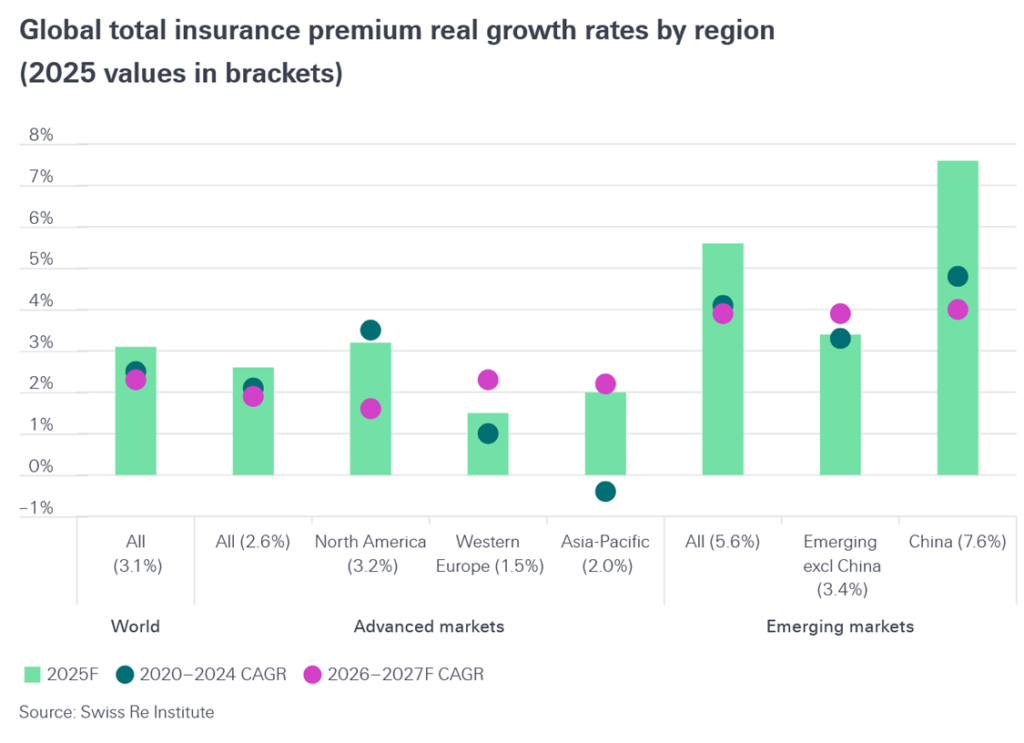
PRONÓSTICO PARA EL MERCADO ASEGURADOR DE LATINOAMÉRICA: UNA REGIÓN QUE AVANZA EN TERRENO INESTABLE
El crecimiento global de 2.5% para 2026 proyectado por el Swiss Institute Re tendrá un impacto desigual en Latinoamérica. Organismos multilaterales anticipan que la región crecerá entre 1.8% y 2.2%, con diferencias importantes entre México, Brasil, Chile, Colombia y Argentina.
Entre los factores que condicionarán el desempeño asegurador destacan:
- Esfuerzo fiscal limitado.
- Inflación todavía elevada en varios países.
- Volatilidad cambiaria.
- Dependencia estructural de ciclos de materias primas.
- Marcada exposición a fenómenos climatológicos extremos.
En este escenario, el seguro sería un amortiguador clave para proteger patrimonio, continuidad económica y proyectos de infraestructura.
Por si fuera poco, el organismo advierte que la región latinoamericana podría enfrentar un gran desafío operativo, con frecuencia de siniestros, severidad de daños, complejidad logística, y volatilidad en suministros y materiales. Lo que el organismo suizo ve como un “aumento de los costos de las reclamaciones” se vuelve especialmente agudo en América Latina, donde la inflación no solo afecta la reconstrucción, sino también la disponibilidad de refacciones, materiales, mano de obra especializada y tiempos de aprobación. Así las cosas, las aseguradoras necesitan fortalecer sus capacidades operativas, automatizar procesos y hasta tercerizar la gestión de sus siniestros.
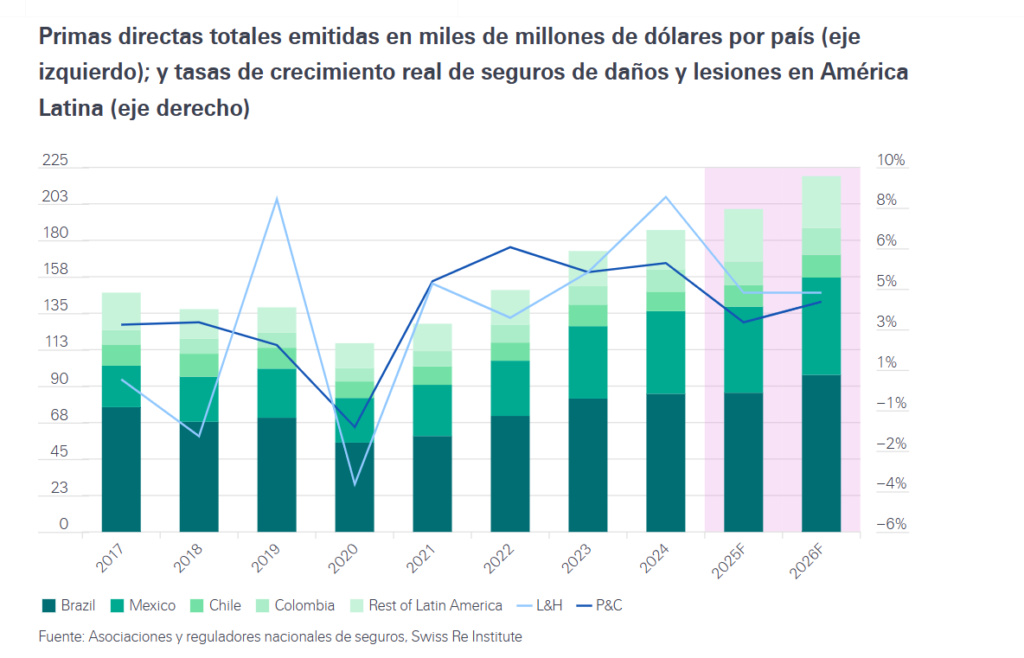
2026: UN AÑO PARA DECIDIR EL FUTURO DEL SEGURO
Las perspectivas del Swiss Re Institute pintan, para 2026, un escenario complejo, pero manejable. El organismo proyecta un año de crecimiento económico moderado, pero cargado de retos para el mercado asegurador.
A nivel global, la industria aseguradora mantendrá estabilidad, con crecimientos reales en primas de entre 1.7% para No Vida y 2.3% para Vida. A su vez, en América Latina, el panorama será más exigente, pero también será un año de oportunidades para ampliar coberturas, innovar en productos (como los seguros paramétricos), así como para fortalecer alianzas estratégicas entre aseguradoras, reaseguradoras, entidades gubernamentales y empresas especializadas en gestión de siniestros.
Hasta lo que ahora es posible prever es que 2026 no será un año simple, aunque sí será un año decisivo. A manera de recapitulación será un punto de inflexión donde la capacidad de adaptación y anticipación diferenciará a los actores que liderarán la industria aseguradora del futuro.
Si tu organización debe prepararse para un escenario de riesgos crecientes, SINESTRY puede ayudarte a transformar la gestión operativa en una ventaja competitiva. ¡Contáctanos y fortalece tu estrategia de siniestros para 2026!
Herencias y Trámites
¿Cómo cobrar acciones de Telmex a nombre de un familiar fallecido en 2026?
Encontrar acciones de Telmex antiguas en los archivos de un ser querido es el inicio de un proceso que, aunque técnico, puede representar un activo financiero valioso para la familia. En este 2026, con la integración total de los mercados, el proceso ha tenido actualizaciones importantes. Aquí te guiamos paso a paso.
1. Identifica el tipo de Acciones Telmex que posees
Antes de iniciar cualquier trámite legal, es vital identificar el documento. Durante las décadas de los 70 y 80, la contratación de una línea telefónica venía acompañada de títulos físicos:
- Serie AA: Acciones que eran controladas por el Estado o socios principales.
- Serie A: Acciones de libre suscripción.
- Serie L: Acciones con derechos de voto limitados (las más comunes entre el público).
2. El proceso legal: ¿Quién tiene derecho a cobrar?
Las acciones Telmex no se pueden cobrar simplemente presentando el papel en ventanilla si no eres el titular. Al tratarse de una herencia, debes cumplir con lo siguiente:
- Juicio Sucesorio: Es indispensable contar con una sentencia que declare a los herederos o un acta de adjudicación de bienes ante notario.
- Designación de Albacea: Solo el albacea reconocido legalmente tiene la facultad de realizar movimientos sobre la cuenta de custodia o el canje de los títulos.
Requisitos documentales básicos
- Título físico original (sin tachaduras ni enmendaduras).
- Acta de defunción del titular.
- Identificación oficial vigente del heredero o albacea.
- Comprobante de domicilio reciente.
3. ¿Cuál es el precio de acciones Telmex 2026 y dónde cobrarlas?
Es un error común buscar el precio de acciones Telmex 2026 de forma aislada. Debes saber que desde 2011, Telmex fue absorbida por América Móvil (AMX).
- Valor Actual: El valor de tus títulos antiguos está ligado a la cotización actual de AMX en la Bolsa Mexicana de Valores.
- Instituciones autorizadas: Debes acudir a Banco Inbursa (líder en gestión de activos de Grupo Carso) o a una casa de bolsa regulada para iniciar el proceso de desmaterialización (convertir el papel físico en registro electrónico).
4. Cuidado con el fraude en acciones antiguas
Debido al interés por las acciones de Telmex, han surgido gestores falsos que prometen “comprar el papel” al instante por una fracción de su valor real. No entregues tus títulos originales a particulares. El proceso siempre debe realizarse a través de instituciones financieras autorizadas o notarías públicas.
El Socio de Viaje Perfecto: Advance Car Rental y la Mejor Renta de Autos en Puerto Vallarta Jalisco México
Al planear tu viaje a Puerto Vallarta Jalisco, uno de los pasos más importantes es asegurar tu movilidad. Desafortunadamente, la industria de la Renta de Autos en Puerto Vallarta México a menudo es percibida como confusa, con cargos ocultos y seguros obligatorios sorpresa. En Advance Car Rental, cambiamos esa narrativa.
Somos una empresa cimentada en la transparencia, la seguridad y la honestidad, dedicada a ofrecer la solución más confiable y segura para obtener tus Autos para Renta. Entendemos que tu prioridad es disfrutar de las playas y los tesoros de Jalisco, no debatir sobre tarifas.
Transparencia Total: Olvídate de los Cargos Ocultos en tu Auto para Renta
La promesa de Advance Car Rental es simple: el precio que ves es el precio que pagas. Esta filosofía es lo que nos distingue como la opción preferida de Renta de Autos en Puerto Vallarta.
El Verdadero Costo de la Renta de Autos en Puerto Vallarta
Muchos proveedores atraen clientes con tarifas increíblemente bajas, solo para aumentar el costo exponencialmente al llegar al mostrador con seguros obligatorios y tasas aeroportuarias no especificadas. Nosotros ofrecemos:
- Precios accesibles: Nuestras cotizaciones incluyen los seguros y las tasas necesarias. Tu tranquilidad no tiene un costo extra escondido.
- Cobertura Completa Incluida: Todos nuestros Autos para Renta incluyen una póliza de seguro de cobertura amplia que realmente te protege mientras recorres Puerto Vallarta México y sus alrededores.
- Sin Pago por Adelantado: Reserva tu vehículo sin compromiso financiero. Paga al momento de la recogida para una máxima flexibilidad.
Seguridad y Confianza: Pilares de Advance Car Rental
Para explorar con confianza un destino extenso como Puerto Vallarta Jalisco, necesitas un vehículo que cumpla con los estándares más altos de seguridad.
Flota Moderna y Mantenimiento Riguroso para tu Seguridad
Nuestra flota de Autos para Renta se compone de modelos recientes que pasan por rigurosas inspecciones de mantenimiento antes de cada entrega.
- Vehículos Impecables: Garantizamos que cada Auto para Renta esté mecánicamente perfecto y estéticamente limpio.
- Asistencia 24/7 en Todo Jalisco: En el improbable caso de un inconveniente, nuestro equipo de soporte local está disponible las 24 horas del día para asistirte en cualquier punto de Jalisco.
- Variedad de Categorías: Ya sea que necesites un económico para la ciudad o un SUV robusto para la aventura en la sierra, Advance Car Rental tiene el Autos para Renta ideal.
¿Cómo Reservar tu Auto para Renta en 3 Pasos Sencillos?
Nuestra dedicación a la Experiencia del cliente simplifica tu proceso de Renta de Autos en Puerto Vallarta México.
Recoge y Entrega tu Auto para Renta sin Complicaciones
- Cotiza y Reserva: Utiliza nuestra plataforma web o llama a nuestro centro de atención. Obtendrás un precio final garantizado.
- Recoge en el Aeropuerto o Sucursal: Presenta tu licencia vigente y tu tarjeta de crédito. El proceso es rápido y sin demoras.
- Explora Jalisco: Disfruta de la libertad total que te ofrece tu Auto para Renta seguro y confiable.
Advance Car Rental es más que una agencia de renta; somos tu socio de movilidad en Puerto Vallarta. Reserva hoy mismo tu Auto para Renta y viaja con la tranquilidad que mereces.
Fuentes:https://www.condusef.gob.mx/
Puerto Vallarta Jalisco: Un Puerto Turístico que Espera Ser Descubierto con un Auto para Renta
Puerto Vallarta México es mucho más que sus famosas playas; es la puerta de entrada a una región rica en historia, naturaleza y aventura. Si bien el encanto del Malecón es innegable, la verdadera experiencia de este destino turístico se encuentra a pocos kilómetros, y para acceder a ella, la clave es la movilidad.
Contar con un Auto para Renta de Advance Car Rental en Puerto Vallarta Jalisco te da el poder de trazar tu propia ruta. Olvídate de los itinerarios fijos y las excursiones caras; tu aventura comienza cuando recoges las llaves de tu vehículo. Te mostramos cómo aprovechar al máximo tu estancia, explorando los tesoros cercanos que solo son accesibles por carretera.
La Ruta Escénica: Tesoros Cerca de Puerto Vallarta México
La libertad que ofrece un Auto para Renta te permite descubrir contrastes fascinantes: desde pueblos coloniales en la sierra hasta playas escondidas en la costa de Jalisco.
Sayulita y San Pancho: Escapadas de un Día
Aunque técnicamente están en Nayarit, estos dos pueblos mágicos son una extensión natural de la experiencia de Puerto Vallarta Jalisco. A unos 45 minutos al norte, son el destino perfecto para una excursión de día en tu Autos para Renta.
- Sayulita: Famoso por su ambiente bohemio, arte huichol y vibras de surf. La renta de un coche te permite llegar temprano y evitar problemas de estacionamiento.
- San Pancho (San Francisco): Más tranquilo y enfocado en proyectos culturales y ecológicos. Ideal para un almuerzo relajante.
Joyas de la Sierra y el Sur de Jalisco
- San Sebastián del Oeste: Un Pueblo Mágico colonial en las montañas, a dos horas de la costa. El viaje en carretera es espectacular, pero requiere un Auto para Renta que ofrezca confort y seguridad, como un SUV de nuestra flota.
- Mismaloya y Boca de Tomatlán: Ubicadas al sur, estas zonas son famosas por sus paisajes selváticos. Puedes estacionar tu Renta de Autos en Puerto Vallarta México en Boca de Tomatlán y tomar una panga (lancha taxi) para visitar playas vírgenes como Yelapa o Las Ánimas.
Consejos de Movilidad y Estacionamiento para tu Auto de Renta
Si bien un Auto para Renta es esencial para las excursiones largas, la planificación de estacionamiento en zonas concurridas de Puerto Vallarta es crucial.
Planificando tu Recorrido Urbano y Rural
- El Malecón y el Centro: La mejor práctica es dejar tu Auto para Renta en la Marina o cerca del centro y utilizar servicios de taxi/Uber para llegar al corazón del Malecón. El tráfico puede ser pesado y el estacionamiento limitado.
- Seguridad: Al viajar por las carreteras de Jalisco, respeta los límites de velocidad y evita conducir de noche en zonas rurales. Tu seguridad y la de tu Autos para Renta son nuestra prioridad.
Advance Car Rental: Kilometraje Ilimitado para Recorrer México
¿Por qué elegir un servicio de Renta de Autos en Puerto Vallarta México que limite tu exploración? En Advance Car Rental, creemos que la belleza de Puerto Vallarta Jalisco y sus alrededores merece ser explorada sin restricciones.
Nuestro servicio ofrece:
- Kilometraje Ilimitado: Recorre toda la Riviera Nayarit o explora a fondo el interior de Jalisco sin preocuparte por los costos extra.
- Coches Listos para la Aventura: Garantizamos que cada Auto para Renta está en condiciones óptimas para soportar los viajes largos y las diversas condiciones de la carretera. Somos la solución más confiable y segura para tu movilidad.
No permitas que las limitaciones de transporte definan tu viaje. Con un Auto para Renta de Advance Car Rental, Puerto Vallarta y Jalisco son tuyos para descubrir.
Fuentes: https://www.gob.mx/sectur/articulos/pueblos-magicos-de-jalisco
Descubre Puerto Vallarta a tu Ritmo: La Mejor Renta de Autos en Puerto Vallarta México
Cuando planeas unas vacaciones en la costa del Pacífico, especialmente en un destino tan diverso como Puerto Vallarta Jalisco, la movilidad es clave. Si bien el Malecón es el corazón de la ciudad, los verdaderos tesoros de la Bahía de Banderas, desde las playas del sur hasta los pueblos mágicos de Nayarit, requieren un medio de transporte flexible , confiable y seguro.
La elección de una Renta de Autos en Puerto Vallarta México adecuada no solo te da libertad, sino que te permite maximizar tu tiempo de vacaciones sin depender de horarios de transporte o tarifas dinámicas de taxis. En Advance Car Rental, entendemos que el proceso de rentar un coche debe ser tan placentero como el viaje mismo.
¿Por Qué Elegir un Auto para Renta en Puerto Vallarta?
Contar con un Auto para Renta propio transforma tu viaje de una simple estancia a una verdadera aventura exploratoria.
Libertad y Flexibilidad: Más Allá del Transporte Público
Puerto Vallarta se extiende mucho más allá de su centro. Si deseas visitar la Sierra Madre o la costa de la Riviera Nayarit, necesitas un vehículo que te responda.
- Modelos a tu medida: Ofrecemos una flota que se adapta a cada viajero. Desde compactos eficientes para moverse por la ciudad hasta cómodas SUVs, ideales para familias que viajan a Mismaloya o Sayulita. En Advance Car Rental, tienes el Auto para Renta perfecto para cada ruta en Jalisco.
- Ahorro de Tiempo y Dinero: Evita los altos costos de los traslados desde el aeropuerto o las tarifas variables para visitar lugares icónicos como San Sebastián del Oeste, un viaje que solo vale la pena hacer con tu propio coche.
- Tranquilidad Asegurada: Sabemos que uno de los mayores temores al rentar es el seguro. Por ello, nuestros paquetes están diseñados con una cobertura transparente y completa. Olvídate de las sorpresas al recoger tu vehículo; el precio cotizado es el precio final.
Consejos de Conducción y Estacionamiento en Puerto Vallarta Jalisco
Conducir en un destino nuevo puede ser un desafío. Te ofrecemos estos consejos esenciales, basados en nuestro conocimiento de la región, para manejar tu Renta de Autos en Puerto Vallarta México:
Navegando la Zona Romántica y la Marina
- Estacionamiento: En el centro, es recomendable utilizar los estacionamientos públicos (pensiones) o buscar lugares marcados. Evita estacionar en líneas amarillas o rojas. La Marina y la Zona Hotelera suelen tener estacionamiento más accesible para tu Auto para Renta.
- Combustible: Las gasolineras en Puerto Vallarta México son generalmente confiables. Siempre es una buena práctica solicitar la cantidad exacta de combustible que deseas en pesos y confirmar el medidor en cero antes de cargar.
- Carreteras: Las carreteras federales que salen de Puerto Vallarta hacia el norte (Nayarit) o el sur (Costa Alegre) son de buena calidad, pero requieren precaución, especialmente en zonas montañosas. Asegúrate de que tu Autos para Renta cuente con el mantenimiento óptimo.
Advance Car Rental: La Opción Confiable para tu Renta de Autos
Elegir la compañía de renta correcta es un factor decisivo. Advance Car Rental ha construido su reputación en Puerto Vallarta Jalisco basándose en la honestidad y el servicio al cliente.
Transparencia y Servicio al Cliente de Primera
Nuestro compromiso es eliminar el estrés de la renta. Cuando eliges un Auto para Renta con nosotros, obtienes:
- Proceso transparente: Nuestro proceso de reserva es simple y directo. No requerimos pagos por adelantado para asegurar tu Renta de Autos en Puerto Vallarta México, dándote flexibilidad hasta el momento de la recogida.
- Soporte Local: Nuestro equipo no solo te entrega las llaves, sino que te ofrece información valiosa sobre rutas, peajes y las mejores formas de disfrutar de Puerto Vallarta y Jalisco.
- Flota de Calidad: Cada Auto para Renta es revisado meticulosamente antes de cada entrega, garantizando tu seguridad y confort.
Tu aventura en Puerto Vallarta comienza con la movilidad adecuada. Confía en Advance Car Rental para asegurar que tu viaje sea libre de preocupaciones y lleno de descubrimientos con el mejor de los Autos para Renta.
Conoce las mejores rutas escénicas de Puerto Vallarta
Fuentes: https://www.jalisco.gob.mx/es o https://visitpuertovallarta.com.mx/
https://www.puertovallarta.gob.mx/
¿CÓMO CIERRA 2025 EL SECTOR ASEGURADOR DE MÉXICO?
El 2025 deja una marca profunda en la industria aseguradora mexicana: más siniestros, mayor severidad y eventos hidrometeorológicos que rompieron récords de indemnizaciones. También hubo ramos ganadores y otros que se debilitaron. A continuación, un balance del año de un sector que navegó entre la tormenta y la resiliencia.
Si hubiera que definir el año 2025 con una sola palabra para el sector asegurador mexicano, esta sin duda esa sería “resistencia”. Y es que, al iniciar el año, las proyecciones macroeconómicas hablaban de un crecimiento moderado y una estabilización de las tasas de interés. Sin embargo, la naturaleza tenía otros planes.
A diferencia de años anteriores marcados por un único evento catastrófico de gran magnitud mediática, el 2025 se caracterizó por una acumulación silenciosa pero devastadora de eventos medianos. Fue un año de “baja presión” atmosférica, pero de “alta presión” financiera.
La narrativa del sector este año giró en torno a la vulnerabilidad. Mientras las ciudades intentaban recuperar su ritmo económico, los fenómenos naturales recordaron la fragilidad de nuestra infraestructura. Según datos de la Asociación Mexicana de Instituciones de Seguros (AMIS), el sector ha tenido que desplegar una red de seguridad financiera sin precedentes para contener los daños causados por el agua, confirmando que el cambio climático ya no es una variable futura en los modelos actuariales, sino una realidad presente en los estados de resultados.
UN AÑO DOMINADO POR EL CLIMA
Y si una categoría dominó el panorama de riesgos de 2025 fue la de siniestros hidrometeorológicos. No solo fueron los más numerosos, sino también los más costosos, los más severos y los más concentrados geográficamente.
La AMIS reporta que los eventos de lluvias intensas, inundaciones y otros fenómenos similares alcanzaron una cifra inédita de 8,004 millones de pesos pagados entre enero y octubre, los cuales agrupan daños a viviendas, comercios, infraestructura pública y vehículos. Esta cifra representa un 21% más que todo lo pagado en 2024, y también es el monto más alto en los últimos años.
El caso más significativo del año ocurrió entre el 7 y el 11 de octubre, cuando una baja presión en el Golfo de México generó precipitaciones extremas en Veracruz, Puebla e Hidalgo. Como informa la AMIS, este solo evento causó daños estimados por 4,473 millones de pesos, equivalente a más de la mitad del total de daños hidrometeorológicos acumulados en 2025.
Los datos de este fenómeno son contundentes:
- 7,134 siniestros registrados.
- 85% del monto correspondió a daños en viviendas, comercios e infraestructura federal (3,793 millones de pesos).
- 15% restante correspondió a vehículos afectados (680 millones de pesos).
- Veracruz concentró 80% de los siniestros, seguido por Puebla (9%) e Hidalgo (3.8%).
- En autos, se registraron 2,894 siniestros, de los cuales 2,778 ocurrieron en Veracruz.
¿AUMENTÓ LA SINIESTRALIDAD EN 2025?
La respuesta es sí. Aunque el evento de octubre fue el más visible, no fue el único. Junio también reportó lluvias atípicas, especialmente en la región centro y occidente del país, elevando el número de reclamaciones en la categoría de daños a vivienda y automóviles.
La AMIS destaca que la severidad climática fue el detonante principal del incremento, no necesariamente un aumento del número de asegurados. Este matiz es crucial: los siniestros fueron más costosos, no necesariamente más frecuentes.
En otras palabras, México vivió un “año caro” más que un “año con más eventos”. El impacto financiero por siniestros aumentó de forma consistente impulsado por:
- Mayor densidad urbana en zonas de riesgo.
- Infraestructura pública insuficiente para manejar lluvias extremas.
- Acumulación de agua en zonas habitacionales sin drenaje adecuado.
- Encarecimiento de los materiales de construcción, que elevó el costo de reposición.
A lo anterior, se suma un problema estructural: la penetración de seguros de vivienda en el país sigue siendo baja. La AMIS estima que menos del 30% de las viviendas tiene un seguro que cubra riesgos hidrometeorológicos, lo que significa que, por cada vivienda asegurada, posiblemente haya tres más que no podrán recuperarse formalmente tras un desastre.
RAMOS GANADORES Y RAMOS PERDEDORES DEL AÑO
El desempeño por ramos en 2025 muestra una fotografía nítida de un mercado que se reorganiza según nuevas prioridades de protección y nuevos costos de operación. Aunque los datos completos del cierre anual estarán disponibles en los primeros meses de 2026, las tendencias permiten adelantar un balance sólido.
- Seguro de Vida. El ramo consolidó su liderazgo y cierra 2025 como el pilar más fuerte del mercado mexicano. La estabilidad en las reclamaciones y el crecimiento de primas lo convirtieron en el gran ganador del año.
- Seguro de Automóviles. El ramo tuvo un año positivo en ventas impulsado por el aumento en financiamientos, la recuperación del mercado automotor y la necesidad de coberturas amplias. No obstante, también enfrentó uno de sus años más complejos por la exposición climática. Para muestra, basta ejemplificar: vehículos atrapados en avenidas inundadas, estacionamientos subterráneos colapsados, avenidas convertidas en ríos urbanos.
- Daños a vivienda y negocios. Es el ramo perdedor del año. No porque haya tenido menos primas, sino porque su siniestralidad (especialmente en vivienda, comercio e infraestructura) se disparó por los eventos hidrometeorológicos. La cifra más apabullante es la del evento de octubre: 3,793 millones de pesos.
- Accidentes y Enfermedades. El ramo mantuvo crecimiento en primas, pero se vio eclipsado por el aumento de costos médicos privados, que sigue siendo uno de los desafíos más significativos del sector. En resumen: crece, pero bajo presión.
En conclusión, al cerrar 2025 deja en claro que el mayor desafío del mercado no es la competencia entre las aseguradoras, sino la competencia contra un clima cada vez más adverso y un entorno de riesgos más complejo. Por ello, como bien advierte Norma Alicia Rosas, Directora General de la AMIS, “tenemos el reto de motivar que cada familia y cada empresa tome el seguro como una herramienta de protección, lo cual permite que, en caso de un evento inesperado, tengamos la tranquilidad de tener un respaldo para no iniciar de cero”.
¿Tu capacidad de respuesta está lista para el próximo año? Conoce cómo blindamos tu operación y optimizamos tu gestión de siniestros. ¡Agenda una consulta con SINESTRY aquí!
GESTIÓN DE SINIESTROS 2026: GUÍA A REVISAR ANTE DE CERRAR EL AÑO
Con el cierre del año a la vista, aseguradoras, empresas gestoras de riesgos se enfrentan a una pregunta crítica: ¿estamos realmente listos para los desafíos que traerá 2026? Por ello, presentamos una guía para auditar y fortalecer los sistemas de gestión de riesgos antes del próximo ciclo anual.
Era enero de 2025, cuando en tranquilos vecindarios de Los Ángeles con sus típicas palmeras estalló una catástrofe. Y es que, repentinamente, los vientos se levantaron, las llamas cruzaron crestas y barrancos, y el incendio más devastador en California cambió la región.
La aseguradora más grande del Estado, State Farm, calculó que tendría que desembolsar 7,600 millones de dólares, en pagos directos a asegurados afectados por los incendios de Los Ángeles. Sin embargo, la cuenta total ascendió a 7,900 millones de dólares, según reveló el San Francisco Chronicle.
Para una aseguradora de la escala de State Farm, ese número amenazaba su “colchón financiero” de reserva, porque después del impacto, la empresa proyectaba un excedente de solo poco más de 600 millones de dólares. Pero cuando el riesgo golpea a escala, no basta tener cobertura: hace falta operatividad, resiliencia y anticipación.
Este caso pone sobre la mesa una verdad incómoda para aseguradoras, entidades públicas y gestores de siniestros: la catástrofe no espera la planificación perfecta. Y también sirve para contextualizar porqué es necesario una revisión estratégica del sistema de siniestros antes de cerrar el año, de modo que la próxima operación esté lista para responder a escenarios equivalentes o mayores.
Ahora bien: ¿qué debemos revisar antes de cerrar el año para que nuestro sistema de gestión de siniestros no sea el siguiente en colapsar? Antes de medir la capacidad operativa y definir una hoja de ruta para tomar acción, hay que explorar el contexto del riesgo para 2025-2026.
¿CUÁL ES EL CONTEXTO GLOBAL DEL RIESGO QUE OBLIGA A UNA AUDITORÍA DE SINIESTROS ANTES DE CERRAR EL AÑO?
El común denominador en el sector asegurador durante 2025 fue la intensificación. Intensificación de tormentas, de incendios, de inundaciones, de pérdidas económicas, de brechas de cobertura y de presión operativa.
Con este precedente, la conclusión es inevitable: 2026 comenzará con sistemas de gestión de siniestros ya presionados desde 2025, lo que obliga a realizar una revisión a profundidad antes de cerrar el año. Para las aseguradoras, esta revisión no es solo operativa, es estratégica; para las entidades públicas, es una cuestión de continuidad institucional; para los gestores de riesgo, es un imperativo técnico.
El primer paso de una hoja de ruta para anticipar y actuar es medir la capacidad real de tu sistema de gestión de siniestros. Porque solo cuando sabes dónde estás puedes definir hacia dónde ir.
Para realizar esta medición es clave trabajar con indicadores de desempeño (KPIs) que permiten evaluar tanto la eficiencia operativa como la resiliencia ante picos o crisis. Algunos de los más importantes son:
- Tiempo promedio desde la notificación de siniestro hasta asignación de un gestor o proveedor.
- Tiempo promedio de cierre del siniestro bajo condiciones normales.
- Ratio de siniestros adjudicados vs. siniestros en litigio o abiertos a largo plazo.
- Costo promedio de ajuste como porcentaje del siniestro.
- Capacidad de escalamiento de la operación.
- Porcentaje de siniestros gestionados digitalmente.
- Porcentaje de cumplimiento de protocolos de calidad, auditorías internas, detección de fraudes.
Sin embargo, medir solo números no basta. Hay que entender cómo funciona tu operación en condiciones de estrés, cuál es la gobernanza, qué tan preparados están los equipos, qué visibilidad tienes sobre tus proveedores, y qué tan robustas son tus plataformas tecnológicas.
También es útil comparar con estándares. Y es que como señala el informe “Natural Catastrophes 2024”, de Swiss Re, los eventos de baja frecuencia pero elevado impacto ya representan una proporción creciente del costo asegurado, lo que exige que los modelos de negocio y siniestros se adapten.
¿QUÉ HACER TRAS LA AUDITORÍA OPERATIVA?
Ya completado el diagnóstico, el siguiente paso es ejecutar una auditoría operativa intensiva y definir acciones concretas para 2026. Esta fase traducirá el análisis en resultados y permitirá que la organización pase de reactiva a proactiva.
La auditoría operativa es más que una revisión documental: se trata de someter al sistema a una prueba de estrés, identificar puntos de ruptura, validar flujos, tecnología, cadena de proveedores y recursos humanos bajo escenarios de crisis. Una auditoría efectiva debe revisar procesos, tecnologías, cadena de suministro de siniestros, recursos humanos y comunicación.
Por ejemplo, hay que revisar el flujo completo: desde la notificación, asignación, peritaje hasta el pago. Evaluar si los sistemas legados colapsan bajo cargas elevadas, si la infraestructura de tecnologías de la información (TI) tiene redundancia, si los proveedores pueden movilizarse en plazos críticos, si el equipo humano tiene plan de hub de crisis. También incorpora simulaciones de escenarios como duplicación de siniestros en un mes, fallo del sistema TI por 48 horas, saturación de peritos, o movilización de 10 veces el volumen normal de siniestros.
Una vez detectadas brechas, la organización debe definir una hoja de ruta con acciones prioritarias, responsables, plazos y KPIs de seguimiento. Las acciones típicas incluyen:
- Migración o mejora de plataforma de siniestros con capacidad de escala, nube y automatización.
- Revisión de la red de proveedores críticos.
- Diseño de plantilla y roles para crisis.
- Desarrollo de protocolos de comunicación interna y externa.
- Establecimiento de indicadores de resiliencia operativa.
- Simulacro de activación del plan de catástrofe.
DE LA AUDITORÍA A LA ACCIÓN: ESTRATEGIA OPERATIVA PARA PREVER UN AÑO CRÍTICO
Una auditoría sin ejecución es solo un documento. El paso del análisis a la acción necesita una hoja de ruta clara con tres líneas estratégicas: tecnología, operación y capital humano.
Los sistemas de siniestros deben operar bajo premisas de velocidad, interoperabilidad y redundancia. Esto incluye:
- Plataformas en la nube con escalamiento inmediato.
- Automatización de intake mediante inteligencia artificial.
- Verificación automática de documentos.
- Tableros en tiempo real para comité de crisis.
- Integraciones API con peritos, talleres y servicios externos.
Además, las redes de proveedores (peritos, ajustadores, talleres, reconstrucción, inspección) deben revisarse contractualmente para operar bajo escenarios de escalamiento. No solo se trata de tener proveedores; deben estar preparados. Y no está por demás medir tiempo de respuesta, capacidad de movilización, cobertura territorial y costos por escalamiento.
Hay que ser claros: los sistemas colapsan no solo por saturación, sino por saturación humana. Por lo tanto, son necesarios:
- Equipos especializados en siniestros masivos.
- Roles definidos para crisis.
- Protocolos de comunicación con asegurados, medios y autoridades.
- Simulacros operativos mensuales.
No está por demás enfatizar que, en escenarios de presión, la narrativa y la transparencia pueden contener el impacto reputacional tanto como la velocidad de respuesta.
Al ver hacia 2026, la conclusión es clara: no basta con gestionar bien los siniestros de rutina. Hay que adoptar una mentalidad de preparación, inspección y resiliencia.
Si al cierre de este año la operación de siniestros no ha sido revisada en sus fundamentos, la organización puede desbordarse cuando el próximo gran evento ocurra. Es hora de actuar.
SINESTRY puede apoyar en la externalización de siniestros. ¡Contáctanos para que tu organización entre en 2026 preparada, y con una ventaja competitiva y operativa!
EL DESHIELO DE LOS GLACIARES: UNA AMENAZA SILENCIOSA QUE PUEDE CAMBIAR LA ECONOMÍA DEL MUNDO
El acelerado deshielo de los glaciares está provocando una serie de efectos en cadena que transforman ecosistemas, economías y comunidades en todo el planeta. Y es que, desde 1975, el planeta ha perdido 9 billones de toneladas de hielo, una merma preocupante que hace reflexionar que cuidar el hielo es cuidar el futuro.
El 6 de octubre de 2020, un equipo de glaciólogos del Servicio Geológico de Estados Unidos fotografió el glaciar South Cascade, en el estado de Washington. El pico Sentinel brillaba al atardecer, pero la vista no era la misma de hace décadas, porque el hielo, que alguna vez cubrió el valle, se había reducido a la mitad.
Monitoreado desde 1952, este glaciar fue nombrado en 2025 como el “Glaciar del Año” por la Organización Meteorológica Mundial (OMM). Y no fue por su esplendor, sino como símbolo de un planeta que se derrite.
Es una imagen que refleja una verdad incómoda, porque los glaciares (que alimentan ríos, sostienen ecosistemas y abastecen a millones de personas) están desapareciendo a un ritmo histórico. Hay que decir que, entre 2022 y 2024, el mundo perdió más hielo que en otro trienio registrado. Y las consecuencias son más que ambientales: afectan la seguridad hídrica, alimentaria y económica del mundo, impactando la siniestralidad, la infraestructura y la estabilidad de países enteros.
LOS GLACIARES: LAS TORRES DE AGUA DEL PLANETA QUE SOSTIENEN ECONOMÍAS
Aunque parecen inmensas masas de hielo que cubren los fríos confines del planeta, los glaciares son más que eso. En realidad, son las “torres de agua del mundo”, reservorios naturales que sostienen la vida de millones de personas y que cumplen un papel estratégico en la economía, la seguridad hídrica y el equilibrio climático global.
La OMM hace ver que más de 275,000 glaciares cubren alrededor de 700,000 kilómetros cuadrados de la superficie terrestre y que, junto con los mantos de hielo de Groenlandia y la Antártida, almacenan cerca del 70% del agua dulce del planeta. Por tanto, tienen una doble función: sostener el ciclo hidrológico y estabilizar el clima global al reflejar parte de la radiación solar y regular las temperaturas continentales.
La importancia económica de los glaciares se manifiesta al ser la base de suministro de agua para varias regiones, y su deshielo estacional alimenta ríos y acuíferos que abastecen ciudades, industrias y campos agrícolas, especialmente en regiones de alta montaña y zonas áridas. Según la OMM, el agotamiento progresivo de estos reservorios amenaza el suministro de agua potable y la producción de energía hidroeléctrica de cientos de millones de personas que viven agua abajo.
Otro valor económico de los glaciares se extiende a la gestión de riesgos naturales y la estabilidad de los mercados, al regular las crecidas fluviales y mitigar fenómenos extremos, amortiguando inundaciones y sequías. Su pérdida genera vulnerabilidad física y financiera, al producir mayor exposición a desastres, pérdidas en infraestructura, daños en ecosistemas agrícolas y aumento de reclamaciones en el sector asegurador.
Pese a su enorme valor, la ciencia ha encendido las alarmas en las primeras décadas de este siglo: el acelerado deshielo de los glaciares está configurando una de las mayores amenazas en cadena para los ecosistemas, las comunidades y las economías del planeta.
Fuente: Servicio Mundial de Vigilancia de los Glaciares (WGMS)
RETROCESO SIN PRECEDENTES: EL PLANETA PIERDE SU ESCUDO DE HIELO
Datos científicos confirman lo observado a simple vista. En los últimos 50 años, los glaciares han entrado a una fase de pérdida acelerada sin precedentes. Según el Servicio Mundial de Vigilancia de los Glaciares (WGMS), entre 1975 y 2024, el planeta perdió 9,000 gigatoneladas de masa glaciar, equivalente a un bloque de hielo del tamaño de Alemania con un grosor de 25 metros. Esa pérdida se traduce en un aumento de 25 milímetros del nivel del mar global, con consecuencias devastadoras para las zonas costeras bajas.
La merma del hielo no es uniforme. El proyecto Glacier Mass Balance Intercomparison Exercise (GlaMBIE), coordinado por la Universidad de Zúrich, indica que los glaciares del mundo perdieron 6.5 billones entre 2000 y 2023. A escala regional, las mermas van del 2% en las islas subantárticas al 39% en Europa Central, mientras que los Andes del Sur, Alaska y el Ártico canadiense concentran más del 50% de la pérdida global.
La contribución del deshielo de los glaciares al aumento del nivel del mar es hoy el segundo factor más importante después del calentamiento de los océanos. Entre 2000 y 2023, esta contribución sumó 18 milímetros al nivel del mar y, cada milímetro, dicen los especialistas, expone entre 200,000 y 300,000 personas adicionales a inundaciones anuales.
El efecto del deshielo glaciar es variado. En regiones de alta montaña incrementa el riesgo de inundaciones repentinas al colapsar lagos glaciares, como el Himalaya, los Andes o los Alpes. En zonas áridas, implica sequías más prolongadas y estrés hídrico. En el Ártico, altera las corrientes oceánicas y los patrones de viento, afectando las estaciones lluviosas en latitudes tropicales.
La merma glaciar también afecta la seguridad alimentaria. Los ríos alimentados por glaciares (como el Indo, el Mekong, el Amazonas o el Yangtsé) sostienen cultivos, y su alteración provoca ciclos hídricos impredecibles que amenazan la productividad agrícola y la estabilidad de los mercados alimentarios.
Económicamente, este fenómeno redefine los parámetros de riesgo sistémico, porque al aumentar la frecuencia y severidad de los siniestros naturales se multiplica su costo financiero. Al respecto, el Swiss Re Institute estima que las pérdidas globales por eventos climáticos extremos superaron los 300,000 millones de dólares anuales en la década de 2020, tendencia vinculada indirectamente con el deshielo, que altera la hidrología, intensifica precipitaciones y desestabiliza ecosistemas.
Fuente: Glacier Mass Balance Intercomparison Exercise (GlaMBIE)
LA CUENTA REGRESIVA DEL HIELO: ¿CUÁNDO DESAPARECERÁN LOS GLACIARES?
Si la tendencia actual continúa, muchos glaciares desaparecerán antes de que termine el siglo XXI. Los del oeste de Canadá, Escandinavia, Europa Central, Nueva Zelanda, el Cáucaso y los Andes tropicales están en riesgo crítico, aseveran desde la OMM y el WGMS.
Ante un panorama tan complejo, las Naciones Unidas declararon a 2025 como el Año Internacional de la Conservación de los Glaciares, con el fin de sensibilizar, coordinar y financiar acciones globales orientadas a su preservación. Algunas medidas prioritarias son:
- Fortalecer los sistemas de observación y monitoreo con satélites, sensores y estudios de campo.
- Reducir las emisiones globales para frenar el calentamiento que impulsa el deshielo.
- Promover la gestión sostenible del agua, adaptando infraestructuras y políticas agrícolas.
- Desarrollar mecanismos financieros y aseguradores que integren el riesgo climático y apoyen la resiliencia local.
Pero las acciones deben ir más allá de la mitigación. Se requiere un enfoque sistémico que reconozca el valor del hielo como patrimonio común de la humanidad. Como bien señala Celeste Saulo, Secretaria General de la OMM, “la conservación de los glaciares no es solo una necesidad medioambiental, económica y social; es una cuestión de supervivencia”.
La gestión del riesgo climático comienza con la anticipación y la acción coordinada. Conoce cómo SINESTRY puede ayudarte a fortalecer tu capacidad de respuesta frente a los nuevos escenarios de siniestralidad.
SINIESTRALIDAD: LA PRUEBA DE FUEGO DEL SECTOR ASEGURADOR
Ante fenómenos que multiplican daños, como las recientes inundaciones en México, la siniestralidad se eleva y amenaza la salud financiera de las aseguradoras. Aquí te explicamos este concepto, cómo se calcula, su impacto nacional y global, al igual que las estrategias para restaurar la rentabilidad técnica.
Octubre de 2025 se convirtió en un sombrío recordatorio de la vulnerabilidad de México ante los riesgos hidrometeorológicos. Lluvias torrenciales, que afectaron a 31 de las 32 entidades del país, culminaron en afectaciones devastadoras en 139 municipios en solo cinco estados. La tragedia, más allá de las pérdidas humanas (con un saldo reportado por el Gobierno de México de 82 decesos y 17 personas no localizadas), se manifestó en miles de viviendas destruidas, ríos desbordados e infraestructura colapsada, lo que se calificó como un desastre “socialmente construido” por la falta de inversión en prevención.
Para el sector asegurador, la urgencia fue inmediata. La Asociación Mexicana de Instituciones de Seguros (AMIS) activó los protocolos para atender los siniestros reportados, y se preparó para evaluar los daños amparados por coberturas de riesgos hidrometeorológicos, como la inundación por lluvia y las avalanchas de lodo.
Empero, el evento reveló una doble amenaza para el negocio asegurador y la sociedad. Primero, el potencial de alta severidad en los reclamos de propiedades aseguradas, impulsando al alza el índice de siniestralidad. Segundo, el sector enfrentó nuevamente la gran brecha de protección: en estados gravemente afectados como Guerrero (11%), Puebla (15%) o Veracruz (17%), el promedio de aseguramiento de viviendas se encontraba notablemente por debajo de la media nacional del 26%.
¿QUÉ ES LA SINIESTRALIDAD Y CÓMO SE CALCULA?
La siniestralidad es un concepto fundamental en el mundo del seguro. De acuerdo al Diccionario de Seguros de la Fundación MAPFRE, contablemente, se da este nombre a la valoración conjunta de los siniestros producidos (pendientes y liquidados) con cargo a una entidad aseguradora. “Normalmente –abunda-, se emplea el término para referirse al ratio de siniestralidad, que equivale a la proporción entre el importe total de los siniestros y las primas recaudadas por una entidad aseguradora en un período de tiempo”.
También conocida como loss ratio, la siniestralidad responde a la pregunta: ¿cuánto de lo que cobro en pólizas se va realmente en reclamar indemnizaciones y preparativos para siniestros ya ocurridos? Por ello, sus componentes clave son: primas devengadas, pérdidas incurridas y reservas.
El cálculo de la siniestralidad se realiza dividiendo el costo total de los siniestros entre la prima total y multiplicando el resultado por 100 para lograr el porcentaje.
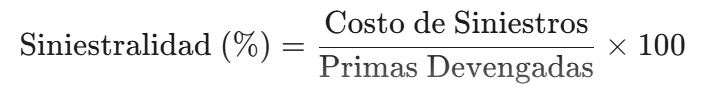
Un ejemplo práctico sería el siguiente: si en un ramo de Autos las primas devengadas suman 100 millones de pesos, y el costo de siniestros más reservas arrojaron 65 millones de pesos, entonces la siniestralidad es del 65 por ciento.
El índice de siniestralidad es, por así decirlo, “el pulso financiero del riesgo”, y tiene un impacto directo en todo el negocio asegurador. Concretamente en:
- Rentabilidad. Marca la diferencia entre beneficios y pérdidas. Una alta siniestralidad puede reducir la rentabilidad de la aseguradora, incluso hasta que los costos de indemnización y reservas superen los ingresos por primas.
- Determinación de las primas. Una alta siniestralidad puede llevar a las aseguradoras a ajustar las primas para cubrir los costos adicionales, generando un incremento en primas para los asegurados.
- Afectación sobre la liquidez. Siniestros grandes, reclamaciones simultáneas pueden generar flujos de salida elevados, obligando a la aseguradora a usar reservas o buscar financiamiento.
- Impacto reputacional. Si los asegurados perciben demoras, rechazos o falta de claridad, la confianza baja, lo que complica renovar pólizas y captar nuevos clientes.
¿CUÁL ES EL IMPACTO DE LA SINIESTRALIDAD A NIVEL NACIONAL Y GLOBAL?
Previo a las inundaciones de octubre y al severo temporal de lluvias que azotó a la Ciudad de México, el Desempeño Oportuno del Sector Asegurador al 2° trimestre de 2025, elaborado por la Comisión Nacional de Seguros y Fianzas (CNSF), daba cuenta que, tras enfrentar serios desafíos de rentabilidad técnica a finales de 2024, el sector asegurador mexicano logró un giro cardinal al cierre del segundo trimestre de este año. Este vuelco se debe directamente a un control más estricto del Costo Neto de Siniestralidad y la disciplina en la gestión de primas devengadas.
El dato más relevante es la recuperación de la Utilidad Técnica, indicador que revirtió su valor negativo y creció un 224.9% respecto al mismo periodo del año anterior. Esta recuperación fue una respuesta directa a dos factores: crecimiento en la Prima Retenida Devengada y desaceleración del Costo Neto de Siniestralidad, que permitió que los ingresos superaran el costo de los reclamos. En consecuencia, el buen desempeño técnico y operativo fue determinante, empujando la Utilidad del Ejercicio del sector a un incremento del 8.1 por ciento.
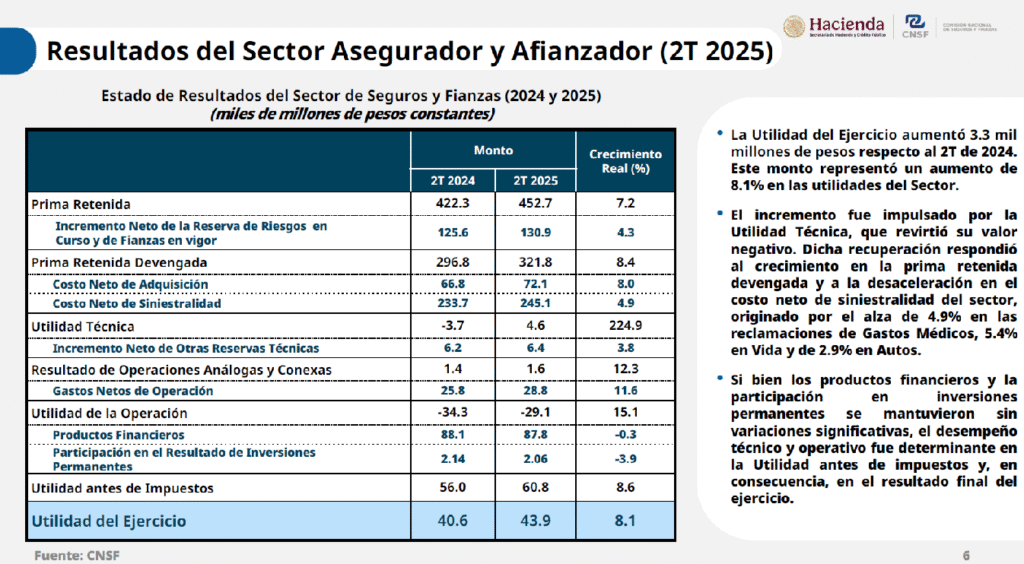
Sin embargo, también hay que considerar que la siniestralidad en México es presionada por las tendencias globales que, según el Swiss Re Institute, presenta una tendencia tasa de crecimiento sostenida. De hecho, abunda que las pérdidas aseguradas globales por catástrofes naturales alcanzaron los 137,000 millones de dólares en 2024 y, de mantenerse esta trayectoria, pronostica que se acercarán a 145,000 millones de dólares al finalizar 2025.
¿CÓMO CORREGIR LA SINIESTRALIDAD Y RESTAURAR LA RENTABILIDAD TÉCNICA?
Para que las aseguradoras mantengan una salud técnica es necesario no solo reaccionar tras el siniestro, sino anticiparse, diseñar, invertir e innovar. La restauración de la solvencia debe pasar por cuatro pilares estratégicos:
- Micropricing y segmentación avanzada. La primera defensa es adecuar tarifas. ¿Cómo? Viendo más allá de los factores básicos y aplicar micropricing para alinear la prima con el riesgo real, lo que incluye penalizar la discontinuidad de cobertura y segmentar por grupos de riesgos conocidos.
- Lucha estratégica contra el fraude. En ramos como Salud, hay que invertir en análisis de datos y machine learning para detectar patrones anómalos de facturación por parte de proveedores médicos. Combatir el fraude por servicios inexistentes o inflados es un costo evitable que impacta directamente en el índice de siniestralidad.
- Preparación logística y datos de calidad. Es vital invertir en bases de datos georreferenciadas y confiables sobre el valor de reposición de los riesgos para acelerar el ajuste de siniestros y reducir los Costos de Ajuste.
- Uso de tecnología y prevención activa. La tecnología debe usarse tanto para suscribir como para prevenir. Por ejemplo, el uso de telemática o IoT en Autos permite monitorear el comportamiento del riesgo en tiempo real, para que la aseguradora influya en la frecuencia de los siniestros y reduzca los costos de ajuste al automatizar procesos.
En fin, evaluar y gestionar adecuadamente la siniestralidad es un ganar-ganar: las aseguradoras mantienen un equilibrio entre la cobertura de riesgos y la sostenibilidad financiera, mientras que los asegurados se benefician con una protección más adecuada y precios justos.
Especializados en gestión integral de siniestros, SINESTRY puede ayudarle a convertir su siniestralidad de un pasivo crítico en la base de su rentabilidad técnica. ¡Hablemos!
¿CUÁL ES EL VALOR ESTRATÉGICO DE UNA EMPRESA ESPECIALIZADA EN SINIESTROS EN PROCESOS DE LICITACIÓN PÚBLICA?
Gestionar siniestros es uno de los mayores retos financieros y operativos para una entidad pública que contrata seguros de alto volumen, especialmente en situaciones de emergencia, alta siniestralidad o siniestros trascendentes. En tales circunstancias, la participación de una firma especializada en siniestros en un proceso de licitación pública puede marcar la diferencia entre una gestión eficiente y una crisis administrativa.
Eran las 13:14 horas del 19 de septiembre de 2017, y un fuerte temblor sacudió la Ciudad de México y amplias zonas del país. Los edificios vibraron, los vidrios estallaron y el estruendo pareció perpetuarse.
En ese momento, el Gobierno de la Ciudad de México enfrentó un reto de rescate humano y, también, un desafío mayúsculo en materia de siniestros y seguros: cuantificar daños, validar responsabilidades, desplegar equipos técnicos, coordinar contratistas, pagar indemnizaciones, mitigar riesgos de fraude, garantizar transparencia… Las lecciones que dejó ese desastre a las autoridades es que los siniestros no son solo un costo de seguro, sino una compleja cadena de decisiones, controles, peritajes, supervisión y entregas.
Y es que para un gobierno local, estatal o federal, no basta con contratar una póliza que proteja; hace falta un socio estratégico que comprenda el riesgo, que se involucre desde la formulación del contrato y que tenga la capacidad operativa para responder con agilidad, precisión y transparencia.
En ese contexto, la pregunta para una entidad pública es: ¿cómo evitar que un evento adverso termine en una pesadilla administrativa, financiera o legal? La respuesta puede estar en integrar una firma experta en siniestros como pilar de las licitaciones públicas.
¿POR QUÉ LOS SINIESTROS SON UN PUNTO CRÍTICO EN LAS LICITACIONES PÚBLICAS?
Al elaborar una licitación pública en el sector asegurador, con frecuencia las convocatorias establecen requisitos, penalidades, deducibles, límites, tiempos de respuesta y obligaciones de los contratistas y aseguradoras. Pero a menudo subestiman la complejidad real de los siniestros y la tensión entre plazos técnicos y administrativos. En ese terreno, quien no haya considerado con antelación los mecanismos concretos de atención ante siniestros queda en desventaja competitiva o, peor aún, en una situación de riesgo latente cuando ocurra un evento.
Si se expone un caso, están las licitaciones del Gobierno de Oaxaca. En estas convocatoria estatales pocas veces se obliga que, dentro del equipo oferente, haya una unidad técnica especializada con experiencia comprobada en siniestros para ejecutar la atención, seguimiento y control de pago. Esa omisión puede generar gastos no previstos, demoras procesales, impugnaciones legales o cuestionamientos de auditoría.
Además, los siniestros representan una carga documental exhaustiva que aseguradoras o contratistas generales no están preparados para administrar con eficiencia bajo los estándares gubernamentales. Por ello, en una licitación pública, quien presenta una solución que integra tanto la cobertura aseguradora como una gestión operativa robusta de siniestros gana credibilidad técnica frente a comités evaluadores.
LA INTEGRACIÓN DE UNA FIRMA EXPERTA: DIFERENCIADOR EN LAS BASES DE LICITACIÓN
La fase de elaboración de las bases de licitación es estratégica. Incluir desde ese punto una firma experta en siniestros permite transformar la convención “cobertura” en un paquete integral de gestión técnica y operativa. Esa firma puede asesorar en la redacción contractual y asegurar que los requisitos técnicos no sean solo retóricos sino realizables en la práctica.
Si una entidad pública incorpora en las bases un requerimiento de unidad especializada en siniestros (con perfil profesional, experiencia demostrable, flujos operativos, tiempos máximos de atención, auditoría técnica periódica) obliga a los licitantes a proyectarse más allá de la prima del seguro.
Este enfoque también ayuda a mitigar el riesgo moral: si el contrato designa al oferente no solo como proveedor de cobertura, sino como gestor de siniestros con responsabilidad en cumplimiento de tiempos y calidad técnica, se alinea el interés del asegurado público con el interés funcional del gestor. Además, pueden estructurarse penalidades escalonadas que contemplen incumplimientos técnicos parciales, demoras en dictamen o fallas de supervisión, así como establecer auditorías técnicas independientes o mecanismos de escalamiento
Un dato duro que abona sobre este tema proviene del Banco Interamericano de Desarrollo, que dice que los contratos de seguros gubernamentales que incluyen cláusulas operativas claras sobre gestión de siniestros tienen 40% menos incidencias administrativas.
EJECUCIÓN Y CONTROL: CÓMO SE TRADUCE EN RESULTADOS CONCRETOS EN LA GESTIÓN INTEGRAL DE SINIESTROS
Cuando la licitación ya ha sido adjudicada, la diferencia aparece al ocurrir un siniestro: la respuesta debe ser rápida, técnica y transparente. A la hora de la verdad, una firma experta en siniestros agrega valor en varias dimensiones operativas:
- Activación inmediata y coordinación operativa. Desde el aviso del siniestro por parte de la entidad pública, la firma debe tener protocolos internos (call center o canal de emergencia) para desplegar peritos estructurales, técnicos de daños, vigilancia fotográfica, protección temporal, aseguramiento del sitio e inicio de trámites de salvamento.
- Supervisión técnica y control de calidad. A fin de que el responsable público tenga un respaldo técnico, la firma debe auditar internamente los dictámenes, verificar que los peritos contratados cumplan con estándares, revisar informes, validar valoraciones y detectar inconsistencias técnicas, omisiones o posibles sobrefacturaciones.
- Transparencia documental y trazabilidad. Todo el proceso del siniestro debe quedar registrado, porque la trazabilidad permite auditorías internas, revisiones externas y controles de cumplimiento de ley.
- Auditoría continua y transparencia. Las herramientas digitales permiten abrir tableros de control a las entidades fiscalizadoras y garantizar la trazabilidad total del proceso.
- Capacidad de escalar ante eventos catastróficos. Una firma especializada en gestión de siniestros cuenta con estructura para multiplicar su capacidad operativa en escenarios de emergencia, garantizando continuidad del servicio.
- Gestión de terceros y proveedores. Una firma experta administra eficientemente la red de peritos, ajustadores, talleres o constructores que suelen enfrentar aseguradoras y entidades públicas.
- Negociación y seguimiento del pago. Si surgen discrepancias con las aseguradoras o tensiones en los montos reconocidos, una firma especializada puede mediar, negociar, aportar soporte técnico adicional, y hacer valer cláusulas de penalidad o escalamiento contractual. También puede gestionar pagos parciales, retenciones o pagos condicionados a entregables.
- Cierre técnico, lecciones aprendidas y prevención futura. Al final del proceso debe generarse un informe técnico-conclusivo con hallazgos, recomendaciones, lecciones aprendidas y parámetros para mejorar las bases de futuras licitaciones y asegurar que no se repitan errores o debilidades sistémicas.
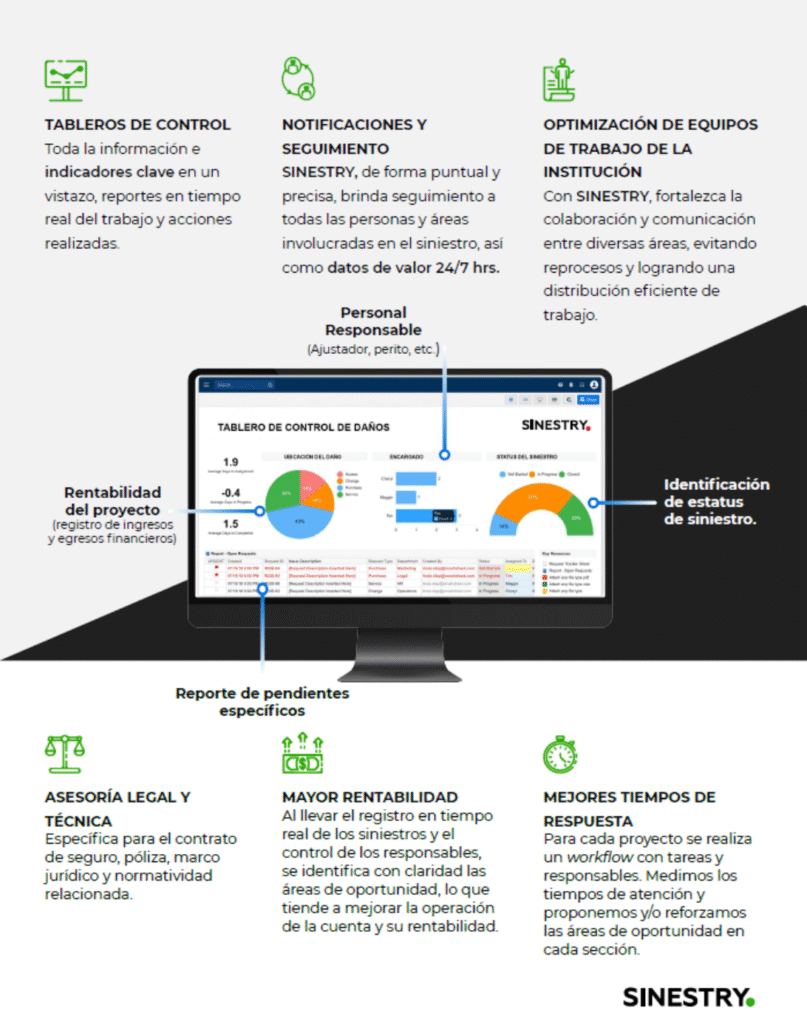
Fuente: SINESTRY
PROFESIONALIZAR LA GESTIÓN DE SINIESTROS EN EL SECTOR PÚBLICO ES UNA PRIORIDAD ESTRATÉGICA
En resumidas cuentas, la creciente complejidad de los contratos de seguros para entidades públicas necesita un enfoque más profesional, técnico y transparente. Es ahí, cuando la participación de empresas como SINESTRY puede representar una necesidad operativa y una ventaja competitiva.
Con las últimas tecnologías de datos y apoyado por personal especializado, SINESTRY proporciona una rápida implementación para controlar los siniestros para la Administración Pública en tiempo real. Sus soluciones para entidades gubernamentales cuentan con 3 especialidades:
Fuente: SINESTRY
Conoce más sobre SINESTRY. Sus certificaciones ISO 9001 e ISO 27001 avalan su compromiso con la calidad y la seguridad de la información en sus servicios.
“ALERTAS TEMPRANAS PARA TODOS”: SISTEMAS QUE SALVAN VIDAS FRENTE A LOS RIESGOS
“Alertas Tempranas para Todos” es una iniciativa global para garantizar que cada persona esté protegida por un sistema de alerta frente a amenazas naturales. En un mundo donde los fenómenos extremos se intensifican, estas alertas pueden marcar la diferencia entre la vida y la muerte. Explora cómo funciona esta estrategia.
Corría la temporada de lluvias 2023-2024 en la región andina de Perú, y en la cuenca del río Chillón, en los alrededores de Lima, las lluvias intensas presagiaban repentinos incrementos del caudal. Gracias al sistema local de alerta temprana, vinculado al sistema nacional de hidrometeorología, las autoridades emitieron una alerta de nivel elevado 48 horas antes de la crecida extrema prevista.
Las comunidades ribereñas, algunas de escasos recursos, recibieron mensajes radiales de evacuación, mensajes de textos masivos y altavoces. La gente se movilizó hacia zonas seguras, llevándose lo indispensable. El río se desbordó más de lo esperado, pero gracias a esas acciones preventivas se evitó la pérdida de decenas de vidas.
Las autoridades estimaron que las pérdidas materiales disminuyeron hasta en un 25% comparadas con eventos similares sin aviso previo, porque los residentes pudieron proteger bienes esenciales o desplazarse. Fue un ejemplo palpable de cómo una alerta temprana bien coordinada puede marcar la diferencia entre tragedia y mitigación.
¿QUÉ ES “ALERTAS TEMPRANAS PARA TODOS”, CÓMO FUNCIONA Y QUIÉNES LA IMPULSAN?
El suceso anterior encarna a la perfección el principio de “Alertas Tempranas para Todos”, una iniciativa lanzada en marzo de 2022 por el Secretario de la Organización de las Naciones Unidas (ONU), Antonio Gutierres, con el objetivo de que, para finales de 2027, todos los habitantes de la Tierra estén protegidos frente a fenómenos meteorológicos, hidrológicos y climáticos peligrosos mediante sistemas de alerta temprana.
Según la ONU, los sistemas de alertas tempranas bien diseñados y centrados en las personas pueden salvar vidas, proteger bienes y medios de subsistencia, y reducir daños ante desastres. Sin embargo, las brechas actuales son enormes: una tercera parte de la población mundial no cuenta con alertas adecuadas, y solo la mitad de los países dispone de sistemas multirriesgo suficientes.
El Plan de Acción Ejecutivo 2023-2027 de “Alertas Tempranas para Todos” contempla inversiones por $3,100 millones de dólares en cinco años (equivalente a 50 centavos por persona al año), destinadas a reforzar los conocimientos sobre riesgos de desastre, a observaciones y predicciones, a la difusión y comunicación de alertas, así como a actividades de preparación y respuesta. Los actores involucrados en la iniciativa abarcan organismos internacionales como la ONU, Oficina de las Naciones Unidas para la Reducción del Riesgo de Desastres (UNDRR), la Organización Meteorológica Mundial (OMM), la Unión Internacional de Telecomunicaciones (UIT), la Federación Internacional de Sociedades de la Cruz Roja y de la Media Luna Roja (FICR) , gobiernos nacionales y locales, instituciones meteorológicas, servicios de telecomunicaciones, ONGs, comunidades locales, y también el sector privado, incluyendo aseguradoras.
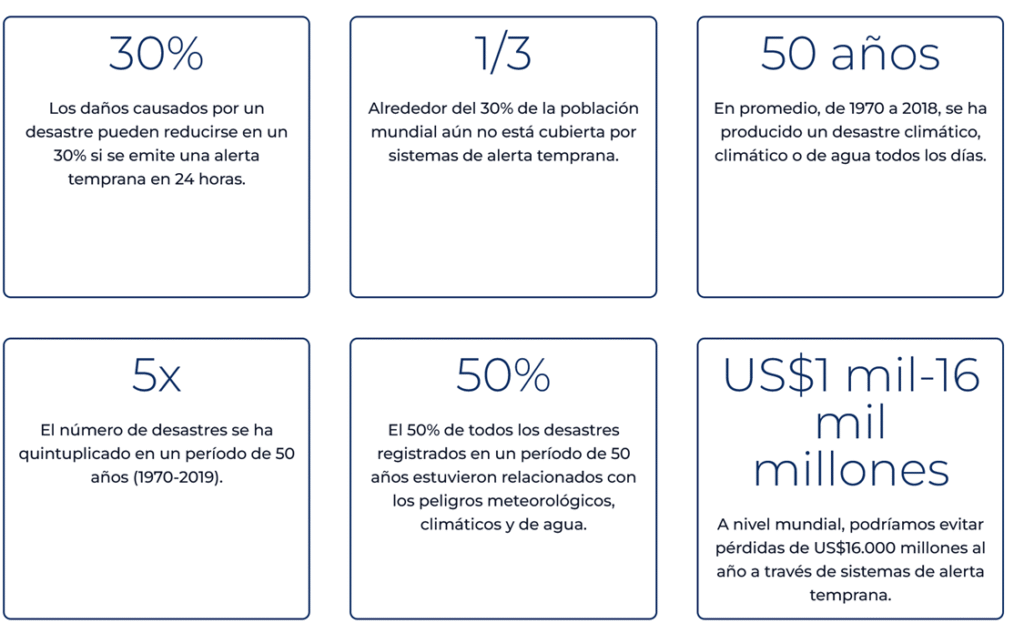
Fuente: OMM
LOS CUATRO PILARES QUE SOSTIENEN “ALERTAS TEMPRANAS PARA TODOS”
“Alertas Tempranas para Todos” se basa en cuatro pilares, que son las piedras angulares de la iniciativa y de una alerta temprana eficaz ante peligros múltiples.
- Conocimiento del riesgo. Liderado por la UNDRR, el objetivo del primer pilar es que todos los países tengan acceso a información, datos científicos y conocimientos claros sobre sus riesgos. En la práctica, esto supone fortalecer agencias nacionales de meteorología e hidrología, realizar estudios de riesgo (mapas de inundación o de sequías, por ejemplo), y difundir estos resultados a tomadores de decisión y población general.
- Monitoreo, predicción y análisis. Encabezado por la OMM, el segundo pilar abarca detección, observación, monitoreo y pronóstico de amenazas. Fortalece los componentes técnicos: estaciones automáticas de medición (precipitación, nivel de ríos, calidad del aire), radares meteorológicos, boyas oceánicas y satélites de observación terrestre y atmosférica, instrumentos que permiten detectar con anticipación tormentas, ciclones, crecidas o sequías en formación.
- Difusión y comunicación de alertas. Guiado por la UIT, el tercer pilar se centra en la difusión de las alertas y la comunicación efectiva al público. Y es que no basta con predecir un desastre; la advertencia debe llegar rápido y directamente a quienes están en peligro. Por ello, este pilar promueve un enfoque “centrado en las personas”, usando múltiples canales de comunicación: radio, televisión, aplicaciones móviles, sirenas, alertas por SMS/CB, redes sociales, y redes comunitarias locales.
- Preparación y respuesta. Encabezado por la FICR, el cuarto pilar consiste en capacitar a los gobiernos locales, a líderes comunitarios y al público para que sepan qué hacer cuando suena una alerta. Esto incluye planes de evacuación, reservas de suministros de emergencia, simulacros regulares y sistemas de apoyos a personas vulnerables (ancianos, discapacitados, etc.).
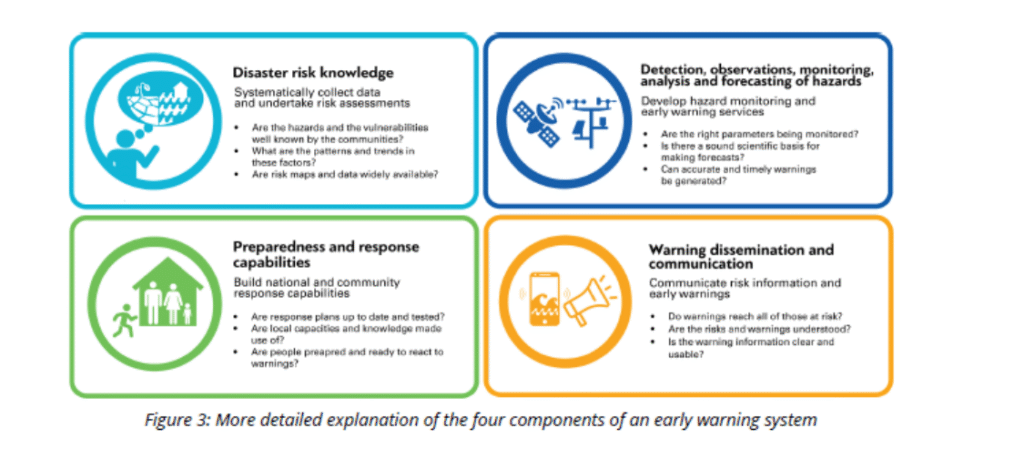
Fuente: Plan de Acción Ejecutivo 2023-2027, “Alertas Tempranas para Todos”
BENEFICIOS MEDIBLES: VIDAS SALVADAS Y PÉRDIDAS EVITADAS
“Alerta Temprana para Todos” tiene metas cuantificables ambiciosas. De acuerdo a la UNDRR, los países con sistemas de alerta avanzados reducen hasta 8 veces su mortalidad en desastres respecto a países con cobertura limitada. En conjunto, se estima que por cada dólar invertido se podrían salvar miles de vidas y reducir decenas de miles de millones de dólares en daños.
Técnicamente, la eficacia de la iniciativa ya está demostrada: las alertas meteorológicas han ayudado a disminuir la mortalidad por huracanes y tormentas sustancialmente en las últimas décadas. De hecho, la OMM documenta que, gracias a este sistema de alertas y a mejores prácticas, la cantidad de muertes diarias por fenómenos extremos se redujo a casi una tercera parte en 50 años.
Además, hay beneficios económicos claros. Cada dólar destinado a los sistemas de alerta evita cerca de $10 dólares en daños potenciales. Esto es relevante para el sector asegurador, porque la inversión contribuye a reducir las pérdidas asegurables. Y también para los gobiernos, porque gastar unos pocos centavos anuales por persona equivale a evitar catástrofes millonarias.
Finalmente, la cobertura mejorará: en 2015 solo 52 países reportaban capacidades de sistemas de alerta multirriesgo, contra 108 en 2024. Sin embargo, se espera que, para 2027, este número crezca casi al total de las naciones.
Fuente: Plan de Acción Ejecutivo 2023-2027, “Alertas Tempranas para Todos”
Como destaca el Secretario General de la ONU, “los hechos están claros. Las alertas tempranas salvan vidas y proporcionan enormes beneficios económicos”. Es una estrategia que funciona y tiene que funcionar para todos.
Con experiencia en la gestión de siniestros de alto impacto, en SINESTRY sabemos que prevenir es tan vital como reparar. ¡Contáctanos para ser parte de tu sistema integrado de alertas tempranas!
UNA NUEVA REALIDAD CLIMÁTICA EN LATINOAMÉRICA: EL CAMBIO YA NO ESPERA
Latinoamérica enfrenta un momento decisivo: los eventos climáticos extremos ya no son episodios aislados; son parte de una realidad que golpea con intensidad creciente. Desde huracanes que escalan en horas hasta sequías, incendios y crecidas que arrasan territorios enteros. Las pérdidas económicas, humanas y sociales se multiplican en la región. Es urgente dar un golpe de timón.
Corría el mes de abril de 2024, cuando el estado de Río Grande do Sul, en el sur de Brasil, sufrió una de las peores inundaciones en su historia reciente. Lluvias torrenciales, ríos desbordados y quebradas que colapsaron dejaron más de 2 millones de personas afectadas, con decenas de muertos y miles de desplazados.
El desastre provocó una cicatriz física, pero también mostró una herida social. Y puso de manifiesto que eventos como este no serán excepcionales; forman parte de lo que 2024 vino mostrando en toda Latinoamérica.
El Informe de Riesgos Globales 2025, desarrollado por el Foro Económico Mundial (FEM), lo confirma: los fenómenos meteorológicos extremos se han consolidado como el principal riesgo de la próxima década, superando incluso a los conflictos geopolíticos y las crisis económicas. El dato refleja no solo una preocupación ambiental, sino también un riesgo económico y social que afecta de forma particular a América Latina, una de las regiones más expuestas y vulnerables del planeta.
La preocupación es fundamentada. El Informe del Estado del Clima en América Latina y el Caribe 2024, de la Organización Meteorológica Mundial (OMM), señala que en 2024 se batieron récords en huracanes, crecidas, sequías e incendios forestales. Lo mismo sucedió con persistentes ondas cálidas, mientras que glaciares retrocedieron con rapidez, comprometiendo el acceso al agua de comunidades enteras.
El impacto de esta nueva realidad climática lo mide el reporte sigma del Swiss Re Institute, revelando que, durante 2024, Latinoamérica registró 26 catástrofes naturales, que provocaron pérdidas económicas por 11,600 millones de dólares, de los cuales solo 1,500 millones estaban asegurados. Es decir, más del 80% de las pérdidas no estaban protegidas por seguros, lo que evidencia la magnitud de la brecha de protección en la región.
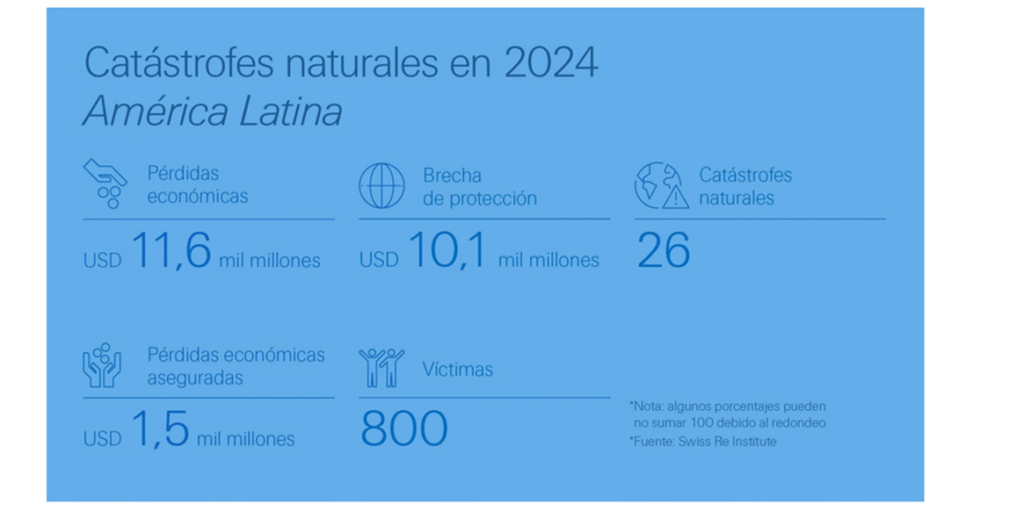
Fuente: Swiss Re Institute
¿CUÁL ES EL IMPACTO ECONÓMICO Y SOCIAL DEL CAMBIO CLIMÁTICO EN AMÉRICA LATINA?
Considerada por el Informe de Evaluación Regional sobre el Riesgo de Desastres en América Latina y el Caribe (RAR24), elaborado por la Oficina de las Naciones para la Reducción de Riesgos de Desastres (UNDRR), como la “segunda región más propensa a desastres a nivel mundial”, los impactos de esta nueva realidad climática se reflejan en ejemplos concretos:
- Inundaciones en Rio Grande do Sul, Brasil: Las intensas lluvias dejaron más de 180 muertes y pérdidas agrícolas por 8,500 millones de reales, afectando la producción de soya y arroz.
- Huracán Beryl en el Caribe: Se convirtió en el primer huracán categoría 5 de la temporada atlántica 2024, impactando severamente a Granada y San Vicente, y las Granadinas.
- Sequía en el Corredor Seco en Centroamérica: Millones de pequeños agricultores en Guatemala, Honduras y El Salvador sufrieron pérdidas devastadoras en cultivos de maíz y frijol, incrementando la inseguridad alimentaria.
- Incendios forestales en Chile: Más de 400,000 mil hectáreas resultaron afectadas, representando pérdidas económicas que superaron los 1,500 millones de dólares.
Estos desastres tienen un impacto sobre sectores clave:
- Agricultura: La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) advierte que sequías prolongadas en México, Centroamérica y Brasil podrían reducir en más de 30% la producción de granos básicos hacia 2050, si no se aplican medidas de adaptación.
- Energía: La dependencia de hidroelectricidad en países como Brasil y Colombia hace que las sequías comprometan el suministro eléctrico. En 2024, el nivel de embalses en Colombia cayó al 28%, generando racionamientos.
- Transporte y logística: La sequía en la cuenca del Panamá redujo el calado de embarcaciones, incrementando los costos logísticos hasta en un 30% e impactando las exportaciones de soya y maíz.
- Salud pública: El Banco Interamericano de Desarrollo (BID) estima que las olas de calor podrían causar un aumento de hasta un 20% en la mortalidad en ciudades latinoamericanas para 2050, de no adaptarse infraestructuras urbanas.
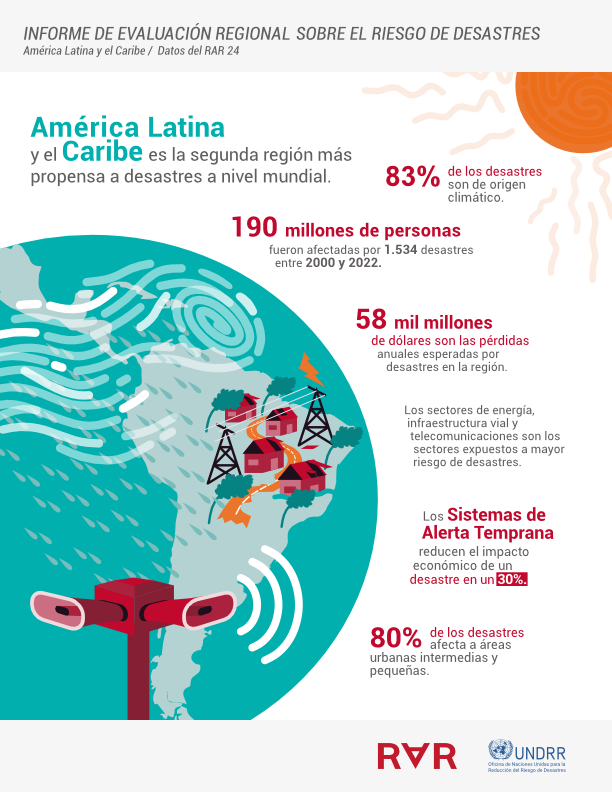
Fuente: RAR 2024, UNDRR
ENCRUCIJADA DEL SECTOR ASEGURADOR LATINOAMERICANO FRENTE AL CAMBIO CLIMÁTICO
El cambio climático ha puesto al sector asegurador que opera en Latinoamérica en una encrucijada: ¿cómo garantizar la protección financiera en una región cada vez más expuesta y, a la vez, mantener la sostenibilidad de sus modelos de negocio?
Una gran verdad de este dilema es que los modelos actuales ya no son suficientes. Históricamente, los seguros se basaban en modelos actuariales sustentados en registros históricos de pérdidas. Empero, la reaseguradora Munich Re hace ver que la intensificación y la frecuencia de los fenómenos superan las proyecciones estadísticas, con eventos híbridos que no son bien capturados por los modelos tradicionales.
A su vez, la UNDRR advierte que, si no se invierte en reducción de riesgos y adaptación, ciertas zonas altamente expuestas de América Latina podrían volverse inasegurables. Esto significa que los costos de cobertura serían tan altos que ni aseguradoras ni clientes estarían dispuestos a asumirlos.
Para enfrentar este, el sector asegurador está explorando soluciones innovadoras:
- Seguros paramétricos: No indemnizan pérdidas, sino que pagan automáticamente cuando un parámetro medible supera un umbral.
- Bonos catastróficos: Permiten transferir riesgos a los mercados financieros globales.
- Microseguros: Ofrecen protección accesible a comunidades rurales y pequeños productores agrícolas, que suelen ser los más vulnerables y menos asegurados.
- Sistemas tecnológicos de alerta temprana: Proyectos como el de Google Public Alerts, en India, que combina inteligencia artificial con modelos hidrológicos para predecir inundaciones, podrían replicarse en la región.
A DOS AÑOS DEL HURACÁN OTIS: 10 LECCIONES CLAVE PARA FORTALECER LA RESILIENCIA ASEGURADORA
En octubre de 2023, Otis golpeó Acapulco con una fuerza sin precedentes, dejando pérdidas humanas, económicas y sociales sin paralelo en la historia reciente de México. A dos años de ese huracán, expertos revisan los aprendizajes que dejó Otis, las mejores prácticas implementadas y los retos pendientes para lograr una cobertura de seguros más integral y resiliente.
La madrugada del 25 de octubre de 2023, el puerto de Acapulco despertó bajo la furia del huracán Otis, que se intensificó de forma explosiva hasta alcanzar categoría 5 en la escala Saffir-Simpson en menos de 12 horas. Con vientos sostenidos de 270 km/h, Otis arrasó viviendas, hoteles, embarcaciones, y la infraestructura eléctrica y de telecomunicaciones.
De acuerdo al Gobierno de México, el plan de reconstrucción contempló un monto superior a 61,000 millones de dólares para atender la emergencia. Por su parte, la Asociación Mexicana de Instituciones de Seguros (AMIS) reportó pérdidas aseguradas por más de 19,000 millones de pesos. Por sus altos costos, hasta ahora ha sido el tercer siniestro de mayor impacto para la industria aseguradora de México y el segundo de mayor impacto en daños asegurados.
Las cifras revelaron un problema aún mayor: la gran mayoría de viviendas y pequeños negocios carecían de seguro, lo que retrasó la recuperación y profundizó la vulnerabilidad social. En palabras de la AMIS, “el huracán Otis evidenció la urgencia de elevar la penetración de los seguros patrimoniales en México”.
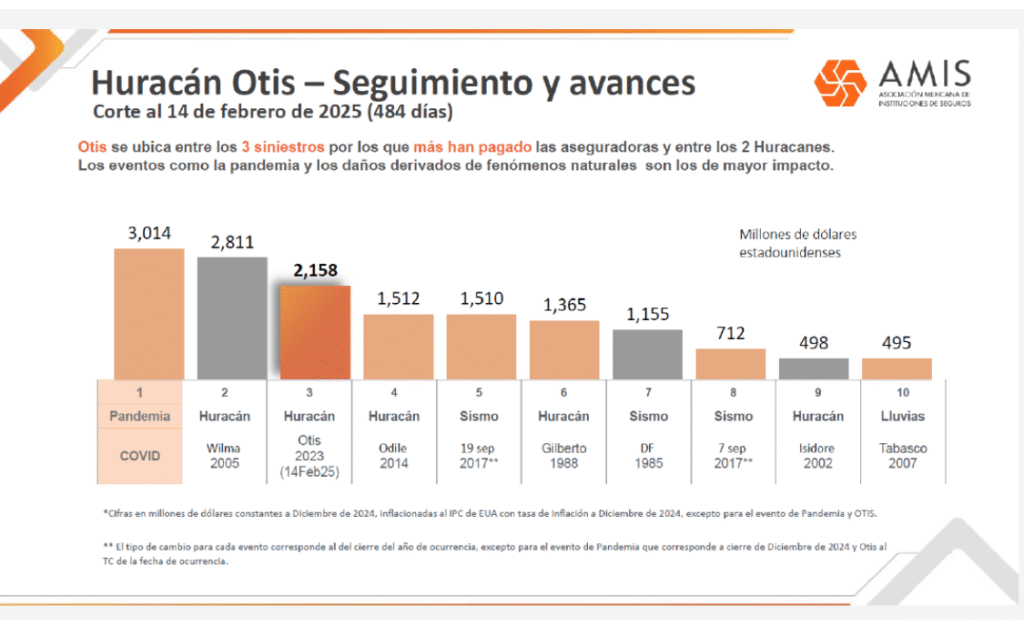
Fuente: AMIS
10 LECCIONES APRENDIDAS CON EL PASO DE OTIS
“La sabiduría es reconocer tus errores y aprender de ellos, sin que te destruyan”, decía el filósofo griego Sócrates.
Inspirados en este sabio consejo, y alineados con el Marco de Sendai, es que ARISE MX (la red nacional del sector privado liderada por la Agencia de las Naciones Unidas para la Reducción del Riesgo de Desastres), en colaboración con la AMIS, elaboraron el documento: “Huracán Otis: Principales aprendizajes y mejores prácticas para una cobertura integral del seguro”, cuyo objetivo es generar una reflexión dirigida a la sociedad, los tomadores de decisiones y los tres órdenes de gobierno sobre los factores para mejorar las estrategias de aseguramiento. Además, busca aportar herramientas que fortalezcan la gestión de riesgos, permitiendo transferir los costos derivados de la materialización de estos riesgos a través del aseguramiento de bienes.
Del documento se desprende un decálogo de aprendizajes del huracán Otis, con sus respectivas líneas de acción estratégica:
- Brecha de aseguramiento
De acuerdo al censo del INEGI, de las 224,000 viviendas en Acapulco, solo 24,000 estaban aseguradas, una muy baja brecha de protección que amplificó las consecuencias del desastre. Esto evidenció la necesidad de duplicar los esfuerzos de promoción de seguros patrimoniales.
- Sumas aseguradas insuficientes
Según la AMIS, más del 35% de los asegurados en Acapulco enfrentaron indemnizaciones menores a los costos reales de reconstrucción, debido a que no cubrían el valor real de los bienes. Se recomienda actualizar periódicamente las sumas aseguradas para reflejar el valor de reposición o reconstrucción.
- Falta de declaración de mejoras
Las remodelaciones y ampliaciones no reportadas quedaron fuera de las coberturas, generando expectativas incumplidas. Es crucial fomentar la comunicación proactiva entre asegurados y aseguradoras para garantizar que las pólizas reflejen las características actuales de los bienes.
- Desconocimiento del aseguramiento de áreas comunes
En condominios, la falta de cobertura de áreas comunes retrasó la recuperación. Es necesario reforzar la cultura de aseguramiento colectivo y capacitar a administradores y condóminos sobre la importancia de proteger bienes compartidos.
- Documentación insuficiente
La falta de acreditación de propiedad complicó las indemnizaciones. Se recomienda digitalizar y resguardar documentos clave, así como establecer procesos de verificación desde el inicio de la vigencia de la póliza.
- Baja protección de coberturas complementarias
Menos del 10% de las pólizas incluían coberturas adicionales como interrupción de negocios, remoción de escombros y protección contra saqueos. Se sugiere ampliar la comunicación sobre los beneficios de estas coberturas.
- Desconocimiento entre valor real y valor de reposición
La falta de educación financiera generó expectativas irreales en los asegurados. Se requiere mayor asesoría al momento de contratar.
- Seguros ligados a créditos hipotecarios
Muchas pólizas solo cubrían el saldo del crédito, dejando desprotegido el valor total de las viviendas. Se recomienda contratar coberturas que protejan tanto el saldo insoluto como el valor completo del inmueble.
- Vínculos entre industrias y autoridades
La lentitud en la comunicación entre aseguradoras y autoridades locales retrasó la ayuda. Se propone protocolos más ágiles de colaboración público-privada.
- Protocolos ante la incertidumbre
El sector careció de escenarios dinámicos ante emergencias múltiples. Se sugiere actualizar de forma continua los planes de contingencia.
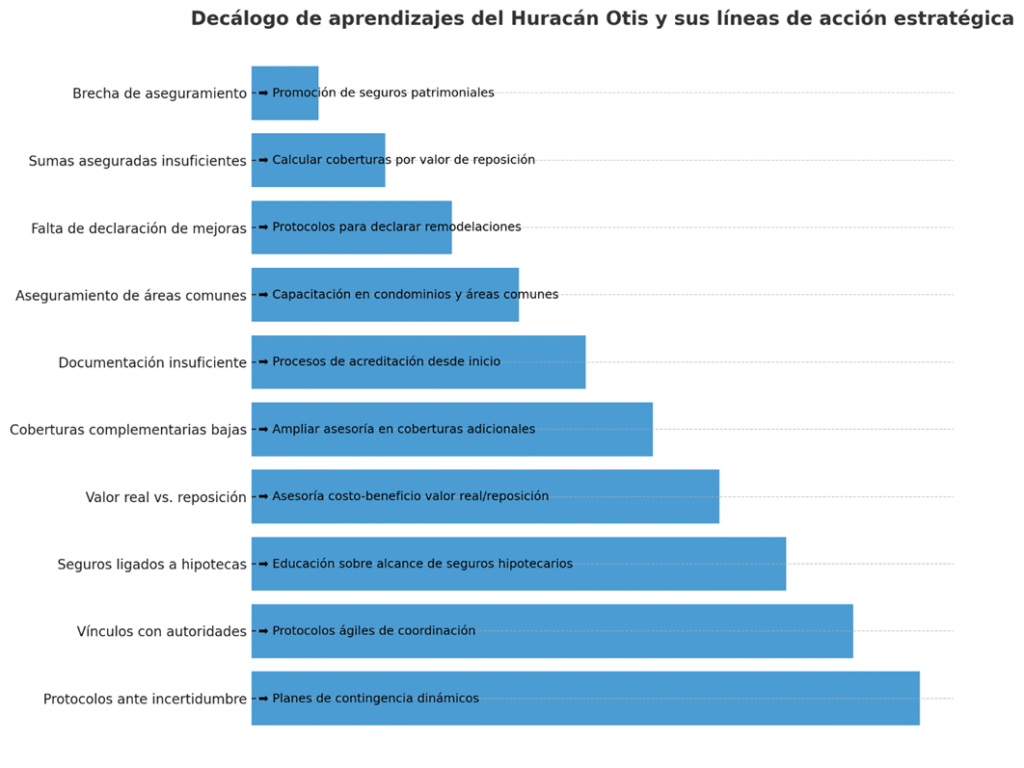
Fuente: “Huracán Otis: Principales aprendizajes y mejores prácticas para una cobertura integral del seguro” (ARISE MX)
DEL IMPACTO A LA ACCIÓN: PRÁCTICAS QUE MARCARON LA DIFERENCIA
El huracán Otis no solo dejó aprendizajes, también impulsó acciones por parte del sector asegurador para responder a la emergencia, que hoy deben consolidarse como estándar. Entre las mejores prácticas, el documento de ARISE MX destaca:
- Activación del Plan de Atención a Catástrofes
Tras el paso de Otis, AMIS activó su plan de atención a catástrofes, mientras que por su parte SINESTRY lanzó una campaña solidaria para apoyar a hogares y negocios siniestrados por el huracán, mecanismos que agilizaron valuaciones, anticipos y cierres de indemnizaciones.
- Cobertura especial para autos dañados
Se otorgaron indemnizaciones del 100% a los autos dañados por el huracán.
- Reuniones de coordinación con autoridades
La coordinación con dependencias federales y estatales permitió atender con mayor rapidez necesidades prioritarias, desde turismo hasta infraestructura.
- Estadísticas quincenales por sectores prioritarios
El diseño de reportes de siniestros, clasificados por vivienda, hoteles y Pymes permitió focalizar recursos y acelerar la recuperación en sectores estratégicos.
Ciertamente, Otis fue una tragedia, pero también un laboratorio de aprendizajes. Además dejó una enseñanza clara: la resiliencia no puede ser solo tarea del sector asegurador; es una responsabilidad compartida que involucra a toda la sociedad.
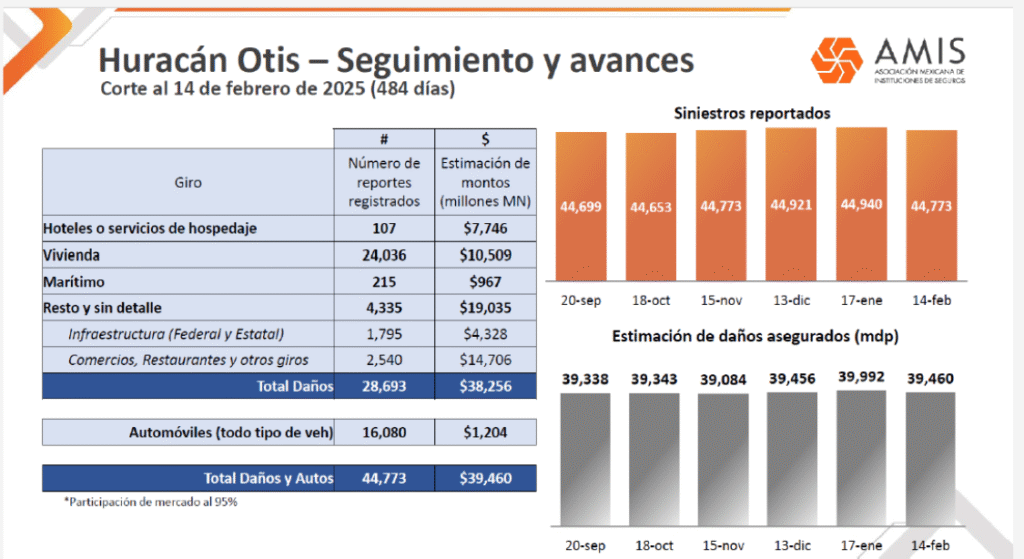
Fuente: AMIS
A dos años del huracán Otis SINESTRY reitera su compromiso de transformar cada siniestro en una oportunidad para reconstruir más fuerte y más seguro. Contáctanos y descubre cómo podemos ser el aliado estratégico que necesitas para enfrentar los desafíos presentes y futuros.
Inver Acciones: La Mejor Opción para la Compra de Acciones Telmex y Obtener el Máximo Valor en 2025
requiere alta especialización. Inver Acciones se posiciona como el comprador líder en México, ofreciendo un servicio rápido, seguro y enfocado en entregarle el mejor Valor de Acciones Telmex 2025. Nuestro compromiso es claro: transformar sus títulos en efectivo de la manera más eficiente posible, como puede confirmar en nuestra página principal de Inver Acciones.
Si busca una Venta de Acciones Telmex sin complicaciones, sin largos trámites bancarios ni riesgos de fraude, somos su mejor aliado. La oportunidad para capitalizar este activo no productivo es ahora.
La Confusión Común: Acciones Telmex vs. Acciones América Móvil
Una de las dudas más frecuentes es la diferencia entre los títulos físicos de Acciones Telmex y las acciones bursátiles de América Móvil (AMXL). Es crucial para determinar el Precio de Acciones Telmex:
- Acciones Telmex Antiguas (Objeto de Compra): Son los certificados físicos que se emitieron a los suscriptores de líneas telefónicas. Su valor es histórico y se determina mediante la valuación de cupones y la antigüedad del título. Estas son las que nos especializamos en la Compra de Acciones Telmex.
- Acciones América Móvil (AMXL L o K): Cotizan activamente en la Bolsa. Son valores modernos que se gestionan a través de casas de bolsa.
Para mayor contexto sobre esta diferenciación histórica, puede consultar la cobertura de medios financieros como Expansión.com, que han seguido la evolución de estas acciones. Nos enfocamos exclusivamente en la Compra de Acciones Telmex antiguas, pues entendemos su complejidad y somos expertos en la maximización de su Valor de Acciones Telmex 2025.
¿Por Qué la Compra de Acciones Telmex con Inver Acciones es la Opción Inteligente?
1. Garantía del Mejor Precio
Nuestro modelo de Compra de Acciones Telmex está diseñado para ofrecer un Precio de Acciones Telmex que refleje el valor total, incluyendo los derechos representados por los cupones. Evitamos las subcotizaciones comunes en el mercado.
2. Pago Inmediato
Sabemos que la liquidez es importante. Una vez validada su cotización, la Venta de Acciones Telmex se cierra con un pago rápido y seguro, generalmente en 24 horas.
3. Asesoría Legal Completa
Desde la identificación de sus títulos hasta la formalización de la Compra de Acciones Telmex, nuestro equipo legal le acompaña para asegurar una transacción libre de riesgos en cualquier estado de México. Aproveche 2025 para obtener el máximo Valor de Acciones Telmex.
Venta de Acciones Telmex Segura y Rápida en México: La Guía Contra Fraudes y el Proceso Legal
estuvo guardado por décadas. Sin embargo, el mercado informal puede ser riesgoso. Para garantizar que la Compra de Acciones Telmex sea legítima y rentable, es fundamental trabajar con especialistas que ofrezcan un proceso legal acciones Telmex transparente en México. Inver Acciones está comprometido con la seguridad y la inmediatez en cada transacción, ofreciendo servicios desde la página principal de Inver Acciones.
Nuestro objetivo no es solo comprar sus Acciones Telmex, sino ofrecerle tranquilidad al realizar una operación financiera importante. La liquidez y la protección legal son nuestras prioridades.
Pasos para Vender Acciones Telmex Seguro: Evite Intermediarios Dudosos
La desinformación ha llevado a que muchas personas sean víctimas de fraudes o reciban pagos muy por debajo del valor real. Para Vender Acciones Telmex Seguro, siga estos lineamientos que ofrecemos en Inver Acciones:
El Proceso de Compra de Acciones Telmex con Garantía Legal
- Cotización Gratuita: Determine el valor real de sus Acciones Telmex sin costo ni compromiso.
- Verificación de Títulos: Un especialista verifica la autenticidad y el estado legal de los documentos.
- Firma y Pago Inmediato: La transacción se formaliza y el pago total se efectúa al instante. Dependiendo del monto, podemos realizar la formalización ante Notario Público, garantizando la legalidad completa de la Compra de Acciones Telmex.
- Cero Comisiones: El precio acordado es el monto exacto que usted recibirá, sin descontar comisiones o cargos ocultos.
¿Por Qué 2025 es el Año para la Venta de Acciones Telmex en México?
Si bien las Acciones Telmex no tienen fecha de caducidad, prolongar su tenencia incrementa el riesgo de pérdida o deterioro. Es importante estar al tanto de las noticias financieras relevantes, como las publicadas en Expansión.com, que a menudo analizan el destino y valor de estos títulos en el mercado mexicano. La tendencia de liquidación en México está activa, lo que significa que el mercado de Compra de Acciones Telmex es favorable para el vendedor en 2025.
Le recordamos que estas son acciones que no generan rendimientos activos y que su valor es susceptible a factores externos. La Venta de Acciones Telmex ahora le proporciona liquidez y elimina cualquier riesgo futuro asociado con la tenencia de documentos al portador.
Valor de Acciones Telmex 2025: Guía Definitiva para Cotizar y Maximizar su Venta en México
La búsqueda del Valor de Acciones Telmex 2025 es un tema que genera muchas dudas entre los mexicanos que heredaron o conservan estos títulos históricos. A diferencia de las acciones que cotizan activamente en la Bolsa Mexicana de Valores (BMV), los títulos de la antigua Teléfonos de México (Telmex), emitidos antes de 1990, requieren una metodología de valuación especializada. En Inver Acciones, nos dedicamos a desmitificar este proceso, asegurando que usted obtenga un trato justo y el mejor Precio de Acciones Telmex en 2025 disponible.
Este año se presenta como un momento estratégico para considerar la Venta de Acciones Telmex, dado el contexto de mercado y la necesidad de liquidez para miles de familias. No permita que sus títulos pierdan relevancia o se deterioren. Si desea más detalles sobre la naturaleza de estas acciones, puede consultar artículos de prensa especializada como el de Expansión.com sobre el valor de las antiguas Acciones Telmex.
¿Cómo se determina el Precio de Acciones Telmex en 2025? Factores Clave de Valuación
El valor final que usted recibirá por la Compra de Acciones Telmex no se basa únicamente en el valor nominal impreso en el documento. La cotización es un proceso meticuloso que toma en cuenta varios factores críticos:
El Papel Crítico de los Cupones y su Impacto en el Valor
Los pequeños recuadros anexos a su título, conocidos como Cupones Acciones Telmex, son determinantes. Históricamente, estos cupones representaban derechos a dividendos o a la ampliación de capital que no fueron cobrados. Un comprador especialista como Inver Acciones debe incluirlos en la cotización, ya que elevan significativamente el Valor de Acciones Telmex 2025.
La Importancia del Tipo de Título
Si su acción es Nominativa (a nombre de alguien) o al Portador, y si pertenece a la Serie “A” o “L”, son datos cruciales. Nosotros nos encargamos de analizar cada detalle para garantizar que el Precio de Acciones Telmex 2025 refleje con exactitud su valor real en el mercado secundario. Le invitamos a Cotizar Acciones Telmex con nosotros de forma rápida y gratuita directamente en la página principal de Inver Acciones.
El Proceso para Cotizar Acciones Telmex con Inver Acciones
Si desea transformar esos documentos históricos en capital inmediato, solo necesita contactarnos. Nuestro proceso de cotización es seguro, confidencial y se realiza en horas:
Oferta Firme: Recibirá una propuesta de Compra de Acciones Telmex sin compromiso y con el mejor precio garantizado, listo para iniciar la venta.
Envío de Información: Solo requerimos una imagen clara de su título para identificar la serie y el número de cupones.
Valuación Experta: Nuestro equipo calcula el Valor
¿Qué es la Telemetría de Pozos de Agua con Sistemas SCADA?
¿QUÉ DESASTRES PUEDEN OCASIONAR LA INTERRUPCIÓN DE TU NEGOCIO Y QUÉ ESTRATEGIAS TOMAR PARA SUPERAR ESTOS RIESGOS?
La interrupción de negocios es, hoy en día, uno de los mayores retos para empresas y gobiernos. Terremotos, huracanes, ciberataques e interrupciones logísticas amenazan operaciones y ponen a prueba la capacidad de respuesta. Para el sector asegurador es un reto que exige cubrir pérdidas, anticiparlas, mitigarlas y guiar la recuperación.
En un momento cambió la ciudad. Eran las 13:14 horas del 19 de septiembre de 2017 y la Ciudad de México se detuvo. El suelo vibró con fuerza y, un poco más de un minuto, fue suficiente para que edificios se agrietaran, oficinas evacuaran en estampidas, y miles de personas quedaran atrapadas entre escombros y calles colapsadas. Los teléfonos dejaron de funcionar, el transporte se paralizó y las operaciones comerciales pasaron de la normalidad a la emergencia en cuestión de segundos.
Para muchas empresas, la jornada ahí terminó. Sin planes de contingencia, sin respaldo tecnológico y sin rutas alternas para continuar operaciones, la recuperación tardó semanas, incluso meses. Ese día, sin duda, el concepto de continuidad de negocio dejó de ser un apartado en manuales corporativos para convertirse en una cuestión de supervivencia.
CUANDO LO INESPERADO GOLPEA: DESASTRES NATURALES, HUMANOS Y EMERGENTES QUE PARALIZAN LOS NEGOCIOS
La interrupción de negocio es un riesgo multidimensional. No todos los desastres tienen el mismo origen, pero todos pueden ser igualmente devastadores.
- Desastres naturales. Son los más visibles y mediáticos: huracanes, terremotos, inundaciones, sequías e incendios forestales, son fenómenos meteorológicos extremos y geológicos que pueden destruir instalaciones, bloquear vías de comunicación y comunicación. En Latinoamérica la actividad sísmica y ciclónica es particularmente intensa, y no se diga en México, donde se combinan ambos riesgos.
- Riesgos humanos y tecnológicos. Los fallos energéticos, accidentes industriales y conflictos sociales también pueden paralizar negocios. En 2025, refiere Bloomberg, apagones masivos en Chile y Brasil detuvieron industrias enteras, afectando cadenas de producción que dependían de un flujo constante de energía.
- Amenazas emergentes. Pueden ser globales y de impacto multisectorial como las pandemias y crisis sanitarias, disrupciones en la cadena de suministros o ciberataques. Esta última amenaza es altamente preocupante. De hecho, en 2024, según la empresa Fortinet, México fue el país más atacado de Latinoamérica con más de 324,000 millones de intentos de ciberataques, eventos que pueden bloquear operaciones críticas, inutilizar plataformas de ventas y causar pérdidas millonarias en horas.
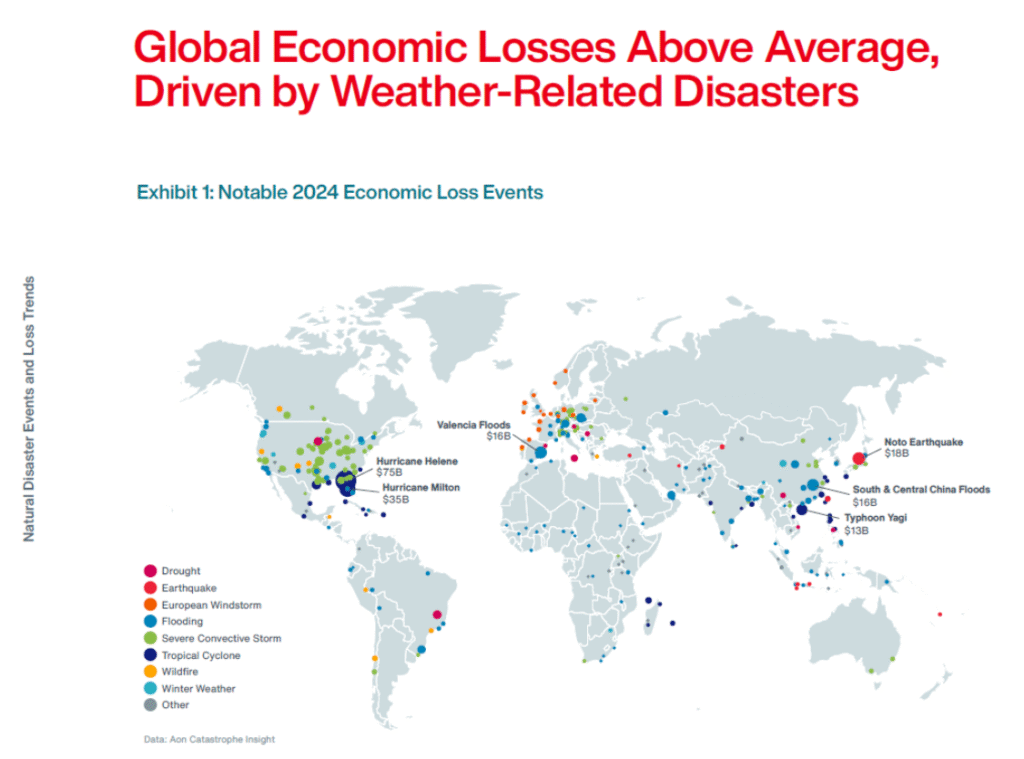
Fuente: Aon. Catastrophe Insight
IMPACTO ECONÓMICO E IMPLICACIONES PARA EL SECTOR ASEGURADOR
El impacto económico de los desastres no solo se mide en cifras de reconstrucción, sino en el tiempo que un negocio tarda en volver a operar. De acuerdo a la firma AON, las pérdidas globales por catástrofes alcanzaron los 368,000 millones de dólares, pero solo 145,000 millones estaban asegurados, dejando una brecha de cobertura del 60 por ciento.
En América Latina, la situación es más grave, pues apenas el 13% de las pérdidas está cubierto por seguros, de acuerdo a datos del Swiss Re Institute. No se diga en México, el país de la región que está más expuesto, con una penetración de seguros del 2.7% del PIB, muy inferior al promedio mundial. Esto significa que empresas y gobiernos absorben el costo restante, lo que retrasa la recuperación económica y puede llevar al cierre definitivo de negocios.
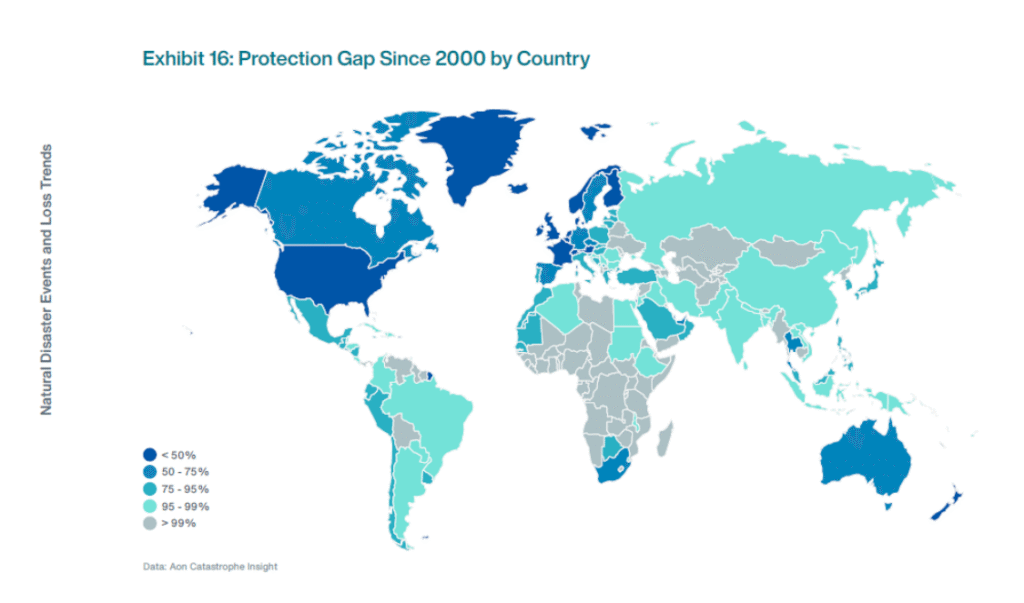
Fuente: Aon. Catastrophe Insight
¿CÓMO PREPARARSE ANTE LA INTERRUPCIÓN DEL NEGOCIO?
La respuesta a esta pregunta es muy sencilla: un Plan de Continuidad del Negocio (BCP, por sus siglas en inglés), una herramienta que puede marcar la diferencia entre una recuperación rápida y un colapso prolongado. Combina prevención, respuesta y recuperación, y robustece a la empresa ante interrupciones imprevistas. De acuerdo a la red de servicios profesionales KPMG, los pasos claves incluyen:
- Identificar riesgos críticos. Realizar un análisis exhaustivo de amenazas internas y externas para la organización.
- Desarrollar planes de contingencia. Diseñar estrategias específicas para mitigar cada riesgo identificado. Por ejemplo, establecer protocolos para apagones o ciberataques.
- Implementar redundancia de sistemas. Invertir en infraestructura y tecnologías robustas y flexibles, como sedes secundarias de operaciones críticas, respaldos regulares de datos en la nube, líneas de suministro diversificadas, enlaces de comunicación alternativos o soluciones de energía redundantes.
- Capacitar al personal. Entrenar a los equipos para respuesta a crisis, lo que implica simulacros regulares y ejercicios prácticos que prueben los planes de contingencia.
- Ensayar y revisar planes. Realizar pruebas periódicas y simulacros de los escenarios más críticos, para verificar que las estrategias funcionen.
- Contar con seguros adecuados. Incorporar seguros especializados en la estrategia de continuidad. Además de coberturas de daños a la propiedad y responsabilidad civil, las empresas deberían analizar pólizas de interrupción de seguros, ciberseguros y soluciones paramétricas.
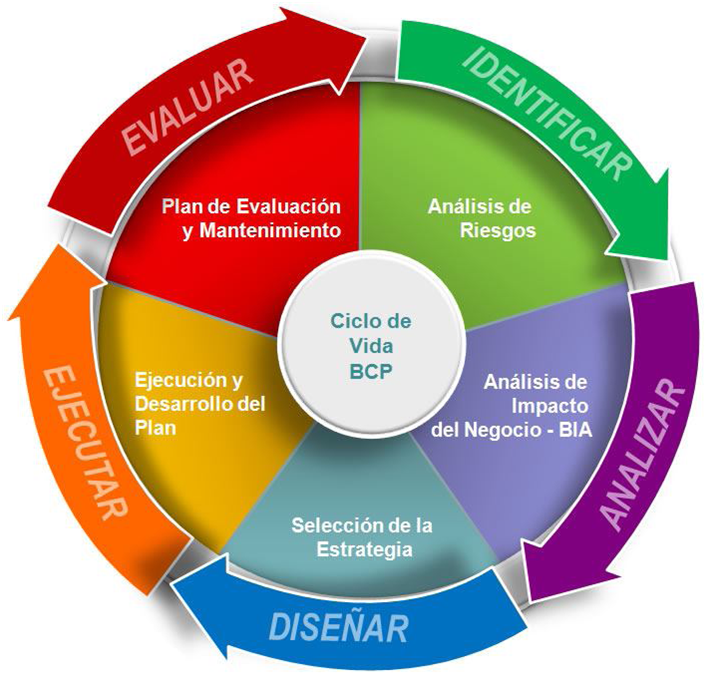
Fuente: https://www.pdcahome.com
¿CUÁLES SON LAS SOLUCIONES PARA PROTEGER LA CONTINUIDAD EMPRESARIAL?
Los expertos en el tema coinciden que, siempre, las medidas preventivas resultan en términos de costos más efectivas que la recuperación tardía. Es más, hay estudios que precisan que cada dólar invertido en mitigación de riesgos previene unos cuatro dólares en pérdidas. La pregunta, entonces, es obligada: ¿cuáles son las estrategias recomendadas?
- Transferencia financiera del riesgo. Ampliar coberturas aseguradoras, incluyendo seguros paramétricos y reaseguros, así como considerar instrumentos financieros como bonos catastróficos o cobertura de crédito por desastre.
- Diversificar proveedores y fuentes. Evitar depender de un solo proveedor o ruta, mantener inventarios mínimos de insumos críticos y diversificar geografías de producción.
- Planes de emergencia sólidos. Documentar procedimientos claros para distintos escenarios y actualizar los planes ante cambios del entorno.
- Inversión en monitoreo y alertas. Aprovechar tecnologías de detección temprana para anticipar eventos y ganar tiempos de respuesta.
- Fortalecimiento organizacional. Asegurar roles de resiliencia dentro de la empresa, establecer un comité de crisis y entrenar al personal en cultura de riesgo continuidad.
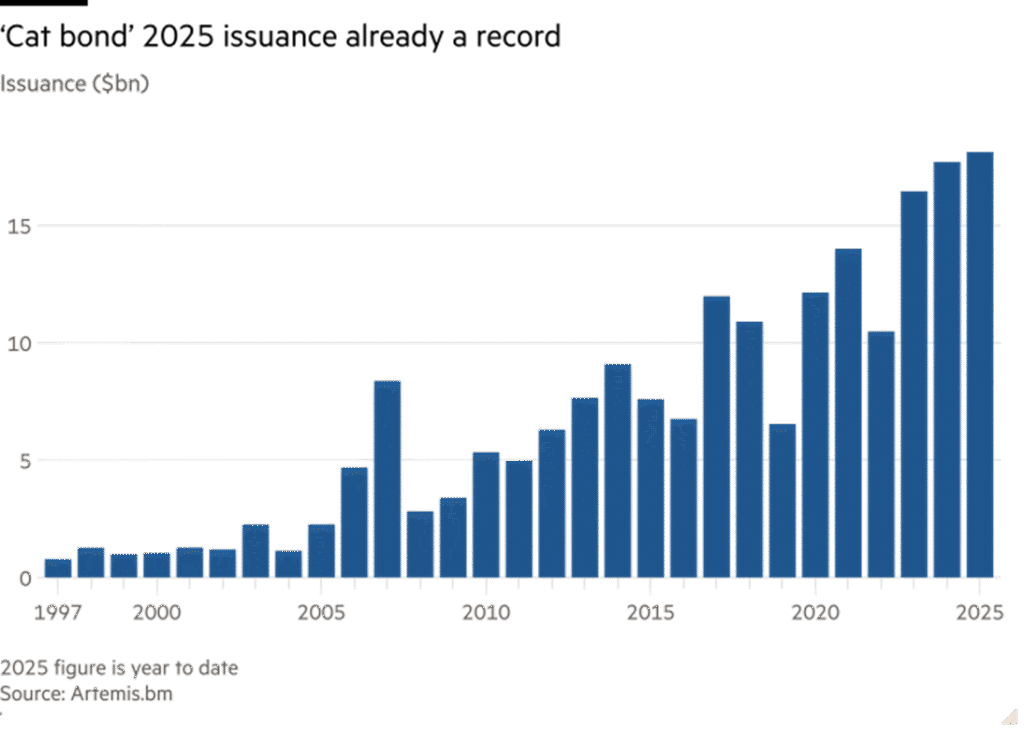
Fuente: Artemis.bm
En pocas palabras: la resiliencia empresarial no es un gasto; es una inversión que define quién sobrevive y quién desaparece en un entorno donde el riesgo es cada vez más complejo, rápido y costoso.
Como especialistas en tercerización de la gestión de siniestros para aseguradoras y entidades públicas, SINESTRY es el aliado estratégico que te puede acompañar en tu estrategia de gestión de riesgos. ¡Contáctanos!
Monitoreo Remoto de Pozos de Agua: La Clave para la Eficiencia y Sostenibilidad Hídrica
Un Enfoque Inteligente en la Gestión del Agua
El monitoreo remoto de pozos de agua está revolucionando la forma en que México gestiona sus recursos hídricos subterráneos. Ante los desafíos de la sobreexplotación de acuíferos y la necesidad de optimizar la eficiencia, la capacidad de supervisar los pozos desde cualquier lugar se ha convertido en una herramienta indispensable. Esta tecnología no solo proporciona datos en tiempo real, sino que también permite una toma de decisiones más rápida y precisa, asegurando una gestión hídrica más inteligente y sostenible.
¿Qué es el Monitoreo Remoto de Pozos de Agua?
El monitoreo remoto de pozos de agua es un sistema que utiliza la tecnología de la telemetría para recopilar y transmitir datos de los pozos de forma inalámbrica. Consiste en la instalación de sensores en el pozo para medir variables críticas como:
- Nivel del agua: Permite conocer la cantidad de agua disponible en el acuífero.
- Caudal y presión: Mide la cantidad de agua que se extrae y la presión del sistema de bombeo.
- Consumo de energía: Supervisa el gasto energético de la bomba, lo que ayuda a identificar ineficiencias.
- Calidad del agua: Analiza parámetros como el pH y la conductividad para garantizar que el agua cumple con los estándares de calidad.
Toda esta información se envía a una plataforma en la nube o a un centro de control, donde se analiza y se presenta de forma clara a los operadores. Esta capacidad de monitoreo constante y a distancia es fundamental para una gestión del agua proactiva, en lugar de reactiva.
Beneficios Clave del Monitoreo Remoto para su Operación
La implementación de un sistema de monitoreo remoto de pozos de agua ofrece una serie de beneficios tangibles para su negocio:
- Ahorro de costos operativos: Reduce significativamente la necesidad de viajes frecuentes para inspeccionar los pozos, ahorrando tiempo y combustible.
- Eficiencia optimizada: Al tener datos en tiempo real, puede ajustar la operación de las bombas para maximizar la extracción de agua con el mínimo consumo de energía.
- Mantenimiento predictivo: La detección de cambios o anomalías en los datos puede alertar sobre posibles fallas en el equipo, permitiendo reparaciones antes de que ocurran daños mayores y costosos.
- Seguridad y cumplimiento: El monitoreo continuo ayuda a cumplir con las regulaciones de extracción de agua y a mantener un registro preciso para futuras auditorías.
Empresas como Contech Telemetría, con sede en Guadalajara, Jalisco, han implementado soluciones de monitoreo remoto de pozos de agua para optimizar la gestión de recursos hídricos de sus clientes en todo México. Si desea conocer más sobre cómo estas tecnologías pueden ayudar a su empresa, le invitamos a visitar el blog de Contech Telemetría.
El Futuro Sostenible del Agua Comienza con la Tecnología
El monitoreo remoto de pozos de agua es más que una simple herramienta tecnológica; es un pilar para la sostenibilidad hídrica en México. Al proporcionar datos precisos en tiempo real, permite una gestión del agua más inteligente y responsable, asegurando que este recurso vital se utilice de manera eficiente y se conserve para las futuras generaciones. La inversión en estas soluciones es una inversión en el futuro de nuestro país.
SECTOR ASEGURADOR Y POLÍTICAS PÚBLICAS: UNA ALIANZA CLAVE FRENTE AL CAMBIO CLIMÁTICO Y LOS FENÓMENOS METEOROLÓGICOS EXTREMOS
El cambio climático está multiplicando la frecuencia e intensidad de fenómenos naturales que antes eran excepcionales. Esto ha disparado el costo económico y social de los desastres, poniendo a prueba al sector asegurador y a las políticas públicas. La clave para enfrentar este reto es innovar, cerrar la brecha de protección y fortalecer la colaboración público-privada.
Las cifras no dejan margen para la duda: el cambio climático está alterando los patrones meteorológicos y provocando fenómenos extremos que impactan directamente en la economía global. Huracanes más potenciales, lluvias torrenciales que superan registros históricos, olas de calor prolongadas y sequías severas no solo afectan a comunidades y ecosistemas, sino que están reconfigurando el mapa de riesgos que enfrentan gobierno, empresas y, por supuesto, el sector asegurador.
En este escenario, la gestión de riesgos extraordinarios (aquellos cuya magnitud supera la capacidad de respuesta tradicional del mercado) se ha convertido en un tema central en la agenda de aseguradoras, reaseguradoras y autoridades. Pero este reto no se resuelve tan solo con capital, requiere nuevas herramientas, estrategias innovadoras y una coordinación sin precedentes entre el sector privado y las políticas públicas.
Aumento de la temperatura superficial global por encima de los niveles preindustriales
(Período de referencia: preindustrial 1850-1900)
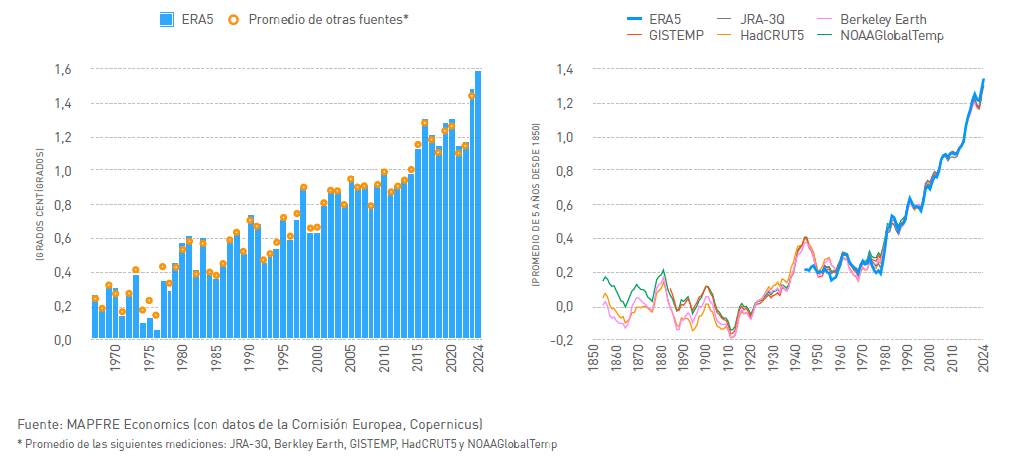
UN NUEVO MAPA DE RIESGOS: DEL EVENTO RARO AL EVENTO RECURRENTE
Como ya lo hemos visto, en el nuevo escenario, lo extraordinario se ha vuelto cotidiano. Insistimos: el cambio climático ya no es una amenaza futura, sino una realidad que está transformando radicalmente el panorama de riesgos.
En los últimos 30 años, la frecuencia y severidad de eventos climáticos extremos ha aumentado de forma sostenida. Según datos del Swiss Re Institute, las pérdidas económicas globales por desastres naturales superan anualmente los $300,000 millones, y menos de la mitad de esos daños estaban cubiertos por seguros. Ese déficit de cobertura es lo que se conoce como la brecha de protección aseguradora, y su magnitud plantea un problema tanto para las economías como para la resiliencia social.
Como lo advierte el estudio titulado “Cambio climático, riesgos extraordinarios y políticas públicas”, elaborado por MAPFRE Economics, los desastres naturales catastróficos pueden ser tan grandes y sistémicos que ni el mercado privado ni el sector público pueden abordarlos solos, creando brechas de cobertura aseguradora conocidas como CarNat Gap. Esta brecha se presenta, sobre todo, en regiones como Asia y Latinoamérica, donde solo una pequeña proporción de las pérdidas está asegurada.
Los ciclones tropicales o huracanes, así como las inundaciones, afirma el estudio, representan los eventos con mayores pérdidas acumuladas. Lo corrobora, detallando que, en el periodo 2013-2022, los huracanes provocaron pérdidas económicas estimadas en $899,000 millones de dólares, de las cuales solo $360,000 mil millones estaban cubiertas por seguros; esto es, un 40% de cobertura asegurada. Por su parte, las inundaciones generaron aproximadamente $496,000 millones de dólares en daños, con un déficit de cobertura aseguradora del 80.6 por ciento.
Global: pérdidas por catástrofes naturales
(USD, a precios constantes de 2024)
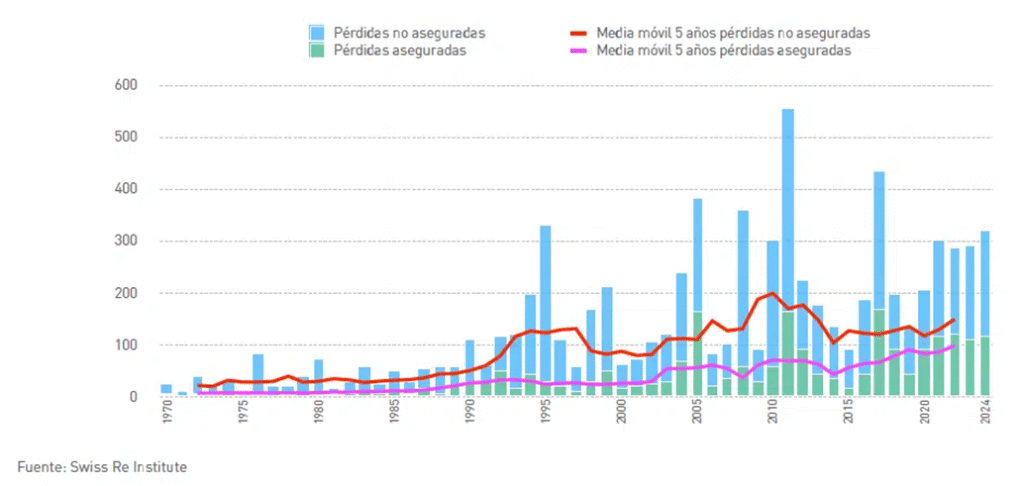
RIESGOS EXTRAORDINARIOS Y EL PAPEL DE LAS POLÍTICAS PÚBLICAS
El estudio de MAPFRE enfatiza que los riesgos extraordinarios requieren de un marco de acción que involucre directamente al sector público. En estos casos, la colaboración público-privada no es una opción, sino una necesidad. Estos mecanismos de acción conjunta pueden incluir:
- Fondos de emergencia para atención inmediata. En Estados Unidos, por ejemplo, existen programas como el National Flood Insurance Program (NFIP) y la California Earthquake Autorithy (CEA), que proporcionan cobertura para inundaciones y terremotos, respectivamente. En el caso de México, durante más de dos décadas funcionó el Fondo de Desastres Naturales (Fonden), complementando la cobertura del sector privado. Eliminado como fideicomiso en 2020, hoy la cobertura de riesgos extraordinarios desde el sector público se basa en: recursos presupuestales anuales, seguros y bonos catastróficos internacionales, y coordinación interinstitucional para la atención inmediata.
- Reaseguro. Juega un papel clave en la gestión de riesgos catastróficos al permitir parte de sus riesgos a otras entidades. El mercado global de reaseguro, apunta el estudio de MAPFRE, registró un significativo crecimiento, alcanzando casi $900,000 millones de dólares en primas brutas y más de $630,000 millones de dólares en primas netas a fines de 2023, lo que representa un aumento del 12% y 13%, respectivamente, en comparación con el año anterior.
- Bonos catastróficos. Los cat bonds permiten a las aseguradoras transferir riesgos del balance de las aseguradoras a través de titulización, agrupando estos riesgos en títulos vinculados a seguros (ILS) que se venden a inversionistas. Se emiten bajo la condición de que se produzca un evento catastrófico (como un huracán de gran magnitud o un terremoto) y se activan cuando se alcanzan ciertos umbrales de pérdidas, ofreciendo una rentabilidad atractiva para los inversionistas, al tiempo que brindan liquidez inmediata para la recuperación tras desastres.
Funcionamiento de un Cat Bond
INNOVAR PARA SOBREVIVIR: TECNOLOGÍA Y NUEVOS MODELOS DE SEGUROS
La transformación climática exige un cambio dentro de la industria aseguradora. Las herramientas tecnológicas (desde el análisis de big data y la inteligencia artificial hasta el monitoreo satelital) están permitiendo a las aseguradoras predecir, cuantificar y transferir riesgos con mayor precisión.
A su vez, los seguros paramétricos y los modelos predictivos basados en IA están ganando terreno, tanto por su eficiencia como por ofrecer una respuesta que los clientes perciben como ágil y transparente. Además, la digitalización de procesos reduce costos de operación y facilita crear productos inclusivos para segmentos de mercado que antes estaban fuera del alcance del sector.
A nivel estratégico, la innovación no se limita al producto, también implica repensar la relación con el cliente, pasando de un rol reactivo (pago tras el siniestro) a otro preventivo (alertas, asistencia y mitigación de riesgos).
En pocas palabras, el cambio climático redefinió al riesgo extraordinario y elevó la complejidad de la gestión aseguradora. En este nuevo escenario, el reto del sector depende de su capacidad para anticipar, adaptarse e innovar, así como de su colaboración con el sector público en esquemas integrales de protección.
En un entorno donde los siniestros extraordinarios se vuelven la norma, contar con un aliado especializado marca la diferencia. SINESTRY es líder en gestionar siniestros de alto volumen y alta siniestralidad. ¡Conoce cómo podemos ayudarte a proteger lo esencial!
Control Remoto de Bombas de Agua en México: Eficiencia y Seguridad para el Sector Hídrico
El Poder de la Distancia en la Operación de Bombas
El control remoto de bombas de agua en México es una solución cada vez más adoptada para enfrentar los desafíos de la vasta geografía del país y la necesidad de una gestión eficiente del agua. Esta tecnología permite a los operadores supervisar y manejar sistemas de bombeo desde cualquier lugar con conexión a Internet, eliminando la necesidad de desplazamientos constantes y garantizando una respuesta rápida ante cualquier eventualidad. Este artículo explora cómo el control remoto de bombas de agua en México se ha convertido en una pieza clave para la automatización de pozos de agua y la mejora de la eficiencia y seguridad en el sector.
La Sinergia entre el Control Remoto, la Telemetría y los Sistemas SCADA
El control remoto de bombas de agua en México se basa en la integración de la telemetría y los sistemas SCADA, creando una red de información y control completa. Esta sinergia ofrece beneficios clave para la automatización de pozos de agua:
- Mayor seguridad: Al no requerir presencia física en el sitio, se reduce el riesgo para el personal que opera en zonas aisladas o de difícil acceso.
- Eficiencia optimizada: El control remoto de bombas de agua permite ajustar el funcionamiento de la bomba a las condiciones actuales del pozo, lo que se traduce en un uso más eficiente de la energía y el agua. Puedes leer más sobre cómo se convierte una bomba en “inteligente” en este artículo de ABB.
- Toma de decisiones en tiempo real: Los datos de la bomba se transmiten al instante, lo que permite a los operadores actuar con rapidez ante alarmas o fluctuaciones en el sistema.
Empresas como Contech Telemetría en Guadalajara, Jalisco, han implementado este tipo de soluciones para optimizar la operación de pozos en todo México, ayudando a sus clientes a alcanzar una mayor eficiencia y seguridad.
La Automatización de Pozos de Agua en el Contexto Nacional
La automatización de pozos de agua es una prioridad en el contexto nacional. Los organismos de agua y las empresas privadas buscan reducir costos, mejorar el servicio y cumplir con las regulaciones de uso de agua. La implementación de sistemas de SCADA telemetría es fundamental para lograr estos objetivos. Al tener un control centralizado y remoto, se pueden coordinar múltiples pozos para satisfacer la demanda de manera más eficiente, reducir el desgaste de los equipos y detectar problemas antes de que se conviertan en fallas costosas. Un ejemplo de la creciente adopción de estas soluciones se puede ver en la popularidad de la automatización de pozos profundos, una solución que ayuda a gestionar los desafíos únicos de estos sistemas.
Contech Telemetría, su Aliado en el Control Remoto de Bombas de Agua
El control remoto de bombas de agua en México no es solo una tendencia, es una necesidad. La automatización de pozos de agua con SCADA telemetría es el camino hacia una gestión más inteligente, segura y eficiente. Contech Telemetría se posiciona como el aliado estratégico para implementar estas soluciones, ofreciendo la experiencia y tecnología necesarias para optimizar su operación y contribuir a un futuro más sostenible para el país. Para conocer más sobre nuestras soluciones, visita nuestro sitio web oficial. Contech Telemetría.
Control de Bombas Inalámbrico en México: La Tecnología que Optimiza el Uso del Agua
Un Enfoque Inteligente para la Gestión Hídrica
El control de bombas inalámbricas en México representa un avance fundamental en la forma en que se gestionan los recursos hídricos. En un país donde la escasez de agua es una preocupación creciente, la capacidad de controlar de forma remota las bombas de agua no solo es una comodidad, sino una necesidad estratégica para optimizar el consumo. Atrás quedaron los días de depender de visitas físicas para encender o apagar equipos; la tecnología actual permite una supervisión y operación precisa desde cualquier lugar. Este artículo explora cómo el control de bombas inalámbrico en México se está convirtiendo en un pilar para la eficiencia y la sostenibilidad, un movimiento impulsado incluso por iniciativas gubernamentales como el Programa Nacional de Tecnificación del Riego de la CONAGUA, que busca producir más con menos agua, como se ha reportado en diversos medios de comunicación.
La Tecnología Detrás del Control de Bombas Inalámbrico
La esencia del control de bombas inalámbricas en México reside en la integración de la telemetría y la automatización. Sensores instalados en los pozos de agua, tanques o sistemas de riego miden variables críticas como el nivel de agua, la presión y el caudal. Estos datos se transmiten de forma inalámbrica a una plataforma de control, donde los operadores pueden visualizar la información en tiempo real. Esta telemetría no solo permite el monitoreo, sino que también habilita el control de bombas de agua para:
- Operación Inteligente: Las bombas pueden programarse para funcionar en horarios de bajo costo energético o para responder automáticamente a los niveles de agua del pozo.
- Reducción de Costos: Al optimizar el uso de la energía y el agua, se minimizan los gastos operativos y se extiende la vida útil de los equipos.
- Respuesta Rápida: Ante cualquier anomalía, el sistema puede enviar una alerta instantánea, permitiendo una intervención rápida que previene daños mayores.
Esta tecnología es clave para el país, ya que la agricultura consume el 76% del agua en México. Proyectos como los que impulsan la modernización de la infraestructura de riego para recuperar millones de metros cúbicos de agua, demuestran que el control de bombas de agua ya no es una opción, sino una parte integral de la estrategia nacional. Puedes leer más sobre la iniciativa gubernamental de CONAGUA y la inversión en tecnificación del riego en la nota de El Sol de México.
Los Beneficios del Control Inalámbrico de Bombas de Agua en México
La implementación de soluciones de control de bombas inalámbrico en México ofrece beneficios tangibles a diversas industrias:
- Eficiencia sin Precedentes: Se minimizan las pérdidas de agua y se garantiza que el recurso se utilice de manera óptima.
- Seguridad y Confiabilidad: La supervisión remota reduce el riesgo para el personal y asegura una operación continua y sin fallas inesperadas.
- Gestión Sostenible: Contribuye a la conservación del agua, un recurso vital para las futuras generaciones.
Contech, una empresa líder con sede en Guadalajara, Jalisco, ofrece soluciones avanzadas de telemetría y control de bombas de agua que responden a estas necesidades. Nuestra experiencia en el mercado mexicano nos permite proveer sistemas robustos y confiables. Para más detalles, visita nuestro sitio web oficial.
Hacia una Gestión del Agua Más Sostenible con Tecnología Inalámbrica
El control de bombas inalámbrico en México es una tecnología transformadora que permite a las empresas y a los organismos públicos gestionar el agua de manera más inteligente y eficiente. La capacidad de automatizar y controlar de forma remota los sistemas de bombeo, respaldada por la telemetría, es el camino hacia un futuro hídrico más seguro y sostenible. Al invertir en estas soluciones, no solo se optimizan los costos, sino que también se contribuye a la seguridad hídrica de todo el país.
¿PUEDE LA IA CONVERTIRSE EN EL NUEVO ESCUDO FRENTE A LOS DESASTRES NATURALES?
Los desastres naturales causaron pérdidas globales por más de 320,000 millones de dólares en 2024, y la mitad de ellos no estaban asegurados. Ante esta creciente amenaza, la inteligencia artificial puede ser una aliada clave para anticipar riesgos y salvar vidas. ¿Pero puede la IA realmente evitar catástrofes y mitigar sus impactos? Aquí lo analizamos.
En 2018, la región de Patna, en India vivía sus habituales monzones con ansiedad. Y es que las crecidas de los ríos eran impredecibles, y cada año cientos de personas perdían sus hogares. Ese año, Google, en colaboración con la Comisión del Agua de India, decidió implementar una solución innovadora: usar inteligencia artificial (IA) para predecir inundaciones antes de que ocurrieran.
Mediante algoritmos de aprendizaje automático, el sistema analizaba datos históricos, niveles de ríos, topografía y lluvias en tiempo real. Cuando detectaba una posible crecida, enviaba alertas a través de Google Search, Maps y notificaciones Android.
Hoy en día, el sistema cubre toda India y Bangladesh, llegando a más de 240 millones de personas, con notificaciones en múltiples idiomas locales, incluyendo mapas de profundidad del agua y explicaciones claras. A través de esta iniciativa, Google ha enviado más de 30 millones de alertas por inundaciones en zonas de alto riesgo, permitiendo respuestas comunitarias más rápidas y mejor preparación.
Hay que tomar en cuenta que, según el Swiss Re Institute, en 2024, las catástrofes naturales provocaron pérdidas por $318,000 millones de dólares, pero solo $137,000 millones estaban asegurados, dejando una brecha de protección de más de $180,00 millones. Los desastres que más pérdidas arrojaron fueron los huracanes Helene y Milton, las tormentas convectivas severas en los Estados Unidos, las inundaciones catastróficas en todo el mundo y las pérdidas aseguradas por catástrofes naturales más altas jamás registradas en Canadá.
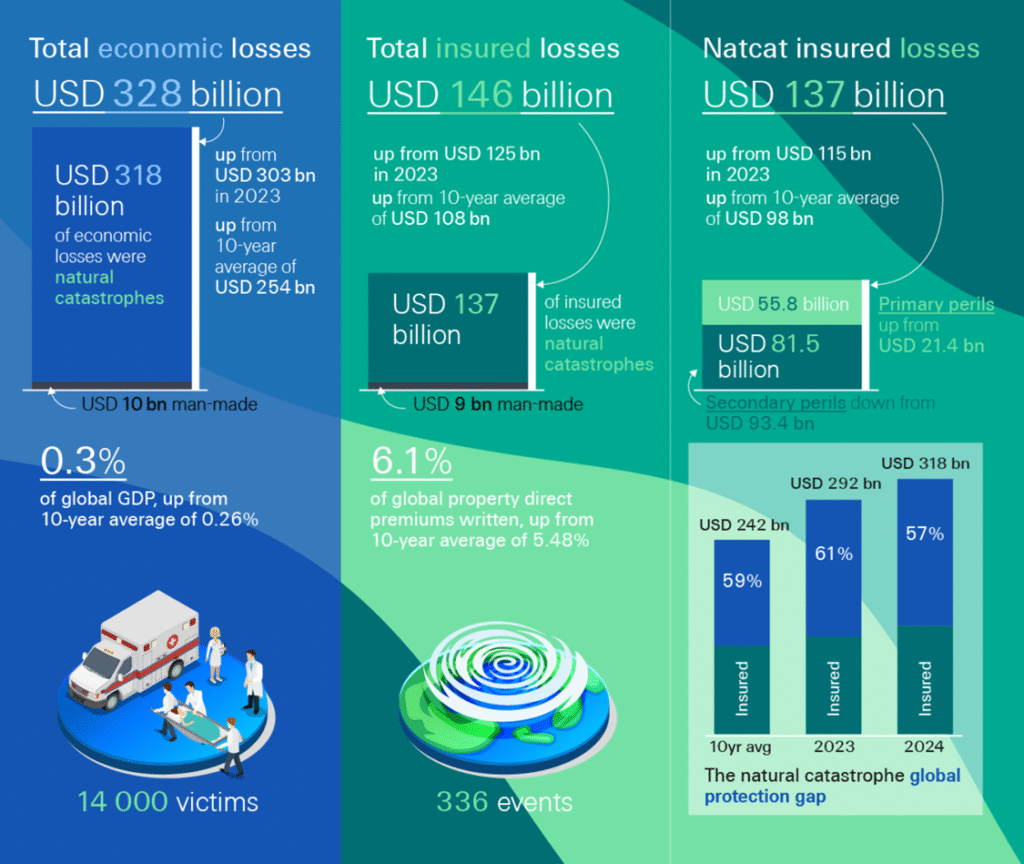
Fuente: Swiss Re Institute
¿CÓMO LA IA PUEDE PREVENIR INUNDACIONES?
Otro ejemplo donde la IA ya está ayudando a prevenir, mitigar o gestionar los desastres naturales es el de Fujitsu. Esta empresa del Japón ha desarrollado tecnología que se basa en modelos matemáticos construidos con datos limitados sobre los niveles de lluvia y agua, para crear predicciones de inundaciones de los ríos.
Y es que, en los últimos años, los gobiernos locales en Japón se han enfrentado a los desafíos de la gestión de los ríos que causan graves daños por inundaciones a raíz de frecuentes fuertes lluvias. Además, los ríos más pequeños que fluyen a través de áreas urbanas, a menudo experimentan un repentino aumento del nivel del agua debido al impacto de tormentas de lluvia y poderosos tifones. Pero la tecnología de Fujitsu permite realizar predicciones del nivel de agua tanto para grandes ríos designados como riesgo de inundación como para ríos más pequeños con datos de medición limitados, lo que brinda a las autoridades una herramienta vital para ofrecer tiempos de respuesta más rápidos y mitigar los daños por inundaciones en caso de un desastre natural.
¿CÓMO LA IA PUEDE PREVENIR INCENDIOS?
Del lado contrario a las inundaciones están los incendios forestales, pero que pueden ser igual de catastróficos. Baste recordar los incendios que, a principios de 2025, se registraron en California, uno de los desastres naturales más costosos en la historia del vecino país del norte.
Para la prevención de incendios hay en marcha varios proyectos. Uno de ellos es el que realiza el Centro Nacional de Investigación Atmosférica de Estados Unidos, que emplea tecnología capaz de prever y gestionar desastres naturales como incendios forestales de carácter grave, en base al análisis de todo tipo de datos.
También está Bee2Fire Detection, un proyecto que se sustenta en la IA de IBM para evitar este tipo de catástrofes ecológicas. En este caso, se recopila y analiza información como la temperatura, la humedad relativa del aire, la dirección del viento, para compararlo contra incidentes pasados y poder adelantarse a cualquier problema. La solución funciona 24×7 como un sistema de vigilancia, detecta automáticamente incendios en etapas tempranas en distancias de hasta 15 km/ 9.3 mi, y ayuda en los procesos de toma decisiones, posibilitando una respuesta rápida y apoyo en los esfuerzos de operación de extinción de incendios.
DATOS Y MÁS DATOS: EL ALIMENTO DE LA IA
El Swiss Re Institute pronostica que, si las pérdidas aseguradas globales por catástrofes naturales siguen la tendencia de los últimos años de crecer entre 5 y 7% anual en términos reales, las pérdidas aseguradas se acercarán a los $145,000 millones de dólares al finalizar 2025.
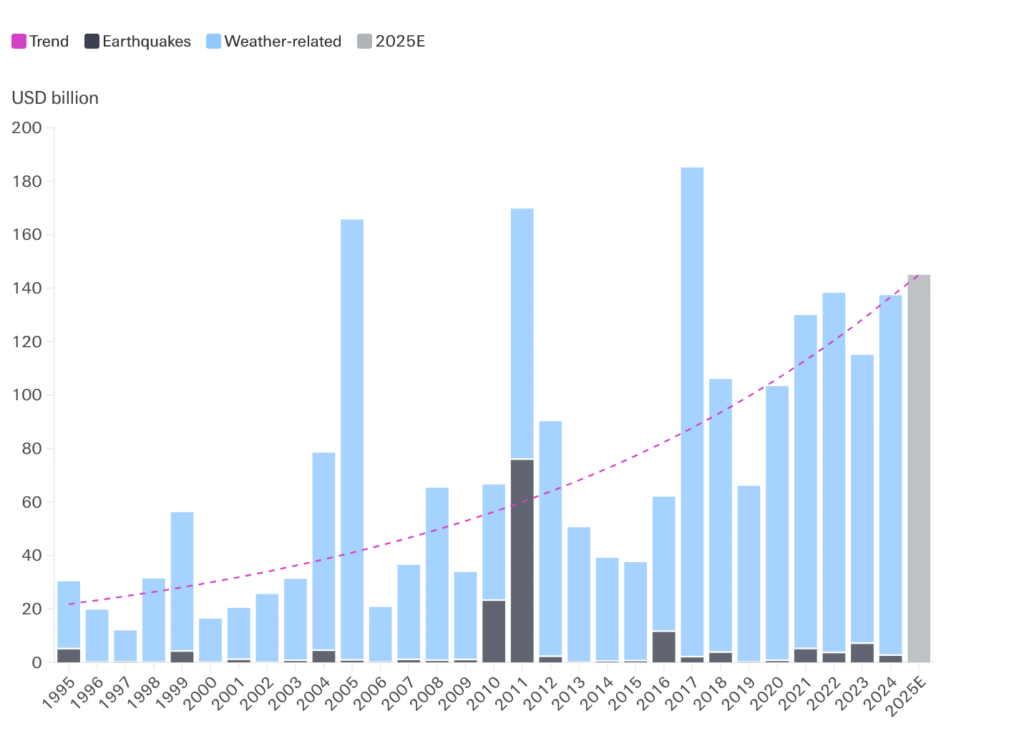
Fuente: Swiss Re Institute
Pero cualquiera que sea la tendencia de pérdidas, y para que la IA haga posible que los sistemas aprendan y reaccionen ante posibles sucesos naturales, es clave la obtención de ingentes cantidades de datos desde todo tipo de fuentes. La razón es una: solo mediante un análisis exhaustivo será posible llegar a conclusiones válidas.
Por esta razón, el Proyecto Disasters Risk Reduction (DRR) del EO4SD (Observación de la Tierra para el Desarrollo Sostenible) de la Agencia Espacial Europea (ESA) se basa en los datos que recogen satélites de observación y todo tipo de tecnologías monitorización. Estos datos serán claves para sacar conclusiones que se tendrán en cuenta en el momento de predecir posibles desastres naturales de todo tipo: desde terremotos e inundaciones, hasta sequías, tsunamis o incluso tormentas que pueden causar grandes destrozos.
Es cierto que la IA no detendrá la lluvia ni evitará un terremoto. Pero sí puede ayudar a anticiparlos, a prevenir víctimas, a reducir pérdidas económicas y a fortalecer los mecanismos de respuesta ante los desastres.
No se trata de sustituir la acción humana, sino de amplificarla. ¿Cómo? La clave está en combinar IA, datos satelitales, tecnología en campo, y participación ciudadana para crear ciudades, territorios y sistemas financieros más resilientes.
¿Tu organización está preparada para el siguiente evento natural? Conoce cómo SINESTRY integra herramientas de análisis de datos, tecnología predictiva y automatización para ayudarte a enfrentar lo inevitable.
MICROSISMOS EN LA CDMX: ¿QUÉ SABEMOS Y CÓMO AFECTA AL SECTOR ASEGURADOR?
En 2023, dos microsismos de magnitud 3.2 sacudieron la zona poniente de la CDMX, generando preocupación pública y daños localizados. Este enjambre de microsismos revela un fenómeno tectónico más complejo que merece atención para quienes evalúan riesgos asegurables, y que recuerdan los memorables sismos del 19 de septiembre.
La mañana del 11 de mayo de 2023, algunos vecinos de Mixcoac y San Ángel, en la Ciudad de México, percibieron un microsismo que hizo vibrar ventanas y causar grietas en paredes. Sin embargo, los sensores de alerta sísmica no se activaron. No era un gran terremoto, pero algo se había movido… y no solo una vez.
Lo que entonces nadie imaginaba es que este evento formaba parte de una secuencia sísmica iniciada en febrero y que seguiría activa hasta diciembre, con una inquietante particularidad: la mayoría del movimiento en el subsuelo de la CDMX no generó temblores detectables, pero sí daños materiales y pánico social, trayendo inevitablemente a la memoria el recuerdo de los sismos del 19 de septiembre 1985 y 2017.
Y es bien sabido que la capital del país, una de las zonas más pobladas del mundo, está en gran riesgo de terremotos. En gran parte asentada sobre antiguos sedimentos del lecho del lago, la ciudad experimenta una amplificación de las ondas sísmicas y una duración de fuertes movimientos. De hecho, los eventos de subducción como el terremoto del 19 de septiembre de 1985 (a más de 300 km de distancia), y las rupturas dentro de la losa como el terremoto del 19 de septiembre de 2017 (a 115 km al sur) han provocado miles de muertes y graves daños a la infraestructura local.
EL RIESGO QUE NO SE SIENTE: FALLAS ACTIVAS, MICROSISMOS Y DESLIZAMIENTOS LENTOS
Una investigación publicada este año en la revista científica Tectonophysics por el Dr. Manuel J. Aguilar-Velázquez y su equipo de colaboradores del Departamento de Sismología del Instituto de Geofísica y de la División de Ciencias de la Tierra de la Facultad de Ingeniería, de la Universidad Nacional Autónoma de México (UNAM), documenta una secuencia de microsismos en el poniente de la CDMX durante 2023 y 2024, registrándose dos sismos principales el 11 de mayo y el 14 de diciembre de 2023, ambos con una magnitud de Mw3.2. El hallazgo clave del estudio fue que la mayoría del movimiento en las fallas fue asísmico; es decir, no generó vibraciones perceptibles para la población ni activó alertas sísmicas.
Víctor Manuel Cruz Atienza, integrante del equipo investigador, explica que, a través de interferogramas de Radar de Apertura Sintética (InSAR, por sus siglas en inglés), observaron señales inéditas de deformación tectónica en las dos zonas epicentrales al poniente de la ciudad durante los días cercanos a los temblores. Abunda que el estudio detallado de la microsismicidad reveló un deslizamiento asísmico en dos fallas subparalelas separadas por 800 m, las cuales nombraron como “Falla Barranca del Muerto” y “Falla de Mixcoac”.
Cruz detalla que el deslizamiento de las dos fallas, en donde también ocurrieron los sismos principales de mayo y diciembre, fue mayoritariamente lento e imperceptible por la población. “Esto quiere decir que las deformaciones observadas en la superficie se debieron en un 95% a deslizamiento lento en la Falla Barranca del Muerto y en un 70% en la Falla Mixcoac”, precisa.
El deslizamiento de ambas fallas durante los eventos de mayo y diciembre de 2023 oscila entre seis y ocho centímetros. Ocurrió en su mayoría de forma asísmica; esto es, fueron sismos lentos los que tuvieron lugar en ellas, deslizándose de forma progresiva durante varios días, por lo que prácticamente no se percibieron.
“Nuestra investigación sostiene que los enjambres sísmicos registrados ese año se deben, en parte, a estos deslizamientos lentos en las dos fallas superficiales”, reitera. Aunque el estudio también sugiere que los deslizamientos igualmente se vinculan con la sobreexplotación de acuíferos cercanos, que debilita las capas geológicas de la cuenca del Valle de México, provocando subsidencia y alteraciones en la presión del subsuelo.
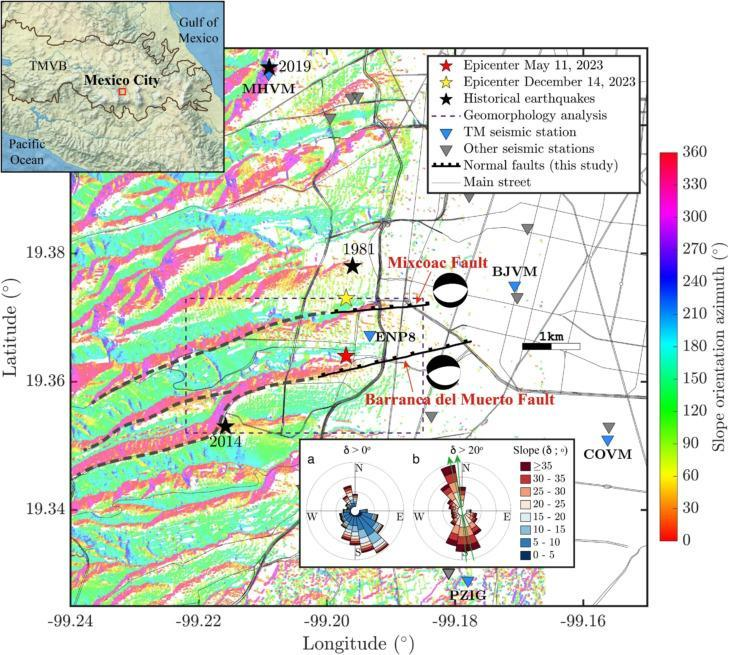
Fuente: Aguilar-Velázquez, M. J. et al. (2025). La interacción de fallas de deslizamiento lento debajo de la Ciudad de México induce una intensa sismicidad durante meses. Revista Tectonophysics, Vol. 902. DOI: 10.1016/j.tecto.2025.230659
¿POR QUÉ LOS MICROSISMOS EN LA CDMX SON RELEVANTES PARA EL SECTOR ASEGURADOR?
Hoy, gracias a este valioso estudio científico de la UNAM, sabemos que bajo las calles de la Barranca de Muerto y Mixcoac de la gran capital dos fallas geológicas están activas. Lo interesante es que sus movimientos pueden tener implicaciones directas para el sector asegurador. ¡Veamos cómo!
- Daños sin terremoto aparente. Las aseguradoras enfrentan hoy un nuevo tipo de riesgo: movimientos del suelo que no activan alarmas sísmicas, pero sí generan daños estructurales visibles, complicando la validación de siniestros.
- Subsuelo inestable por subsidencia. La intensa extracción de agua en la Cuenca de México genera hundimiento del terreno (hasta 50 cm/año), que activan fallas locales. Este “cóctel geológico” es un factor de riesgo silencioso para viviendas, edificios públicos y obras de infraestructura.
- Coberturas tradicionales, límites actuales. Los productos de seguro convencionales no siempre consideran los desplazamientos lentos o no sísmicos. Este nuevo conocimiento científico permite rediseñar coberturas, cláusulas de exclusión e inclusiones específicas, especialmente para zonas con subsidencia, fallas activas o alta vulnerabilidad estructural.
- Oportunidad en productos paramétricos. Con esta evidencia científica, el sector puede innovar mediante seguros paramétricos que no solo consideren la magnitud de un sismo, sino también la deformación del suelo, la aceleración del terreno, o incluso alertas geoespaciales como disparadores.
Para recapitular: la tierra bajo la CDMX se mueve… incluso cuando sus habitantes no lo sientan. Por ello, las aseguradoras que de verdad quieran proteger a sus clientes necesitan mirar más allá de la superficie y comprender que el riesgo urbano ya no es solo el gran sismo que viene del Pacífico, sino también los movimientos pequeños, frecuentes y silenciosos que se dan justo debajo de nuestros pies.
¿Estás preparado para gestionar riesgos que no hacen ruido? En SINESTRY somos expertos en gestionar lo inesperado.
¿QUÉ SON LOS SEGUROS PARAMÉTRICOS Y POR QUÉ ESTÁN TRANSFORMANDO LA GESTIÓN DE SINIESTROS?
En un mundo cada vez más afectado por el cambio climático y los eventos extremos, el seguro paramétrico es una alternativa eficiente para proteger empresas, comunidades y gobiernos. Aquí te decimos qué es, cómo funciona, qué ventajas tiene, y por qué puede posicionarse como una herramienta clave en la gestión de siniestros naturales.
En 2021, el huracán Elsa impactó el Caribe Oriental y partes de Florida con intensas lluvias y vientos de hasta 120 km/h. Aunque los daños físicos no fueron extremos, muchas comunidades experimentaron interrupciones en servicios, turismo y comercio. En algunas de estas zonas, la ayuda financiera llegó en menos de 72 horas.
¿Cómo fue posible eso? No fue gracias a un seguro tradicional, sino a una cobertura paramétrica que se activó automáticamente al cumplirse los parámetros climáticos establecidos en la póliza. Este tipo de respuesta rápida no solo salvó empleos; también dio continuidad operativa en momentos críticos. ¡Es el mundo de los seguros paramétricos!
¿QUÉ SON LOS SEGUROS PARAMÉTRICOS Y EN QUÉ SE DIFERENCÍAN DE LOS SEGUROS TRADICIONALES?
Los seguros paramétricos, también llamados “seguros basados en índices” o “seguros no tradicionales”, son coberturas que otorgan una indemnización al cumplirse un parámetro previamente acordado como precipitaciones, intensidad de sismos o velocidad de vientos. Este tipo de productos “eliminan la necesidad de inspecciones o evaluaciones detalladas de daños, acelerando así el proceso de indemnización”, precisa Mapfre Global Risks, Unidad del Grupo MAPFRE.
La firma Marsh, consultora en corretaje de seguros y gestión de riesgos, expone que estos seguros permiten cubrir incluso pérdidas consecuenciales, como interrupción de negocios, sin necesidad de que exista daño físico a la propiedad asegurada. “Aceptan pérdidas económicas directas o indirectas, sin aplicar deducibles ni requerir procesos de ajuste”.
| PRINCIPALES DIFERENCIAS | |
| Seguro Tradicional | Seguro Paramétrico |
| Requiere verificación de daños | Se activa al cumplirse un parámetro |
| Pagos pueden tardar semanas | Indemnización inmediata (horas, días) |
| Cobertura basada en pérdidas reales | Cobertura basada en eventos objetivos |
| Incluye deducibles | No aplica deducibles |
| Ajustadores y peritajes | No requiere ajuste ni inspección |
| Fuentes: Mapfre Global Risks y Marsh | |
¿CÓMO FUNCIONAN LOS SEGUROS PARAMÉTRICOS?
Según explica Mapfre Global Risks, el funcionamiento de un seguro paramétrico se basa en tres fases claras:
- Definición del parámetro y umbral. Las partes acuerdan un evento medible, como un sismo de magnitud 7 o lluvias de 100 mm en 24 horas.
- Monitoreo constante. Se usan fuentes objetivas (sensores, estaciones meteorológicas, satélites) para monitorear si el evento ocurre.
- Pago automático. Si se supera el umbral, el pago se realiza sin necesidad de comprobar daños físicos.
Esta dinámica es particularmente útil en regiones con infraestructura limitada o donde la rapidez del desembolso es crítica, asegura Manuel Varela, Suscriptor de Agricultura y Parametría en Liberty Mutual Reinsurance, destacando el caso de México, donde se han instalado sensores sísmicos que activan pagos automáticos ante temblores, optimizando la respuesta y evitando procesos burocráticos.
¿CUÁLES SON LAS VENTAJAS DE LOS SEGUROS PARAMÉTRICOS?
Los seguros paramétricos presentan múltiples ventajas operativas y financieras, que los puede convertir en herramientas estratégicas para aseguradoras, gobiernos y comunidades vulnerables.
- Agilidad en el pago. La indemnización puede recibirse en un plazo breve, sin proceso de reclamación, lo que resulta esencial en contextos de emergencia.
- Transparencia. Al reconocer ambas partes de antemano los criterios de activación, se reducen los conflictos sobre el alcance del daño.
- Menor carga operativa. No se requieren ajustadores ni verificaciones de campo.
- Cobertura de riesgos complejos. Incluyen riesgos no asegurables por métodos convencionales, como eventos meteorológicos extremos, fenómenos de mercados o riesgos geopolíticos.
- Mayor inclusión financiera. Este tipo de instrumentos permiten llegar a sectores tradicionalmente excluidos, como agricultura, turismo y conservación ambiental, destaca Diana González, Coordinadora del Insurance and Risk Finance Facility del Programa de las Naciones Unidas para el Desarrollo, en Colombia.
¿DÓNDE SE APLICAN LOS SEGUROS PARAMÉTRICOS?
Los seguros paramétricos han ganado terreno en sectores clave como:
- Agricultura. Mediante parámetros como precipitación o temperatura, se mitigan pérdidas por sequías, heladas o tormentas, por lo que son especialmente útiles en zonas rurales de difícil acceso.
- Turismo y eventos. Coberturas contra cancelaciones por clima adverso, como lluvias intensas o vientos fuertes.
- Logística y transporte. Protección ante interrupciones en cadenas de suministro por fenómenos meteorológicos.
- Medio ambiente. Protección de ecosistemas y activación de pagos al presentarse riesgos catastróficos.
- Gobiernos y comunidades. Financiamiento rápido ante desastres apoyando la resiliencia económica y la inclusión de poblaciones vulnerables.
¿CUÁLES SON LOS RETOS DE LOS SEGUROS PARAMÉTRICOS?
Para el Presidente de la Comisión Nacional de Seguros y Fianzas (CNSF), Ricardo Ochoa, los seguros paramétricos son un complemento no un sustituto. Destaca que si bien son útiles, no sustituyen la capacidad técnica, solvencia ni la evaluación de daños reales que implica el modelo tradicional.
El principal riesgo es el llamado “riesgo base”, advierten desde Mapfre Global Risks; es decir, la posibilidad de que se pague sin pérdida o que no se pague a pesar de que hubo afectaciones. Esto ocurre cuando los parámetros seleccionados no reflejan con precisión las pérdidas reales, lo que puede generar desconfianza o percepción de injusticia.
En opinión de Andrea Bear, Head Alternative Risk Transfer LatAm de Swiss Re Corporate Solutions, el remedio es “educar al usuario sobre qué está comprando” y mejorar la correlación entre datos y daños reales. También es clave, añade Ochoa, de la CNSF, contar con fuentes de datos confiables y accesibles, muchas de las cuales deben ser provistas por el Estado.
De una u otra forma, los seguros paramétricos representan una opción y una evolución del sector asegurador, alineada con los desafíos del cambio climático y la necesidad de resiliencia inmediata. Es cierto, no son una solución mágica, pero su velocidad, objetividad y flexibilidad le brindan una adecuación para complementar coberturas tradicionales y atender sectores excluidos.
Acércate a SINESTRY para fortalecer tu capacidad de reacción ante siniestros complejos y catastróficos, con respaldo técnico, experiencia operativa y soluciones innovadoras a la medida de tus riesgos.
LA GESTIÓN DE SINIESTROS: 10 RAZONES PARA DEJARLA EN MANOS EXPERTAS
En el complejo mundo asegurador, la presencia de un siniestro de gran magnitud puede poner en jaque la operatividad y salud financiera de cualquier organización. Es en estos difíciles momentos, cuando hay que recurrir a una empresa especializada en gestión de siniestros para enfrentar la adversidad. ¡Descubre los 10 beneficios que te brindan estos expertos!
Imagina que una aseguradora enfrenta un aumento inesperado en las reclamaciones debido a un desastre natural. Su equipo interno, aunque competente, se ve sobrepasado por el volumen y la complejidad de los casos. En este escenario, contar con una empresa especializada en gestión de siniestros puede marcar la diferencia entre una respuesta eficiente y una crisis operativa.
Efectivamente, en el nada alentador panorama actual de riesgos se revela aún más el valor de los administradores de terceros en la gestión de siniestros para la recuperación y la resiliencia corporativa. Por ello, enlistamos los 10 beneficios clave que ofrecen estas manos y mentes expertas:
- EXPERTISE LEGAL Y CONTRACTUAL ESPECIALIZADO
Las pólizas de seguros empresariales son documentos complejísimos, de gran extensión, llenas de cláusulas, exclusiones, condiciones y lenguaje técnico-legal. Interpretarlos correctamente es una tarea monumental que demanda un conocimiento profundo del derecho de seguros y la experiencia en reclamaciones. De hecho, un estudio de la Universidad Pensilvania sobre litigios de seguros de propiedad y responsabilidad civil reveló que la incorrecta interpretación de las pólizas es una causa frecuente de disputas y denegaciones de reclamos, con un gran porcentaje de casos que involucran ambigüedades contractuales.
Pero una empresa de gestión de siniestros dispone de un equipo de abogados, peritos y ajustadores especializados en seguros, que comprenden la “letra pequeña” y cómo aplicarla a tu favor. Su dominio del marco legal asegura que tu reclamación se presente impecable y jurídicamente sólida.
- OPTIMIZACIÓN Y MAXIMIZACIÓN DE LA INDEMNIZACIÓN
Al ocurrir un siniestro, la mayor preocupación de la aseguradora es mitigar su exposición financiera. Es legítimo, pero puede significar que la oferta inicial de indemnización no refleje el valor total y real de las pérdidas sufridas por la organización.
En cambio, según un informe de la consultora AON sobre la gestión de reclamos corporativos, las firmas que recurren a gestores externos de siniestros a menudo logran un aumento del 15% al 30% del valor final de la indemnización, contra las que negocian directamente con su aseguradora. La razón es que los gestores de siniestros son expertos en cuantificar daños y negociarlos. Realizan exhaustivas evaluaciones, recopilan pruebas irrefutables y presentan argumentos contundentes que obligan a la aseguradora a reconocer el valor completo de la pérdida.
- ACELERACIÓN DEL PROCESO DE RECLAMACIÓN
Los siniestros complejos, como los que involucran múltiples líneas de negocio o entidades, pueden arrastrarse durante meses o incluso años. Son retrasos que impactan directamente en el flujo de caja y la operatividad de la empresa.
Un análisis del Claims Journal sobre los tiempos de ciclo de reclamos de grandes pérdidas industriales lo confirma, señalando que la intervención de un gestor de siniestros puede reducir el tiempo promedio de resolución entre un 25% y 40%, al estandarizar procesos y llevar una fluida comunicación. Y es que, al tomar las riendas de todo el proceso, agiliza cada paso, desde la notificación inicial hasta la liquidación final.
- REDUCCIÓN DE LA CARGA ADMINISTRATIVA Y OPERATIVA
Un siniestro de gran envergadura desvía recursos humanos y financieros de la operación diaria de la empresa. Es más, una encuesta de la National Association of Public Insurance Adjusters entre asegurados corporativos reveló que el 85% reportó una reducción “significativa” o “muy significativa” de la carga administrativa al contratar a un gestor de siniestros externo.
Al tercerizar la gestión del siniestro, tu equipo puede centrarse en lo que mejor sabe hacer: restaurar la operatividad del negocio. La empresa de gestión se encarga de la recolección masiva de datos, gestionar correspondencia, organizar reuniones y supervisar plazos, liberando a tu personal para las tareas críticas de recuperación empresarial.
- DEFENSA FIRME ANTE DISPUTAS Y NEGACIONES
En siniestros complejos suelen surgir disputas sobre la aplicabilidad de la cobertura, el alcance de los daños o la causa del evento. Las aseguradoras pueden incluso negar un reclamo basados en interpretaciones contractuales desfavorables para el asegurado.
La National Association of Insurance Commissioners, en Estados Unidos, muestra que las disputas sobre el monto o la cobertura de los reclamos son una de las principales razones de las quejas de los consumidores contra las aseguradoras. En estas situaciones, un gestor de siniestros es tu abogado y negociador. Al conocer profundamente la póliza y la jurisprudencia, puede construir un caso sólido, presentar evidencia irrefutable y desafiar una negación o argumento adverso de la aseguradora.
- ACCESO A UNA RED MULTIDISCIPLINARIA DE EXPERTOS
Un siniestro de gran escala no solo necesita conocimientos en seguros; también en áreas como ingeniería, contabilidad forense, valoración de activos, construcción y gestión de proyectos. Tan es así que la Asociación de Peritos Industriales subraya la importancia de equipos multidisciplinares para la evaluación precisa de siniestros complejos, destacando que el 70% de las valoraciones más exactas provienen de enfoques colaborativos.
Las empresas de gestión de siniestros cuentan con redes de profesiones de diversas disciplinas. Esto asegura que cada aspecto del siniestro se analice por la persona idónea, garantizando la exhaustividad y precisión de la reclamación.
- CUMPLIMIENTO NORMATIVO Y DE LA PÓLIZA
Incumplir plazos u omitir procedimientos específicos estipulados en la póliza o en la legislación local, puede provocar la denegación total o parcial de un reclamo. Es más, un análisis de la Association Internationale de Droit des Assurances sobre las causas de reclamos corporativos señala que el incumplimiento de las condiciones de la póliza es responsable del 15% de las denegaciones.
En contraste, la empresa de gestión de siniestros asegura que cada paso se realice conforme a los términos de la póliza y las regulaciones pertinentes. Esto minimiza el riesgo de que la aseguradora encuentre una razón válida para desestimar la reclamación.
- MITIGACIÓN DEL RIESGO REPUTACIONAL Y DE RELACIONES PÚBLICAS
Un siniestro de gran escala, especialmente si representa pérdidas humanas o un impacto ambiental, puede generar una crisis de relaciones públicas. Sobre el tema, un estudio de Deloitte sobre la gestión de crisis empresariales postdesastre, afirma que las empresas que demuestran una gestión de siniestros eficiente y empática tienen una recuperación reputacional un 20% más rápida en comparación con las que no lo hacen.
Al tener un proceso de reclamación fluido y justo, la empresa de gestión de siniestros contribuye a mantener la imagen positiva de la organización. Y algo valioso: preserva la confianza de clientes, empleados e inversionistas.
- RECUPERACIÓN DE LA CONTINUIDAD DEL NEGOCIO
Además de la indemnización, el objetivo primordial de una empresa tras un siniestro es restablecer las operaciones lo antes posible. De facto, un informe de Marsh sobre la interrupción de negocios y seguros, revela que el 40% de las compañías que sufren una interrupción grave sin un plan de recuperación y una gestión de siniestros efectiva no logran reabrir sus puertas.
Pero una empresa gestora de siniestros trabaja con la organización para asegurar que la indemnización se reciba a tiempo, apoyando en el proceso de recuperación. Además, su experiencia en documentar pérdidas por interrupción de negocio es vital para que la empresa recupere los ingresos perdidos y los gastos incurridos durante la inactividad, facilitando transitar hacia la total operatividad.
- INDEPENDENCIA Y OBJETIVIDAD SIN CONFLICTO DE INTERESES
La principal diferencia entre un ajustador de la aseguradora y un gestor de siniestros es la lealtad: el primero representa a la compañía de seguros; el segundo, los intereses del asegurado. Sobre el tema, varias organizaciones de protección al consumidor y asociaciones de abogados de seguros remarcan que la independencia del representante del asegurado es fundamental para evitar conflictos de interés y asegurar una negociación equitativa.
Esa independencia del gestor de siniestros garantiza una evaluación objetiva e imparcial del evento, al no tener incentivos para minimizar la pérdida o a apresurar la liquidación en detrimento del asegurado. Su único objetivo es asegurar que tu empresa reciba una indemnización completa y justa.
En suma la externalización de la gestión de siniestros no solo es una solución operativa, sino una estrategia integral que mejora la eficiencia, reduce costos y eleva la calidad del servicio al cliente.
¿Listo para optimizar la gestión de siniestros en tu organización? ¡Contacta a SINESTRY para transformar tu desafío en una oportunidad de recuperación y fortaleza!
Control Remoto de Bombas de Agua: Una Solución Segura y Eficiente en México
Introducción: El Poder del Control a Distancia
En un país tan vasto como México, donde la infraestructura hídrica puede estar dispersa en zonas remotas, el control remoto de bombas de agua se ha convertido en una solución indispensable. Esta tecnología permite a los operadores supervisar y manejar las bombas desde cualquier lugar con conexión a Internet, eliminando la necesidad de desplazamientos constantes y garantizando una respuesta rápida ante cualquier eventualidad.
¿Qué Hace Tan Valioso al Control Remoto de Bombas de Agua?
El control remoto de bombas de agua se basa en la integración de la telemetría y los sistemas SCADA, creando una red de información y control completa. Esta sinergia ofrece beneficios clave:
- Mayor seguridad: Al no requerir presencia física en el sitio, se reduce el riesgo para el personal que opera en zonas aisladas o de difícil acceso.
- Toma de decisiones en tiempo real: Los datos de la bomba se transmiten al instante, lo que permite a los operadores actuar con rapidez ante alarmas o fluctuaciones en el sistema.
- Eficiencia optimizada: El control remoto de bombas de agua permite ajustar el funcionamiento de la bomba a las condiciones actuales del pozo, lo que se traduce en un uso más eficiente de la energía y el agua.
Para más información sobre el monitoreo remoto, visita el blog de Contech Telemetría.
Las Aplicaciones del Control Remoto de Bombas de Agua en México
Las aplicaciones del control remoto de bombas de agua son muy variadas en México. Desde el sector agrícola, que requiere una gestión precisa del riego en vastos campos, hasta la industria minera y el sector público, que necesitan controlar el bombeo en pozos profundos y estaciones de rebombeo. Esta tecnología es un pilar fundamental para la gestión moderna del agua. Para conocer más sobre cómo el control remoto de bombas de agua se implementa en pozos, puedes consultar el sitio web de Contech Telemetría.
Control de Bombas Inalámbrico: La Llave para la Eficiencia Energética
Introducción: Del Cableado a la Conectividad
El control de bombas inalámbrico representa un salto tecnológico que simplifica y optimiza la operación de sistemas de bombeo en diversas industrias, desde la agricultura hasta el suministro de agua potable. Atrás quedaron los días de depender de complejos y costosos cableados para el monitoreo y la operación. Hoy, la conectividad inalámbrica ofrece una solución más flexible, eficiente y segura para gestionar las bombas de agua, permitiendo una supervisión total desde cualquier lugar.
Cómo el Control Inalámbrico Optimiza tu Operación
El control de bombas inalámbrico utiliza tecnologías de comunicación avanzadas para permitir que las bombas se enciendan, apaguen o ajusten su velocidad de manera remota. Esta capacidad es fundamental para el ahorro de energía y agua, ya que asegura que las bombas solo operen cuando es realmente necesario y a la potencia adecuada para la demanda.
- Automatización inteligente: El sistema puede programarse para operar en horarios de menor costo energético o para responder automáticamente a los cambios en el nivel del agua de un tanque o pozo.
- Prevención de fallas: El monitoreo continuo ayuda a detectar anomalías en el funcionamiento de la bomba, lo que permite un mantenimiento predictivo y evita fallas costosas.
- Operación a distancia: Con el control de bombas inalámbrico, los operadores pueden gestionar múltiples bombas ubicadas en distintas áreas geográficas desde un único panel de control, lo que es especialmente útil en grandes redes de distribución o en campos agrícolas extensos.
La adopción del control de bombas inalámbrico es un paso crucial hacia la modernización y la sostenibilidad en el uso del agua. Para explorar más sobre estas soluciones, puedes visitar el sitio web de Contech Telemetría.
Telemetría en Pozos de Agua: La Solución Inteligente para el Sector Hídrico en México
Introducción: La Revolución del Monitoreo Hídrico
La telemetría en pozos de agua está transformando la forma en que el sector hídrico de México gestiona sus recursos. Ante la creciente demanda y los desafíos ambientales, la capacidad de monitorear y controlar los pozos de manera eficiente y remota ya no es una opción, sino una necesidad. Esta tecnología, que combina sensores y comunicación inalámbrica, permite a las empresas y a los organismos gubernamentales tomar decisiones basadas en datos en tiempo real, optimizando el uso del agua y garantizando la sostenibilidad a largo plazo.
¿Qué es la Telemetría en Pozos de Agua y Cómo Funciona?
La telemetría en pozos de agua es la tecnología que permite la medición y transmisión de datos a distancia. En esencia, consiste en la instalación de sensores en el interior del pozo para recopilar información vital, como el nivel del agua, la presión, el caudal, y la calidad del líquido. Estos datos se envían de forma inalámbrica a un centro de control o a una plataforma en la nube, donde pueden ser analizados y visualizados.
Al tener acceso a esta información en tiempo real, los operadores pueden:
- Detectar de forma proactiva problemas: Identificar caídas inesperadas en el nivel del agua o anomalías en la presión que podrían indicar un problema en el pozo.
- Optimizar el consumo de energía: Ajustar el funcionamiento de las bombas a la demanda real, evitando el bombeo innecesario y reduciendo los costos operativos.
- Generar reportes y análisis históricos: Utilizar los datos recopilados para planificar extracciones futuras y asegurar una gestión sostenible del recurso.
La implementación de la telemetría en pozos de agua se ha vuelto crucial para cumplir con regulaciones y para la planificación hídrica en estados como Jalisco y a nivel nacional.
Beneficios de la Telemetría para el Monitoreo de Pozos
La inversión en la telemetría en pozos de agua ofrece un retorno significativo en múltiples áreas:
- Eficiencia Operativa: Reduce la necesidad de visitas físicas a los pozos, ahorrando tiempo y costos de transporte.
- Sostenibilidad Ambiental: Permite un control más preciso de la extracción, evitando la sobreexplotación de los acuíferos.
- Seguridad y Confianza: Ofrece datos precisos y verificables que son esenciales para la toma de decisiones estratégicas.
La telemetría en pozos de agua es una herramienta poderosa para cualquier entidad que busque una gestión del agua más inteligente y responsable. Para saber más, puedes visitar el blog de Contech Telemetría.
TECNOLOGÍA E INTELIGENCIA HUMANA: LA FUSIÓN PERFECTA PARA GESTIONAR SINIESTROS COMPLEJOS
En un mundo cada vez más desafiante, gestionar siniestros complejos demanda de una evolución. Descubre cómo la integración estratégica de tecnología de vanguardia y la irremplazable inteligencia humana no solo optimiza la eficiencia, sino que redefine la calidad y la empatía en resolver casos más complicados.
El año de 2023 marcó un punto de inflexión para el sector asegurador de México con el embate del huracán Otis. Este huracán de la categoría 5 devastó Acapulco, desencadenando una avalancha de siniestros de una complejidad y magnitud sin precedentes.
Las reclamaciones abarcaron desde daños extensos a propiedades y la interrupción de negocios hasta pérdidas personales, creando un escenario donde los procesos manuales tradicionales se vieron desbordados. En consecuencia, las aseguradoras enfrentaron a una inmensa presión para responder con celeridad y precisión, no solo para mitigar las pérdidas financieras, sino para cumplir su promesa de protección a los asegurados en su momento de mayor vulnerabilidad.
Este evento catastrófico puso de manifiesto una verdad ineludible: el futuro de la gestión de siniestros no puede depender exclusivamente de métodos convencionales. La capacidad de un sistema para manejar un volumen masivo y complejo de siniestralidad es directamente proporcional a su nivel de automatización y escalabilidad.
LA TECNOLOGÍA COMO ACELERADOR DE PROCESOS Y PRECISIÓN OPERATIVA
En la gestión de siniestros complejos, los avances tecnológicos son más que aliados; son habilitadores estratégicos. La automatización mediante Robotic Process Automation (RPA), el uso de drones para inspección, plataformas digitales de seguimiento y la inteligencia artificial (IA), como un recurso más reciente, han reducido drásticamente los tiempos de diagnóstico y validación.
Según un estudio de Marsh, las empresas que integraron IA en sus procesos redujeron en 30% el tiempo de cierre de siniestros y en 50% los errores por digitación o validación humana. Implementar estimadores automáticos a partir de imágenes o sensores también ha permitido que, en vez de esperar días a un perito, las aseguradoras dispongan de una valoración preliminar en minutos.
No todo es velocidad. Las herramientas tecnológicas igualmente ofrecen trazabilidad, monitoreo en tiempo real y reducción de fraudes, permitiendo procesos más justos y eficientes. Con sistemas conectados, se evita duplicar esfuerzos, se centraliza la información y se fortalece la toma de decisiones.
Frente a escenarios de alto volumen y alta siniestralidad, como son los riesgos catastróficos, esta capacidad de reacción y análisis es crítica para no colapsar operativamente.
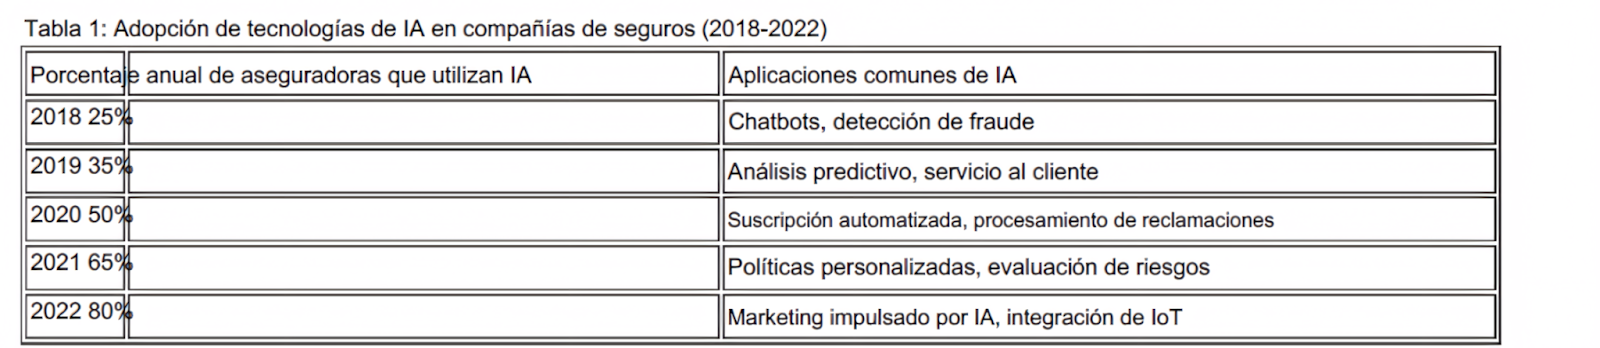
Fuente: Artificial intelligence is transforming the insurance industry, introducing innovative methods that revolutionize the buying process for customers. Journal of Transformative Global Research.
EL VALOR INSUSTITUIBLE DE LA EXPERIENCIA Y LA INTELIGENCIA HUMANA EN LA GESTIÓN DE SINIESTROS
Detrás de cada siniestro hay una historia, hay personas, realidades, contextos… Es aquí donde la inteligencia humana se vuelve esencial. Un algoritmo puede indicar que un local está en condiciones de reabrir, pero solo un ajustador entrenado entenderá que el personal todavía no se reincorpora o que existen conflictos contractuales pendientes.
La gestión de siniestros exige criterio. Requiere saber escuchar al cliente, interpretar una póliza con enfoque práctico y, también, mediar entre intereses encontrados para fijar una solución equitativa.
Además, en países como México, donde la normativa, los marcos regulatorios y la cultura empresarial tienen sus propias particularidades, el componente humano puede marcar una clara diferencia. Por ejemplo, SINESTRY, en su papel de administrador de riesgos de terceros (Third Party Administrator – TPA) destaca en su operación por tener gestores de caso que conocen el contexto institucional, que hablan con equipos locales, y que adaptan las soluciones a la realidad jurídica y operativa del país.
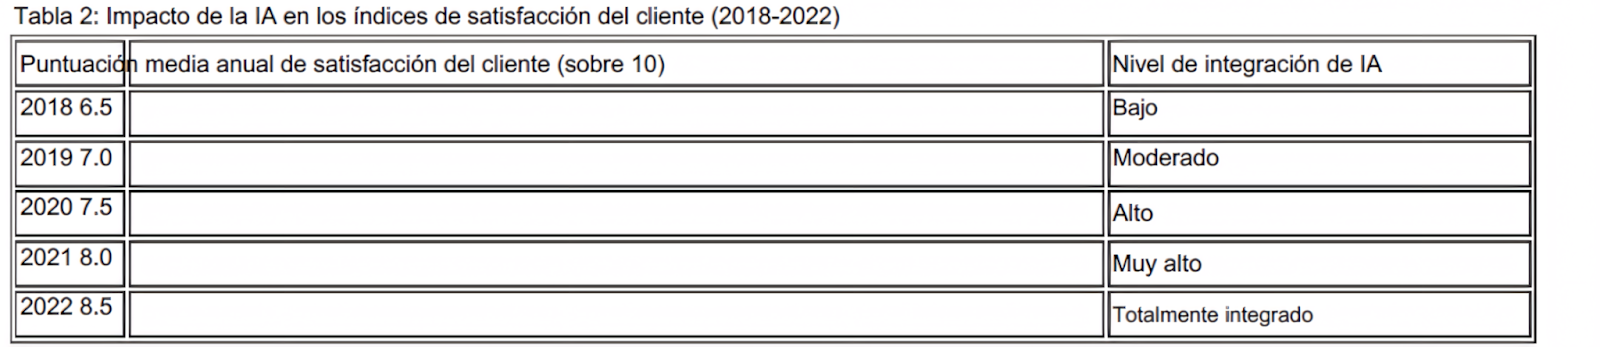
Fuente: Artificial intelligence is transforming the insurance industry, introducing innovative methods that revolutionize the buying process for customers. Journal of Transformative Global Research.
LA FÓRMULA HÍBRIDA: CUANDO LA SUMA ES MÁS QUE SUS PARTES
La verdadera disrupción no está en elegir entre tecnología o inteligencia humana. Está en combinarlas y saber cómo hacerlo.
Un modelo híbrido de gestión de siniestros permite que los sistemas automáticos manejen lo repetitivo (validación de pólizas, carga de documentos, apertura de expedientes, por mencionar algunos procesos), mientras los especialistas humanos se concentran en lo estratégico (comunicación, validación compleja, negociación, interpretación contextual…) Este enfoque permite:
- Aumentar la velocidad de resolución.
- Reducir los márgenes de error.
- Fortalecer la comunicación con el cliente.
- Ampliar la capacidad operativa frente a picos de siniestralidad.
Un estudio de McKinsey & Company reportó que las aseguradoras que adoptaron un modelo híbrido redujeron los tiempos de cierre de siniestros complejos en un 45%, mejoraron en 30% sus niveles de satisfacción del cliente, y aumentaron en 20% la precisión de sus estimaciones de daños. Además, este modelo posibilita retroalimentar la IA con aprendizajes humanos, creando, un sistema que evoluciona constantemente.
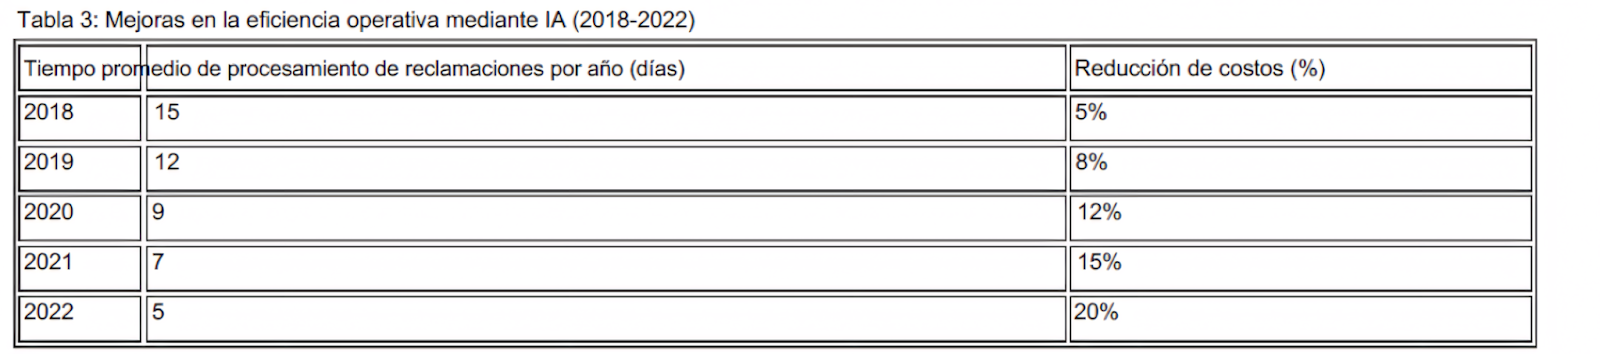
Fuente: Artificial intelligence is transforming the insurance industry, introducing innovative methods that revolutionize the buying process for customers. Journal of Transformative Global Research
SINESTRY: EJEMPLO DEL MODELO HÍBRIDO DE LA GESTIÓN DE SINIESTROS
En el dinámico panorama de los seguros en México, SINESTRY representa un destacado ejemplo de una empresa que encarna este modelo híbrido, especializándose en la gestión eficiente y experta de siniestros complejos y de alto volumen, así como en la tercerización de siniestros, tanto para el sector asegurador como para entidades públicas.
En uno y otro de los sectores para los que brinda sus servicios, SINESTRY tiene como ADN un modelo híbrido que implica la conjugación de la tecnología con la inteligencia humana. Lo tecnológico y su expertise es una combinación perfecta.
Si se trata de manejar el alto volumen de las aseguradoras, implica inherentemente automatización y eficiencia tecnológica para manejar la escala. Son procesos que, si se llevaran en forma manual, colapsarían. Pero SINESTRY tiene las soluciones que resuelven esta complejidad.
Por el lado de los siniestros en la administración pública conlleva una alta complicación, escrutinio público, rendición de cuentas, así como dimensiones políticas y sociales que demandan juicio humano, supervisión ética y negociación estratégica. Con este ingrediente humano más una dosis de capacidades tecnológicas, SINESTRY ofrece excelentes resultados para la complejidad, la rendición de cuentas y la gestión de las partes interesadas.
En SINESTRY, combinamos tecnología avanzada, plataformas digitales y la experiencia humana. ¿Listo para transformar tu gestión de siniestros complejos? ¡Contáctanos!
DISRUPCIÓN DIGITAL Y CIBERSEGURIDAD EN EL SECTOR ASEGURADOR: ¿VÍCTIMAS O PROTAGONISTAS?
Inteligencia artificial, cómputo cuántico, ciberataques sofisticados… El futuro ya llegó. Ahora, hay que preguntar: ¿Está listo el sector asegurador para enfrentarlo? ¿Será víctima de la disrupción digital o protagonista de su transformación? ¡Veamos!
Actualmente, términos como inteligencia artificial (IA), deep fakes, cómputo cuántico o bots maliciosos ya no pertenecen a la ciencia ficción. Son parte del día a día de las empresas, incluidas entre ellas las aseguradoras.
La transformación digital ha dejado de ser una encomienda de largo plazo para convertirse en una urgencia presente. Entre tanto, la ciberseguridad, lejos de ser un apéndice técnico, es ahora la columna vertebral de la continuidad operativa de una organización.
Como advierten al unísono Alejandra Mendoza, Socia de Artificial Intelligence & Data, en Deloitte, y Santiago Gutiérrez Mendoza, Socio de Clientes e Industrias, Ciberseguridad y Transformación Tecnológica, también en la firma de servicios profesionales Deloitte, “estamos viviendo una revolución sin precedentes y la industria del seguro tiene dos caminos: adaptarse o quedarse atrás”.
Frente a este tajante diagnóstico, el sector asegurador debe contar con una hoja de ruta para navegar entre algoritmos, amenazas invisibles y clientes cada vez más exigentes. No hay de otra.
IA: ¿AMENAZA O POTENCIADOR DEL AGENTE DE SEGUROS?
Uno de los temores más comunes que rondan al ecosistema asegurador es si la IA vendrá a sustituir a los agentes. Es una inquietud a la que Alejandra Mendoza responde tajante: “Los agentes no desaparecen; se transforman”. Explica que la IA puede encargarse de tareas operativas, liberando a los agentes para enfocarse en lo que realmente agrega valor: el acompañamiento empático, la asesoría personalizada y la construcción de confianza.
Algunos ejemplos que la experta ofrece de cómo la IA puede potenciar la labor del agente de seguros:
- Automatización en la emisión de pólizas, liberándose de la tarea de hacer papelería y carátulas.
- Uso de agentes virtuales para trámites sencillos como agilizar la atención del cliente.
- Sistemas predictivos que pueden personalizar ofertas e identificar el “apetito de riesgo” de cada cliente.
- Uso de la IA para anticipar reclamaciones, identificar clientes en riesgo y ofrecer soluciones antes de que surja un problema, mejorando la experiencia del usuario y la velocidad de atención.
“La IA va ayudar al agente a hacer más eficiente su trabajo y a enfocarse realmente en los temas importantes, darle un buen servicio a sus clientes y entender cuáles son sus necesidades”, enfatiza Alejandra Mendoza.
CIBERSEGURIDAD: LA NUEVA FRONTERA DE LA INDUSTRIA ASEGURADORA
Como bien dice Santiago Gutiérrez, otro gran reto que enfrenta la industria aseguradora es la creciente sofisticación de los ciberataques. Asegura que los casos reales abundan como un banco del Perú que perdió 20 millones de dólares por un deep fake del CEO, empresas que contratan hackers encubiertos como trabajadores remotos, ataques masivos orquestados desde redes criminales con estructura corporativa, entre otros.
Y remitiéndose al Informe de Riesgos Globales 2025, elaborado por el Foro Económico Mundial, el especialista de Deloitte señala que la ciberseguridad y la desinformación están entre los 10 principales riesgos mundiales en la próxima década. Para el sector asegurador, precisa, esto representa una amenaza directa a su operación, reputación y viabilidad.
“Los malos ya no son hackers solitarios; son organizaciones con presupuestos, objetivos y estructuras profesionales”, advierte. En este escenario, no basta con firewalls o auditorías esporádicas.
Desde su óptica, la ciberseguridad debe asumirse como una función estratégica del negocio. Y su llamado es claro: adoptar una cultura de prevención, respuesta ágil y ética tecnológica, así como integrar la ciberseguridad en todos los procesos del diseño.
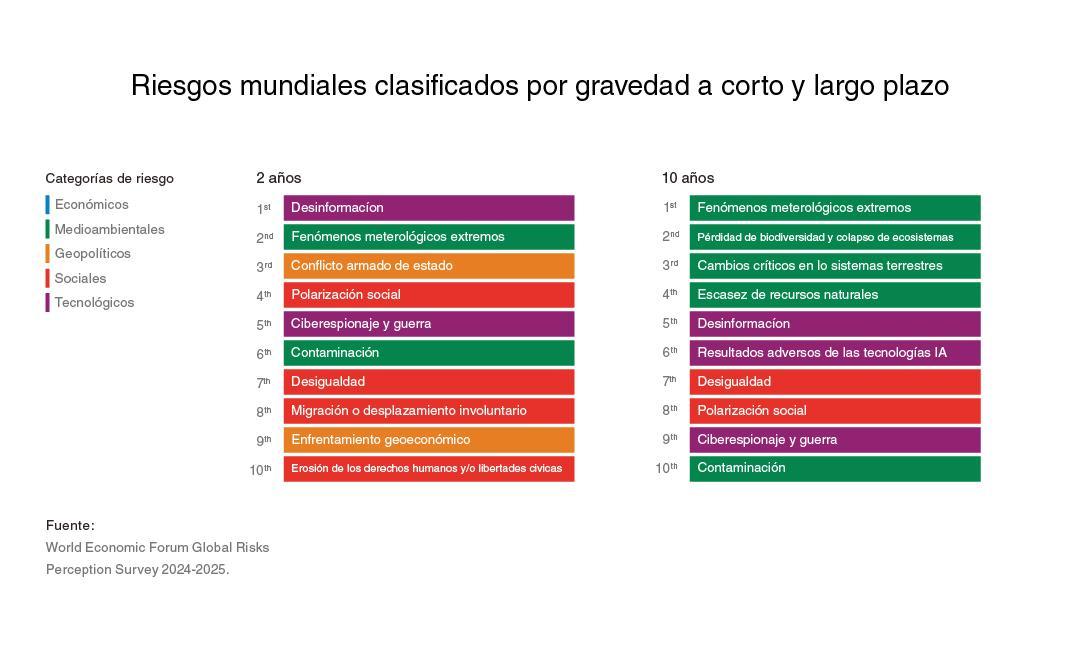
DEUDAS DIGITALES Y LA URGENCIA DE GOBERNAR LA TRANSFORMACIÓN
A pesar del avance tecnológico disponible, Alejandra Mendoza hace ver que muchas aseguradoras todavía operan con procesos manuales, datos mal organizados y baja interoperabilidad. “Seguimos generando reportes en Excel cuando existen herramientas para automatizarlos desde hace 20 años”, ejemplifica. Por eso llama a dejar atrás la reacción tardía para pasar a una transformación estratégica.
Destaca que, entre las deudas más urgentes que arrastra el sector asegurador están:
- Altísima carga operativa natural.
- Baja adopción de tecnologías integrables y escalables.
- Calidad deficiente de datos.
- Resistencia al cambio.
- Escasez de talento capacitado en IA y ciberseguridad.
- Falta de gobernanza sobre los sistemas y algoritmos utilizados.
Por su parte, Santiago Gutiérrez, insiste en que gobernar la transformación digital no implica grandes inversiones iniciales, sino comenzar con soluciones de alto impacto y bajo costo, adoptando un enfoque de Producto Mínimo Viable (PMV), para “empezar con pasos cortitos” y generar resultados visibles rápidamente. Esto incluye:
- Monitoreo de marca en redes sociales.
- Automatización de reclamos y generación dinámica de pólizas.
- Implementación de asistentes virtuales inteligentes.
- Gobernanza algorítmica.
EL FUTURO NO ESPERA… YA COMENZÓ
Dicho todo lo anterior, la pregunta clave es: ¿El sector asegurador será víctima de la disrupción digital o protagonista de su propia transformación?
Los socios de Deloitte concuerdan que no está en la tecnología por sí sola, sino en cómo se adopta. Ser reactivo, dicen, no es opción. Apostar a la inercia es rendirse. Así que vislumbran que los próximos meses y años serán decisivos para definir si las aseguradoras mexicanas lograrán ofrecer productos y servicios competitivos, confiables y seguros en un entorno cada vez más digital, incierto y regulado.
Como conclusión sostienen, de forma unánime, que en esta nueva era la IA será tan fundamental como la electricidad lo fue en la época de la Revolución Industrial. Y añaden que la ciberseguridad será el cimiento sin el cual nada podrá sostenerse. “Quien no entienda esto, quedará desconectado”, rematan.
Como empresa especializada en la gestión de siniestros complejos, masivos y catastróficos, para las aseguradoras y entidades gubernamentales, SINESTRY puede ser un gran aliado que te ayude a navegar con éxito esta disrupción digital al contar con la certificación ISO: 27001:2022, que avala la seguridad de la información en todos los procesos.
Implementación de Sistemas SCADA para Control Inalámbrico de Pozos de Agua en México
Introducción: La Confluencia de SCADA y la Conectividad Inalámbrica en la Gestión Hídrica
La implementación de sistemas SCADA pozos agua México representa un avance significativo en la gestión y el control inalámbrico pozos SCADA. Estos sistemas de supervisión, control y adquisición de datos (SCADA), integrados con tecnologías de telemetría SCADA México, permiten una gestión remota y eficiente de los pozos de agua en todo el territorio nacional. Este artículo explora los beneficios y las consideraciones clave para la implementación de sistemas SCADA pozos agua México y cómo el control inalámbrico pozos SCADA mejora la operación y la eficiencia en el sector hídrico mexicano.
Beneficios de los Sistemas SCADA para Pozos de Agua en México
Los sistemas SCADA pozos agua México ofrecen una serie de ventajas cruciales para la optimización de la gestión hídrica:
- Supervisión Centralizada
- Visualización en Tiempo Real
- Toma de Decisiones Informada
- Mayor eficiencia
El Rol del Control Inalámbrico en la Telemetría SCADA para Pozos Mexicanos
- Eliminación de Cableado
- Flexibilidad y Alcance
- Automatización y Control Remoto
- Respuesta Rápida a Alarmas
- Ahorro de recursos
Consideraciones Clave para la Implementación
- Infraestructura de Comunicación Inalámbrica
- Software SCADA Robusto y Fácil de Usar
- Integración con Sistemas Existentes
- Capacitación del Personal Operativo
Conclusión: Optimizando la Gestión Hídrica en México con SCADA y Control Inalámbrico
Los sistemas SCADA combinados con control inalámbrico ofrecen una solución poderosa para mejorar la eficiencia, reducir costos y asegurar el suministro hídrico confiable en México.
Control Inalámbrico de Bombas de Agua para Pozos: Soluciones Inteligentes y Eficientes
Introducción: La Revolución del Control Remoto en la Gestión de Bombas de Agua
La gestión de sistemas de bombeo ha experimentado una transformación notable gracias al control inalámbrico de bombas de agua, una tecnología que redefine la eficiencia y la comodidad en el manejo de recursos hídricos. Imagina poder operar bombas de agua a distancia, ajustando su funcionamiento según las necesidades sin importar tu ubicación. Esta capacidad no solo simplifica las tareas, sino que también abre la puerta a un uso más inteligente y sostenible del agua y la energía.
Beneficios Clave del Control Inalámbrico para Bombas de Agua
El control inalámbrico de bombas de agua ofrece una serie de ventajas cruciales que impactan directamente en la eficiencia y la operatividad de los sistemas:
- Ahorro de Energía: Los sistemas automatizados ajustan la potencia según la demanda, reduciendo significativamente el consumo eléctrico.
- Mayor Vida Útil: Al evitar sobrecargas y operar solo cuando es necesario, se minimiza el desgaste mecánico de las bombas, prolongando su vida útil.
- Monitoreo y Control Remoto: La capacidad de supervisar y ajustar el funcionamiento de las bombas desde cualquier lugar, a través de dispositivos conectados, brinda una flexibilidad sin precedentes.
- Seguridad: La integración de sensores permite la detección temprana de problemas, activando respuestas automáticas para proteger los equipos.
- Optimización de Recursos: Al controlar con precisión el funcionamiento de las bombas, se asegura un uso eficiente del agua, minimizando el desperdicio.
Aplicaciones del Control Inalámbrico en la Gestión de Pozos de Agua
El control inalámbrico de bombas de agua encuentra aplicaciones significativas en la gestión de pozos. La automatización de pozos mediante estas tecnologías permite optimizar el uso de energía y prevenir el desgaste de los equipos, como lo ofrece CONTECH Telemetría, una empresa con experiencia en soluciones para pozos en nuestra región de Guadalajara, Jalisco. Además, facilita el riego eficiente en la agricultura y la gestión remota en zonas aisladas, demostrando la versatilidad del control inalámbrico incluso en entornos donde la infraestructura es limitada.
Tecnologías Clave para el Control Inalámbrico de Bombas de Agua
Diversas tecnologías convergen para hacer posible el control inalámbrico de bombas de agua. Los sistemas SCADA (Supervisory Control and Data Acquisition) proporcionan la plataforma para el monitoreo y ajuste remoto. Los variadores de frecuencia (VFDs) optimizan el consumo energético. Los sensores de nivel y flujo ofrecen datos cruciales sobre el estado del agua. La telemetría facilita la comunicación a distancia, y los Gateways IoT actúan como puentes para la automatización remota.
Conclusión: Hacia una Gestión Hídrica Inteligente con Control Inalámbrico
El control inalámbrico de bombas de agua se erige como una tecnología fundamental para lograr una gestión más inteligente y eficiente de los sistemas de bombeo. La capacidad de operar bombas de agua inalámbricas a través del control remoto de bombas de agua ofrece beneficios sustanciales en términos de costos, eficiencia operativa y flexibilidad, transformando la manera en que se gestionan los recursos hídricos en diversas aplicaciones, desde la optimización de pozos en Guadalajara hasta la gestión remota en cualquier punto de México.
La Telemetría Transforma la Gestión Hídrica Municipal: Lecciones de SIMAS Torreón para Ciudades Mexicanas
Introducción: La Urgencia de la Gestión Hídrica Urbana en México
La gestión hídrica urbana en México enfrenta desafíos crecientes, desde la escasez de agua hasta las pérdidas en las redes de distribución. En este escenario, la telemetría municipal México emerge como una herramienta indispensable para transformar la eficiencia y la sostenibilidad de los sistemas de agua potable. Un ejemplo palpable de esta modernización lo vemos en iniciativas como la de SIMAS Torreón, que trabaja para fortalecer su sistema de telemetría con el objetivo de optimizar la distribución y detectar fallas en tiempo real. Este artículo explora cómo la telemetría municipal México, de la mano con los sistemas SCADA agua potable, está revolucionando la forma en que las ciudades gestionan su recurso más vital, buscando la eficiencia operativa municipios en todo el país.
¿Cómo la Telemetría Impulsa la Eficiencia Operativa en los Municipios?
La telemetría municipal México permite a los organismos operadores de agua tener un control sin precedentes sobre sus redes. Mediante la instalación de sensores inteligentes en pozos, estaciones de bombeo, tanques de almacenamiento y puntos clave de la red, se recopilan datos cruciales en tiempo real sobre el caudal, la presión, los niveles y la calidad del agua. Esta información se transmite a un centro de control donde los sistemas SCADA agua potable procesan y visualizan los datos, permitiendo a los operadores:
- Detección temprana de fugas: Identificar pérdidas en la red casi al instante, lo que reduce el desperdicio de agua y los costos asociados.
- Optimización de la presión: Mantener niveles de presión adecuados en la red, evitando roturas de tuberías y asegurando un suministro constante.
- Programación inteligente del bombeo: Ajustar el funcionamiento de las bombas a la demanda real, lo que se traduce en un considerable ahorro energético y una mayor vida útil de los equipos.
- Monitoreo de calidad del agua: Asegurar que el agua que llega a los hogares cumple con los estándares sanitarios.
La eficiencia operativa municipios se eleva al tener una visión completa y en tiempo real de toda la infraestructura hídrica.
Los Sistemas SCADA Agua Potable: El Cerebro de la Gestión Municipal
Los sistemas SCADA agua potable son el componente central que permite la gestión hídrica urbana integral. Reciben los datos de la telemetría y proporcionan una interfaz gráfica intuitiva donde los operadores pueden supervisar el estado de la red, controlar remotamente bombas y válvulas, y generar alarmas ante cualquier anomalía. Esta capacidad de control remoto es vital, especialmente en municipios extensos o con infraestructura dispersa. La implementación de estas tecnologías, como la que fortalece SIMAS Torreón, demuestra un compromiso con la modernización y la resiliencia hídrica. La relevancia de SCADA es tal que su uso se extiende a nivel global, optimizando la gestión de servicios públicos esenciales.
Lecciones para la Eficiencia Operativa de Municipios en México
El caso de SIMAS Torreón, al fortalecer su sistema de telemetría municipal México, ofrece valiosas lecciones para otras ciudades. La inversión en estas tecnologías no es solo un gasto, sino una inversión estratégica que genera retornos significativos en términos de ahorro de agua, reducción de costos operativos y mejora en la calidad del servicio. La gestión hídrica urbana se beneficia enormemente de la precisión y la inmediatez que ofrece la telemetría, permitiendo a los municipios tomar decisiones proactivas en lugar de reactivas.
Para las empresas como CONTECH Telemetría, ubicadas en Guadalajara, Jalisco, y con capacidad para operar en todo México, estas iniciativas representan una oportunidad clave para ofrecer soluciones a medida que impulsen la eficiencia operativa municipios a nivel nacional.
Conclusión: El Futuro de la Gestión Hídrica Urbana con Telemetría en México
La telemetría municipal México y los sistemas SCADA agua potable son el futuro de la gestión hídrica urbana en el país. Permiten a las ciudades afrontar los desafíos del agua con inteligencia, optimizando recursos, mejorando la calidad del servicio y construyendo infraestructuras más resilientes. El camino que está tomando SIMAS Torreón es un claro indicativo de la dirección que deben seguir los municipios mexicanos para asegurar un suministro de agua eficiente y sostenible para todos sus habitantes
¿CÓMO REACCIONAR ANTE LAS LLUVIAS EXTREMAS EN LA CDMX?: NIVELES DE ALERTA Y RECOMENDACIONES CLAVE
Las lluvias en la Ciudad de México no son solo un fenómeno meteorológico; son un reto que pone a prueba la respuesta de sus habitantes, autoridades y del sector asegurador. Conoce el sistema de alertas, sus implicaciones y cómo proteger tu vida y patrimonio.
Entre la noche del 2 de junio y la madrugada del 3 de junio de 2025, la Ciudad de México (CDMX) vivió unas de las horas más caóticas en su historia reciente. Y es que lo comenzó como un fenómeno meteorológico anunciado, se convirtió en una de las tormentas más impactantes de los últimos años.
De acuerdo con la Universidad Nacional Autónoma de México, en tan solo unas horas cayeron más de 10 millones de metros cúbicos de agua, lo equivalente a llenar una presa como la de Madin, ubicada en Atizapán de Zaragoza, Estado de México. Otros medios reportaron que estas precipitaciones, al que algunos calificaron como “tromba”, alcanzaron hasta 70 milímetros en algunas zonas de la ciudad, por lo que la consideran como la tormenta más fuerte registrada desde 2017.
Como se le califique, lo cierto es que estas lluvias provocaron inundaciones que paralizaron el oriente de la ciudad y parte del Estado de México, así como al Hospital General de Zona No. 53 del Instituto Mexicano del Seguro Social. En tanto que la Línea A del Metro suspendió operaciones, y más de 600 viviendas de la metrópoli resultaron afectadas, con pérdidas por 180 millones de pesos, según estimaciones del Gobierno de la CDMX.
OPERATIVO TLALOQUE: UN PLAN DE LA CDMX PARA ATENDER EMERGENCIAS POR LLUVIAS
Como si fuera algo premonitorio, fue el pasado 30 de mayo cuando el Gobierno de la CDMX anunció la inversión de 1,570 millones para prevenir las inundaciones por lluvias en la región. Unos días después el llamado “Operativo Tlaloque” entró en acción con la tromba de los primeros días de junio.
El Operativo Tlaloque es un Protocolo Interinstitucional para la Atención de Lluvias e Inundaciones, que tiene como objetivo general brindar respuesta oportuna ante efectos provocados por fenómenos hidrometeorológicos mediante la coordinación de diversas dependencias de la CDMX, las 16 Alcaldías, y más de 6,000 elementos. En ese sentido, destaca la participación de la Secretaría de Gestión Integral de Riesgos y Protección Civil (SGIRPC), la Secretaría de Seguridad Ciudadana (SSC), la Secretaría de Obras y Servicios (SOBSE), el C5 y el Heroico Cuerpo de Bomberos, así como la Comisión Nacional del Agua (CONAGUA) y la Comisión del Agua del Estado de México (CAEM).
La jefa de Gobierno de la Ciudad de México, Clara Brugada, afirmó que el Operativo Tlaloque pasó su primera gran prueba ante las fuertes lluvias que se registraron la madrugada del 2 de junio en la capital del país. Entre los trabajos realizados en el marco de este protocolo destaca el desazolve de coladeras para evitar encharcamientos, al igual que la puesta en marcha de plantas de bombeo para lograr la extracción del agua pluvial.
En casos extremos también fue necesaria la participación de elementos de la SSC y del cuerpo de Bomberos para el rescate de personas atrapadas en encharcamientos. Otra de las acciones fundamentales del operativo consistió en la realización de censos en viviendas afectadas para estimar los daños y procurar la recuperación de los espacios.
SISTEMA DE ALERTA TEMPRANA DE LA SGIRPC: COLORES QUE SALVAN VIDAS
Un instrumento primordial en el buen funcionamiento del Plan Tlaloque es el Sistema de Alerta Temprana que opera la SGIRPC. A diferencia del Sistema de Alerta por Ciclones y Tormentas Tropicales que funciona a nivel nacional, y que utiliza una escala de cinco colores (azul, verde, amarillo, naranja y rojo) para alertar sobre la formación y presencia de ciclones y huracanes, la SGIRPC adapta su sistema a riesgos urbanos inmediatos, con un enfoque hiperlocal en alcaldías y delegaciones. Esto permite una respuesta más rápida y específica, esencial en urbes densamente pobladas.
La SGIRPC clasifica las lluvias mediante un código de cinco colores (verde, amarilla, naranja, rojo y púrpura), que son definidos tomando en cuenta la temperatura, dirección y velocidad del viento, humedad, imágenes de satélite meteorológicas y de movimientos de la lluvia. A través de esta gama de colores, la dependencia avisa la intensidad del riesgo, a fin de tomar las medidas necesarias.
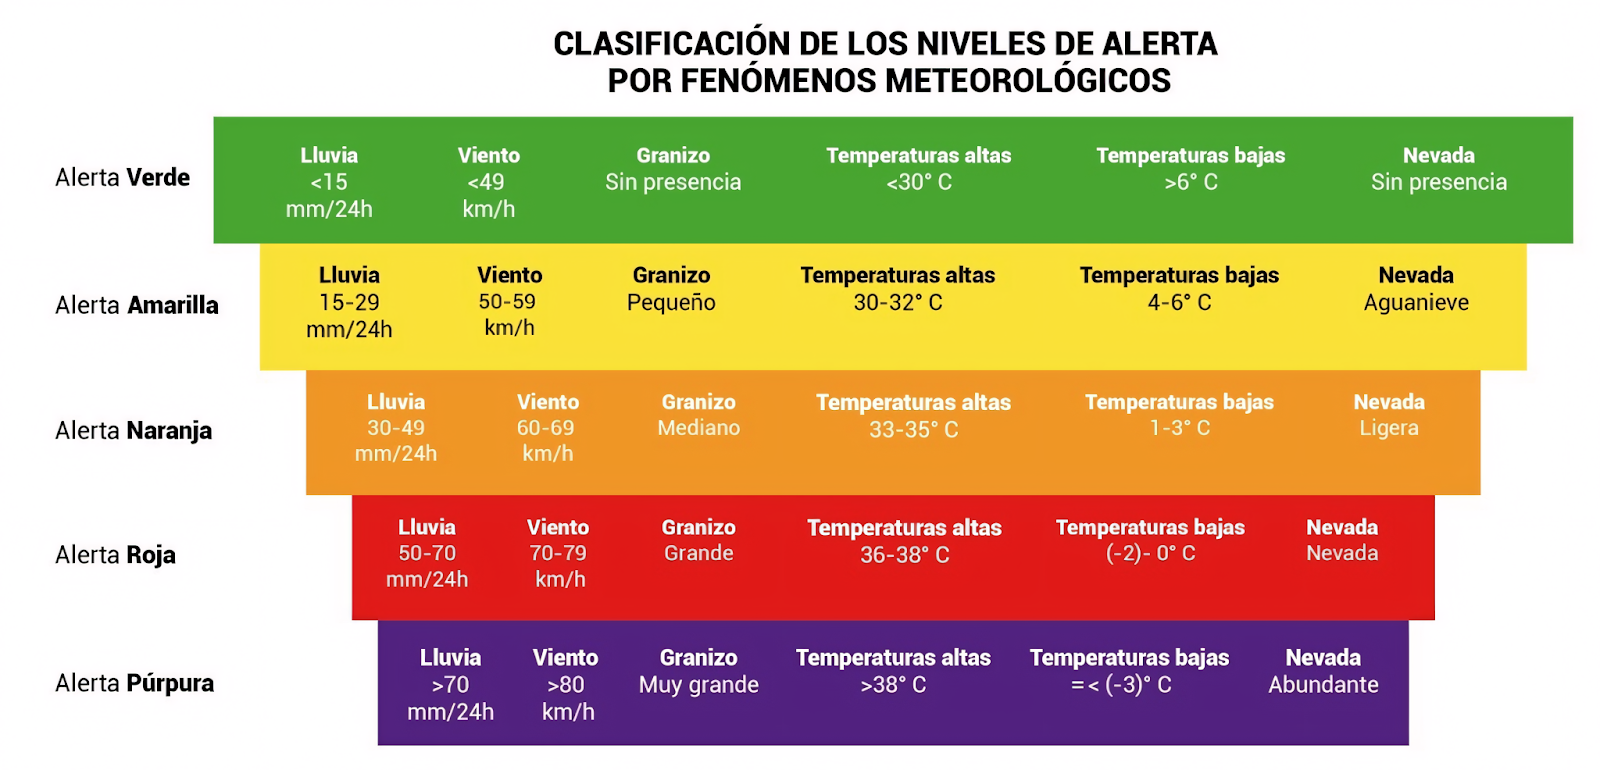

Fuente: Secretaría de Gestión Integral de Riesgos y Protección Civil, Gobierno de la Ciudad de México
¡PREPÁRATE PARA LAS LLUVIAS EN LA CDMX!
¿Sabías que, según información del Instituto Nacional de Estadística y Geografía (INEGI), en 2023, las lluvias extremas causaron daños por más de 2,500 millones de pesos en infraestructura urbana en el Valle de México? ¿Y que, de acuerdo a la Asociación Mexicana de Instituciones de Seguros (AMIS), los eventos hidrometeorológicos representaron el 68% de las reclamaciones por desastres naturales ante aseguradoras en la CDMX?
Son datos duros para tomarse muy en serio, sobre todo porque la capital del país está rodeada de cerros y montañas, lo que ocasiona acumulación de agua en algunas zonas pobladas. Por ello, es de suma importancia seguir las siguientes recomendaciones integrales:
Antes de la temporada
- Contratar un seguro contra riesgos hidrometeorológicos.
- Revisar la infraestructura del hogar y las oficinas.
- Integrar a la familia y a la empresa a simulacros de evacuación.
Durante las lluvias
- No cruzar calles inundadas.
- Mantener documentos en lugares seguros o digitales.
- Monitorear redes oficiales: SGIRPC, X @SGIRPC_CDMX.
Después del evento
- Reportar daños a aseguradora y a Protección Civil.
- No regresar a zonas afectadas sin autorización.
- Participar en labores comunitarias de limpieza y recuperación.

También hay que tomar en cuenta el papel del sector asegurador y de empresas especializadas en la gestión de siniestros en México como SINESTRY, que son clave para:
- Evaluación y documentación de daños.
- Coordinación de remediación.
- Apoyo en procesos de reclamación.
- Consultoría técnica en prevención.
Confía en SINESTRY para enfrentar lluvias extremas. Con experiencia en manejo de siniestros masivos y alta siniestralidad, es el socio ideal para el sector asegurador y entidades públicas. ¡Conoce más!
SINESTRY OBTIENE LA CERTIFICACIÓN ISO 9001 E ISO 27001: RESPALDO INTERNACIONAL EN GESTIÓN DE CALIDAD Y SEGURIDAD
SINESTRY es oficialmente certificada bajo los estándares internacionales ISO 9001:2015 e ISO 27001:2022 por la entidad acreditada STAREGISTER. Esta doble certificación confirma su compromiso con la excelencia operativa y la seguridad de la información en todos sus procesos, y es un logro que la posiciona como líder confiable en el sector asegurador.
La empresa SINESTRY ha alcanzado un nuevo hito al obtener la certificación ISO 9001:2025 y la ISO 27001:2022, ambas otorgadas por la certificadora internacional STAREGISTER, reconocida por la International Accreditation Service (IAS).
Elaborada por la Organización Internacional para la Estandarización (ISO, por sus siglas en inglés), la norma ISO 9001:2025 establece los criterios para implantar un sistema de calidad efectivo (SGC), asegurando que los servicios ofrecidos cumplen consistentemente con las expectativas del cliente y los requisitos regulatorios. Por su parte, la ISO 27001:2022 está diseñada para proteger la información de amenazas internas y externas mediante un sistema de gestión de seguridad de la información (SGSI) que salvaguarda la confidencialidad, integridad y disponibilidad de los datos.
Este reconocimiento internacional distingue a SINESTRY no solo por su capacidad de brindar servicios de calidad; también por su compromiso con la protección de datos sensibles, particularmente críticos en el contexto de la tercerización de la gestión de siniestros para el sector asegurador.
En ramos como el asegurador, donde la confianza y la exactitud son primordiales, el cumplimiento de normas como la ISO no es solo un diferenciador; es un requisito indispensable. Por ejemplo, ISO 9001 permite que SINESTRY garantice la trazabilidad de sus procesos, la satisfacción de sus clientes y la mejora continua. En cambio, la ISO 27001 es un blindaje frente a las amenazas cada vez más frecuentes del entorno digital, fortaleciendo los sistemas de protección y respuesta ante incidentes.
DEL COMPROMISO A LA ACCIÓN: EL ROL CLAVE DEL SGI EN LA CERTIFICACIÓN DE SINESTRY
La certificación de SINESTRY no es un hecho fortuito; es resultado de una estrategia empresarial deliberada que tomó forma mediante la implementación de un Sistema de Gestión Integral (SGI). El sistema se diseñó para integrar las normativas ISO 9001 e ISO 27001, alineando todos los procesos internos bajo principios de calidad y seguridad.
Enrique Santander, responsable del SGI en SINESTRY, explica que el sistema fue concebido como un modelo transversal que abarca desde la administración hasta la operación. Implementarlo tomó más de un año de trabajo colaborativo en diversas áreas.
Uno de los grandes logros del SGI fue construir una cultura organizacional en la que todos los colaboradores alinearan sus tareas diarias en torno a la calidad y la seguridad de la información. Además, se integraron a proveedores en la cadena de valor, asegurando que toda la red operativa de la empresa actuara bajo un mismo estándar.
El resultado, resume Santander, fue una organización más ordenada, con procesos medibles, controles establecidos y una cultura centrada en la mejora continua.
¿QUÉ REPRESENTA PARA LOS CLIENTES DE SINESTRY LA DOBLE CERTIFICACIÓN ISO?
Ahora, más que nunca, salta la pregunta: ¿qué representa para los clientes de SINESTRY esta doble certificación? Simple y llanamente es una garantía tangible de que su información está protegida y sus operaciones respaldadas por procesos confiables. “La certificación es una forma de decir al cliente: ‘Está tranquilo, lo que haces con nosotros está respaldado por normas internacionales’”, sintetiza Santander.
En un entorno donde la información es uno de los activos más valiosos, la ISO 27001 permite proteger la seguridad de los datos, prevenir incidentes y reducir riesgos reputacionales. A su vez, ISO 9001 asegura que cada servicio brindado cumple con altos estándares y se orienta a satisfacer al cliente.
Contratar a una empresa certificada implica contar con servicios con mayor trazabilidad, control, evaluación continua y mejora. Además, garantiza que el proceso del servicio está diseñado desde su inicio para cumplir con los principios de seguridad y calidad, y que hay una metodología formal para corregir desviaciones.
¿QUÉ REPRESENTA PARA SINESTRY LA DOBLE CERTIFICACIÓN ISO?
Ahora la pregunta es en sentido inverso, cuestionando qué representa para SINESTRY esta doble certificación ISO. Pues habla más allá de obtener un reconocimiento documental y de conseguir un sello para presumir en las redes sociales. Es el resultado de una transformación organizacional que impulsa una cultura de excelencia, basada en el aprendizaje, la disciplina y el liderazgo. Como resume Santander: “La certificación nos ayuda a crecer como empresa y como personas; nos ha transformado desde adentro”.
Además, la certificación abre a SINESTRY a reforzar sus relaciones comerciales actuales y a vislumbrar otras relaciones futuras. Y es que, como destaca Santander, en el ramo asegurador contar con la certificación ISO 27001 es un diferenciador poco común y, más, aplicar este estándar en todos sus procesos.
Esto refuerza a la empresa como una organización líder dentro de su nicho de operaciones. Y como tal, no solo cumple con las normas, sino que las vive y las transforma en un motor de excelencia sostenible. Desde este punto de vista, para SINESTRY la certificación no es un destino que se ha cumplido, sino el inicio de un camino de excelencia continua.
DOBLE CERTIFICACIÓN ISO: UN HITO EN LA HISTORIA DE SINESTRY
La obtención de las certificaciones ISO 9001:2015 e ISO 27001:2022 por parte de SINESTRY marca un antes y un después en su historia como empresa especializada en la tercerización de la gestión de siniestros. Este hito no solo demuestra su compromiso con la calidad y la seguridad de la información, sino que también consolida su reputación como un socio estratégico confiable para los desafíos del futuro.
Gracias a estas certificaciones, hoy SINESTRY puede sostener que cada uno de sus procesos cumple con estándares internacionales, que su personal está capacitado y comprometido, y que su promesa de valor se basa en hechos comprobables y auditables.
Y en un ecosistema como en el que se mueve SINESTRY, y donde la confianza lo es todo, contar con estas credenciales y estos sellos es una garantía de cumplimiento, excelencia y sostenibilidad.
¿Buscas un socio estratégico que garantice calidad en el servicio y protección de tu información? SINESTRY puede ser ese aliado certificado que necesitas. ¡Contáctanos y descubre por qué estamos transformando los estándares en la industria aseguradora!
¿POR QUÉ LAS ASEGURADORAS NECESITAN UN ALIADO EN LA GESTIÓN DE SINIESTROS MASIVOS?
En un mundo donde los siniestros masivos y de alto volumen son más frecuentes, las aseguradoras enfrentan retos sin precedentes. Esta realidad exige aliarse con socios estratégicos para garantizar su eficiencia, cumplimiento y satisfacción del cliente. Descubre por qué la colaboración es esencial para el éxito en la gestión de siniestros de gran escala.
Imagina esta escena: un huracán en la categoría 5 en la escala Saffir-Simpson azota la costa, dejando tras de sí una estela de destrucción inimaginable. Miles de hogares, hoteles, negocios y dependencias gubernamentales quedan dañados o destruidos en cuestión de horas.
Para una aseguradora con una significativa base de clientes en la región afectada, esto es una crisis operativa de proporciones épicas. Repentinamente, sus call centers se saturan, los peritos se ven desbordados, y el sistema de gestión de reclamaciones está a punto de colapsar. Las promesas de protección y tranquilidad que la aseguradora vendió a sus clientes están amenazadas por la incapacidad de responder con la rapidez y la eficacia que la situación exige.
Esta historia, lamentablemente, es verídica y ocurrió el 25 de octubre de 2023 en Acapulco, cuando el huracán Otis se convirtió en el tercer evento de mayor cobertura de seguros para la industria y el segundo huracán de mayor impacto en daños asegurados, según la Asociación Mexicana de Instituciones de Seguros (AMIS).
Pero también es una historia frecuente en un entorno volátil y expuesto a eventos naturales externos. Esto ilustra la vulnerabilidad de las compañías de seguros ante los siniestros masivos y subraya la necesidad de contar con un aliado estratégico robusto.
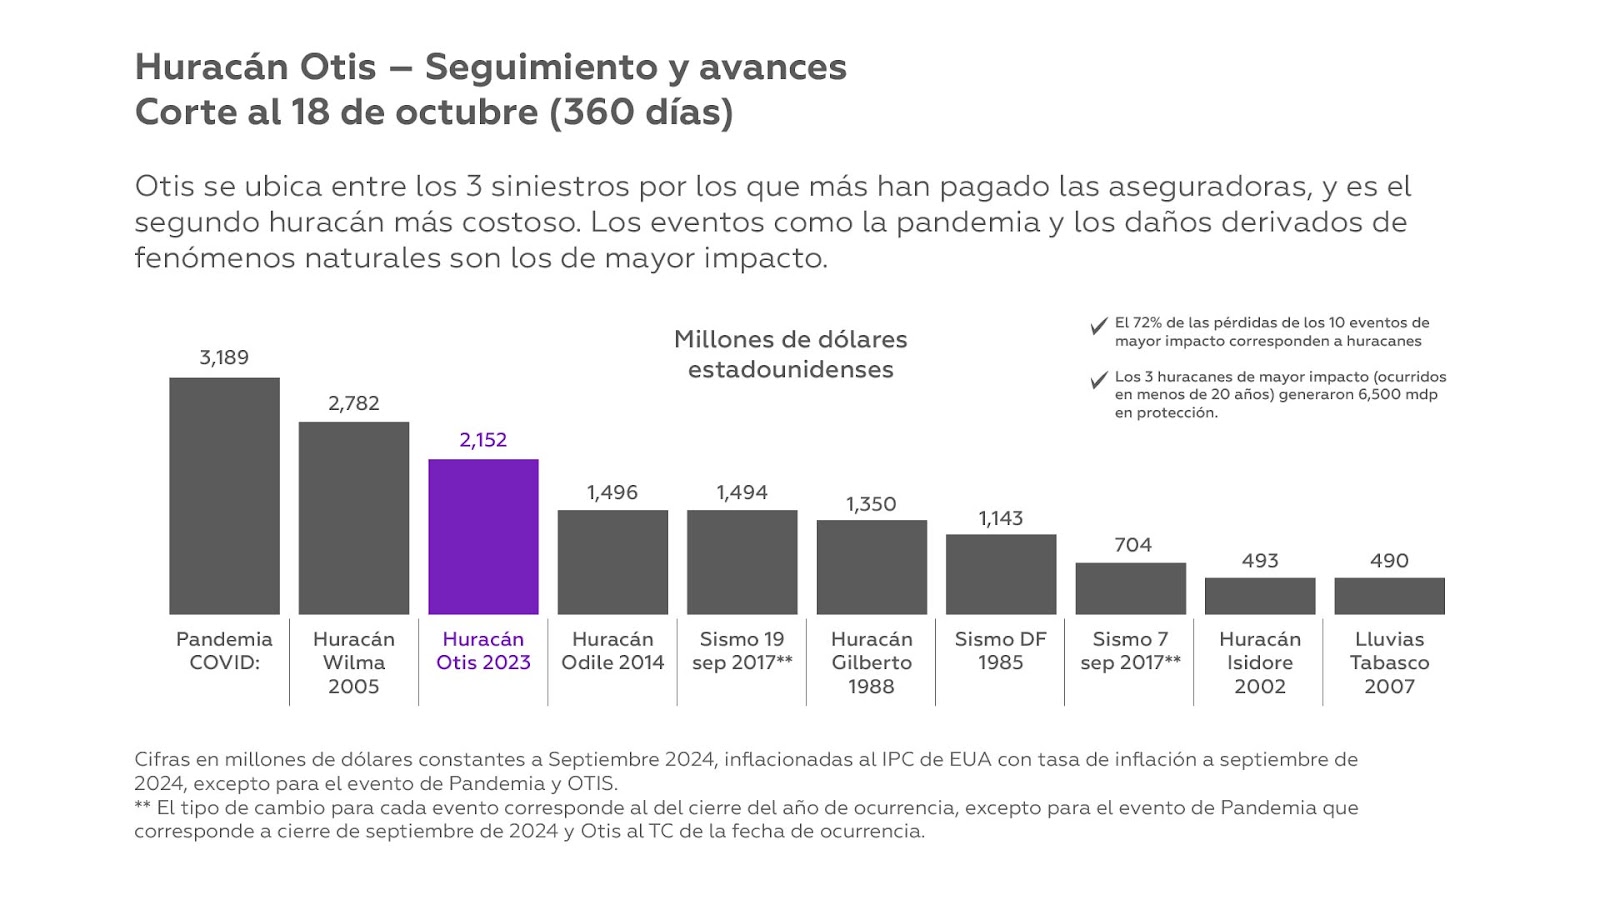
¿CUÁL ES EL IMPACTO OPERACIONAL Y FINANCIERO DE LA GESTIÓN INTERNA DE SINIESTROS MASIVOS?
La gestión interna de un volumen de siniestros es, a la primera, la opción más controlada y, quizá, la más económica. Sin embargo, esta estrategia ignora costos ocultos y tensiones operacionales que erosionan la rentabilidad y dañan la reputación de la aseguradora a largo plazo. Exploremos algunos de ellos:
- Sobrecarga operacional y cuellos de botella. Un aumento exponencial en el número de reclamaciones genera una gran presión sobre todos los departamentos de la aseguradora, llámese atención al cliente, peritaje, tramitación y pagos.
- Incremento exponencial de los costos. Gestionar internamente siniestros masivos provoca un significativo aumento de costos operativos. Digamos, contratar personal temporal, tal vez a un costo elevado y con una curva de aprendizaje que afecta la eficiencia. Los viáticos para los peritos se disparan, y la infraestructura tecnológica interna se sobrepasa, requiriendo inversiones urgentes y costosas en ampliaciones y mejoras. Además, los retrasos en la resolución de siniestros pueden generar costos adicionales, como intereses moratorios y reclamaciones legales.
- Impacto en la experiencia del cliente y la reputación. En situación de crisis, los asegurados exigen soluciones rápidas y efectivas. Pero una gestión de siniestros lenta, ineficiente y sin comunicación genera frustración, desconfianza y hasta la pérdida de clientes. Es más, un estudio de Accenture asegura que el 83% de los clientes que tienen una mala experiencia de reclamación tienden a cambiar de aseguradora.
- Ineficiencia en la gestión de datos y la toma de decisiones. La falta de sistemas escalables y especializados para gestionar grandes volúmenes de datos de siniestro dificulta identificar patrones, evaluar pérdidas, y tomar decisiones informadas. Esto provoca pagos incorrectos, detección tardía de posibles fraudes, y una gestión subóptima de las reservas.
¿CÓMO UN ALIADO ESPECIALIZADO OPTIMIZA LA GESTIÓN DE SINIESTROS A GRAN ESCALA?
La externalización estratégica de la gestión de siniestros masivos a un socio especializado brinda ventajas competitivas que permiten a las aseguradoras superar las limitaciones de la gestión interna y enfrentar esos eventos con mayor eficiencia, agilidad y rentabilidad. Algunas de ellas son:
- Escalabilidad y flexibilidad operacional. Un aliado estratégico dispone de infraestructura, tecnología y personal capacitado para escalar rápidamente sus operaciones en respuesta a un repentino aumento en el volumen de siniestros. Ello libera a la aseguradora de hacer inversiones masivas y contratar personal temporal, garantizando una respuesta ágil y eficiente.
- Acceso a tecnología especializa y sistemas optimizados. Los socios estratégicos invierten en tecnología de punta y desarrollan sistemas optimizados para gestionar siniestros masivos. Esto incluye plataformas de gestión y reclamación basadas en la nube, herramientas de inteligencia artificial para evaluar daños y detectar fraudes, así como sistemas de comunicación eficientes para mantener informados a los asegurados.
- Experiencia y conocimiento especializado. Gestionar siniestros masivos implica un vasto conocimiento de los protocolos de respuesta ante emergencias, coordinarse con las partes interesadas, y aplicar procesos eficientes para evaluar y liquidar reclamaciones. Un aliado estratégico aporta esta experiencia especializada, reduciendo errores, acelerando tiempos de resolución y garantizando el cumplimiento normativo.
- Mejora de la experiencia del cliente. Al contar con un socio estratégico que gestiona el volumen de siniestros eficientemente y brinda una comunicación clara y oportuna, la aseguradora mejora la experiencia del cliente, lo que se traduce en una mayor satisfacción y lealtad. Un dato valioso: Capgemini reveló que las aseguradoras que invierten en mejorar la experiencia de reclamación reditúa en un aumento del 15% en la retención de clientes.
- Reducción de costos a largo plazo. Externalizar implica un costo, pero a la larga es más económico que gestionar internamente siniestros masivos: se evitan grandes inversiones en infraestructura y personal, se reducen los costos operativos asociados a los retrasos y los errores, y se minimiza el riesgo de pérdidas por fraudes y litigios.
SINESTRY: TRANSFORMANDO LA GESTIÓN DE SINIESTROS DE ALTO VOLUMEN
En el trágico siniestro que representó el huracán Otis, SINESTRY se convirtió en un aliado estratégico tanto de las partes afectadas como de las aseguradoras. Y es que, como una empresa especializada en la gestión de siniestros de altos volúmenes y alta siniestralidad, así como en la tercerización de reclamos ante las aseguradoras, lanzó una campaña para apoyar a los afectados por el huracán Otis para obtener un pago justo por los daños sufridos en sus propiedades por parte de las aseguradoras.
En este caso, SINESTRY demostró otra vez su capacidad para enfrentar siniestros masivos y de alto volumen. Su avanzada plataforma tecnológica, su equipo de expertos en gestión de siniestros, su sistema de gestión integral que garantiza calidad y seguridad en el proceso de reclamaciones, y su enfoque centrado en eficiencia, transparencia y satisfacción del cliente, ofrecen resultados superiores y una ventaja competitiva en el mercado asegurador.
SINESTRY te brinda la experiencia y el sistema de gestión de siniestros que tu aseguradora necesita para afrontar cualquier eventualidad con confianza y eficiencia. ¡Consúltanos!
Control de Nivel Remoto en Pozos de Agua en México: Maximizando la Eficiencia del Recurso Hídrico
La gestión de los pozos de agua en México es una tarea compleja y de vital importancia. Un aspecto crítico es el control de nivel remoto, una capacidad tecnológica que permite monitorear y ajustar los niveles de agua en los pozos a distancia, optimizando así la extracción y el uso del recurso. Esta tecnología no solo brinda comodidad, sino que se ha vuelto indispensable para maximizar la eficiencia y sostenibilidad del control de agua en un contexto de creciente demanda y escasez hídrica.
¿Por Qué el Control de Nivel Remoto es Vital para Pozos de Agua en México?
El control de nivel remoto de los pozos de agua aborda varios desafíos operativos y ambientales cruciales en México:
- Prevención de la Sobreexplotación y Protegción del Acuífero: Sin un monitoreo constante, es fácil extraer más agua de la que el acuífero puede reponer de forma natural. El control de nivel remoto permite establecer umbrales mínimos y máximos de nivel, alertando a los operadores o incluso deteniendo automáticamente la extracción si el nivel desciende demasiado, salvaguardando la salud del acuífero.
- Evitar el Funcionamiento en Seco de las Bombas: Uno de los problemas más costosos en la operación de pozos de agua es el funcionamiento en seco de las bombas (cavitación), que ocurre cuando el nivel del agua desciende por debajo de la succión de la bomba, causando daños severos y costosas reparaciones. El control de nivel remoto puede apagar la bomba automáticamente antes de que esto suceda, protegiendo la inversión.
- Optimización del Rendimiento de las Bombas: Al mantener el nivel de agua dentro de un rango óptimo, las bombas operan de manera más eficiente, lo que se traduce en un menor consumo de energía eléctrica y una mayor vida útil de los equipos.
- Ajuste a la Demanda Real y Nivel de Tanques: En muchos sistemas, el agua de los pozos de agua se bombea a tanques de almacenamiento. El control de nivel remoto permite que la bomba se active o desactive según el nivel del tanque, asegurando que siempre haya agua disponible sin sobrecargar el sistema ni desperdiciar energía.
- Reducción de Visitas a Sitios Remotos: Muchos pozos de agua están ubicados en zonas de difícil acceso o remotas en México. El monitoreo y control de nivel remoto elimina la necesidad de visitas frecuentes para verificar los niveles, reduciendo costos de personal, transporte y riesgos asociados. De hecho, organismos como DAPA en Ciudad Valles están utilizando sensores y telemetría para supervisar en tiempo real, lo que minimiza la necesidad de supervisión física [Fuente:
https://dapavalles.gob.mx/implementan-estrategia-de-monitoreo-de-redes-de-agua-pota ble-en-ciudad-valles/].
En esencia, el control de nivel remoto de pozos de agua permite un control de agua inteligente, basado en datos en tiempo real, lo que se traduce en eficiencia, ahorro y sostenibilidad.
Tecnología de Control de Nivel Remoto de Agua: Sensores y Actuadores Inteligentes
La base del control de nivel remoto en pozos de agua radica en la telemetría y la integración de componentes tecnológicos avanzados:
- Sensores de Nivel: Son el corazón del sistema. Se utilizan principalmente sensores de presión sumergibles, que miden la presión del agua a una profundidad determinada y la convierten en una lectura de nivel. Estos sensores son robustos y están diseñados para ambientes difíciles.
- Unidades Terminales Remotas (RTU) o PLCs: Instalados en la caseta del pozo, estos dispositivos recopilan la información del sensor de nivel, la procesan y la transmiten a la estación central. Además, reciben comandos de la estación central para controlar la bomba (encender/apagar) o ajustar su velocidad.
- Sistema de Comunicación: Es el puente entre el pozo y el centro de control de agua. En México, las opciones más comunes incluyen redes celulares (GPRS/3G/4G/5G) por su amplia cobertura, o sistemas de radiofrecuencia para áreas sin cobertura celular o con grandes distancias entre pozos.
- Plataforma SCADA (Supervisory Control and Data Acquisition): Es la interfaz centralizada donde los operadores visualizan los datos de nivel en tiempo real, configuran alarmas (ej., nivel crítico bajo), y envían comandos de control de nivel remoto. Esta plataforma permite una gestión integral de múltiples pozos de agua desde un solo punto. Para entender cómo tener un sistema funcional, consulta nuestro artículo Cómo Tener un Sistema SCADA Funcional para el Control de Pozos de Agua.
Contech Telemetría se especializa en integrar estos componentes para ofrecer soluciones de control de nivel remoto fiables y eficientes, optimizando el Control de Bombas de Agua con Telemetría en cada paso.
Ventajas Operativas y Económicas del Control de Nivel Remoto para el Control de Agua
La adopción del control de nivel remoto para pozos de agua en México genera una cascada de beneficios operativos y económicos:
- Ahorro Energético Sustancial: Al optimizar los ciclos de bombeo en función del nivel de agua y la demanda, se minimiza el consumo de electricidad, lo que representa una reducción significativa en los costos operativos, especialmente dado el alto costo de la energía en México.
- Reducción de Costos de Mantenimiento: La protección de las bombas contra el funcionamiento en seco y la operación en rangos óptimos prolonga su vida útil, disminuyendo la frecuencia y el costo de las reparaciones o reemplazos.
- Mejora de la Confiabilidad del Suministro: Un control de agua proactivo basado en el monitoreo de nivel remoto asegura que siempre haya agua disponible en los tanques de almacenamiento y que la extracción sea sostenible.
- Optimización de Recursos Humanos: El personal que antes se dedicaba a verificar niveles en campo puede ser reasignado a tareas de mayor valor, mejorando la eficiencia general de la operación.
- Sostenibilidad del Recurso: Al evitar la sobreexplotación, el control de nivel remoto contribuye directamente a la salud y sostenibilidad de los acuíferos subterráneos, un factor crítico para el futuro hídrico de México.
En Contech Telemetría, ofrecemos soluciones de control de nivel remoto personalizadas para cada tipo de pozo de agua y necesidad en México. Nuestra experiencia y tecnología aseguran un control de agua preciso y una maximización de la eficiencia hídrica. Para más información sobre cómo la Telemetría en México puede transformar su gestión, explore nuestros servicios.
Telemetría en Pozos de Agua en México: Herramienta Clave para el Control Hídrico
Los pozos de agua son arterias vitales que nutren a las comunidades, industrias y campos agrícolas en todo México. Sin embargo, la gestión de estos recursos subterráneos presenta desafíos significativos, desde la sobreexplotación hasta la detección de fallas y la optimización del consumo energético. En este escenario, la telemetría se ha consolidado como la herramienta indispensable, transformando radicalmente el control de agua y asegurando un uso más eficiente y sostenible de este recurso invaluable en nuestro país.
Beneficios del Monitoreo con Telemetría en Pozos de Agua
La implementación de la telemetría en pozos de agua proporciona una visibilidad y un control sin precedentes sobre los recursos hídricos subterráneos. Estos son algunos de sus beneficios fundamentales:
- Monitoreo en Tiempo Real y Toma de Decisiones Informada: La telemetría permite la adquisición de datos al instante sobre niveles de agua en el pozo, caudales de extracción, presión en la línea de descarga, estado operativo de la bomba (encendido/apagado, amperaje, voltaje) y, en algunos casos, parámetros básicos de calidad del agua. Esta información, accesible desde una plataforma centralizada, permite a los operadores tomar decisiones proactivas y fundamentadas, ajustando la extracción a la demanda real y protegiendo el acuífero.
- Prevención de Daños y Mantenimiento Predictivo: Al monitorear continuamente el rendimiento de las bombas y los niveles del pozo, la telemetría puede detectar anomalías (como un nivel de agua peligrosamente bajo o un consumo eléctrico anómalo) antes de que causen daños severos a la bomba (operación en seco) o al acuífero. Esto facilita la programación de mantenimientos preventivos, extendiendo la vida útil de los equipos y reduciendo costosas reparaciones de emergencia.
- Optimización del Uso de Agua y Reducción de Pérdidas: Con datos precisos sobre la extracción, es posible optimizar el volumen de agua utilizado, especialmente en el riego agrícola, donde el sobre-riego es común. Además, el monitoreo continuo ayuda a identificar desviaciones en el consumo que podrían indicar fugas en la red de distribución conectada al pozo.
- Eficiencia Energética y Ahorro de Costos: Las bombas de los pozos de agua son grandes consumidoras de energía. Un sistema de telemetría permite un control de agua inteligente, operando las bombas solo cuando es necesario y a la velocidad óptima. Esto se traduce en una significativa reducción de la factura eléctrica. Proyectos como los de SIMAS Torreón buscan ampliar su red de telemetría en pozos para reducir el desperdicio y optimizar la distribución, lo que demuestra un compromiso con la
eficiencia energética y hídrica [Fuente: https://www.elsiglodetorreon.com.mx/noticia/2023/simas-torreon-amplia-su-sistema-de-t elemetria-para-reducir-el-desperdicio-de-agua.html].
En un país como México, donde el estrés hídrico es una realidad, la telemetría en pozos de agua no es un lujo, sino una necesidad para garantizar la seguridad hídrica a largo plazo.
Componentes Esenciales de un Sistema de Telemetría para Pozos de Agua en México
Un sistema eficaz de telemetría en pozos de agua se compone de varios elementos que trabajan en conjunto para lograr un control de agua completo:
- Sensores: Instalados en el pozo y sus alrededores, miden variables como el nivel de agua (presión sumergible), caudalímetros, sensores de presión en la tubería, y sensores eléctricos para la bomba.
- Unidades Terminales Remotas (RTU) o PLCs: Estos dispositivos se ubican en el sitio del pozo. Recopilan los datos de los sensores, los procesan y los preparan para la transmisión. También pueden ejecutar comandos para el control de nivel remoto de la bomba o válvulas.
- Sistema de Comunicación: Fundamental para transmitir los datos desde el pozo remoto hasta la estación central. Esto puede ser a través de redes celulares (GPRS/3G/4G/5G), radiofrecuencia, satélite o fibra óptica, dependiendo de la ubicación en México.
- Plataforma de Software (SCADA): Es el cerebro del sistema. Permite visualizar los datos en tiempo real (tableros, gráficos), configurar alarmas, generar reportes históricos y enviar comandos de control de agua a los RTUs. Para una visión más profunda, puedes consultar nuestro artículo sobre Sistemas SCADA y Telemetría para Pozos de Agua en México.
La integración adecuada de estos componentes es lo que permite un control de nivel remoto
y una gestión integral de los pozos de agua en cualquier punto de México.
El Impacto de la Telemetría en la Sostenibilidad del Agua en México
Más allá de los beneficios operativos directos, la telemetría en pozos de agua tiene un impacto profundo en la sostenibilidad del recurso hídrico en México. Al permitir un control de agua preciso, ayuda a:
- Proteger los Acuíferos: Evitando la sobreextracción que puede llevar al agotamiento de los mantos acuíferos o a la intrusión salina en zonas costeras.
- Fomentar la Cultura del Uso Responsable: Al tener datos claros sobre el consumo, se puede educar a los usuarios y promover prácticas más eficientes.
- Mejorar la Planificación Hídrica: Los datos históricos y en tiempo real son cruciales para que las autoridades y organismos operadores tomen decisiones de planificación a largo plazo, asignación de concesiones y desarrollo de infraestructura. Por ejemplo, Hermosillo ha incorporado nuevos pozos a su sistema, una estrategia que requiere un monitoreo constante para asegurar un abasto eficiente frente a la sequía [Fuente: https://www.hermosillocomo.gob.mx/noticias/el-ayuntamiento-incorpora-35-nuevos-pozo s-a-la-red-de-abasto-de-agua-de-hermosillo-para-garantizar-el-suministro/].
En Contech Telemetría, entendemos que la telemetría en pozos de agua es una inversión clave para el futuro hídrico de México. Ofrecemos soluciones robustas y adaptadas a las necesidades locales, garantizando un control de agua eficiente y una gestión sostenible. Para conocer cómo nuestras soluciones se aplican al Control de Bombas de Agua con Telemetría, visita nuestra sección dedicada. Es hora de llevar la gestión de nuestros recursos hídricos a la era digital.
CONAGUA y la Telemetría en Pozos de Agua: La Recomendación de Contech para el Riego en México
La gestión eficiente del agua es un pilar fundamental para el desarrollo sostenible de México, y en ningún sector es tan crítica como en la agricultura. Consciente de este desafío, la Comisión Nacional del Agua (CONAGUA) ha impulsado un ambicioso Programa Nacional de Tecnificación de Riego. En este contexto, la telemetría en México emerge como la herramienta tecnológica clave, y empresas líderes como CONTECH Telemetría están a la vanguardia, recomendando activamente su implementación en pozos de agua para garantizar un control preciso y optimizado del recurso hídrico.
El Programa Nacional de Tecnificación de Riego de CONAGUA y el Papel de la Telemetría
El sector agrícola es el mayor consumidor de agua en México, lo que hace que la optimización de los sistemas de riego sea una prioridad nacional. El Programa Nacional de Tecnificación de Riego de CONAGUA, con inversiones significativas, busca modernizar la infraestructura hídrica agrícola del país. Uno de sus pilares estratégicos es la adopción de tecnologías que permitan una medición y un control de agua más precisos, y aquí es donde la telemetría en México juega un rol protagonista. Según reportes recientes de la implementación del programa, CONAGUA está incorporando la telemetría para una medición más precisa del consumo hídrico en distritos clave como la Región Lagunera y el Río Fuerte en Sinaloa [Fuente: https://www.gob.mx/conagua/prensa/realiza-conagua-acciones-para-mejorar-la-eficiencia-en-el- uso-y-aprovechamiento-del-agua].
La integración de la telemetría en los distritos de riego, como los de la Región Lagunera y el Río Fuerte en Sinaloa, permite:
- Monitoreo en tiempo real: Conocer instantáneamente los volúmenes de agua extraídos de los pozos, los caudales de distribución y los niveles de los acuíferos.
- Detección de ineficiencias: Identificar rápidamente fugas, extracciones no autorizadas o usos ineficientes del agua.
- Optimización del riego: Ajustar la cantidad y el momento del riego según las necesidades reales de los cultivos y la disponibilidad del recurso, evitando el sobre-riego y el desperdicio.
- Transparencia y cumplimiento: Generar datos precisos para reportes y rendición de cuentas, asegurando el cumplimiento de las normativas de CONAGUA.
Este enfoque tecnológico, respaldado por CONAGUA, es un claro indicador de la dirección que toma la gestión hídrica en la agricultura mexicana: hacia la eficiencia, la sostenibilidad y el uso inteligente de los datos. La implementación de la Telemetría en Pozos de Agua es, sin duda, un paso adelante fundamental.
Por Qué CONTECH Telemetría Recomienda la Telemetría en Pozos de Agua para el Sector Agrícola
CONTECH Telemetría, con su vasta experiencia en telemetría en México, es un firme creyente y promotor de esta tecnología para el control de agua en el sector agrícola. Entendemos que los desafíos de los agricultores van más allá de la simple extracción; se trata de maximizar la productividad con el mínimo impacto ambiental y el mayor ahorro económico.
Nuestras recomendaciones se basan en beneficios tangibles:
- Ahorro Hídrico Garantizado: La medición precisa y el control de nivel remoto de los pozos permiten una extracción ajustada a la demanda real. Esto evita la sobreexplotación de los acuíferos, un problema crítico en muchas regiones de México, y asegura la disponibilidad del recurso a largo plazo.
- Reducción Significativa del Consumo Energético: Las bombas de agua en los pozos son uno de los mayores gastos operativos para los agricultores. Con la telemetría en pozos de agua de CONTECH, es posible:
- Operar las bombas solo cuando es necesario.
- Ajustar la velocidad de bombeo para que coincida con el caudal requerido, evitando picos de energía.
- Detectar fallas tempranas en las bombas que puedan estar aumentando su consumo de energía. Todo esto se traduce en una drástica reducción en la factura eléctrica, mejorando la rentabilidad de la actividad agrícola.
- Mantenimiento Predictivo y Mayor Vida Útil de Equipos: Al monitorear constantemente el estado de las bombas (horas de funcionamiento, vibraciones, amperaje), nuestros sistemas de telemetría en México permiten anticipar fallas. Esto facilita un mantenimiento preventivo o predictivo, evitando costosas reparaciones de emergencia y prolongando la vida útil de las bombas y la infraestructura de los pozos de agua.
- Toma de Decisiones Basada en Datos: Nuestros sistemas proporcionan datos históricos y en tiempo real que permiten a los agricultores y gestores de distritos de riego optimizar sus estrategias. Pueden analizar patrones de consumo, prever necesidades y ajustar sus operaciones para una máxima eficiencia.
- Cumplimiento Normativo Facilitado: La automatización de la medición y el registro de datos simplifica el cumplimiento de las regulaciones de CONAGUA sobre el uso y la
extracción de agua, evitando sanciones y fomentando una relación transparente con las autoridades.
En CONTECH Telemetría, creemos firmemente que la inversión en telemetría en pozos de agua es una inversión en el futuro de la agricultura mexicana, alineada con los objetivos de eficiencia y sostenibilidad que promueve CONAGUA. Nuestro expertise en Sistemas SCADA y Telemetría para Pozos de Agua garantiza soluciones robustas y fiables.
Implementación Práctica y Casos de Éxito con Contech en México
La implementación de la telemetría en pozos de agua por CONTECH Telemetría es un proceso integral que abarca desde la consultoría inicial hasta la instalación y el soporte
post-venta. Nos aseguramos de que cada sistema se adapte a las necesidades específicas del cliente, ya sea un pequeño productor o un gran distrito de riego.
Nuestros sistemas no solo monitorean; también permiten el control de nivel remoto y la automatización inteligente. Por ejemplo, es posible configurar el sistema para que una bomba se active automáticamente cuando el nivel de un tanque de almacenamiento descienda de cierto umbral, o que se apague si el nivel del pozo baja demasiado, protegiendo el equipo y el recurso. Un ejemplo de esta eficiencia en acción se observa en proyectos de automatización de pozos profundos, como los reportados por organizaciones como PRODECH, que han logrado monitoreo 24/7 y operación automática de sistemas de bombeo [Fuente: http://www.prodech.gob.mx/proyectos.html].
Hemos visto cómo la Automatización de Bombas de Agua en México ha transformado la gestión, convirtiendo los costos en ahorros y los desafíos en oportunidades. La experiencia de CONTECH en proporcionar soluciones de telemetría en México demuestra que la tecnología es una aliada indispensable en la búsqueda de una agricultura más productiva y sostenible.
La iniciativa de CONAGUA de incorporar la telemetría en pozos de agua para la tecnificación del riego en México es una señal clara. En CONTECH Telemetría, estamos listos para acompañar a los productores y administradores del agua en este camino hacia la eficiencia y el uso responsable del recurso hídrico, asegurando un futuro más próspero para la agricultura mexicana a través de la tecnología y el control inteligente.
2024: EL AÑO MÁS CALUROSO DE LA HISTORIA. ¿QUÉ NOS ESPERA EN 2025 Y COMO IMPACTARÁ AL SECTOR ASEGURADOR?
Los termómetros del mundo registraron a 2024 como el año más caluroso de la historia. Y, para 2025, los pronósticos tampoco son alentadores. Este calor extremo, por supuesto, está impactando a la industria aseguradora.
El 22 de julio de 2024, el mundo vivió una noticia alarmante: la temperatura global promedió alcanzó los 17.5°C. Fue el día más caluroso de ese año, según el Servicio de Cambio Climático de Copernicus (C3S).
Sin embargo, otras fuentes indican que ese día la temperatura podía haber alcanzado los 17.6°C. De ser así, de todos modos superaría el anterior máximo diario (17.08°C), registrado el 6 de julio de 2023, año más cálido registrado hasta entonces.
Como sea, el calor acrecentó y 2024 se situó como el año más caluroso registrado hasta la fecha. Según un análisis de los Centros Nacionales de Información Ambiental (NCEI) de la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA), en 2024, la temperatura de la superficie global fue de 1.29°C por encima de la media del siglo XX. Esta temperatura global es la más alta en el período de 1850-2024, superando el siguiente año más cálido (2023) por 0.10°C.
Por regiones, precisa la NOAA, África, Europa, Norteamérica, Oceanía y Sudamérica tuvieron su año más cálido registrado. En tanto, Asia y el Ártico tuvieron su segundo año más cálido registrado.
En consecuencia, ciudades como Roma, Atenas y Nueva Delhi reportaron temperaturas superiores a los 45°C. Este calor extremo no solo causó miles de muertes; también provocaron interrupciones en la infraestructura crítica, incluyendo cortes de energía y colapsos en sistemas de transporte.
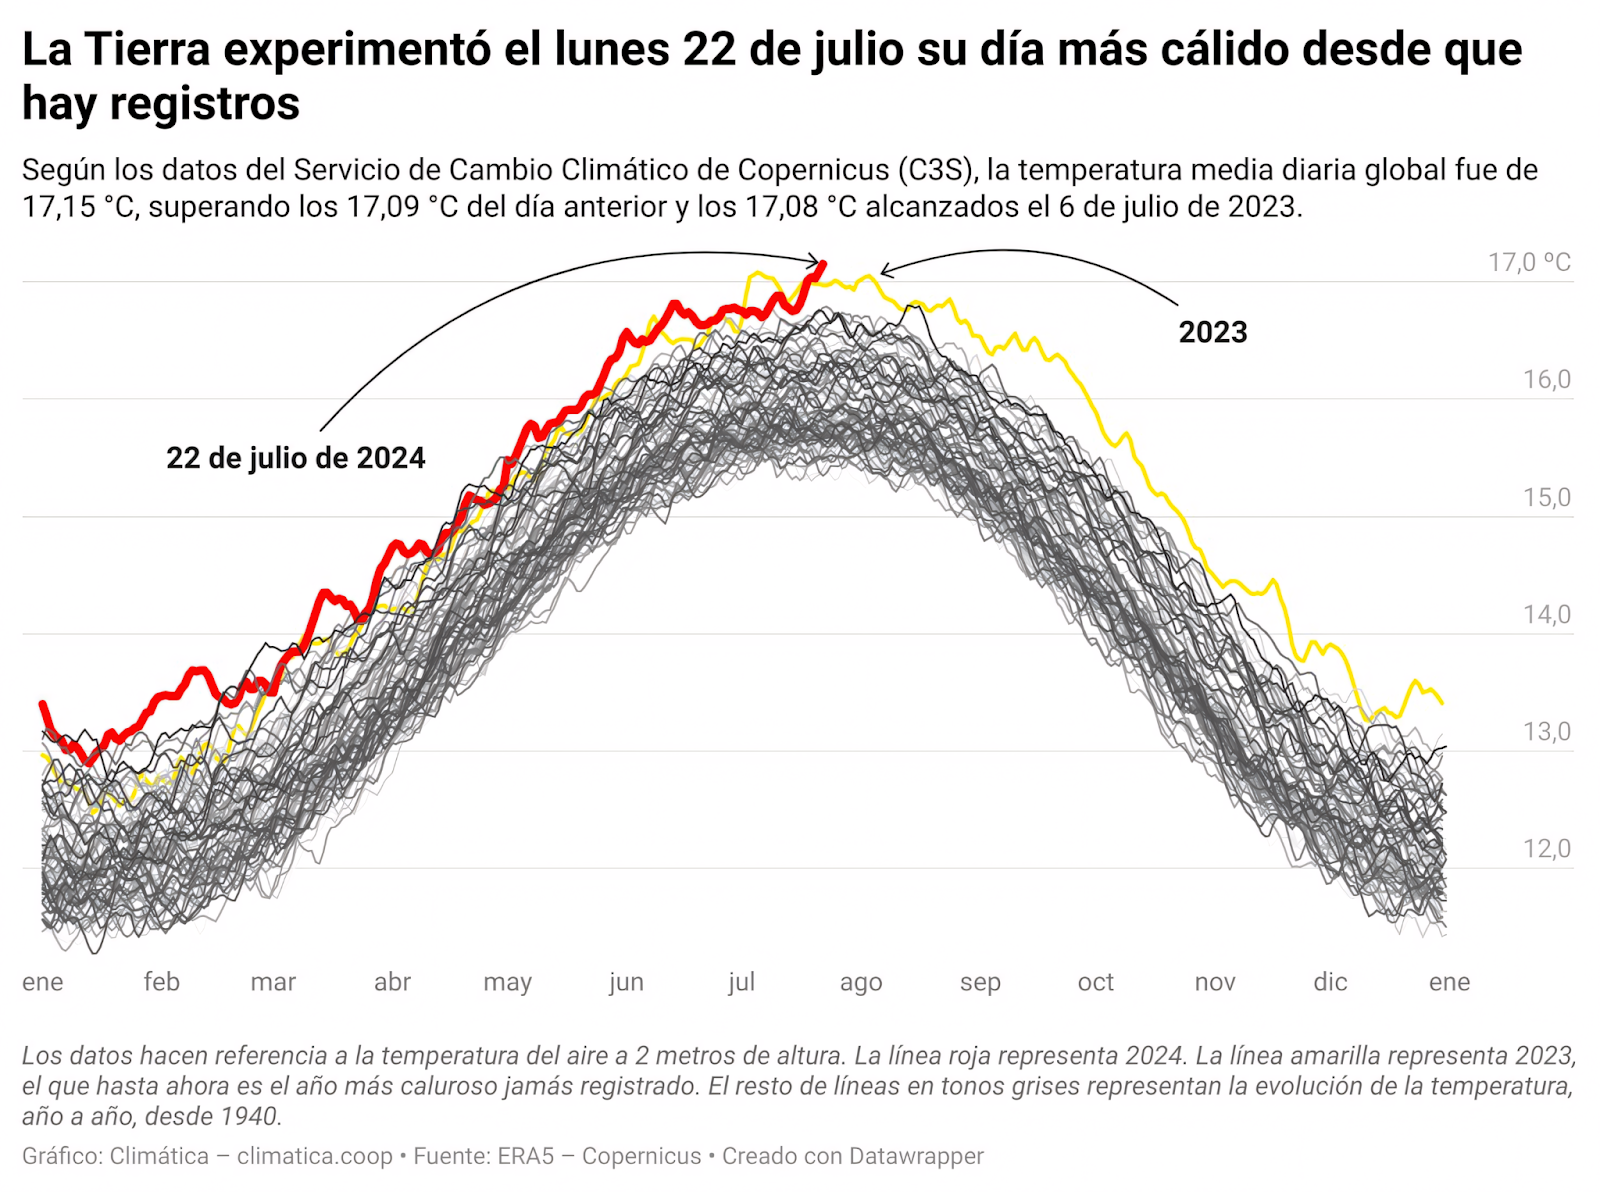
Fuente: Servicio de Cambio Climático de Copernicus (C3S)
UN ARDIENTE 2024: ¿MAYORES DESASTRES NATURALES Y MAYORES PÉRDIDAS?
Ese año marcó un punto inflexión en la percepción global del cambio climático. Y es que además de los récords térmicos, 2024 fue testigo de una serie de eventos meteorológicos extremos que afectaron diversas regiones del planeta.
Para una muestra están los incendios forestales, como los de Canadá, que alcanzaron dimensiones sin precedentes, con más de 5.3 millones de hectáreas consumidas por las llamas. O de inundaciones catastróficas como el caso del DANA, en España. Y qué decir de las severas sequías que enfrentaron África oriental y América Latina, reduciendo drásticamente las cosechas y generando crisis alimentarias que afectaron a millones de personas.
Este escenario catastrófico generó un aumento sin igual en las reclamaciones de seguros agrícolas, de propiedad y de salud. Según un reporte de la firma Munich Re, los desastres naturales de 2024 causaron pérdidas por 320,000 millones de dólares, de los cuales 140,000 mil millones dólares estaban aseguradas. En cuanto a las pérdidas aseguradas, fue el tercer año más costoso para las aseguradoras desde 1980; en términos de pérdidas totales, ese año ocupó el quinto lugar en la escala de costos, precisa la reaseguradora más grande del mundo.
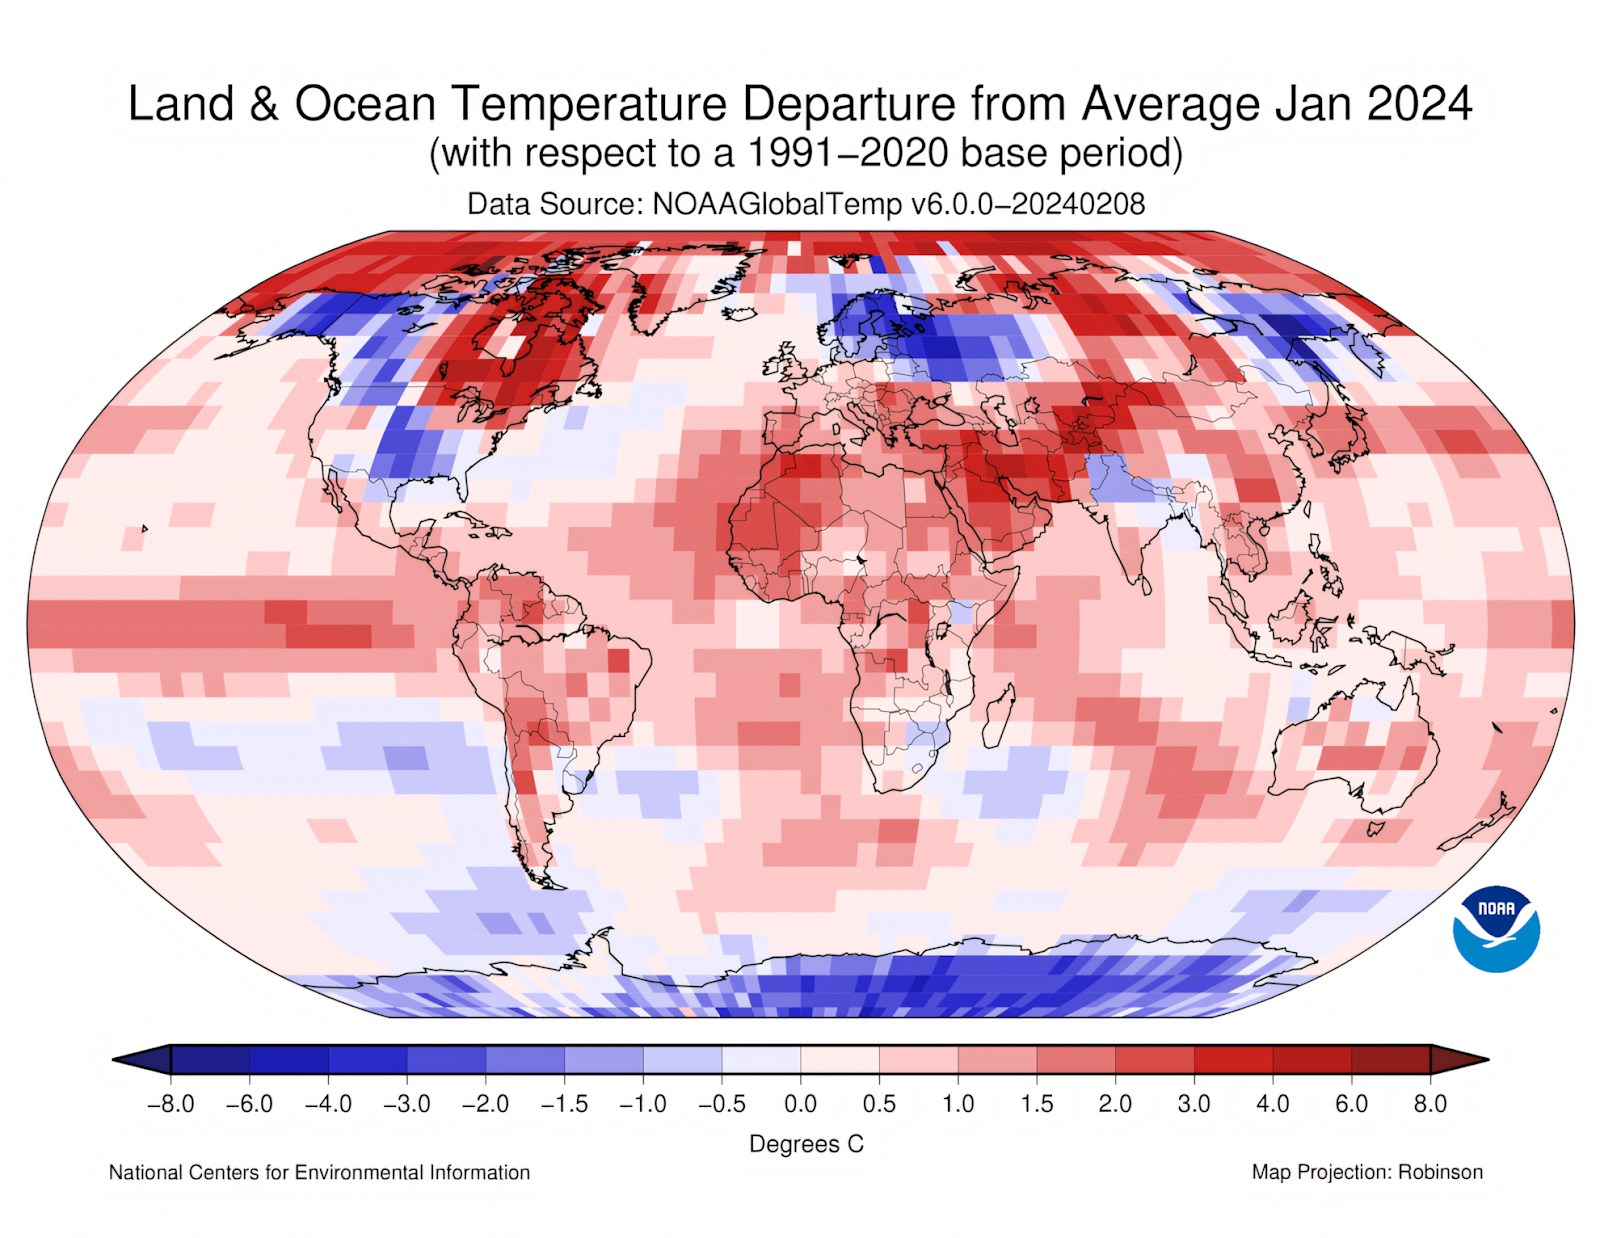
2025: ¿OTRO AÑO DE CALOR EXTREMO?
12 de mayo de 2025, en la Ciudad de México: la tarde es sumamente calurosa; dependiendo de la zona de la metrópoli, la temperatura oscila entre los 30 y los 35°C. Es lógico, como alertó Francisco Estrada Porrúa, Titular del Programa de Investigación de Cambio Climático, de la Universidad Nacional Autónoma de México (UNAM), nuestro país se calienta más que el promedio del planeta, “pues mientras el mundo lo hace aproximadamente 2°C por siglo, México lo hace 3.2°C”.
El calor no solo se incrementa en México. De acuerdo a especialistas de la NOAA, los efectos residuales de El Niño y las tendencias de calentamiento global continuarán alimentando eventos extremos.
Los pronósticos apuntan a una mayor frecuencia e intensidad de olas de calor en el hemisferio norte, sobre todo en áreas urbanas densamente pobladas que sufren el efecto de “isla de calor”. Además, se espera un incremento en la severidad de las tormentas tropicales y huracanes tanto en el Atlántico como en el Pacífico, elevando el riesgo de inundaciones, marejadas ciclónicas y daños por vientos en comunidades costeras.
También, el riesgo de incendios forestales continuará, especialmente en Norteamérica, la Europa mediterránea y Australia, regiones cuyas sequías prolongadas y altas temperaturas crean condiciones propicias para la propagación del fuego. Por si fuera poco, los científicos alertan sobre la aceleración de eventos pluviales extremos que provoquen inundaciones súbitas, aun en áreas no clasificadas como vulnerables.
Para la industria aseguradora, estos pronósticos representan mayores costos de siniestralidad, ajuste en las primas y el fortalecimiento de reservas. “Si 2024 fue el año más caliente, 2025 podría ser aún más disruptivo si las tendencias continúan”, alertó Munich Re en su reporte climático anual. En consecuencia, algunas aseguradoras ya toman medidas para limitar en zonas de alto riesgo, mientras exploran vulnerabilidades financieras.
PREPARACIÓN: CLAVE PARA UN 2025 MÁS CALIENTE Y RIESGOSO
La física es clara: cuando más alta sea la temperatura, más vapor de agua y mayor energía se libera al planeta. La máquina meteorológica del planeta se desplaza a una velocidad más alta y todo mundo paga el precio por empeorar el clima.
Ya vimos que 2024 encendió las alarmas: el clima extremo no es un escenario lejano; es una realidad actual que impacta vidas, bienes y economías. Para la industria aseguradora no solo es pagar siniestros más costosos; es adaptarse, innovar y acompañar a los gestión de riesgos climáticos emergentes.
Si las proyecciones anticipan un 2025 aún más caluroso y volátil, la preparación es la mejor inversión. ¿Cómo? Revisando modelos de riesgo, actualizando productos, educando a los clientes en medidas de prevención y actuación. Si las aseguradoras adoptan un enfoque proactivo no solo mitigarán pérdidas; también construirán una relación de confianza y valor a largo plazo con sus clientes, aconsejan los expertos en el tema.
El cambio climático no es una amenaza futura; es una realidad presente. Si eres parte del ámbito asegurador, un responsable de políticas públicas o un ciudadano comprometido, el tiempo de reaccionar es ahora. La información y los datos duros son un llamado de atención y no podemos permitirnos otro año como 2024. ¡No más!
El momento de prepararse y actuar es hoy. ¡Consulta a SINESTRY, tu socio estratégico en la gestión de riesgos!
¿SUFRISTE UN SINIESTRO EN MÉXICO?: QUÉ HACER Y QUÉ ESPERAR DE TU ASEGURADORA
Enfrentar un siniestro nunca es fácil, pero estar bien informado puede hacer toda la diferencia. Aquí te decimos qué pasos seguir, qué documentación preparar y qué esperar del proceso con tu aseguradora. Te ayudará a evitar dolores de cabeza y a proteger mejor tu patrimonio.
Eran las 7:00 a.m. cuando Alfredo recibió una llamada inesperada: su tienda de artesanías, ubicada en la colonia Roma, de la Ciudad de México, había sufrido un incendio durante la madrugada. Del pánico inicial, pasó a la incertidumbre: “¿Cómo procedo? ¿Qué cubre mi seguro? ¿Cuánto tiempo tomará la indemnización?”, se preguntaba confuso y sin saber cómo proceder.
Situaciones como las de Alfredo son más comunes de lo que suponemos. Según la Asociación Mexicana de Instituciones de Seguros (AMIS), en 2024, las aseguradoras en México pagaron cerca de 522 mil millones de pesos en indemnizaciones por distintos tipos de siniestros, desde accidentes viales hasta daños por siniestros naturales, pasando por graves desastres.
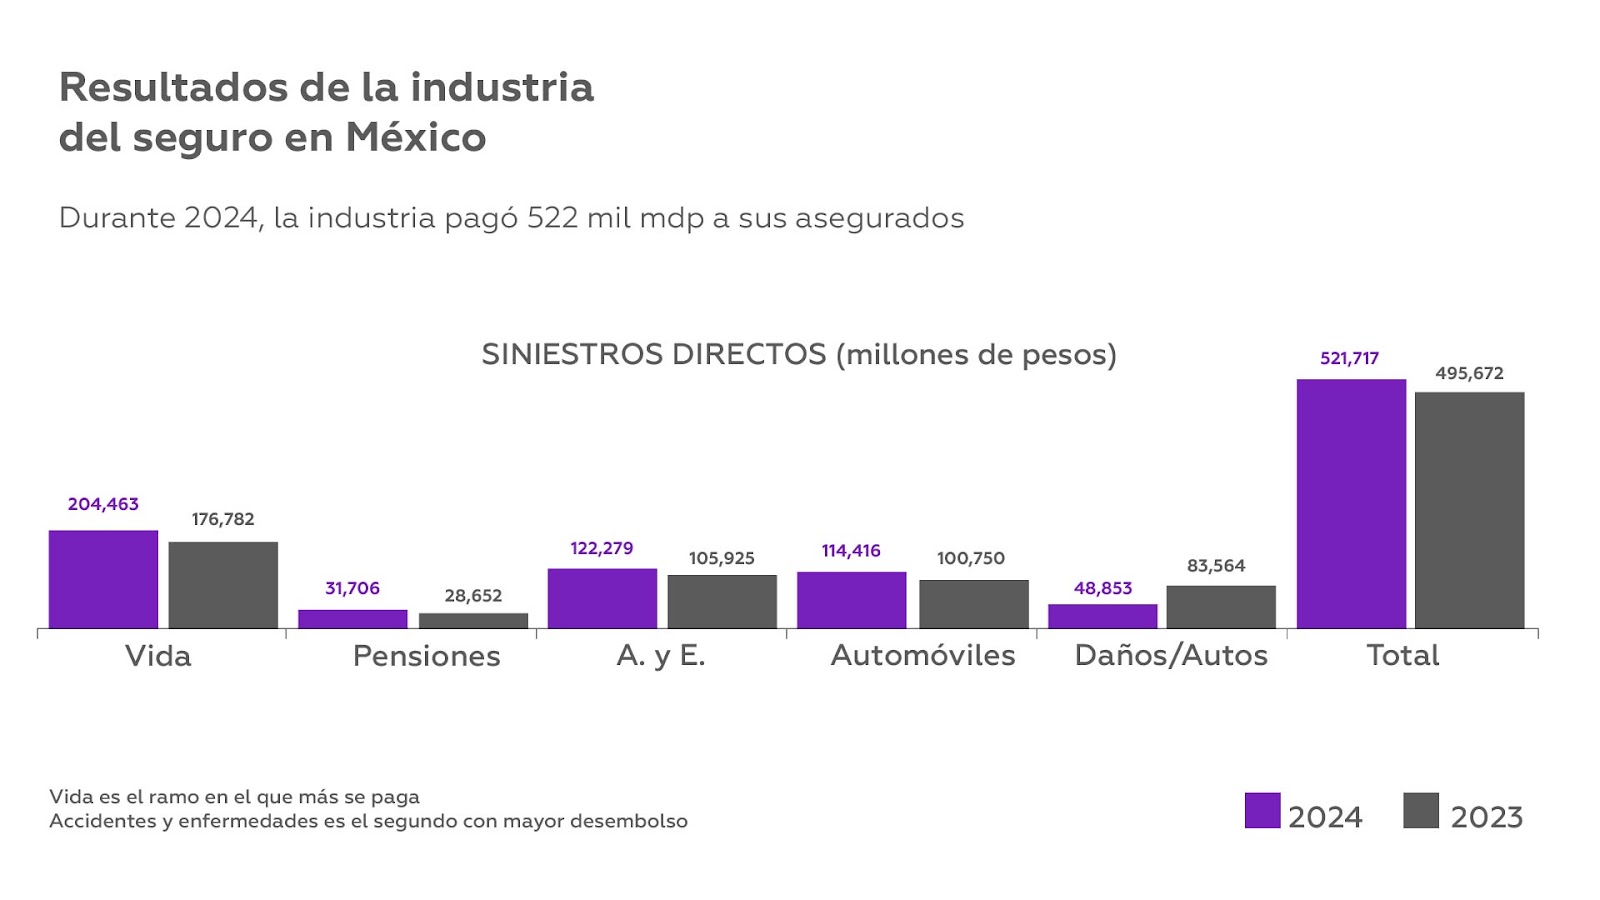
Aunque contar con un seguro es un blindaje, enfrentar un siniestro nunca es una experiencia agradable. Por ello, te presentamos esta guía sobre cómo actuar en México ante un evento de este tipo, y qué puedes esperar de tu aseguradora. Esperamos que te sea útil, si es que llegas a necesitarla.
¿QUÉ ES UN SINIESTRO Y CUÁNDO APLICA EL SEGURO?
Antes de entrar en materia, es preciso saber qué se considera un siniestro y qué cubre tu póliza. El Diccionario de Seguros de Allianz define a un siniestro como “un suceso que ha quedado estipulado en el contrato del seguro, ya que se prevé que pueda pasar causando daños a la persona asegurada o a sus bienes”.
Lo anterior incluye desde un choque automovilístico, un incendio en casa, un robo, una enfermedad grave, hasta daños por desastres naturales, dependiendo del tipo de seguro que tengas. Pero como insiste la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), el evento debe estar claramente contemplado en el contrato para que te apoye.
El problema, hace ver la entidad gubernamental, es que más del 50% de los asegurados no saben exactamente qué cubre su póliza ni cuáles son sus exclusiones, lo que genera reclamos improcedentes o rechazos por parte de las aseguradoras. Por eso, antes de enfrentar cualquier siniestro, es vital:
- Leer tu póliza cuidadosamente (incluyendo las letras pequeñas).
- Identificar las exclusiones (lo que no cubre).
- Tener siempre a la mano los datos de contacto o la aplicación de tu aseguradora.
- Revisar tus sumas aseguradas y tus deducibles.
¿QUÉ HACER INMEDIATAMENTE DESPUÉS DEL SINIESTRO?
Los primeros momentos tras un siniestro son cruciales para garantizar una atención adecuada y oportuna por parte de tu aseguradora. También, lo que hagas puede decidir si recibirás o no tu indemnización. De ahí que es importante:
- Priorizar la seguridad. Lo primero es asegurarte de que nadie esté en peligro. Atiende lesiones y llama a emergencias si es necesario.
- Notificar a las autoridades. Levanta un reporte oficial ante: Tránsito, Policía, Protección Civil, Ministerio Público, según sea el caso. Este documento es esencial para que la aseguradora valide el evento.
- Llamar a tu aseguradora de inmediato. Usa la línea 24/7. Cuando llames: da tu número de póliza, explica qué ocurrió, cuándo y dónde.
- Documentar todo. Toma fotos, videos, guarda facturas, reúne testimonios. Esto es bien importante, porque la AMIS asegura que el 65% de los retrasos en pagos se debe a documentación incompleta.
¿QUÉ ESPERAR DEL PROCESO CON LA ASEGURADORA?
Una vez reportado el siniestro, inicia el proceso administrativo del mismo, que involucra:
- Evaluación del daño. La aseguradora enviará un ajustador o perito para confirmar que el siniestro está cubierto y estimar los daños.
- Cálculo de indemnización. Se considera: valor comercial o de reposición; aplicación de deducibles; coaseguros, si aplica, y límites máximos de cobertura.
- Tiempo de pago. La Ley sobre el Contrato de Seguro estipula que la aseguradora tiene hasta 30 días naturales para pagar, una vez entregada toda la documentación. Si no lo hace, debe pagar intereses moratorios.
Si no estás conforme con la resolución de la aseguradora, puedes acudir a la CONDUSEF, que brinda asesoría gratuita y ofrece mecanismos de conciliación. De hecho, en 2024 esta instancia recibió más de 45,000 reclamaciones relacionadas con seguros, principalmente por inconformidades en seguros de auto, vida y salud.
¿QUÉ DERECHOS Y OBLIGACIONES TIENES COMO ASEGURADO?
Como asegurado, tienes derechos que te protegen, aunque también tienes obligaciones que debes cumplir para garantizar el proceso adecuado de atención a tu siniestro. A continuación, te resumimos unos y otras para que las tomes en cuenta.
- Derechos:
- Recibir información clara y precisa sobre tu póliza.
- Recibir la indemnización en tiempo y forma.
- Obtener un dictamen por escrito en caso de negativa de pago.
- Acceder a mecanismos de queja y conciliación si no estás conforme.
- Obligaciones:
- Pagar puntualmente la prima.
- Mantener actualizada tu póliza (por ejemplo: informar de cambios relevantes como modificaciones en un inmueble asegurado).
- Notificar el siniestro dentro plazo (generalmente, 5 días hábiles, aunque varía por contrato).
- No ocultar información ni incurrir en fraude, ya que esto anula las coberturas.
HAZ TU TAREA COMO ASEGURADO Y QUE LA ASEGURADORA HAGA LA SUYA
En conclusión, enfrentar un siniestro puede ser uno de los momentos más estresantes de tu vida. Sin embargo, si estás preparado y conoces tus derechos, puedes obtener la protección que contrataste y que está estipulada en tu póliza.
Es cierto que las aseguradoras atienden millones de siniestros al año; esa es su tarea. Pero también necesitan que los asegurados colaboren activamente para que los procesos administrativos sean eficientes y rápidos.
Ten siempre presente que el seguro es un respaldo. Sin embargo la correcta gestión del siniestro es un trabajo en equipo.
Si tu siniestro es de gran escala, mejor confía en una empresa especializada en gestión de siniestros. ¡Confía en SINESTRY!
SINESTRY OBTIENE LA CERTIFICACIÓN ISO 9001 E ISO 27001: RESPALDO INTERNACIONAL EN GESTIÓN DE CALIDAD Y SEGURIDAD
SINESTRY es oficialmente certificada bajo los estándares internacionales ISO 9001:2015 e ISO 27001:2022 por la entidad acreditada STAREGISTER. Esta doble certificación confirma su compromiso con la excelencia operativa y la seguridad de la información en todos sus procesos, y es un logro que la posiciona como líder confiable en el sector asegurador.
La empresa SINESTRY ha alcanzado un nuevo hito al obtener la certificación ISO 9001:2025 y la ISO 27001:2022, ambas otorgadas por la certificadora internacional STAREGISTER, reconocida por la International Accreditation Service (IAS).
Elaborada por la Organización Internacional para la Estandarización (ISO, por sus siglas en inglés), la norma ISO 9001:2025 establece los criterios para implantar un sistema de calidad efectivo (SGC), asegurando que los servicios ofrecidos cumplen consistentemente con las expectativas del cliente y los requisitos regulatorios. Por su parte, la ISO 27001:2022 está diseñada para proteger la información de amenazas internas y externas mediante un sistema de gestión de seguridad de la información (SGSI) que salvaguarda la confidencialidad, integridad y disponibilidad de los datos.
Este reconocimiento internacional distingue a SINESTRY no solo por su capacidad de brindar servicios de calidad; también por su compromiso con la protección de datos sensibles, particularmente críticos en el contexto de la tercerización de la gestión de siniestros para el sector asegurador.
En ramos como el asegurador, donde la confianza y la exactitud son primordiales, el cumplimiento de normas como la ISO no es solo un diferenciador; es un requisito indispensable. Por ejemplo, ISO 9001 permite que SINESTRY garantice la trazabilidad de sus procesos, la satisfacción de sus clientes y la mejora continua. En cambio, la ISO 27001 es un blindaje frente a las amenazas cada vez más frecuentes del entorno digital, fortaleciendo los sistemas de protección y respuesta ante incidentes.
DEL COMPROMISO A LA ACCIÓN: EL ROL CLAVE DEL SGI EN LA CERTIFICACIÓN DE SINESTRY
La certificación de SINESTRY no es un hecho fortuito; es resultado de una estrategia empresarial deliberada que tomó forma mediante la implementación de un Sistema de Gestión Integral (SGI). El sistema se diseñó para integrar las normativas ISO 9001 e ISO 27001, alineando todos los procesos internos bajo principios de calidad y seguridad.
Enrique Santander, responsable del SGI en SINESTRY, explica que el sistema fue concebido como un modelo transversal que abarca desde la administración hasta la operación. Implementarlo tomó más de un año de trabajo colaborativo en diversas áreas.
Uno de los grandes logros del SGI fue construir una cultura organizacional en la que todos los colaboradores alinearan sus tareas diarias en torno a la calidad y la seguridad de la información. Además, se integraron a proveedores en la cadena de valor, asegurando que toda la red operativa de la empresa actuara bajo un mismo estándar.
El resultado, resume Santander, fue una organización más ordenada, con procesos medibles, controles establecidos y una cultura centrada en la mejora continua.
¿QUÉ REPRESENTA PARA LOS CLIENTES DE SINESTRY LA DOBLE CERTIFICACIÓN ISO?
Ahora, más que nunca, salta la pregunta: ¿qué representa para los clientes de SINESTRY esta doble certificación? Simple y llanamente es una garantía tangible de que su información está protegida y sus operaciones respaldadas por procesos confiables. “La certificación es una forma de decir al cliente: ‘Está tranquilo, lo que haces con nosotros está respaldado por normas internacionales’”, sintetiza Santander.
En un entorno donde la información es uno de los activos más valiosos, la ISO 27001 permite proteger la seguridad de los datos, prevenir incidentes y reducir riesgos reputacionales. A su vez, ISO 9001 asegura que cada servicio brindado cumple con altos estándares y se orienta a satisfacer al cliente.
Contratar a una empresa certificada implica contar con servicios con mayor trazabilidad, control, evaluación continua y mejora. Además, garantiza que el proceso del servicio está diseñado desde su inicio para cumplir con los principios de seguridad y calidad, y que hay una metodología formal para corregir desviaciones.
¿QUÉ REPRESENTA PARA SINESTRY LA DOBLE CERTIFICACIÓN ISO?
Ahora la pregunta es en sentido inverso, cuestionando qué representa para SINESTRY esta doble certificación ISO. Pues habla más allá de obtener un reconocimiento documental y de conseguir un sello para presumir en las redes sociales. Es el resultado de una transformación organizacional que impulsa una cultura de excelencia, basada en el aprendizaje, la disciplina y el liderazgo. Como resume Santander: “La certificación nos ayuda a crecer como empresa y como personas; nos ha transformado desde adentro”.
Además, la certificación abre a SINESTRY a reforzar sus relaciones comerciales actuales y a vislumbrar otras relaciones futuras. Y es que, como destaca Santander, en el ramo asegurador contar con la certificación ISO 27001 es un diferenciador poco común y, más, aplicar este estándar en todos sus procesos.
Esto refuerza a la empresa como una organización líder dentro de su nicho de operaciones. Y como tal, no solo cumple con las normas, sino que las vive y las transforma en un motor de excelencia sostenible. Desde este punto de vista, para SINESTRY la certificación no es un destino que se ha cumplido, sino el inicio de un camino de excelencia continua.
DOBLE CERTIFICACIÓN ISO: UN HITO EN LA HISTORIA DE SINESTRY
La obtención de las certificaciones ISO 9001:2015 e ISO 27001:2022 por parte de SINESTRY marca un antes y un después en su historia como empresa especializada en la tercerización de la gestión de siniestros. Este hito no solo demuestra su compromiso con la calidad y la seguridad de la información, sino que también consolida su reputación como un socio estratégico confiable para los desafíos del futuro.
Gracias a estas certificaciones, hoy SINESTRY puede sostener que cada uno de sus procesos cumple con estándares internacionales, que su personal está capacitado y comprometido, y que su promesa de valor se basa en hechos comprobables y auditables.
Y en un ecosistema como en el que se mueve SINESTRY, y donde la confianza lo es todo, contar con estas credenciales y estos sellos es una garantía de cumplimiento, excelencia y sostenibilidad.
¿Buscas un socio estratégico que garantice calidad en el servicio y protección de tu información? SINESTRY puede ser ese aliado certificado que necesitas. ¡Contáctanos y descubre por qué estamos transformando los estándares en la industria aseguradora!
Optimice la Gestión de Sus Pozos de Agua con Contech en México
La gestión de pozos de agua en México enfrenta retos cada vez mayores. Contar con la tecnología adecuada es clave para superarlos. Los sistemas SCADA y telemetría para pozos de agua en México de Contech ofrecen la visibilidad, el control y la inteligencia operativa necesarios para optimizar la extracción, asegurar la continuidad del suministro y gestionar de manera responsable el recurso hídrico subterráneo.
Contech es el socio con la experiencia y la tecnología para llevar la gestión de sus pozos de agua al siguiente nivel. Si busca mejorar la eficiencia, reducir costos y asegurar la sostenibilidad de sus operaciones hídricas en México, la implementación de sus sistemas SCADA y telemetría para pozos de agua en México es la decisión correcta.
La Distinguida Experiencia de Contech en Sistemas SCADA y Telemetría para Pozos de Agua en México
Contech no es un recién llegado en el ámbito de la gestión hídrica en México. Su amplia experiencia en el diseño e implementación de sistemas SCADA y telemetría para pozos de agua en México les ha permitido desarrollar soluciones que responden de manera efectiva a las necesidades específicas del país. La experiencia de Contech se manifiesta en:
● Soluciones Robustas y Confiables: Los equipos de telemetría y la infraestructura SCADA están diseñados para operar en las diversas y a veces desafiantes condiciones ambientales y de comunicación de México.
● Plataformas SCADA Intuitivas: Contech desarrolla o integra plataformas SCADA que son fáciles de usar, permitiendo a los operadores visualizar la información y controlar los pozos de manera eficiente sin requerir una capacitación excesivamente compleja.
● Adaptabilidad a Diversas Necesidades: Las soluciones de Contech son flexibles y pueden adaptarse a diferentes tipos de pozos (profundos, someros), a la cantidad de pozos a monitorear y a los requerimientos específicos de cada cliente (organismo operador, industria, agricultura).
● Soporte Técnico Especializado en México: Contar con un equipo de soporte local que entiende la infraestructura y los desafíos del país es fundamental. Contech ofrece este respaldo para asegurar el correcto funcionamiento del sistema.
● Enfoque en la Eficiencia y Sostenibilidad: Las soluciones de Contech no solo buscan optimizar la operación, sino también contribuir a la sostenibilidad de los recursos hídricos subterráneos mediante el monitoreo preciso de la extracción y la detección de posibles situaciones de riesgo para los acuíferos. La Automatización de Bombas de Agua dentro de estos sistemas es clave para lograrlo.
La implementación de sistemas SCADA y telemetría para pozos de agua en México con Contech es una inversión estratégica que se traduce en una gestión más eficiente, una reducción de costos operativos (especialmente energéticos) y una mayor capacidad para proteger el recurso hídrico a largo plazo. Consulta nuestra página específica sobre Sistema SCADA para Telemetría de Pozos de Agua y Control Remoto de Nivel en México: Soluciones para Guadalajara y Monterrey para conocer aplicaciones regionales.
La Integración Poderosa: Sistemas SCADA y Telemetría para Pozos de Agua en México
Un sistema SCADA (Supervisory Control and Data Acquisition) es una plataforma centralizada que permite supervisar, controlar y recopilar datos de procesos industriales o de infraestructura a gran escala. La telemetría, como hemos visto, es la tecnología que hace posible la medición y transmisión de datos desde ubicaciones remotas. La combinación sinérgica de sistemas SCADA y telemetría para pozos de agua en México crea un centro de mando virtual que ofrece un control y una visibilidad sin precedentes sobre la operación de los pozos.
Esta integración permite:
● Recopilación Automática de Datos en Tiempo Real: Sensores instalados en los pozos (que miden niveles de agua, caudales de extracción, presión, estado de la bomba, consumo eléctrico, etc.) envían datos de forma inalámbrica a través de la red de telemetría.
● Visualización Centralizada e Intuitiva: El sistema SCADA recibe estos datos y los presenta en una interfaz gráfica amigable y comprensible, como diagramas de procesos, gráficos de tendencias y tablas de valores. Los operadores pueden ver el estado de todos sus pozos en un solo lugar. Aprende más sobre Cómo Tener un Sistema SCADA Funcional para el Control de Pozos de Agua.
● Control Remoto de la Operación: Desde la estación central del SCADA, los operadores autorizados pueden enviar comandos para arrancar o detener bombas, ajustar velocidades (si se usan variadores), o controlar válvulas, sin necesidad de desplazarse a cada pozo. Esta capacidad de Control Remoto de Bombas de Agua es clave para la eficiencia.
● Generación de Alarmas y Notificaciones: El sistema SCADA está configurado para detectar condiciones fuera de los rangos normales (por ejemplo, bajo nivel de agua en el pozo, alta presión, falla de la bomba) y generar alertas inmediatas al personal responsable a través de la interfaz del sistema, correos electrónicos o mensajes de texto.
● Registro Histórico y Análisis de Datos: Todos los datos recopilados son almacenados en bases de datos, lo que permite realizar análisis de rendimiento a largo plazo, identificar patrones de consumo, evaluar la eficiencia de la extracción y tomar decisiones informadas para la planificación futura.
La implementación de sistemas SCADA y telemetría para pozos de agua en México proporciona a los operadores una herramienta invaluable para una gestión proactiva, eficiente y basada en datos.
Sistemas SCADA y Telemetría para Pozos de Agua en México: La Experiencia de Contech
La extracción y gestión eficiente de agua subterránea a través de pozos es una actividad fundamental en México para abastecer a ciudades, industrias y el sector agrícola. Para
enfrentar los retos que esto implica, como la sobreexplotación de acuíferos, el elevado consumo energético y la necesidad de monitoreo constante, la implementación de sistemas SCADA y telemetría para pozos de agua en México se ha convertido en una estrategia indispensable. Contech, con una sólida trayectoria y conocimiento del contexto hídrico mexicano, ofrece soluciones integrales que combinan estas poderosas tecnologías para optimizar la operación y sostenibilidad de los pozos de agua.
Contech: Liderando la Innovación en Control Remoto en México
Contech se distingue en el mercado mexicano por ofrecer soluciones de control remoto de bombas de agua en México que son sinónimo de confiabilidad y facilidad de uso. Su tecnología de comunicación robusta, que puede operar en diversas plataformas (radiofrecuencia, GPRS/celular), asegura la transmisión de datos y comandos incluso en condiciones desafiantes. Las interfaces de usuario de sus sistemas son intuitivas y accesibles desde computadoras o dispositivos móviles, permitiendo a los operadores tener el control en la palma de su mano.
Elegir a Contech para implementar el control remoto de bombas de agua en México significa asociarse con una empresa que no solo ofrece tecnología de punta, sino también un profundo conocimiento de las necesidades y desafíos del sector hídrico en el país. Su equipo de soporte técnico está preparado para ofrecer asesoría y asistencia, garantizando una implementación exitosa y un funcionamiento óptimo a largo plazo.
Si su organización en México busca modernizar sus sistemas de bombeo, mejorar la eficiencia operativa y lograr ahorros significativos a través de una gestión avanzada, las soluciones de control remoto de bombas de agua en México de Contech son la respuesta que estaba buscando. Es la tecnología inteligente para el futuro de la gestión del agua.
Beneficios Estratégicos del Control Remoto de Bombas de Agua con Tecnología Contech
Implementar una solución de control remoto de bombas de agua en México con la tecnología de Contech desbloquea una serie de beneficios estratégicos que impactan directamente en la eficiencia, la confiabilidad y los costos operativos:
● Operación Flexible y Adaptativa: Ajuste el funcionamiento de las bombas (encendido, apagado, velocidad) en tiempo real desde una interfaz centralizada. Esto permite responder de inmediato a las necesidades cambiantes del sistema, como picos de demanda, bajos niveles en tanques o alertas de presión.
● Supervisión Completa a Distancia: No solo controla, sino que también monitorea. Tenga visibilidad total del estado operativo de cada bomba, su rendimiento, consumo de energía, horas de funcionamiento y cualquier alarma o advertencia generada por el sistema, todo ello a través del control remoto de bombas de agua en México.
● Optimización del Consumo de Energía: Al poder iniciar, detener o regular la velocidad de las bombas de manera precisa según la demanda real, se evita el funcionamiento innecesario y se minimiza el consumo eléctrico, lo que se traduce en ahorros significativos en la factura de energía. Este es un beneficio clave del Control de Bombas de Agua con Telemetría.
● Reducción de Costos de Personal y Traslado: Disminuye drásticamente la necesidad de enviar personal a estaciones de bombeo remotas para tareas de supervisión o control rutinarias, optimizando la asignación de recursos humanos y reduciendo gastos de transporte.
● Respuesta Rápida a Emergencias y Fallas: En caso de una falla detectada por el sistema de monitoreo, los operadores pueden intentar solucionar el problema de forma remota o tomar decisiones informadas para enviar al personal de mantenimiento con la información precisa de la incidencia. Esto minimiza el tiempo de inactividad del sistema de agua en México.
● Mejora de la Seguridad Operacional: Al reducir la necesidad de visitas a sitios potencialmente peligrosos, el control remoto de bombas de agua en México contribuye a la seguridad del personal operativo.
● Planificación de Mantenimiento Eficiente: Con datos precisos sobre el tiempo de operación y el rendimiento de cada bomba, se pueden programar mantenimientos preventivos o predictivos de manera más inteligente, evitando paros inesperados y prolongando la vida útil de los equipos.
La tecnología de control remoto de bombas de agua en México de Contech permite una gestión proactiva y optimizada que antes era simplemente imposible, mejorando la confiabilidad del suministro y reduciendo los costos operativos. Su integración con Sistemas SCADA para Pozos de Agua ofrece una solución aún más completa.
Control Remoto de Bombas de Agua en México: Tecnología Avanzada de Contech
El control remoto de bombas de agua en México ha pasado de ser una capacidad futurista a una herramienta esencial para la gestión moderna y eficiente de los recursos hídricos. La posibilidad de operar, monitorear y ajustar el funcionamiento de las bombas de agua sin necesidad de estar físicamente presente en la estación de bombeo ofrece un nivel de flexibilidad y eficiencia sin precedentes. Contech, con su compromiso con la innovación y su profundo conocimiento del mercado mexicano, está a la vanguardia de esta revolución
tecnológica, ofreciendo soluciones de control remoto de bombas de agua en México que combinan tecnología avanzada con una operación intuitiva y confiable.
La Evolución y la Necesidad del Control Remoto de Bombas de Agua en México
Durante mucho tiempo, la operación de las bombas de agua en México, especialmente en infraestructuras extensas o ubicaciones remotas, dependía de personal in situ o de programaciones fijas. Esto presentaba limitaciones significativas:
● Alto costo operativo: Desplazar personal a sitios remotos consume tiempo y recursos económicos.
● Lenta respuesta a cambios: No era posible ajustar la operación de las bombas de manera inmediata ante variaciones inesperadas en la demanda o problemas en el sistema.
● Riesgos de seguridad: La supervisión manual en algunas ubicaciones puede implicar riesgos para el personal.
● Falta de información en tiempo real: Las decisiones se basaban en datos desactualizados o estimaciones, lo que llevaba a ineficiencias. El advenimiento de la telemetría en México y los sistemas de comunicación robustos ha hecho posible el control remoto de bombas de agua en México. Esta capacidad permite superar estas limitaciones y optimizar la gestión de manera integral.
Contech: Experiencia y Tecnología Confiable en Control de Bombas de Agua para México
Contech se distingue en el mercado mexicano por ofrecer soluciones de control de bombas de agua con telemetría que son robustas, confiables y adaptadas a las condiciones específicas del país. Su tecnología de comunicación remota, ya sea vía radiofrecuencia o GPRS/celular, garantiza la transmisión segura y constante de datos incluso en áreas remotas. Las plataformas de software desarrolladas por Contech son intuitivas, fáciles de usar y proporcionan a los operadores toda la información y las herramientas necesarias para un control eficiente.
Al elegir a Contech, las organizaciones en México no solo adquieren tecnología de punta para el control de bombas de agua con telemetría, sino también el respaldo de un equipo de expertos que entiende sus desafíos y ofrece soporte técnico especializado. Es la alianza perfecta para maximizar la eficiencia, lograr ahorros significativos y garantizar la confiabilidad de los sistemas de bombeo de agua en todo México.
Si busca llevar la gestión de sus bombas de agua al siguiente nivel, mejorando la eficiencia y generando ahorros considerables, el control de bombas de agua con telemetría de Contech en México es la solución que necesita implementar.
Ahorro y Eficiencia con el Control de Bombas de Agua con Telemetría de Contech
Contech se ha especializado en el desarrollo e implementación de soluciones para el control de bombas de agua con telemetría diseñadas para las particularidades del mercado mexicano. La adopción de su tecnología genera beneficios económicos y operativos significativos:
● Reducción Drástica del Consumo Energético: Al acoplar la operación de las bombas a la demanda real y optimizar su velocidad (mediante variadores de frecuencia controlados remotamente), se evitan picos de consumo innecesarios, lo que se traduce en una disminución sustancial en la factura eléctrica. Este es uno de los ahorros más importantes que ofrece el control de bombas de agua con telemetría en México.
● Disminución de Costos Operativos por Visitas y Supervisión: La capacidad de monitorear y controlar las bombas a distancia reduce la necesidad de enviar personal a sitios remotos de manera rutinaria, optimizando el uso de recursos humanos y vehículos.
● Prevención de Fallas Catastróficas y Costos de Reparación Elevados: La detección temprana de problemas operativos o técnicos a través de las alertas generadas por la telemetría permite intervenir antes de que una falla menor se convierta en un daño mayor y costoso en la bomba.
● Optimización del Mantenimiento Predictivo: Con información precisa sobre las horas de funcionamiento de cada bomba y su rendimiento, es posible planificar mantenimientos preventivos o predictivos de manera más efectiva, evitando paros inesperados y prolongando la vida útil del equipo.
● Mejora en la Continuidad y Calidad del Servicio: Un sistema de bombeo operado de manera eficiente y monitoreado constantemente tiene menos probabilidades de sufrir interrupciones inesperadas, asegurando un suministro de agua más confiable para los usuarios.
● Gestión Más Inteligente de la Presión en la Red: El control preciso de las bombas permite mantener la presión en la red dentro de rangos óptimos, reduciendo el estrés en las tuberías y minimizando el riesgo de fugas.
El control de bombas de agua con telemetría implementado por Contech en México no es solo una mejora tecnológica, es una estrategia integral para modernizar la infraestructura hídrica, lograr ahorros sustanciales y asegurar una operación más sostenible y eficiente en el largo plazo. Descubre cómo los Sistemas SCADA y Telemetría para Pozos de Agua integran estas capacidades para una gestión completa.
Control de Bombas de Agua con Telemetría: Eficiencia y Ahorro para México
El control de bombas de agua con telemetría representa uno de los avances más significativos en la optimización de los sistemas de suministro y distribución de agua en México. Históricamente, la operación de las bombas dependía en gran medida de la intervención manual y de programaciones horarias preestablecidas. Este enfoque, aunque funcional, a menudo resultaba en un consumo excesivo de energía eléctrica, un desgaste prematuro de los equipos y una incapacidad para responder ágilmente a las condiciones cambiantes del sistema. La integración de la telemetría ha transformado radicalmente esta realidad, ofreciendo un control preciso y remoto que se traduce directamente en eficiencia y ahorro tangibles para México.
¿Por qué es fundamental el Control de Bombas de Agua con Telemetría en México?
En un país donde la demanda de agua es creciente y los recursos hídricos enfrentan presiones significativas, optimizar cada componente del sistema de suministro es crucial. Las bombas de agua son, en muchos casos, los mayores consumidores de energía en la infraestructura hídrica. Un control de bombas de agua con telemetría eficiente permite una gestión mucho más inteligente y adaptativa al:
● Monitorear el estado en tiempo real: Saber si una bomba está operando, a qué velocidad, cuánta energía consume y si presenta alguna alarma.
● Recibir alertas inmediatas: Ser notificado al instante sobre cualquier falla, sobrecalentamiento, vibración excesiva o cualquier otra condición anormal que pueda afectar el rendimiento o dañar el equipo.
● Ajustar la operación remotamente: La capacidad de encender, apagar o modificar la velocidad de las bombas desde una ubicación centralizada o incluso un dispositivo móvil. Para saber más sobre esta capacidad, consulta nuestro artículo sobre Control Remoto de Bombas de Agua en México.
● Coordinar el funcionamiento entre múltiples bombas: En sistemas con varias bombas, la telemetría permite orquestar su operación para satisfacer la demanda de la manera más eficiente posible.
● Basar las decisiones en datos reales: En lugar de operar con estimaciones o programaciones fijas, el control se fundamenta en datos precisos sobre niveles de tanques, presión en la red y caudal demandado, información proporcionada por la telemetría en México.
Este nivel de control detallado, habilitado por la telemetría en México, no solo optimiza el funcionamiento diario, sino que también prolonga la vida útil de los equipos al evitar operarlos en condiciones subóptimas o dañinas.
Contech: Un Aliado con Conocimiento Local en Telemetría para México
Contech comprende profundamente los desafíos particulares que enfrenta la infraestructura hídrica en las diversas regiones de México, desde las grandes zonas urbanas hasta las comunidades rurales. Sus soluciones de telemetría no son genéricas; están diseñadas considerando factores como las condiciones geográficas, la infraestructura existente y las normativas locales. La robustez de sus equipos, la confiabilidad de su transmisión de datos y la facilidad de uso de sus plataformas de software son características que distinguen a Contech en el mercado mexicano.
La implementación de un sistema de telemetría en México de la mano de Contech significa contar con el respaldo de un equipo de expertos con conocimiento técnico y experiencia probada en el contexto local, garantizando una solución a la medida que maximice los beneficios para cada proyecto de gestión hídrica. Desde la fase de diseño e instalación hasta el soporte técnico continuo, Contech acompaña a sus clientes en cada paso para asegurar el éxito en la implementación de sus soluciones de telemetría.
Si su organización en México busca modernizar su gestión hídrica, mejorar la eficiencia, reducir costos operativos y asegurar un futuro sostenible para el suministro de agua, una solución integral de telemetría en México de Contech es el camino a seguir. Es la tecnología inteligente un recurso vital.
Beneficios Tangibles de Implementar la Telemetría Contech para la Gestión del Agua en México
La adopción de la solución de telemetría en México de Contech genera un impacto positivo y medible en la eficiencia y sostenibilidad de la gestión hídrica para una amplia gama de usuarios, desde organismos operadores de agua potable y saneamiento hasta grandes consumidores industriales y el vital sector agrícola. Algunos de los beneficios más destacados incluyen:
● Monitoreo Continuo y en Tiempo Real: Acceso ininterrumpido a datos críticos desde cualquier ubicación con conexión a internet, eliminando la dependencia de visitas manuales y programaciones fijas que consumen tiempo y recursos.
● Optimización Operacional sin Precedentes: La información precisa y actualizada permite ajustar la operación de sistemas de bombeo, válvulas y compuertas basándose en la demanda real y las condiciones del sistema, evitando operaciones innecesarias o ineficientes.
● Detección y Reducción de Fugas y Pérdidas No Contabilizadas: El monitoreo constante de presión y caudal hace posible identificar rápidamente anomalías que sugieren fugas en la red, permitiendo una intervención temprana que minimiza la pérdida de un recurso valioso en México y reduce los costos asociados a reparaciones mayores.
● Ahorro Significativo de Energía Eléctrica: Al optimizar los ciclos de funcionamiento y la velocidad de las bombas según las necesidades reales, se reduce drásticamente el consumo de energía eléctrica, uno de los costos operativos más altos en la gestión del agua.
● Gestión Proactiva y Mantenimiento Predictivo: La telemetría proporciona datos sobre el rendimiento de los equipos, permitiendo identificar patrones que sugieren un desgaste inminente. Esto posibilita la programación de mantenimientos antes de que ocurran fallas catastróficas, minimizando tiempos de inactividad y costos de reparación.
● Cumplimiento Normativo Simplificado: Facilita la recopilación automática y el registro sistemático de datos requeridos por las autoridades reguladoras en México, simplificando los procesos de reporte y asegurando la transparencia en el uso del agua.
● Mejora de la Calidad del Servicio: Una gestión más eficiente y con menos interrupciones se traduce en un suministro de agua más confiable y estable para los usuarios finales.
La implementación de la telemetría en México con las soluciones avanzadas de Contech es una inversión estratégica que se amortiza rápidamente a través del ahorro de costos y la mejora en la eficiencia operativa, contribuyendo a una gestión del agua más resiliente frente a los desafíos del futuro. La Automatización de Bombas de Agua en México es un claro ejemplo de cómo la telemetría impulsa la eficiencia.
Telemetría en México: La Solución Integral de Contechpara la Gestión Hídrica
La telemetría en México está revolucionando la forma en que se gestionan los recursos
hídricos. Ante los desafíos crecientes de la escasez de agua, el cambio climático y la
necesidad imperante de una administración eficiente y sostenible, contar con herramientas
tecnológicas avanzadas ya no es una opción, sino una necesidad fundamental. Contech se
posiciona como un socio estratégico y un líder indiscutible en este sector, ofreciendo
soluciones integrales de telemetría en México diseñadas específicamente para optimizar
cada aspecto de la gestión hídrica, desde la extracción hasta la distribución.
Entendiendo la Telemetría y su Impacto en el Sector Hídrico de México
La telemetría, en su esencia, es la tecnología que permite la medición y transmisión remota
de datos. Aplicada de manera inteligente a la gestión del agua en el contexto particular de
México, esta capacidad se traduce en un poder sin precedentes: la habilidad de monitorear
en tiempo real una amplia gama de variables críticas en puntos geográficamente dispersos,
a menudo de difícil acceso. Esto incluye:
● Niveles de agua: Supervisión constante de los niveles en pozos, presas, tanques de
almacenamiento y cuerpos de agua naturales para entender la disponibilidad del
recurso.
● Caudales: Medición precisa del volumen de agua que se extrae, transporta y
distribuye, permitiendo un control riguroso del flujo.
● Presión en tuberías: Monitoreo de la presión en las redes de distribución para
detectar anomalías que puedan indicar fugas o bloqueos, crucial para reducir
pérdidas físicas de agua en México.
● Estado operativo de la infraestructura: Supervisión del funcionamiento de
bombas, válvulas y otros equipos, incluyendo parámetros eléctricos como voltaje y
corriente.
● Calidad del agua: En algunos sistemas avanzados de telemetría en México, se
pueden integrar sensores para medir parámetros básicos de calidad del agua.
● Condiciones ambientales: Recopilación de datos como precipitación o humedad
que influyen directamente en la disponibilidad del agua.
Contar con esta vasta cantidad de información actualizada al instante a través de la
telemetría en México implementada por Contech permite a los operadores y
administradores tener una visión completa y precisa de sus sistemas hídricos. Esto habilita
una toma de decisiones mucho más informada, proactiva y estratégica, permitiendo
anticipar problemas, optimizar operaciones y responder de manera efectiva a emergencias,
un aspecto vital dada la variabilidad climática que enfrenta México. Para entender mejor
cómo se aplica esta tecnología en puntos clave, descubre más sobre la Telemetría de
Pozos de Agua y cómo los Sistemas SCADA la complementan para una gestión integral.
SISTEMA DE GESTIÓN INTEGRAL: EL GARANTE DE LA CALIDAD Y LA SEGURIDAD EN SINESTRY
¿Qué significa realmente gestionar con calidad y seguridad en una empresa que maneja información crítica de terceros? Aquí te revelamos cómo SINESTRY construyó su Sistema de Gestión Integral sobre los pilares de las normas ISO 9001 e ISO 27001, y lo que esto representa.
Cuando la información es el activo principal, la excelencia no es opcional; menos en SINESTRY, que es muy particular. Como un sistema de servicios especializado de tercerización de la gestión integral de cuentas de seguro, SINESTRY gestiona, en su quehacer diario, información sensible que no le pertenece: 90% es de sus clientes.
Este hecho, aparentemente simple, ha sido el motor para construir un sistema que garantice la máxima protección de datos y la mayor calidad de servicio posible. Para lograrlo, su alta dirección tomó una decisión trascendental: implementar un Sistema de Gestión Integral (SGI) basado en las normas ISO 9001 e ISO 27001.
Enrique Santander, Responsable del SGI en SINESTRY, resume el objetivo con claridad: “Nuestro sistema busca garantizar la continuidad del negocio, minimizar daños potenciales, maximizar retorno de inversiones, y también las oportunidades de negocio. Por supuesto, todo esto en un marco de mejora continua, para darles atención a nuestros clientes”.
Esta estrategia no solo atiende la seguridad de la información desde la confidencialidad, integridad y disponibilidad; también garantiza la calidad del servicio mediante una mejora continua documentada y medida. Además, proporciona herramientas clave para tomar decisiones fundamentadas en indicadores y evidencias, asegurando que cada acción esté orientada a resultados.
DE LA PRÁCTICA A LA NORMA: PROFESIONALIZANDO LO QUE YA SE HACÍA BIEN
Antes del SGI, SINESTRY ya contaba con buenas prácticas. Usaban controles tecnológicos y capacitaban a su personal, pero no era suficiente. “Necesitábamos un marco internacional que avalara nuestras acciones. Ya hacíamos bien las cosas, pero queríamos hacerlas mejor”, subraya Santander.
La implementación fue un proceso laborioso que requirió más de un año de trabajo, donde se evaluó el contexto de la organización, se analizó el impacto de sus partes interesadas, y se documentaron procesos, riesgos, controles y evidencias. Esta sistematización dio resultados inmediatos: mejor control administrativo, más orden en recursos humanos, y medición efectiva de indicadores operativos.
Lo más destacable es que SINESTRY no limitó su certificación a un solo proceso; todo su modelo de negocio se alineó con el SGI. Esto la convierte en una de las pocas empresas no tecnológicas de México con aspiraciones de certificar todos sus procesos bajo ISO 27001, asegura Santander.
Asimismo, el SGI ha permitido establecer un enfoque basado en riesgos, generando una matriz de evaluación que toma en cuenta tanto la probabilidad de ocurrencia como el impacto de cada amenaza potencial. Con esto, SINESTRY no solo reacciona; planifica, previene y optimiza. Incluso los proveedores son parte del sistema: se les evalúa periódicamente, se les informa de las políticas internas y, en algunos casos, se les capacita.
Este proceso también está acompañado de tecnología. Se incorporaron herramientas digitales para el seguimiento de indicadores, control documental, seguimiento de procesos y gestión de incidentes. Gracias a estas plataformas, hoy SINESTRY puede asegurar que cada uno de sus compromisos se cumple con trazabilidad, eficacia y responsabilidad.
ISO 9001 + ISO 27001: DOS NORMAS, UN COMPROMISO TOTAL CON LA CONFIANZA
La norma ISO 9001 se centra en la satisfacción del cliente y la calidad del servicio; en cambio, la ISO 27001 regula la gestión de la seguridad de la información. En conjunto, estas normas se complementan para convertir a SINESTRY en un proveedor robusto, confiable y alineado con las mejores prácticas internacionales.
El sistema no solo exige protección frente a incidentes; también un enfoque preventivo: identificar riesgos, evaluarlos con una matriz de impacto/probabilidad y establecer controles o planes de tratamiento. Todo está pensado para mitigar consecuencias antes de que ocurran.
En el día a día, esto se traduce en acción: evaluación continua de proveedores, capacitaciones constantes a colaboradores, mediciones de KPIs y auditorías internas. Incluso los incidentes menores se registran, analizan y tratan, porque “medir es la clave para mejorar”, apunta Santander.
Cabe decir que SINESTRY no busca cumplir cosméticamente las normas; implementarlas es una transformación profunda que incide en la calidad del servicio al cliente, la protección de la información y la eficiencia organizacional. Todo esto convierte a la empresa en un socio estratégico de gran confiabilidad en el mercado.
Además, este proceso representaría un diferenciador clave frente a la competencia. Santander enfatiza que muy pocas empresas del sector cuentan con una certificación ISO 27001. Esta cobertura fortalece la propuesta de valor de SINESTRY y proyecta una imagen sólida ante clientes actuales y potenciales, asegura.
CULTURA ORGANIZACIONAL: EL MOTOR DE UN SGI EFECTIVO
Un SGI no puede ser una imposición burocrática; es una cultura, lo que en SINESTRY entendieron desde el principio. El liderazgo de la alta dirección fue clave para motivar, formar y alinear a todos los niveles organizacionales. “Ellos ponen las reglas del juego, para que colaboradores y proveedores de la empresa nos podamos subir a este tren de un sistema de gestión”, dice Santander.
Los principios del sistema se difunden en paneles, plataformas digitales, cursos y, sobre todo, con el ejemplo. Las capacitaciones no solo informan: comprometen. Los colaboradores entienden por qué deben documentar sus tareas, proteger contraseñas o identificar correos sospechosos. Incluso, los proveedores y clientes clave reciben formación.
Santander lo sintetiza de forma clara: “La seguridad de la información es tarea de todos”. Esta convicción que se respira en SINESTRY es la base sobre la cual construyen una mejora continua sostenible.
La cultura del SGI también se extiende a la gestión de crisis y continuidad del negocio. Existen protocolos establecidos, roles definidos, escenarios simulados y planes de respuesta ante incidentes. Este nivel de preparación fortalece la capacidad de respuesta ante eventos inesperados y protege los activos de la organización y sus clientes.
EL CAMINO A LA CERTIFICACIÓN: UNA OLA DE MEJORA CONTINUA
El SGI no es un fin en sí mismo; es una herramienta para crecer, diferenciarse y ofrecer valor. SINESTRY está en el camino hacia una certificación integral, pero más allá del papel, ya palpa resultados concretos: mejores procesos, mayor orden interno y clientes más seguros y satisfechos.
Este esfuerzo ha transformado a la empresa: “Esto ya no se detiene. Nos hemos subido a una ola de mejora continua que no piensa parar”, asegura Santander.
La implementación de un SGI ha transformado a SINESTRY, no solo como organización, sino como referente de excelencia en su sector. La certificación es solo el primer paso: lo que sigue es un camino sin retorno hacia la mejora continua.Conoce la Política del Sistema de Gestión Integral de SINESTRY.
EMPIEZA LA TEMPORADA DE HURACANES 2025: ¿QUÉ DEBEN HACER LAS PERSONAS Y LAS EMPRESAS PARA AFRONTARLA?
La temporada de huracanes 2025 ya comenzó y, también, la necesidad de prepararse para enfrentar los desafíos que estos fenómenos naturales pueden traer. Pero hay medidas esenciales que los individuos y las empresas deben tomar tanto para minimizar riesgos y garantizar la seguridad.
Para estas fechas, ya habrá llegado la temporada de huracanes 2025 en el Pacífico mexicano. Según pronostica la Organización Meteorológica Mundial (OMM) y la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA), el primer huracán en esta cuenca estaría llegando la segunda quincena del mes de mayo y la temporada podría terminar el 30 de noviembre.
De acuerdo a los nombres previstos para los huracanes de este 2025, el primer huracán en tocar el Pacífico Oriental se llamará “Alvin”. A la lista se sumarán “Bárbara”, “Cosme”, “Delila”, “Erick”, “Flossie”, “Gil”, “Henriette”, “Ivo”, “Juliette”, “Kiko”, “Lorena”, Mario, Narda, “Octave”, “Priscilla”, “Raymond”, “Sonia”, “Tico”, “Velma”, “Wallis”, “Xina”, “York”, y “Zeida”. En total, la NOAA pronostica 24 fenómenos naturales para esta cuenca.
Por el lado del océano Atlántico, la NOAA prevé que la temporada de huracanes 2025 inicie el 1 de junio y también finalice el 30 de noviembre. Anticipa la formación de entre 13 y 18 tormentas tropicales, de las cuales entre 7 y 10 podrían convertirse en huracanes y, de estos, entre 3 y 5 alcanzarían la categoría de huracanes mayores, con categoría 3 o superior.
Cabe recordar que la escala Saffir- Simpson clasifica los ciclones tropicales con fuerza de huracán en cinco categorías (de 1 a 5), basadas en la máxima velocidad sostenida del viento.
La lista de nombres para los huracanes en el Océano Atlántico inicia con un nombre femenino: “Andrea”. Le siguen “Barry”, “Chantal”, “Dexter”, “Erin”, “Fernand”, “Gabrielle”, “Humberto”, “Imelda”, “Jerry”, “Karen”, “Lorenzo”, “Melissa”, “Nestor”, Olga”, “Pablo”, “Rebekah”, “Sebastien”, “Tanya”, “Van”, y “Wendy”.
Concretamente, para México, el Centro de Ciencias de Atmósfera de la Universidad Nacional Autónoma de México (CCA) anticipa que prácticamente todos los estados costeros del país son vulnerables a esta temporada ciclónica. Sin embargo, precisa que es más probable que estos fenómenos impacten por el lado del Océano Pacífico a los estados de Baja California Sur, Sinaloa, Oaxaca, Guerrero, Michoacán y Jalisco, principalmente durante septiembre y octubre.
Por el lado del Océano Atlántico, la CCA predice que los territorios más afectados podrían ser Quintana Roo, Veracruz y Tamaulipas. Y estas entidades deberían tomar mayores precauciones desde agosto a octubre.
Hay que destacar que, aunque estos pronósticos ofrecen una perspectiva general de la actividad ciclónica esperada, la formación y trayectoria de los huracanes pueden variar debido a factores atmosféricos y oceánicos. Por ello, se recomienda a comunidades y autoridades en zonas propensas a huracanes informarse y prepararse ante posibles eventualidades durante la temporada.
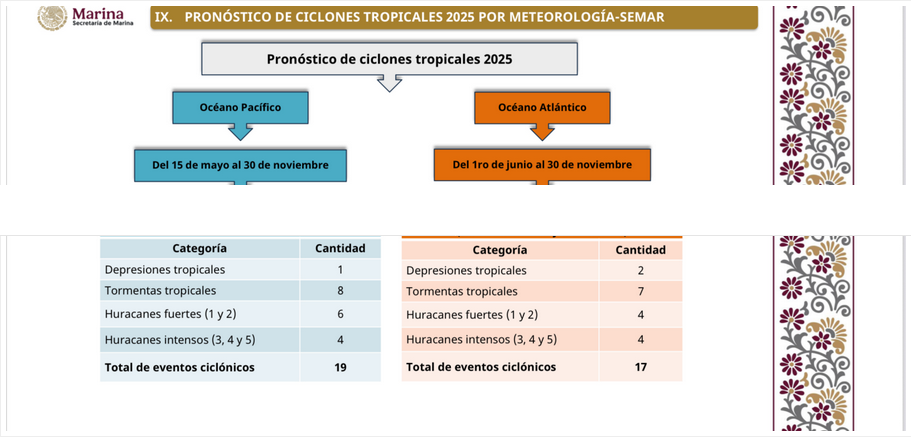
¡HURACANES A LA VISTA: PROTÉGETE A TI Y A TU FAMILIA!
Suena reiterativo, pero el primer paso para enfrentar la temporada de huracanes es planificar anticipadamente para minimizar posibles impactos que podrían presentarse en lo personal y en lo familiar. Para esto, la NOAA hace las siguientes recomendaciones:
- Conoce tu riesgo: agua y viento. Averigua qué tipo de peligros del agua o viento podrían ocurrir donde resides. Conoce si habitas en un área propensa a inundaciones o en una zona de evacuación e identifica las vulnerabilidades estructurales de tu residencia.
- Prepárate antes de la temporada de huracanes. Lo mejor es prepararse antes de la temporada de huracanes. Compra suministros de emergencia mientras las estanterías están llenas y revisa tu póliza de seguros antes.
- Comprende el pronóstico. Hay mucha información disponible en los días previos a una tormenta y es importante comprender lo que significa. Los pronósticos te dan mucha información sobre la trayectoria de la tormenta, las cantidades de lluvia, la velocidad del viento, y más.
- Agiliza los preparativos cuando se avecine una tormenta. Toma acciones como proteger tu residencia, fijar opciones de refugio, preparar tu kit de emergencia, y acatar las órdenes de evacuación si son emitidas.
- Mantente protegido durante las tormentas. Si evacuaste o estás refugiado en casa, sabe qué esperar de los peligros que podrías enfrentar. Mantente actualizado con los últimos pronósticos y alertas, y continúa escuchando a las autoridades locales.
- Toma precaución después de las tormentas. Tras una tormenta, nos es momento de bajar la guardia. Casi la mitad de las muertes por huracanes ocurren después de la tormenta.
- Toma acción hoy. Comprende tu riesgo frente a los huracanes y comienza los preparativos ahora. Incluso, si te sientes listo, pueden haber cosas adicionales que podrías hacer o aprender.
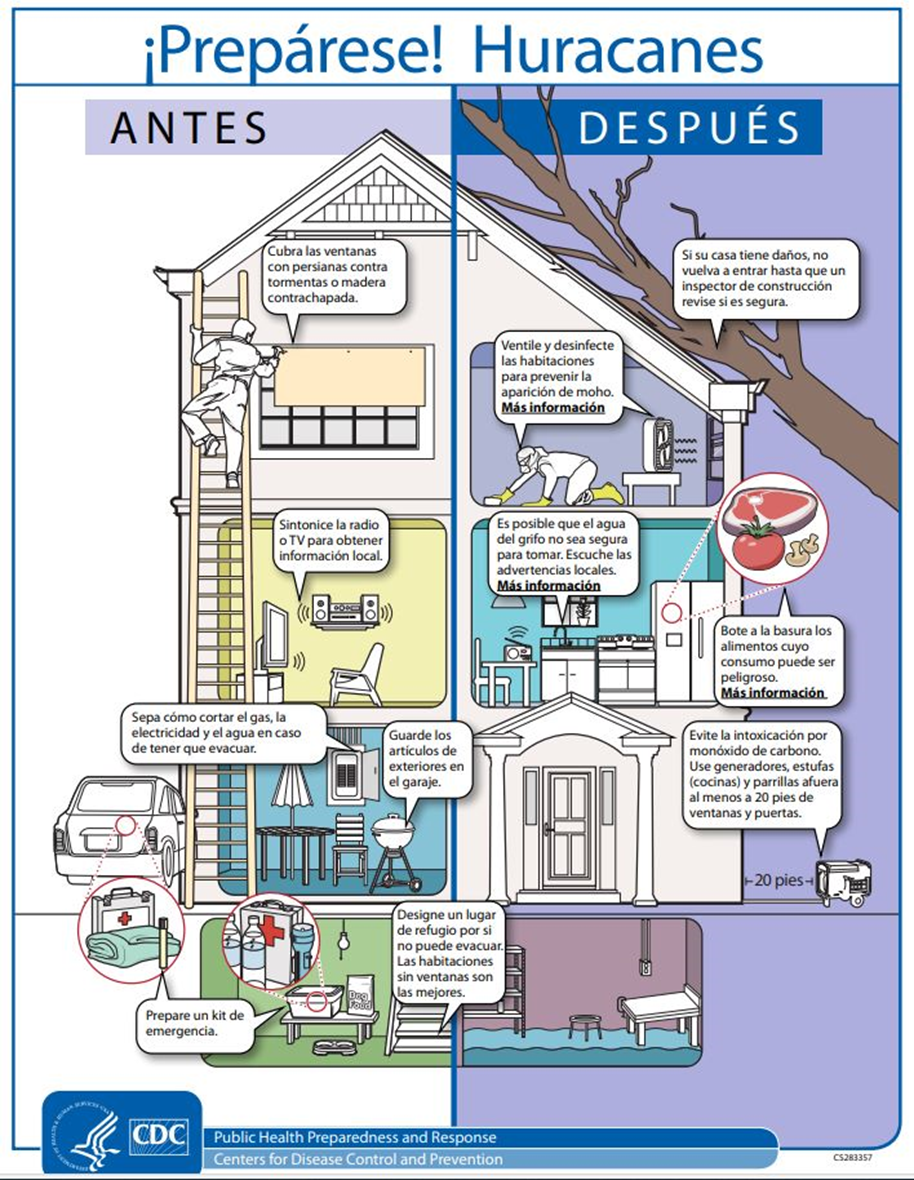
PROTEGE TU NEGOCIO: CONSEJOS PRÁCTICOS PARA ASEGURAR SU CONTINUIDAD
Con la presencia de la temporada de huracanes encima, es primordial asegurarte de que tu negocio esté preparado para posibles interrupciones relacionadas con el clima. Estos fenómenos naturales pueden causar estragos en la infraestructura, interrumpir las operaciones y poner en riesgo la seguridad de tus empleados.
No obstante, con una buena preparación puedes minimizar los impactos negativos y asegurar la continuidad de tu negocio. A continuación, te brindamos una lista de recomendaciones:
- Revisa tu cobertura de seguros. Asegúrate de que las pólizas de seguro del negocio estén actualizadas y brinden una cobertura adecuada para los daños relacionados con huracanes.
- Crea un plan de preparación para huracanes. Tu plan debe incluir pasos para asegurar tus instalaciones físicas, proteger documentos importantes y establecer protocolos de comunicación en tu equipo. Considera almacenar digitalmente registros vitales en sistemas seguros basados en la nube.
- Protege tus finanzas. Los huracanes pueden generar gastos inesperados como reparaciones o cierres temporales. Crea un fondo de emergencia para la recuperación de desastres.
- Resguarda tu inventario y equipos. Protege el equipo físico o costos del negocio. Mueve los artículos a zonas elevadas, asegura los equipos exteriores y cerciórate de que tu seguro cubra estos activos valiosos.
- Mantente informado. Monitorea los pronósticos del clima y responde proactivamente. No esperes hasta el último momento para tomar medidas preventivas.
Está claro que la temporada de huracanes representa todo un reto, pero con preparación y medidas adecuadas es posible mitigar sus impactos. Tanto individuos como empresas deben priorizar la seguridad y la planificación para enfrentar estos eventos con mayor resiliencia.
Como especialistas en gestión de riesgos, SINESTRY puede ser mejor tu aliado en caso de presentarse estos fenómenos naturales. ¡Contáctanos!
DÍA MUNDIAL DEL SEGURO: IMPORTANCIA Y BENEFICIO DE LOS SEGUROS EN NUESTRAS VIDAS Y EN LA ECONOMÍA DEL PAÍS
Este 14 de mayo, en el que se conmemora el Día Mundial del Seguro, es un momento propicio para reflexionar sobre el positivo impacto que tiene este instrumento legal y financiero en la vida de las personas y en la economía de nuestro país.
A lo largo de su historia, los seguros han demostrado ser una herramienta fundamental para proteger a los individuos y a las instituciones, sean privadas o gubernamentales, ante la incertidumbre que representan los riesgos, brindándoles seguridad económica y emocional para afrontar muchos tipos de imprevistos. Por la importancia y el beneficio que brindan este instrumento legal y financiero, el 14 de mayo se dedica a conmemorar el Día Mundial del Seguro.
Como es sabido, un seguro es un contrato mediante el cual una entidad aseguradora se compromete a indemnizar al asegurado en caso de un incidente cubierto por la póliza contratada, a cambio del pago de una prima. Por lo tanto, este mecanismo tiene su base en la solidaridad y el reparto de riesgos entre un grupo de personas o entidades.
Ahí radica la importancia de los seguros, que tienen la capacidad para mitigar los imprevistos de la vida. Nadie está exento de riesgos, pero contar con un seguro adecuado permite afrontar estos eventos con mayor tranquilidad y sin que representen un impacto financiero insuperable.
IMPACTO DE LOS SEGUROS A NIVEL PERSONAL Y FAMILIAR
El estilo de vida actual nos expone a constantes riesgos como accidentes automovilísticos, robos, enfermedades, y fenómenos naturales. Son contratiempos que, en caso de no estar asegurados, nos pueden causar problemas y pérdidas económicas muy serias.
En cambio, disponer de un seguro te brinda la tranquilidad de que tú, tus seres queridos y tu patrimonio están protegidos ante cualquier eventualidad. Es más, esta sensación de seguridad puede traducirse a un bienestar para todo el núcleo familiar.
No son palabras huecas. Datos de la Asociación Mexicana de Agentes de Seguros y Fianzas (AMASFAC) aseguran que el 75% de las familias mexicanas que cuentan con un seguro experimentan una mejora significativa en su bienestar financiero, ya que están protegidos contra gastos imprevistos.
Por su parte, la Asociación Mexicana de Instituciones de Seguros y Fianzas (AMIS) lo corrobora. Y es que esta entidad que actualmente cuenta con 84 compañías afiliadas que representan el 99% del mercado nacional asegura que 70% de las familias que han contratado un seguro de vida logran mantener su nivel vida tras el fallecimiento del principal proveedor, evitando deudas y problemas financieros.
IMPACTO DE LOS SEGUROS A NIVEL EMPRESARIAL
Pero si el beneficio de los seguros es incuestionable a nivel personal y familiar, no se diga en el entorno empresarial. En este ámbito, si una organización dispone de un seguro que cubra el negocio, le facilita mantener las provisiones necesarias para asumir con mayor control las pérdidas provocadas por un suceso. De hecho, sin este beneficio las empresas no podrían funcionar en el mundo moderno, puesto que sin la transferencia de muchos de sus riesgos, permanecerían en la inseguridad constante de perderlo todo.
Un dato que abona a lo antes dicho lo proporciona la AMIS, al sostener que las empresas aseguradas tienen un 25% más de probabilidades de recuperarse de eventos catastróficos (llámese sismos, incendios o inundaciones), en comparación con aquellas que no tienen cobertura de seguros. Sin embargo, el seguro no solo protege los activos empresariales, sino que también contribuye a la continuidad del negocio y al empleo.
IMPACTO DE LOS SEGUROS PARA LA ECONOMÍA NACIONAL
Con una perspectiva más amplia, también habría que detenerse para ver el impacto que tienen los seguros en el desempeño de una economía. De acuerdo con la Fundación MAPFRE, por cada peso que se invierte en seguros, se genera un impacto económico de hasta tres pesos en la economía local, puesto que estos instrumentos proporcionan estabilidad financiera, fomentan la inversión y promueven el desarrollo de comunidades.
En la etapa moderna que vive la historia del seguro en México, la buena noticia que nos comparte la industria aseguradora en este día conmemorativo es que lo celebra gozando de cabal salud y demostrando su fortaleza financiera para apoyar la estabilidad económica del país. Algunos datos aportados por la AMIS y que sustentan esta información son:
- El sector asegurador de México es el tercer inversionista institucional más importante del país.
- El monto que pagaron las aseguradoras por sus siniestros de sus usuarios al cierre de 2024 fue de 522,000 millones de pesos, lo que representa un aumento de 49.8% desde 2020.
- El monto de sumas aseguradas asciende a $345.6 billones de pesos; es decir, 12.83 veces el PIB.
- La industria de seguros es sólida y solvente: triplica el monto del capital requerido por la Ley.
- En 2024, las primas directas sumaron 908,789 millones de pesos, una captación del 17.2% más frente al 2023.
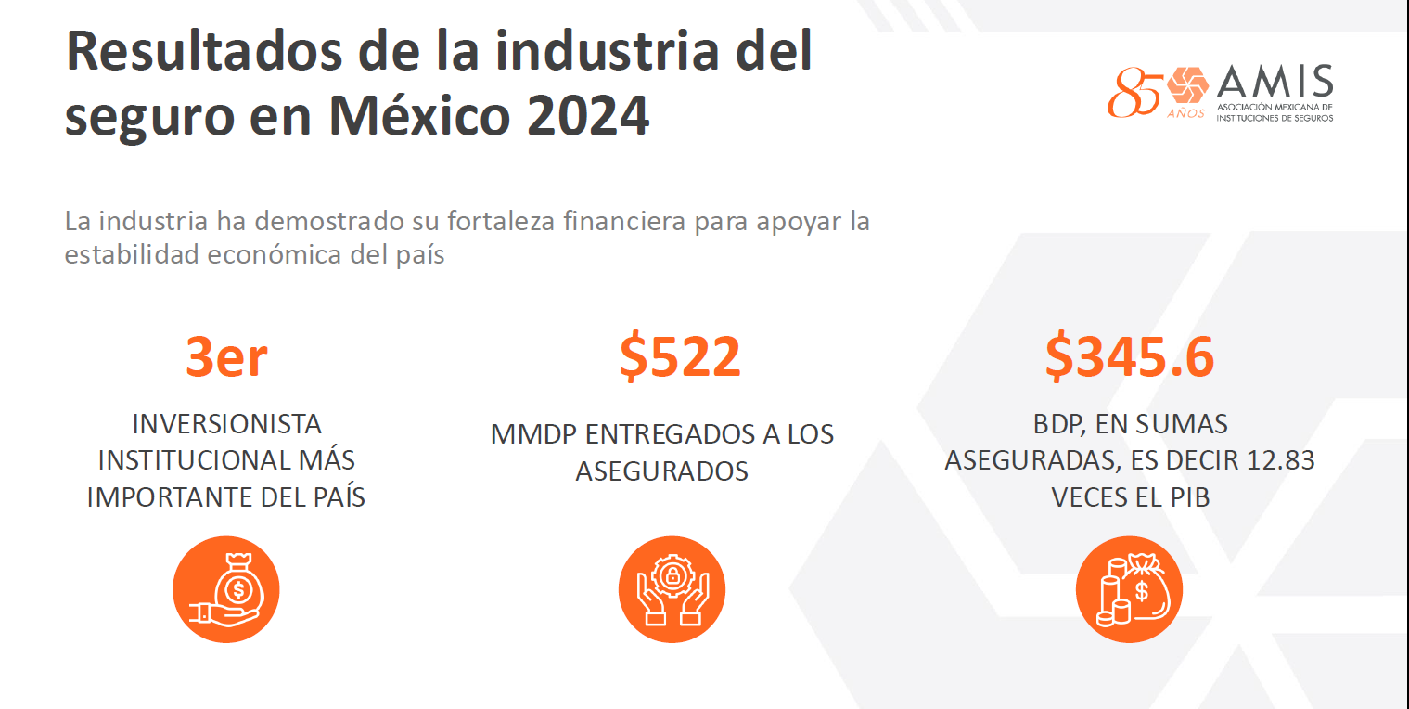
Como comenta Norma Alicia Rosas, Directora General de la AMIS, la industria aseguradora sigue creciendo a buen ritmo, en sintonía con lo que sucede con el mercado latinoamericano de seguros, montado también en una ola de crecimiento. “Cada vez tenemos a más mexicanos con algún tipo de póliza, lo que sin duda contribuye a que el país, como individuos y como sociedad, tengamos una mayor protección financiera para afrontar imprevistos y seguir construyendo la resiliencia”, puntualiza.
Estos datos son argumentos más que convincentes para sumarse a la celebración global del Día Mundial del Seguro. Y a todos los que pertenecen a este gran ecosistema, hay que reconocer su esfuerzo, profesionalismo y dedicación, como elementos clave para avanzar hacia un futuro más seguro y protegido para todos.
Por parte de SINESTRY, renovamos nuestro compromiso para seguir trabajando codo a codo con la industria aseguradora para fortalecerla y ofrecer un mejor servicio a la sociedad mexicana. ¡Contáctanos!
Control Inalámbrico de Bombas de Agua para Pozos: Soluciones Inteligentes y Eficientes
Introducción: La Revolución del Control Remoto en la Gestión de Bombas de Agua
La gestión de sistemas de bombeo ha experimentado una transformación notable gracias al control inalámbrico de bombas de agua, una tecnología que redefine la eficiencia y la comodidad en el manejo de recursos hídricos. Imagina poder operar bombas de agua a distancia, ajustando su funcionamiento según las necesidades sin importar tu ubicación. Esta capacidad no solo simplifica las tareas, sino que también abre la puerta a un uso más inteligente y sostenible del agua y la energía.
Beneficios Clave del Control Inalámbrico para Bombas de Agua
El control inalámbrico de bombas de agua ofrece una serie de ventajas cruciales que impactan directamente en la eficiencia y la operatividad de los sistemas:
- Ahorro de Energía: Los sistemas automatizados ajustan la potencia según la demanda, reduciendo significativamente el consumo eléctrico, tal como lo indica ISMControl.
- Mayor Vida Útil: Al evitar sobrecargas y operar solo cuando es necesario, se minimiza el desgaste mecánico de las bombas, prolongando su vida útil.
- Monitoreo y Control Remoto: La capacidad de supervisar y ajustar el funcionamiento de las bombas desde cualquier lugar, a través de dispositivos conectados, brinda una flexibilidad sin precedentes.
- Seguridad: La integración de sensores permite la detección temprana de problemas, activando respuestas automáticas para proteger los equipos.
- Optimización de Recursos: Al controlar con precisión el funcionamiento de las bombas, se asegura un uso eficiente del agua, minimizando el desperdicio.
Aplicaciones del Control Inalámbrico en la Gestión de Pozos de Agua
El control inalámbrico de bombas de agua encuentra aplicaciones significativas en la gestión de pozos. La automatización de pozos mediante estas tecnologías permite optimizar el uso de energía y prevenir el desgaste de los equipos, como lo destaca CONTECH, una empresa con experiencia en soluciones para pozos en nuestra región de Guadalajara. Además, facilita el riego eficiente en la agricultura y la gestión remota en zonas aisladas, como se ejemplifica en el caso de Teltonika Networks con su sistema vía SMS para controlar bombas en ubicaciones remotas.
Tecnologías Clave para el Control Inalámbrico de Bombas de Agua
Diversas tecnologías convergen para hacer posible el control inalámbrico de bombas de agua. Los sistemas SCADA (Supervisory Control and Data Acquisition) proporcionan la plataforma para el monitoreo y ajuste remoto. Los variadores de frecuencia (VFDs) optimizan el consumo energético. Los sensores de nivel y flujo ofrecen datos cruciales sobre el estado del agua. La telemetría facilita la comunicación a distancia, y los Gateways IoT, como los ofrecidos por Teltonika Networks, actúan como puentes para la automatización remota.
Hacia una Gestión Hídrica Inteligente con Control Inalámbrico
El control inalámbrico de bombas de agua se erige como una tecnología fundamental para lograr una gestión más inteligente y eficiente de los sistemas de bombeo. La capacidad de operar bombas de agua inalámbricas a través del control remoto de bombas de agua ofrece beneficios sustanciales en términos de costos, eficiencia operativa y flexibilidad, transformando la manera en que se gestionan los recursos hídricos en diversas aplicaciones, desde la optimización de pozos en Guadalajara hasta la gestión remota en cualquier punto de México.
Ahorro de Energía y Agua con la Automatización de Pozos: Soluciones de CONTECH Telemetría para Todo México
La automatización de pozos ahorro energía y la automatización de pozos ahorro agua son pilares fundamentales para una gestión hídrica sostenible en México. CONTECH Telemetría México, con su experiencia y soluciones innovadoras disponibles en todo el país, ofrece sistemas de automatización que permiten optimizar el funcionamiento de los pozos, reduciendo significativamente el consumo de energía y agua. Este artículo explora cómo la tecnología de CONTECH Telemetría México está contribuyendo a la automatización de pozos ahorro energía y automatización de pozos ahorro agua en todo el territorio nacional.
¿Cómo Logra la Automatización de Pozos el Ahorro de Energía?
La automatización de pozos ahorro energía se logra mediante la implementación de sistemas de control inteligentes que ajustan el funcionamiento de las bombas a la demanda real de agua. En lugar de operar a máxima capacidad de forma continua, las bombas automatizadas regulan su velocidad y tiempo de funcionamiento según los niveles de agua en los tanques de almacenamiento y la presión en la red de distribución. CONTECH Telemetría México ofrece soluciones que integran:
- Sensores de nivel: Para una medición precisa del agua disponible.
- Variadores de frecuencia (VFD): Para ajustar la velocidad del motor de la bomba según la necesidad.
- Controladores lógicos programables (PLC): Para la toma de decisiones automatizada y la optimización del funcionamiento.
Esta automatización de pozos ahorro energía reduce el consumo eléctrico y los costos operativos. ¿Cómo la Telemetría Optimiza el Uso de Energía en Sistemas de Bombeo?
Optimizando el Uso del Agua con la Automatización de Pozos
De manera similar, la automatización de pozos ahorro agua se enfoca en optimizar la extracción y distribución del recurso hídrico. Los sistemas de CONTECH Telemetría México permiten:
- Monitoreo en tiempo real del caudal y la presión: Para detectar anomalías y pérdidas.
- Automatización de válvulas: Para regular el flujo y evitar el desperdicio.
- Control de sistemas de riego: Para asegurar una distribución eficiente del agua en la agricultura.
Al automatizar estos procesos, se puede asegurar que el agua se utilice de manera eficiente, evitando el desperdicio y contribuyendo significativamente a la automatización de pozos ahorro agua. Soluciones de Telemetría para la Gestión Eficiente del Agua en la Agricultura
Beneficios de la Automatización de Pozos para el Ahorro de Energía y Agua en México
La combinación de la automatización de pozos ahorro energía y la automatización de pozos ahorro agua, facilitada por las soluciones de CONTECH Telemetría México, genera beneficios económicos y ambientales significativos:
- Reducción de costos operativos: Menor consumo de energía y menor desperdicio de agua se traducen en ahorros económicos directos.
- Disminución de la huella de carbono: Un menor consumo energético contribuye a la sostenibilidad ambiental.
- Uso eficiente de un recurso vital: La optimización del uso del agua asegura su disponibilidad para las futuras generaciones en todo México. Eficiencia energética en el bombeo de agua: claves y tecnologías (IDAE – Instituto para la Diversificación y Ahorro de la Energía)
CONTECH Telemetría, Líder en Automatización para el Ahorro Hídrico y Energético en México
La automatización de pozos ahorro energía y la automatización de pozos ahorro agua son estrategias esenciales para una gestión hídrica responsable en México. CONTECH Telemetría México se posiciona como un líder en este campo, ofreciendo soluciones tecnológicas avanzadas que permiten a las empresas y a las autoridades optimizar el funcionamiento de sus pozos, logrando ahorros significativos y contribuyendo a la sostenibilidad del recurso hídrico y energético en todo el país. ¡Descubra cómo podemos ayudarle a implementar estas soluciones!
Meta Descripción Sugerida:
Ahorre energía y agua en la gestión de sus pozos en México con las soluciones de automatización de CONTECH Telemetría. Optimice el consumo y contribuya a la sostenibilidad hídrica. ¡Contáctenos hoy!
Implementación de Sistemas SCADA para Control Inalámbrico de Pozos de Agua en México
La implementación de sistemas SCADA pozos agua México representa un avance significativo en la gestión y el control inalámbrico pozos SCADA. Estos sistemas de supervisión, control y adquisición de datos (SCADA) integrados con tecnologías de telemetría SCADA México permiten una gestión remota y eficiente de los pozos de agua en todo el territorio nacional. Este artículo explora los beneficios y las consideraciones clave para la implementación de sistemas SCADA pozos agua México y cómo el control inalámbrico pozos SCADA mejora la operación y la eficiencia en el sector hídrico mexicano.
Beneficios de los Sistemas SCADA para Pozos de Agua en México
Los sistemas SCADA pozos agua México ofrecen una serie de ventajas cruciales para la optimización de la gestión hídrica:
- Supervisión Centralizada: Proporcionan una plataforma unificada para monitorear múltiples pozos, sin importar su ubicación geográfica.
- Visualización en Tiempo Real: A través de la telemetría SCADA México, los datos de los sensores (niveles, presión, caudal, calidad del agua, etc.) se muestran en un centro de control de forma instantánea.
- Toma de Decisiones Informada: La disponibilidad de datos precisos permite a los operadores comprender el estado de los pozos y actuar de manera oportuna. ¿Qué es la Telemetría de Pozos de Agua con Sistemas SCADA?
- Mayor eficiencia: Reduce tiempos de inactividad y optimiza la producción ¿Qué es un sistema SCADA? Beneficios y aplicaciones
El Rol del Control Inalámbrico en la Telemetría SCADA para Pozos Mexicanos
El control inalámbrico pozos SCADA es un componente fundamental que potencia la eficiencia de estos sistemas:
- Eliminación de Cableado: Reduce los costos y la complejidad de la infraestructura de comunicación entre los pozos y el centro de control.
- Flexibilidad y Alcance: Utilizando tecnologías como radiofrecuencia, celular o LoRaWAN, el control inalámbrico pozos SCADA permite la comunicación en ubicaciones remotas.
- Automatización y Control Remoto: Facilita el envío de comandos a los actuadores (bombas, válvulas) y la recepción de información de estado de forma remota, optimizando el funcionamiento de los pozos.
- Respuesta Rápida a Alarmas: Permite la detección temprana de problemas y la implementación de acciones correctivas de manera inmediata. Eficiencia en Monitoreo Remoto de Bombas de Agua
- Ahorro de recursos: El control inalámbrico permite optimizar el uso del agua y reducir los costos operativos Automatización de pozos de agua: el futuro de la gestión hídrica
Consideraciones Clave para la Implementación de Sistemas SCADA y Control Inalámbrico en México
La implementación exitosa de sistemas SCADA pozos agua México y el control inalámbrico pozos SCADA requiere una planificación estratégica:
- Infraestructura de Comunicación Inalámbrica: Es crucial seleccionar la tecnología adecuada para las condiciones específicas de cada sitio (cobertura, confiabilidad, costo).
- Software SCADA Robusto y Fácil de Usar: La plataforma de software debe ser intuitiva y capaz de integrarse con los equipos existentes.
- Integración con Sistemas Existentes: La compatibilidad con otros sistemas de gestión y control es fundamental.
- Capacitación del Personal Operativo: Asegurar que el personal esté capacitado para utilizar y mantener el sistema SCADA.
Optimizando la Gestión Hídrica en México con SCADA y Control Inalámbrico
Los sistemas SCADA pozos agua México combinados con el control inalámbrico pozos SCADA ofrecen una solución poderosa para la gestión eficiente y remota de los recursos hídricos subterráneos en todo el país. Estas tecnologías permiten mejorar la eficiencia operativa, reducir los costos, optimizar el uso del agua y garantizar un suministro más confiable para las comunidades y las industrias en México. Para obtener más información sobre cómo implementar estas soluciones en sus operaciones, no dude en contactarnos.
Meta Descripción Sugerida:
Optimice la gestión de sus pozos de agua en México con sistemas SCADA y control inalámbrico. Monitoreo remoto, automatización y eficiencia para el sector hídrico. ¡Contáctenos para una consulta!
El Futuro de la Gestión de Pozos de Agua en México: Telemetría y Automatización Inteligente
Introducción: La Transformación Digital de la Gestión Hídrica en México
El futuro de la gestión de pozos de agua en México se encuentra intrínsecamente ligado a la adopción de tecnologías avanzadas como la telemetría pozos de agua México y la automatización pozos de agua México. En un país con una geografía diversa y una creciente demanda de recursos hídricos, la capacidad de monitorear y controlar los pozos de agua de manera eficiente y remota se ha vuelto fundamental. Un ejemplo claro de esta tendencia se observa en la región de La Laguna, donde, como reportó El Siglo de Torreón el 25 de febrero de 2025, se implementará un sistema de telemetría pozos de agua México en 200 norias para medir la extracción de agua. Este artículo explora cómo la telemetría pozos de agua México y la automatización pozos de agua México están revolucionando la forma en que se gestionan estos recursos vitales en todo el territorio nacional, tomando como referencia iniciativas concretas como la de La Laguna.
Telemetría en Pozos de Agua: Monitoreo en Tiempo Real para una Gestión Eficiente
La telemetría pozos de agua México permite la recopilación de datos cruciales en tiempo real desde ubicaciones remotas. Como se detalla en la noticia de La Laguna, sensores instalados en los pozos medirán niveles de agua, presión, caudal y otros parámetros importantes, transmitiendo esta información de forma inalámbrica a centros de control. Este sistema, que pronto operará en 200 norias de la región, facilitará la toma de decisiones informadas, la detección temprana de problemas como fugas o sobreextracción, y la optimización del uso del agua. En un país extenso como México, la telemetría pozos de agua México elimina la necesidad de visitas costosas y lentas a cada pozo, permitiendo una supervisión centralizada y eficiente, tal como se busca lograr en La Laguna para una mejor gestión de pozos de agua México. Para comprender mejor cómo funciona esta tecnología, puedes consultar nuestro artículo sobre ¿Qué es la Telemetría de Pozos de Agua con Sistemas SCADA?.
Automatización de Pozos de Agua: Optimizando el Consumo y Prolongando la Vida Útil
Por otro lado, la automatización pozos de agua México lleva la eficiencia un paso más allá. Mediante sistemas de control automatizados, es posible regular el funcionamiento de las bombas en función de la demanda y los niveles de agua detectados por la telemetría. Esto no solo optimiza el consumo energético, sino que también prolonga la vida útil de los equipos y reduce la necesidad de intervención manual constante. Si bien la noticia de La Laguna se centra en la medición, la implementación de la telemetría pozos de agua México sienta las bases para futuras automatizaciones que podrían optimizar aún más el uso del agua en la región. La automatización pozos de agua México es especialmente valiosa en regiones con escasez de mano de obra o en sistemas de gran escala donde la coordinación manual sería compleja, un escenario que podría beneficiar a diversas zonas de México. Para conocer más sobre los beneficios de la automatización, te invitamos a leer nuestro artículo sobre Ahorro de Energía y Agua con la Automatización de Pozos: Soluciones de CONTECH Telemetría para Todo México.
La Integración de Telemetría y Automatización: Una Solución Integral para México
La integración de la telemetría pozos de agua México y la automatización pozos de agua México ofrece una solución integral para una gestión de pozos de agua en México más inteligente y sostenible. Al tener datos precisos en tiempo real y la capacidad de controlar los sistemas de forma remota, como se espera lograr con el sistema de La Laguna, las autoridades y las empresas pueden asegurar un suministro de agua más confiable, reducir los costos operativos y proteger este recurso vital para las futuras generaciones en todo México. La iniciativa en La Laguna es un ejemplo concreto de cómo la tecnología está siendo utilizada para abordar los desafíos en la gestión de pozos de agua México. Esta sinergia entre telemetría y automatización es clave para el futuro, tal como se explora en artículos como “El Futuro de la Automatización del Agua” (enlace externo).
Un Futuro Hídrico Sostenible para México con Tecnología Avanzada
La adopción generalizada de la telemetría pozos de agua México y la automatización pozos de agua México representa el futuro de una gestión de pozos de agua en México eficiente y responsable. La implementación en La Laguna es un testimonio del reconocimiento de los beneficios de la telemetría para una mejor administración del agua. Estas tecnologías permiten superar los desafíos geográficos y operativos, optimizando el uso del agua y asegurando su disponibilidad en todo el territorio nacional. Invertir en estas soluciones es fundamental para garantizar la seguridad hídrica de México a largo plazo, tal como se está haciendo en regiones como La Laguna.
LOS SINIESTROS A GRAN ESCALA QUE HAN MARCADO AL MÉXICO MODERNO
Por su ubicación geográfica y diversidad climática, México ha enfrentado numerosos siniestros a gran escala tanto naturales como provocados por el hombre. Son eventos que han puesto a prueba la capacidad de respuesta del país, pero que también han moldeado su resiliencia. ¡Repasemos algunos de ellos!
Aunque han ocurrido en diferentes épocas del México moderno, y unos han sido provocados por la naturaleza, y otros han sido accidentes industriales o se deben a crisis sanitarias, todos tienen un común denominador: son siniestros a gran escala que han dejado una profunda huella en la historia del país, pero que también han forjado una capacidad de respuesta ante los riesgos y un carácter de resiliencia por parte de nuestra comunidad.
Conforme a datos del EM-DAT, base de datos global que se centra en los grandes desastres naturales y tecnológicos, de 1980 a 2022 se han registrado 255 desastres naturales en México. La misma fuente señala que los desastres más recurrentes desde ese año fueron las tormentas, que incluyen ciclones, huracanes, tormentas tropicales y sus variantes.
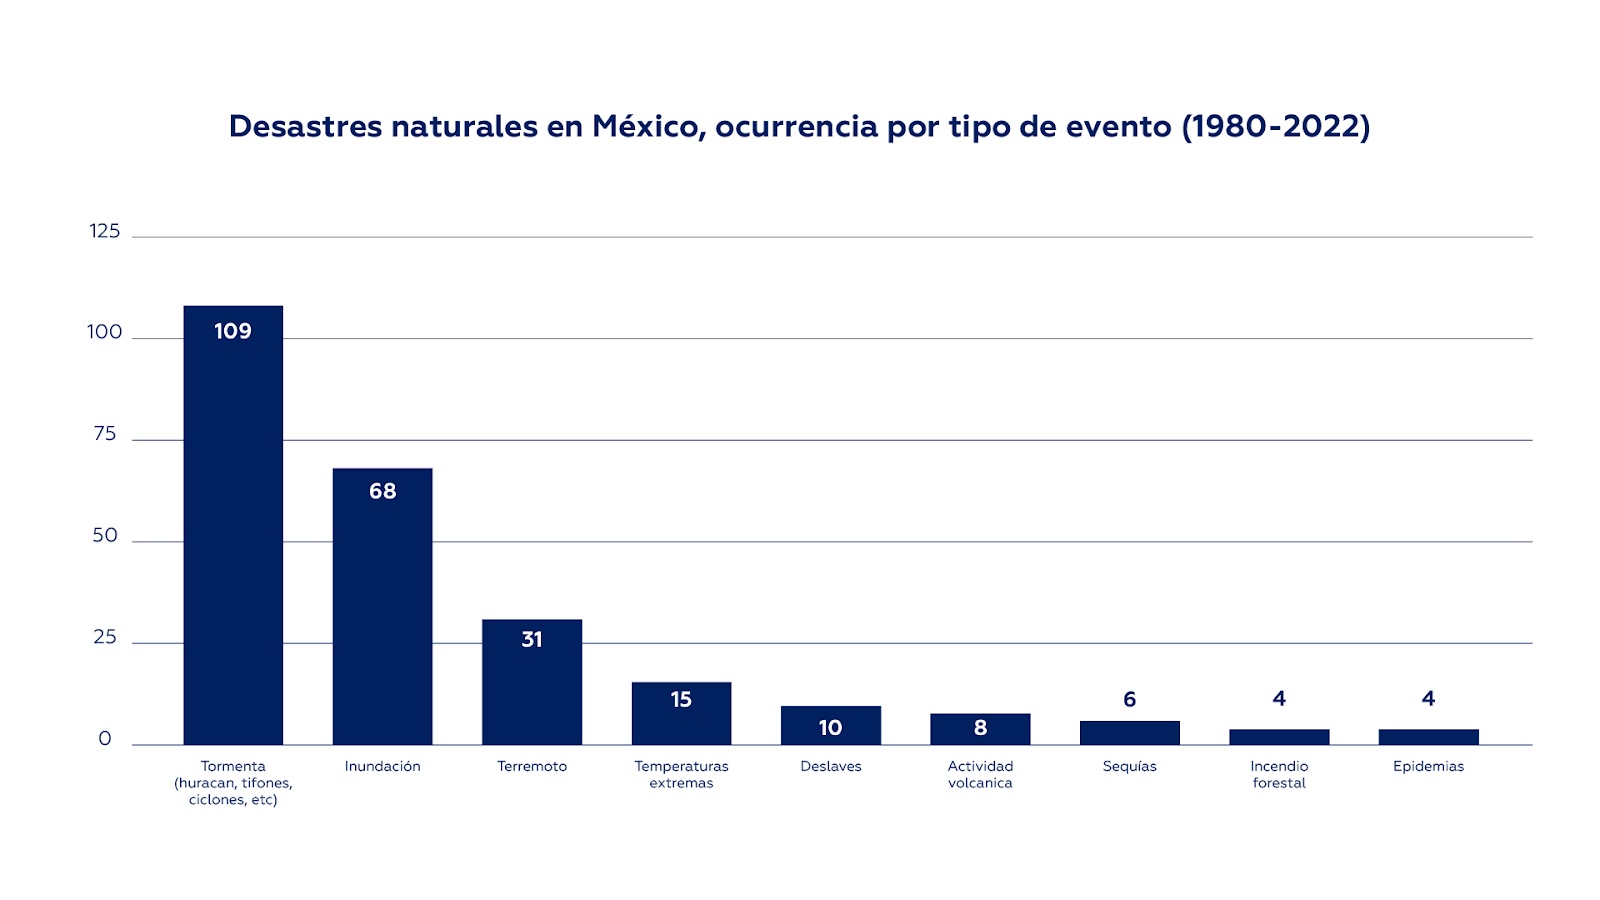
Fuente: EM-DAT
A continuación, un repaso de los siniestros a gran escala que se han presentado en las últimas décadas.
EXPLOSIONES DE SAN JUAN IXHUATEPEC (1984)
Conocidas como las “explosiones de San Juanico”, por ocurrir en San Juan Ixhuatepec, Estado de México, el 19 de noviembre de 1984, este evento catastrófico que tuvo lugar en una planta de almacenamiento y distribución de gas licuado operada por Petróleos Mexicanos es considerado una de las tragedias industriales más devastadoras en la historia del país.
Oficialmente, estas explosiones que alcanzaron una magnitud de 0.5 grados en la escala de Ritcher y produjeron llamas de hasta 500 metros de altura, provocaron la muerte de 503 personas, 7,000 resultaron heridas y cerca de 60,000 personas tuvieron que evacuar la zona. Un cráter de 200 metros de radio, 150 casas destruidas y daños en un área de hasta un kilómetro de la planta quedaron para testificar la necesidad de implantar regulaciones más estrictas en la industria y mejorar los protocolos de seguridad para prevenir tragedias similares en el futuro.
TERREMOTO DE LA CDMX (1985)
Aunque el sismo afectó a las zonas centro, sur y occidente del país, este movimiento telúrico de una magnitud de 8.1 grados y una duración de dos minutos que ocurrió el 19 de septiembre de 1985 fue el más destructivo y mortífero de la historia de México. La cifra oficial de muertes fue inicialmente de 3,692 personas, pero organizaciones independientes sugieren que el número real podría haber superado los 20,000, además de miles de personas que resultaron heridas.
En el recuento material, más de 400 edificios colapsaron y miles resultaron dañados. El saldo de damnificados fue de 250,000, mientras que otros 30,000 fueron reubicados a campamentos. En total, los daños económicos se cuantificaron en más de 4,000 millones de dólares, que se sumaron a una deuda externa y una errática situación financiera, con la agravante que en ese tiempo México carecía de una cultura de protección civil, de protocolos de acción y de recursos para los siniestros a gran escala.
INUNDACIONES EN TABASCO (2007)
El 27 de octubre de 2007 quedó grabado en la memoria de los tabasqueños, cuando crecidas históricas en los ríos Grijalva y Usumacinta provocaron el desbordamiento de ambos ríos y la inundación de más del 60% del territorio estatal. Era el desastre más grave que Tabasco había vivido en 50 años.
La emergencia culminó el 15 de diciembre, dejando a Villahermosa sumergida en un 80% y a comunidades enteras aisladas. La infraestructura estatal sufrió daños severos con 123,386 viviendas afectadas, 127 hospitales dañados y 3,400 escuelas inhabilitadas. Además la actividad agrícola quedó paralizada.
Por su parte, la Asociación Mexicana de Instituciones de Seguros (AMIS) estimó en más de 7,500 millones de pesos el monto a pagar que ocasionaron las inundaciones. De hecho, más de 23,000 vehículos fueron siniestrados, convirtiéndose en la mayor catástrofe de automotores en la historia del país.
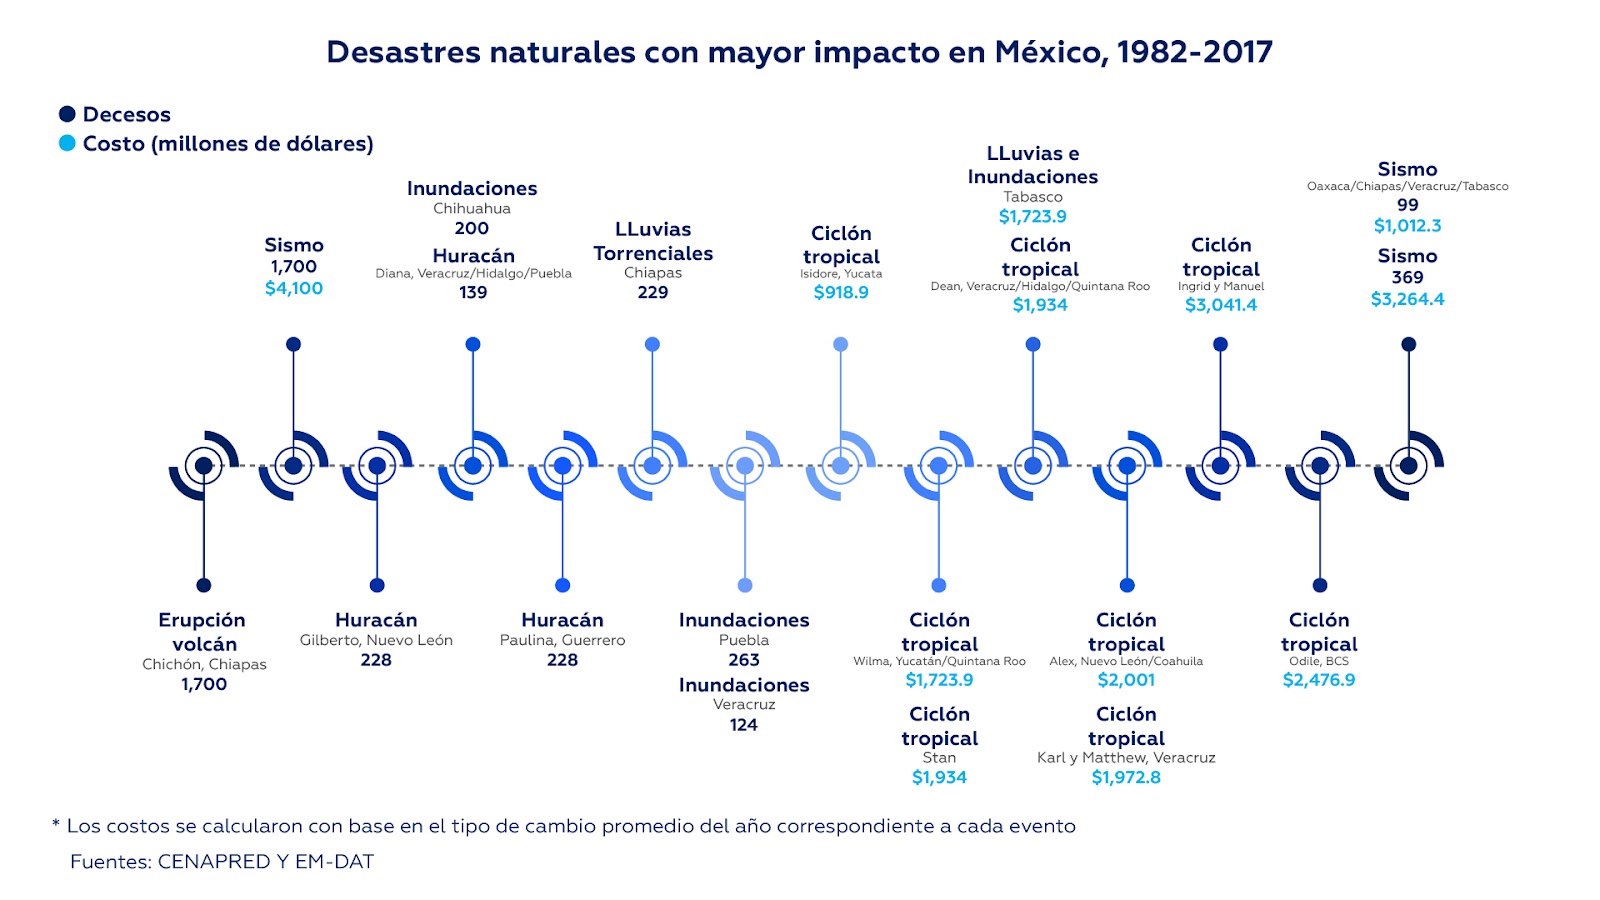
PANDEMIA DE COVID-19 (2020-2022)
Fue el 30 de enero de 2022, cuando el mundo entero se enfrentó a un enemigo antes desconocido: lo llamaron “COVID-19”, y la Organización Mundial de la Salud (OMS) la consideró una emergencia de salud pública de importancia internacional. A partir de ese momento, las sociedades, las empresas y los gobiernos del mundo sufrieron un cambio dramático y radical en sus vidas.
Según la OMS, la pandemia infectó a 777 millones de personas a nivel global, causando la muerte de 7 millones de ellas. Por lo que toca a México, y tras presentar varias olas de contagio, el país registró más de 330,000 muertes, aunque otras estimaciones sugieren que la mortalidad superó las 600,000 personas. Como sea, el país se posicionó entre los más afectados a nivel mundial en términos de mortalidad, concentrándose las defunciones en la CDMX y los estados de México, Jalisco, Veracruz y Nuevo León.
El impacto sobre la economía mexicana fue igual devastador, no se diga para la industria aseguradora. En agosto de 2021, la AMIS declaró al COVID-19 como el siniestro más caro en la historia aseguradora de México y, para enero de 2023, lo reconfirmaba, indicando que esta crisis sanitaria había generado indemnizaciones por 3,217 millones de dólares. Tan solo por el rubro de seguro de gastos médicos se pagaron 26.2 millones de pesos cada día durante la pandemia.
HURACÁN OTIS (2023)
Un huracán nunca antes visto en el Pacífico mexicano impactó Guerrero el 25 de octubre de 2023. Este fenómeno alcanzó la categoría 5 en la escala Saffir-Simpson, con vientos sostenidos de hasta 270 km/h, tras una intensificación extremadamente rápida. Aunque el huracán golpeó casi toda la costa de Guerrero, la atención mediática se centró en Acapulco. El daño humano se estimó en 68 personas fallecidas y decenas de desaparecidas. Las pérdidas materiales se calcularon sobre 15,000 millones de dólares, resultando afectadas 98% de las viviendas y 80% de los hoteles del puerto.
A un año del impacto del huracán Otis, la AMIS reportaba haber atendido 44,653 siniestros por un monto de cobertura de 39,343 millones de pesos. Este siniestro de gran escala se ubicaba como el tercer evento de mayor cobertura de seguros para la industria y el segundo huracán de mayor impacto en daños asegurados.
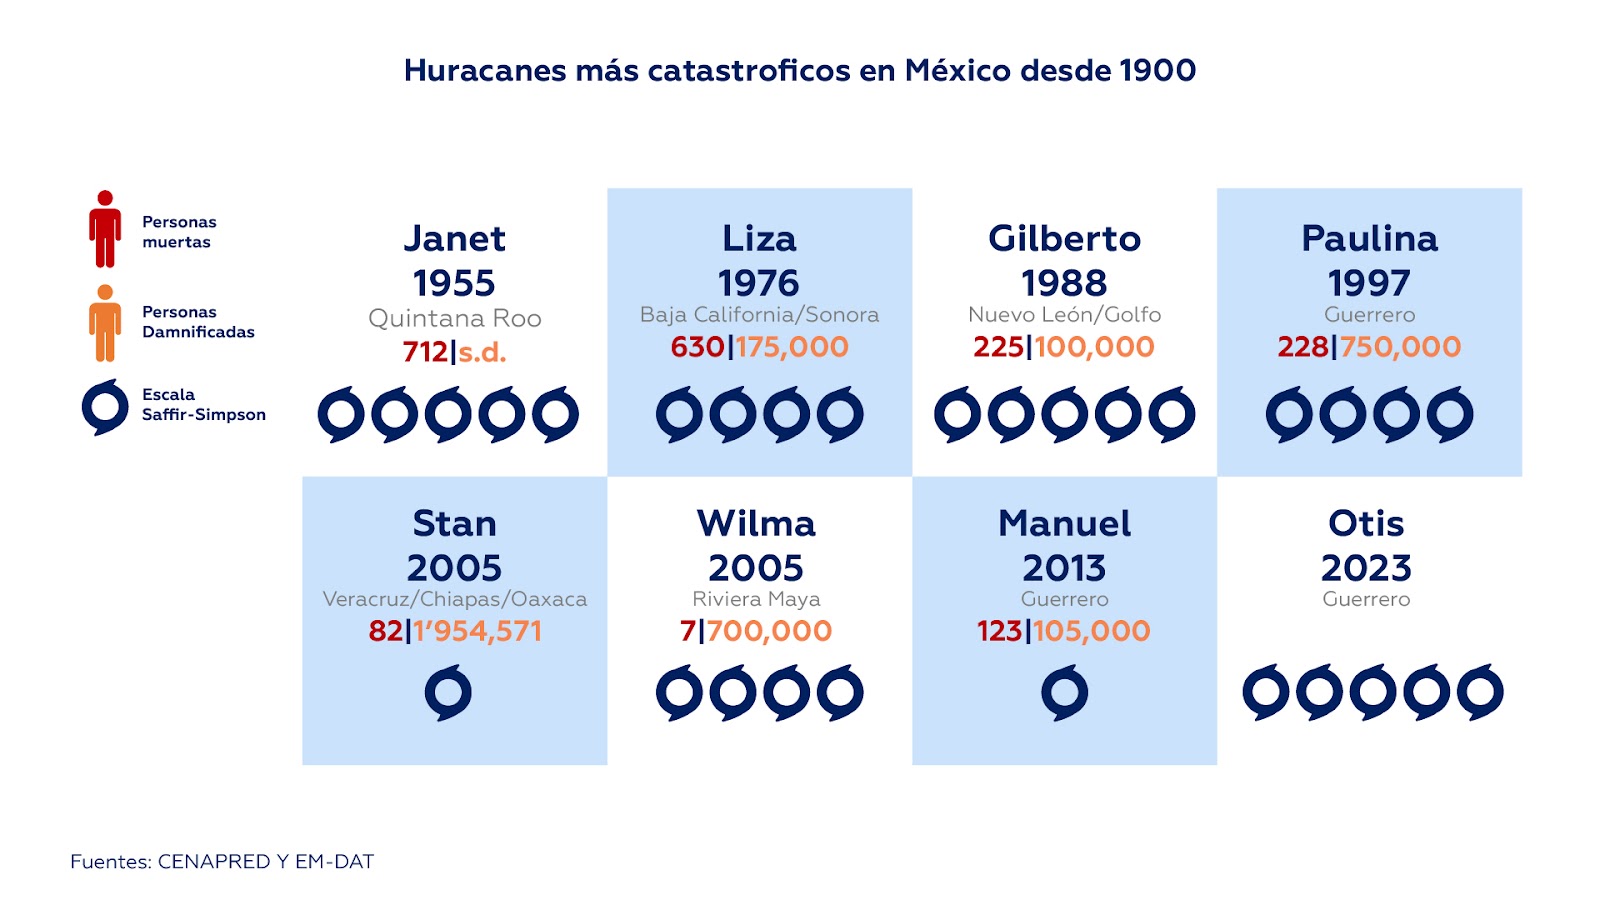
Fuente: EM-DAT
UNA MARCA INDELEBLE
Hemos visto que los siniestros a gran escala han dejado una marca indeleble en la historia moderna de México. Cada evento ha traído consigo lecciones importantes y ha impulsado cambios en la infraestructura, las políticas y la preparación para desastres. La resiliencia de la sociedad mexicana es un testimonio de su fortaleza y determinación, pero aún hay que reforzar su capacidad para adaptarse y recuperarse de estos desafíos.
Como líder en gestionar siniestros, los casos de éxito de la acción de SINESTRY son recurrentes, como la campaña para ayudar a los afectados por el huracán Otis a reclamar ante las aseguradoras un pago justo por los daños sufridos. ¡Contáctanos!
DE LA EMERGENCIA A LA RECUPERACIÓN: EL VALOR DE LOS ADMINISTRADORES DE TERCEROS EN LA GESTIÓN DE SINIESTROS
En el mundo de los seguros, los Third Party Administrators (TPAs) desempeñan un papel crucial en la gestión de siniestros. Y es que estos administradores externos permiten que las aseguradoras y las entidades gubernamentales pasen de la emergencia a la recuperación en una forma más rápida y eficiente.
Hoy en día, los Third Party Administrators (TPAs) han cobrado impulso en el ámbito asegurador de varios países. La razón es que la tercerización de los servicios es una forma de afrontar los cambios y de buscar la eficiencia, lo que da como resultado una mayor competitividad en el mercado.
Un TPA es una entidad externa que brinda servicios administrativos a las compañías de seguros y a las entidades del gobierno, para gestionar los procesos de reclamaciones, la emisión de pólizas, la atención al cliente y la gestión de pagos de siniestros. En otras palabras, actúan como intermediarios para que todas las tareas administrativas se realicen de forma eficiente y efectiva.
Los TPAs son muy utilizados por los proveedores de seguros de salud, que subcontratan muchas de sus funciones administrativas. No obstante, su uso se está volviendo común en muchas empresas y la gama de tareas está creciendo. Igualmente, hay administradores de terceros que están diversificándose hacia otros sectores como servicios de contabilidad forense, auditorías de compensación de trabajadores o planificación de respuestas a siniestros.
IMPORTANCIA DE LOS TPAs EN LA ADMINISTRACIÓN DE SINIESTROS
Al ser intermediarios, los TPAs actúan como puente entre las compañías aseguradoras y los asegurados, proporcionándoles apoyo y orientación a lo largo de todo el proceso de la tramitación de los siniestros. Algunas de las principales ventajas de utilizar sus servicios son:
- Agilización de procesos. Como tienen establecido procesos para gestionar las reclamaciones, pueden ayudar a reducir los tiempos de ciclo de las mismas y a mejorar la precisión de sus tiempos de respuesta.
- Ahorro de costos. Al externalizar las tareas administrativas a un TPA, las empresas pueden reducir los costos de personal e infraestructura. Además, al adquirir economías de escala, pueden prestar los servicios a un costo menor que si la empresa llevara la gestión internamente.
- Mejora de servicio al cliente. Como expertos en gestión de siniestros y atención al cliente, ayudan a ofrecerle al cliente una mejor experiencia, aumentando su satisfacción y fidelidad.
- Conocimientos y experiencia. Al disponer de procesos y procedimientos establecidos para la gestión de siniestros, pueden prestar apoyo en casos complejos, como los que implican múltiples partes o jurisdicciones internacionales.
- Flexibilidad. Ofrecen una gama de servicios que se adaptan a las necesidades específicas del cliente y gestionan sus aspectos más administrativos, para que este se enfoque en sus actividades principales y en el core de su negocio.
En suma, tercerizar las tareas administrativas ofrece la oportunidad de concentrarse en lo requerido para mantenerse innovando en la propuesta de valor del negocio. De ahí que las aseguradoras y entidades gubernamentales han encontrado en los TPAs a aliados que les ayudan a gestionar sus siniestros en forma eficiente, a reducir sus costos y tiempos de respuesta, y a mejorar el servicio al cliente.
¿CÓMO ELEGIR A UN TPA?
Si tercerizar implica delegar no solo las tareas administrativas, sino también la reputación de la empresa o institución, hay que saber elegir a un TPA. Así que la trayectoria, los procesos, las herramientas de gestión, la tecnología, así como el conocimiento y compromiso del equipo de colaboradores de un TPA son clave al elegir a este aliado de negocios.
Al convertirse en la primera línea de la gestión del siniestro, la selección de un TPA adecuado es un primer paso fundamental para obtener mejores resultados para los clientes y para su cuenta. Por ello, al realizar esta selección hay que considerar los siguientes factores:
- Experiencia y conocimientos especializados en el manejo de reclamaciones y la administración de beneficios en el contexto del mercado asegurador.
- Tecnología y sistemas sofisticados para procesar las reclamaciones de forma rápida y eficiente.
- Cumplimiento y seguridad con todas las regulaciones y leyes aplicables, al igual que contar con las medidas de seguridad adecuadas para proteger la información de los clientes.
- Servicio del cliente, respondiendo rápidamente a las preguntas y resolviendo los problemas de forma eficiente.
- Reputación en el mercado, con referencias positivas de clientes satisfechos.
SINESTRY OPERATIVO: UNA SOLUCIÓN SÓLIDA DE TPA
La falta de atención en un siniestro de gran magnitud puede resultar en un serio “dolor de cabeza”. La aseguradora o institución pública que lo haya experimentado, de seguro no querrá volver a atravesar por una situación de este tipo.
Para no correr estos riesgos, SINESTRY ofrece al mercado de seguros en México SINESTRY Operativo, una sólida solución que ha demostrado una destacada competencia en la gestión de pólizas, especialmente aquellas entidades con un alto volumen de siniestros.
Su éxito obedece a que cuenta con un equipo altamente especializado y al uso de tecnología de punta. Esto ha permitido gestionar casos complejos de forma ágil y efectiva, ofreciendo soluciones a las principales aseguradoras y entidades gubernamentales del país.
Esta valiosa experiencia no solo ha profundizado su comprensión de las complejidades del sector, sino que también la ha convertido en un aliado confiable y esencial en la gestión y resolución de siniestros.
La experiencia de SINESTRY Operativo se ha hecho patente en el manejo de diversas cuentas de gobierno. En todos estos casos ha quedado demostrado que este sistema, como todos los sistemas de SINESTRY, están definidos y regidos por las etiquetas de profesionalismo, creatividad e innovación.
Te garantizamos que SINESTRY Operativo mejora la gestión de tus riesgos especiales. ¡Contacta a Ventas y atenderemos tus dudas y necesidades!
PROTEGE TU FUTURO: LO QUE TODO ASEGURADO DEBE SABER EN CASO DE CATÁSTROFES
Enfrentar una catástrofe es una experiencia estresante y abrumadora. Sin embargo, estar preparado para actuar frente a una crisis de este tipo y hacer valer las cláusulas de tu póliza de seguros puede marcar una gran diferencia en tu recuperación y en la protección de tu futuro.
Los siniestros catastróficos, como terremotos, huracanes e inundaciones, son eventos devastadores que pueden ocurrir en cualquier momento, arrojando pérdidas materiales, económicas y, a veces, humanas. Pero el problema que más frecuentemente presenta la población ante los desastres, tanto en lo individual como en lo comunitario, es la falta de preparación en sus tres momentos básicos: antes, durante y después.
Por fortuna, estar asegurado es una medida determinante para mitigar los efectos financieros de estos eventos y facilitar una recuperación más rápida. No obstante, si estás asegurado también debes saber qué hacer y qué no hacer si te enfrentas a un desastre, sea del tipo que sea. A continuación, te brindamos una guía detallada.
PREPARACIÓN PREVIA A LA CATÁSTROFE
- Revisa la póliza de seguro. Es fundamental conocer los términos y condiciones de tu póliza de seguro. Según recomienda la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, hay que entender qué tipo de cobertura tienes, los montos y los procedimientos a seguir en caso de un siniestro.
- Crea un plan de emergencia. Es primordial tener un plan de emergencia con rutas de evacuación, puntos de encuentro y una lista de contactos de emergencia. La Secretaría de Gestión Integral de Riesgos y Protección Civil dice que cada familia debe tener un plan específico para diferentes tipos de catástrofes.
- Prepara un kit de emergencia. Mantén un kit de emergencia con suministros básicos como agua, alimentos no perecederos, medicamentos, linternas y baterías. La Cruz Roja Mexicana también sugiere incluir documentos importantes como pólizas de seguro y registros médicos.
¿QUÉ HACER EN CASO DE UNA CATÁSTROFE?
- Mantén la calma y prioriza la seguridad. Lo primero y más importante es mantener la calma y asegurarte que tú y tus seres queridos estén a salvo. Sigue las recomendaciones del Sistema Nacional de Protección Civil (y de sus unidades estatales y municipales), y dirígete a zonas seguras si es necesario.
- Documenta los daños. Toma fotografías y videos de los daños de tu propiedad tan pronto como sea seguro. Esta documentación será crucial para respaldar tu reclamación de seguro.
- Notifica a tu aseguradora. Comunícate con tu aseguradora lo antes posible para informarles sobre el siniestro, dando todos los detalles necesarios y siguiendo sus instrucciones para iniciar el proceso de reclamación. De acuerdo con la Asociación Mexicana de Instituciones de Seguros, muchas aseguradoras tienen líneas de atención especializadas para situaciones de emergencia.
- Guarda los recibos y facturas. Conserva todos los recibos y facturas relacionados con gastos de emergencia, reparaciones temporales y alojamiento temporal. Estos documentos serán necesarios para justificar los gastos ante la aseguradora.
- Sigue las instrucciones de tu ajustador. Cuando te asignen un ajustador de seguros para evaluar los daños y determinar la compensación, proporciónale toda la información y documentación que te solicite.
¿QUÉ NO HACER EN CASO DE UNA CATÁSTROFE?
- No hagas reparaciones mayores inmediatamente. Evita realizar reparaciones mayores antes de que el ajustador de seguros evalúe los daños. Se recomiendan hacer solo reparaciones temporales para evitar daños adicionales.
- No firmes documentos sin leerlos. Evita firmar cualquier documento sin leerlo detenidamente y entender sus implicaciones. En caso de dudas, consulta con un abogado o con tu agente de seguros.
- No hagas arreglos personales. No llegues a acuerdos con terceros sin la aprobación de tu aseguradora. Esto podría afectar tu reclamación y la cobertura de póliza.
- No des información falsa a la aseguradora. Brindar información falsa o exagerada a la aseguradora puede ocasionar la negación de la reclamación o traer consecuencias legales. Es fundamental ser honesto y preciso al reportar los daños.
HAZ VALER LAS CLÁUSULAS DE TU PÓLIZA DE SEGUROS
- Conoce tu póliza. Es básico que conozcas los detalles de tu póliza de seguros, incluyendo las coberturas, exclusiones, deducibles y límites. Lee detenidamente las condiciones generales y las cláusulas específicas.
- Documenta todo. Lleva un registro detallado de todas las comunicaciones con tu aseguradora, incluyendo correos electrónicos, llamadas telefónicas y reuniones. Todo esto te ayudará a tener un respaldo en caso de disputas.
- Cumple con tus obligaciones. Asegúrate de cumplir con todas las obligaciones establecidas en tu póliza, como el pago puntual de las primas y notificar inmediatamente cualquier cambio relevante en el riesgo asegurado.
- Consulta con un experto. Si tienes alguna duda sobre las cláusulas de tu póliza o el proceso de reclamación, es mejor que consultes con un abogado especializado en seguros o con tu agente de seguros. Ellos pueden proporcionarte asesoramiento y apoyo para hacer valor tus derechos.
- Presenta la reclamación a tiempo. Haz tu reclamación dentro del plazo establecido en tu póliza. La demora en la presentación de la reclamación puede ocasionar la denegación de la misma.
…Y ESTÁ SIEMPRE PREPARADO
Aunque pueden mandar señales de alerta, enfrentar una catástrofe es un desafío. Por ello, estar preparado, así como conocer tus derechos y obligaciones puede ayudarte a manejar esta difícil situación de forma efectiva. Si sigues estas recomendaciones, podrás hacer valer las cláusulas de tu póliza de seguros y amarrar una recuperación más rápida y eficiente.
Prepararse y estar bien informado es lo mejor que puedes hacer ante la presencia de un siniestro catastrófico. De ahí que la recomendación final es revisar periódicamente tus pólizas de seguros y mantener actualizados tus planes de emergencia.
La prevención y la respuesta adecuada pueden marcar la diferencia en momentos críticos. Y eso ya es una ganancia. ¡Te lo garantizamos!
Cuando la vida da giros inesperados, contar con un aliado como SINESTRY puede ser un factor decisivo. ¡Haz clic aquí y conoce cómo SINESTRY puede ayudarte a enfrentar lo imprevisto con confianza!
INFORME DE RIESGOS GLOBALES 2025: PREPARÁNDOSE PARA LOS RIESGOS Y LOS RIESGOS EMERGENTES
¿Desea tener una comprensión integral del panorama de riesgos actuales y emergentes, para tomar decisiones informadas, desarrollar estrategias efectivas de gestión de riesgos e invertir adecuadamente en resiliencia? Entonces, de un vistazo al Informe de Riesgos Globales 2025, elaborado por el Foro Económico Mundial.
Todo líder de gestión de riesgos de cualquier industria le gustaría tener una comprensión integral de los principales riesgos actuales, así como informar su estrategia y planificación de gestión de riesgos. También desearía identificar riesgos y oportunidades potenciales que puedan impactar sus operaciones, al igual que conocer las acciones que podría tomar para desarrollar y mantener la resiliencia.
Para quienes se desenvuelven en las movedizas aguas de la gestión de riesgos no hay mejor que consultar el Informe de Riesgos Globales, desarrollado por el Foro Económico Mundial (FEM). Este estudio es considerado una de las principales fuentes de información sobre el entorno de riesgos actuales y emergentes.
El Informe de Riesgos Globales 2025 presenta las conclusiones de la Encuesta de Percepción de Riesgos Mundiales 2024-2025, que recoge las opiniones de más de 900 expertos de todo el mundo. El informe analiza los riesgos globales en tres marcos temporales: riesgos actuales o a plazo inmediato (2025), riesgos a corto plazo (dos años), y riesgos emergentes o a largo plazo (10 años).
PANORAMA ACTUAL DEL RIESGO MUNDIAL: OPTIMISMO A LA BAJA
Una de las conclusiones a la que llega el informe del FEM es que, a medida que transcurre 2025, corroboramos que el panorama mundial está cada vez más fracturado en el plano geopolítico, medioambiental, social, económico y tecnológico. De hecho, en el último año hemos sido testigos de una expansión y escalada de conflictos, de multitud de fenómenos meteorológicos extremos magnificados por el cambio climático, de una polarización social y política generalizada, al igual que de continuos avances tecnológicos que aceleran la difusión de información falsa y engañosa.
En pocas palabras, y como ya lo veíamos en los riesgos del 2024, en el panorama actual el optimismo es limitado y va a la baja, con el peligro de un error de cálculo por parte de los actores políticos, económicos y sociales.
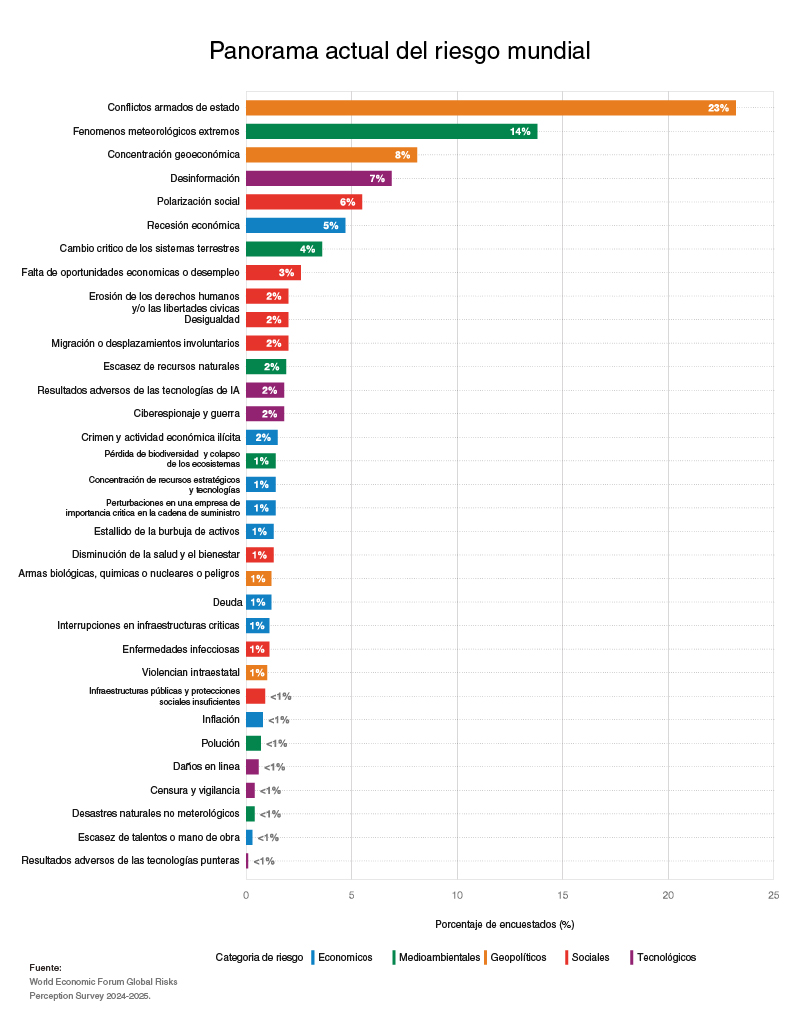
PANORAMA DEL RIESGO EN EL CORTO Y LARGO PLAZO: EL PESIMISMO SE ACENTÚA
En el corto plazo, la mayoría de líderes encuestados por el FEM (52%) visualiza un panorama mundial inestable en los próximos dos años, proporción similar a la del año pasado. Otro 31% espera “turbulencias” y un 5% prevé un panorama incierto. La sumatoria de estas tres respuestas indica un aumento combinado de cuatro puntos porcentuales más pesimista con respecto a la encuesta de 2024, lo que apunta hacia una perspectiva más pesimista para el mundo hasta 2027.
Desinformación y malinformación, fenómenos meteorológicos extremos, y conflictos armados de Estado, son los tres primeros riesgos mundiales clasificados por gravedad en el corto plazo por parte de los líderes encuestados.
En comparación con la perspectiva a dos años, el panorama se deteriora en el horizonte de 10 años, puesto que el 62% de los encuestados espera tiempos “tormentosos” o “turbulentos”. El Informe de Riesgos Globales 2025 hace ver que esta proyección a largo plazo se ha mantenido similar a los resultados de la encuesta del año pasado, en cuanto a su nivel de negatividad, lo que refleja el escepticismo de los encuestados sobre la capacidad de los mecanismos sociales actuales y las instituciones gubernamentales para navegar y reparar la fragilidad generada por los riesgos que enfrentamos hoy en día.
En cuanto a los tres primeros riesgos mundiales a largo plazo que perciben los encuestados son más bien del ámbito medioambiental: fenómenos meteorológicos extremos, pérdida de biodiversidad y colapso de los ecosistemas, y cambios climáticos en los sistemas terrestres.
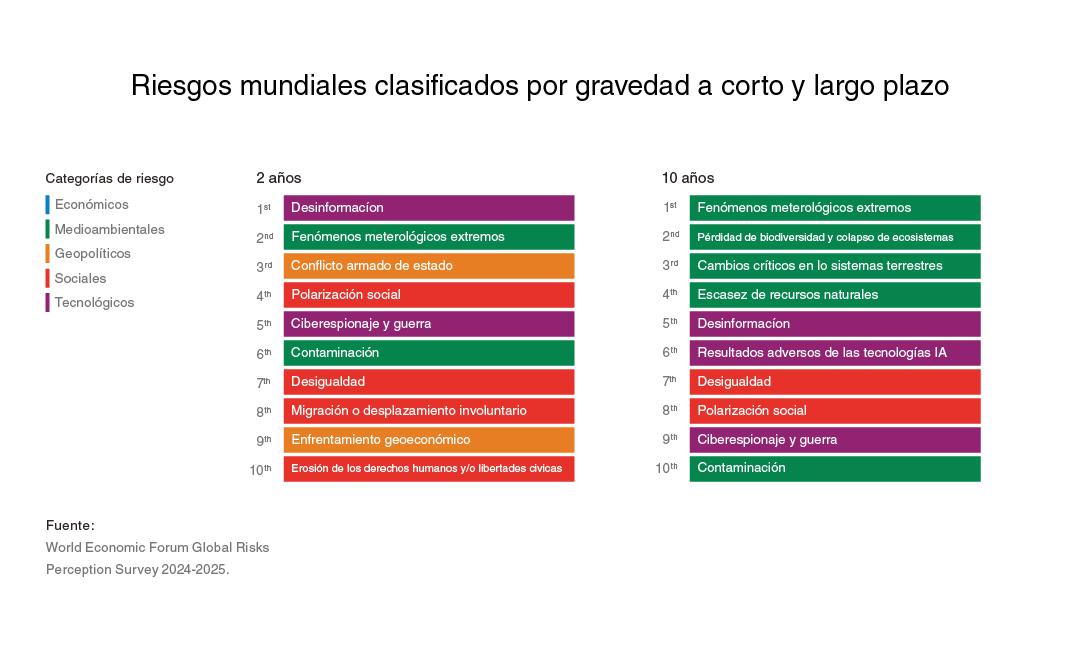
LOS RIESGOS QUE ENFRENTA MÉXICO: UN CASO MUY PARTICULAR
Aunque México forma parte de este panorama global de riesgos, nuestro país tiene su propia problemática. En ese sentido los cinco principales riesgos que preocupan a los empresarios nacionales son de carácter medioambiental, económico y social.
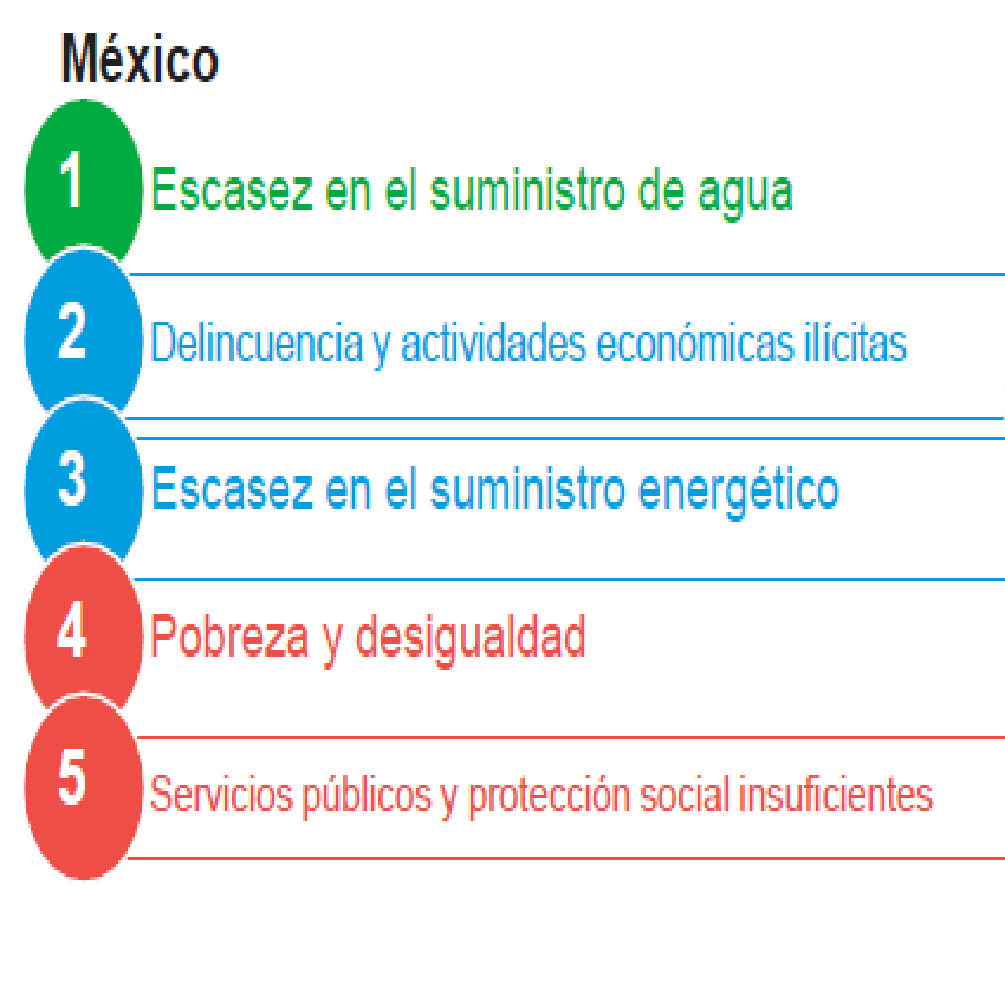
Sin embargo, a raíz de la entrada de Donald Trump a la presidencia de los Estados Unidos, es muy probable que la percepción de los riesgos más preocupantes haya cambiado, tornándose hacia riesgos con tintes más geoeconómicos como son los asuntos de regulaciones y arancelarios.
Es más, Saadia Zahidi, Directora General del FEM, ya preveía esta posible situación y sus probables consecuencias en un comentario previo al informe: “Si en los próximos meses se produce una espiral de aranceles y otras medidas restrictivas del comercio a nivel mundial, las consecuencias económicas podrían ser significativas”.
¿Y CÓMO PREPARARSE PARA ENFRENTAR ESTE PANORAMA DE RIESGOS?
Como bien dice la Directora General del FEM, el mundo ha cambiado profundamente en los últimos 20 años y seguirá haciéndolo de maneras impredecibles. Pero la previsión basada en opiniones informadas de expertos sigue siendo fundamental para una mejor planificación y preparación, tanto a corto como a largo plazo. En ese sentido, el Informe de Riesgos Globales 2025 sigue arrojando luz sobre riesgos relevantes a nivel mundial que a menudo son complejos y, a veces, alarmantes.
Sin embargo, al examinar la trayectoria de los riesgos previstos en las últimas dos décadas, queda claro que no hay una alternativa viable a las soluciones multilaterales en el futuro. Los líderes de los sectores público y privado, la sociedad civil, las organizaciones internacionales y el mundo académico deben tomar la iniciativa para trabajar abierta y constructivamente entre sí. “Si profundizamos un diálogo honesto y actuamos con urgencia para mitigar los riesgos que nos esperan, podremos reconstruir la confianza y crear juntos economías y sociedades más fuertes y resilientes”, concluye Saadia Zahidi.
SINESTRY transforma la gestión de siniestros en un proceso ágil, confiable y 100% transparente. ¡Contrata SINESTRY! Contáctanos al: 51 4172 3333 o a nuestro WhatsApp.
EL ROL DE LA TECNOLOGÍA EN LA GESTIÓN DE SINIESTROS CATASTRÓFICOS
La gestión de los desastres es un campo crucial que implica la preparación, respuesta y recuperación ante eventos naturales o provocados por el hombre que pueden causar graves daños a la vida, a la propiedad y al medio ambiente. Sin embargo, la tecnología ha permitido una gestión más rápida y efectiva de estos desafíos. ¡Veamos cómo!
En el último siglo, dos eventos catastróficos sacudieron al mundo entero: el tsunami del Océano Índico en 2004 y los incendios forestales en Australia en 2020. Cada desastre fue terriblemente devastador, pero la diferencia clave entre estos dos siniestros no solo radica en el tipo de calamidad, sino en la forma en que se gestionaron, gracias a la evolución y el poder de las herramientas tecnológicas.
Hay que recordar que el tsunami en el Océano Índico, en 2004, fue uno de los desastres naturales más mortales en la historia moderna, cobrando la vida de más de 230 mil personas en 14 países. Fue causado por un terremoto marítimo de magnitud 9.1, que desplazó una masiva cantidad de agua, generando olas gigantes que arrasaron comunidades costeras. Obviamente, con la falta de sistemas de alerta temprana y de comunicación en tiempo real, las comunidades de aquella región quedaron a merced del desastre, y la respuesta fue lenta y desorganizada debido a la carencia de tecnologías avanzadas.
Los incendios de Australia en 2020, aunque destruyeron millones de hectáreas de tierra, desplazaron a miles de personas y provocaron daños ecológicos y económicos incalculables, contaron con un aliado: la tecnología. Drones equipados con sensores térmicos, sistemas de análisis de datos en tiempo real, y la inteligencia artificial permitieron una respuesta más rápida y eficiente. Las autoridades pudieron monitorear la propagación del fuego, predecir su comportamiento y coordinar evacuaciones de manera más eficaz. Las redes sociales y las aplicaciones móviles, a su vez, jugaron un papel crucial, manteniendo informada a la población.
TIPOS DE TECNOLOGÍAS UTILIZADAS EN LA GESTIÓN DE DESASTRES
En sus inicios, la gestión de desastres se basaba en métodos rudimentarios que principalmente dependían de la capacidad física y la respuesta directa de los seres humanos. Pero en las últimas décadas la tecnología ha avanzado a pasos agigantados, surgiendo herramientas que han cambiado radicalmente el panorama de la gestión de desastres.
Hoy en día, la tecnología juega un papel vital en todas las fases de la gestión de desastres, desde la prevención hasta la recuperación. Estos avances han permitido una respuesta más rápida y efectiva, salvando vidas y reduciendo el impacto de los siniestros. Las principales categorías de tecnologías utilizadas en la gestión de desastres son:
- Tecnologías en la prevención de desastres. En este grupo se encuentran los sistemas de alerta temprana, que utilizan una variedad de medios para detectar señales de advertencia y alertar a las comunidades en riesgo, tales como:
- Monitoreo sismológico. Detectan movimientos sísmicos en tiempo real y emiten alertas antes que un terremoto sea perceptible.
- Redes de observación climática. Monitorean las condiciones climáticas y predicen fenómenos extremos como huracanes y tormentas.
- Sistemas de alerta pública. Incluyen aplicaciones móviles y mensajes de texto que envían alertas inmediatas a los habitantes en áreas de riesgo.
- Sismómetros de alta precisión. Hacen una detección temprana de eventos sísmicos.
- Boyas de monitoreo oceánico. Detectan tempranamente un tsunami para activar alertas en las áreas costeras.
- Redes de comunicación de emergencia. Aseguran que la información crítica llegue rápidamente a las autoridades y al público.
- Predicción meteorológica avanzada. Permiten prepararse ante huracanes, tormentas y otros eventos climáticos externos.
- Satélites geoestacionarios. Brindan imágenes en tiempo real de las condiciones meteorológicas.
- Modelos de predicción numérica. Usan supercomputadoras para simular y predecir el comportamiento de fenómenos meteorológicos con alta precisión.
- Tecnologías en la respuesta a desastres.
- Redes de comunicación de emergencia. Incluyen redes satelitales, radio de alta frecuencia y sistemas de mensajería móvil, que garantizan que los equipos de rescate y las autoridades se comuniquen de forma efectiva, incluso cuando las telecomunicaciones convencionales no están en servicio.
- Plataformas de coordinación y gestión de crisis. Permiten a las autoridades y equipos de emergencia acceder a información en tiempo real sobre la situación, facilitando la toma de decisiones y la asignación de recursos.
- Tecnologías en la recuperación postdesastres.
- Drones y robots en la evaluación de daños. Evalúan los daños en áreas inaccesibles o peligrosas, proporcionando información crítica, lo que acelera la toma de decisiones y la implementación de medidas de recuperación.
- Uso de inteligencia artificial para análisis de datos. La IA ayuda a analizar grandes volúmenes de datos rápidamente, identificando patrones y proporcionando información que puede guiar los esfuerzos de recuperación.
- Impresión 3D en la reconstrucción. Es una solución rápida y económica que permite la construcción rápida de viviendas temporales y estructuras esenciales.
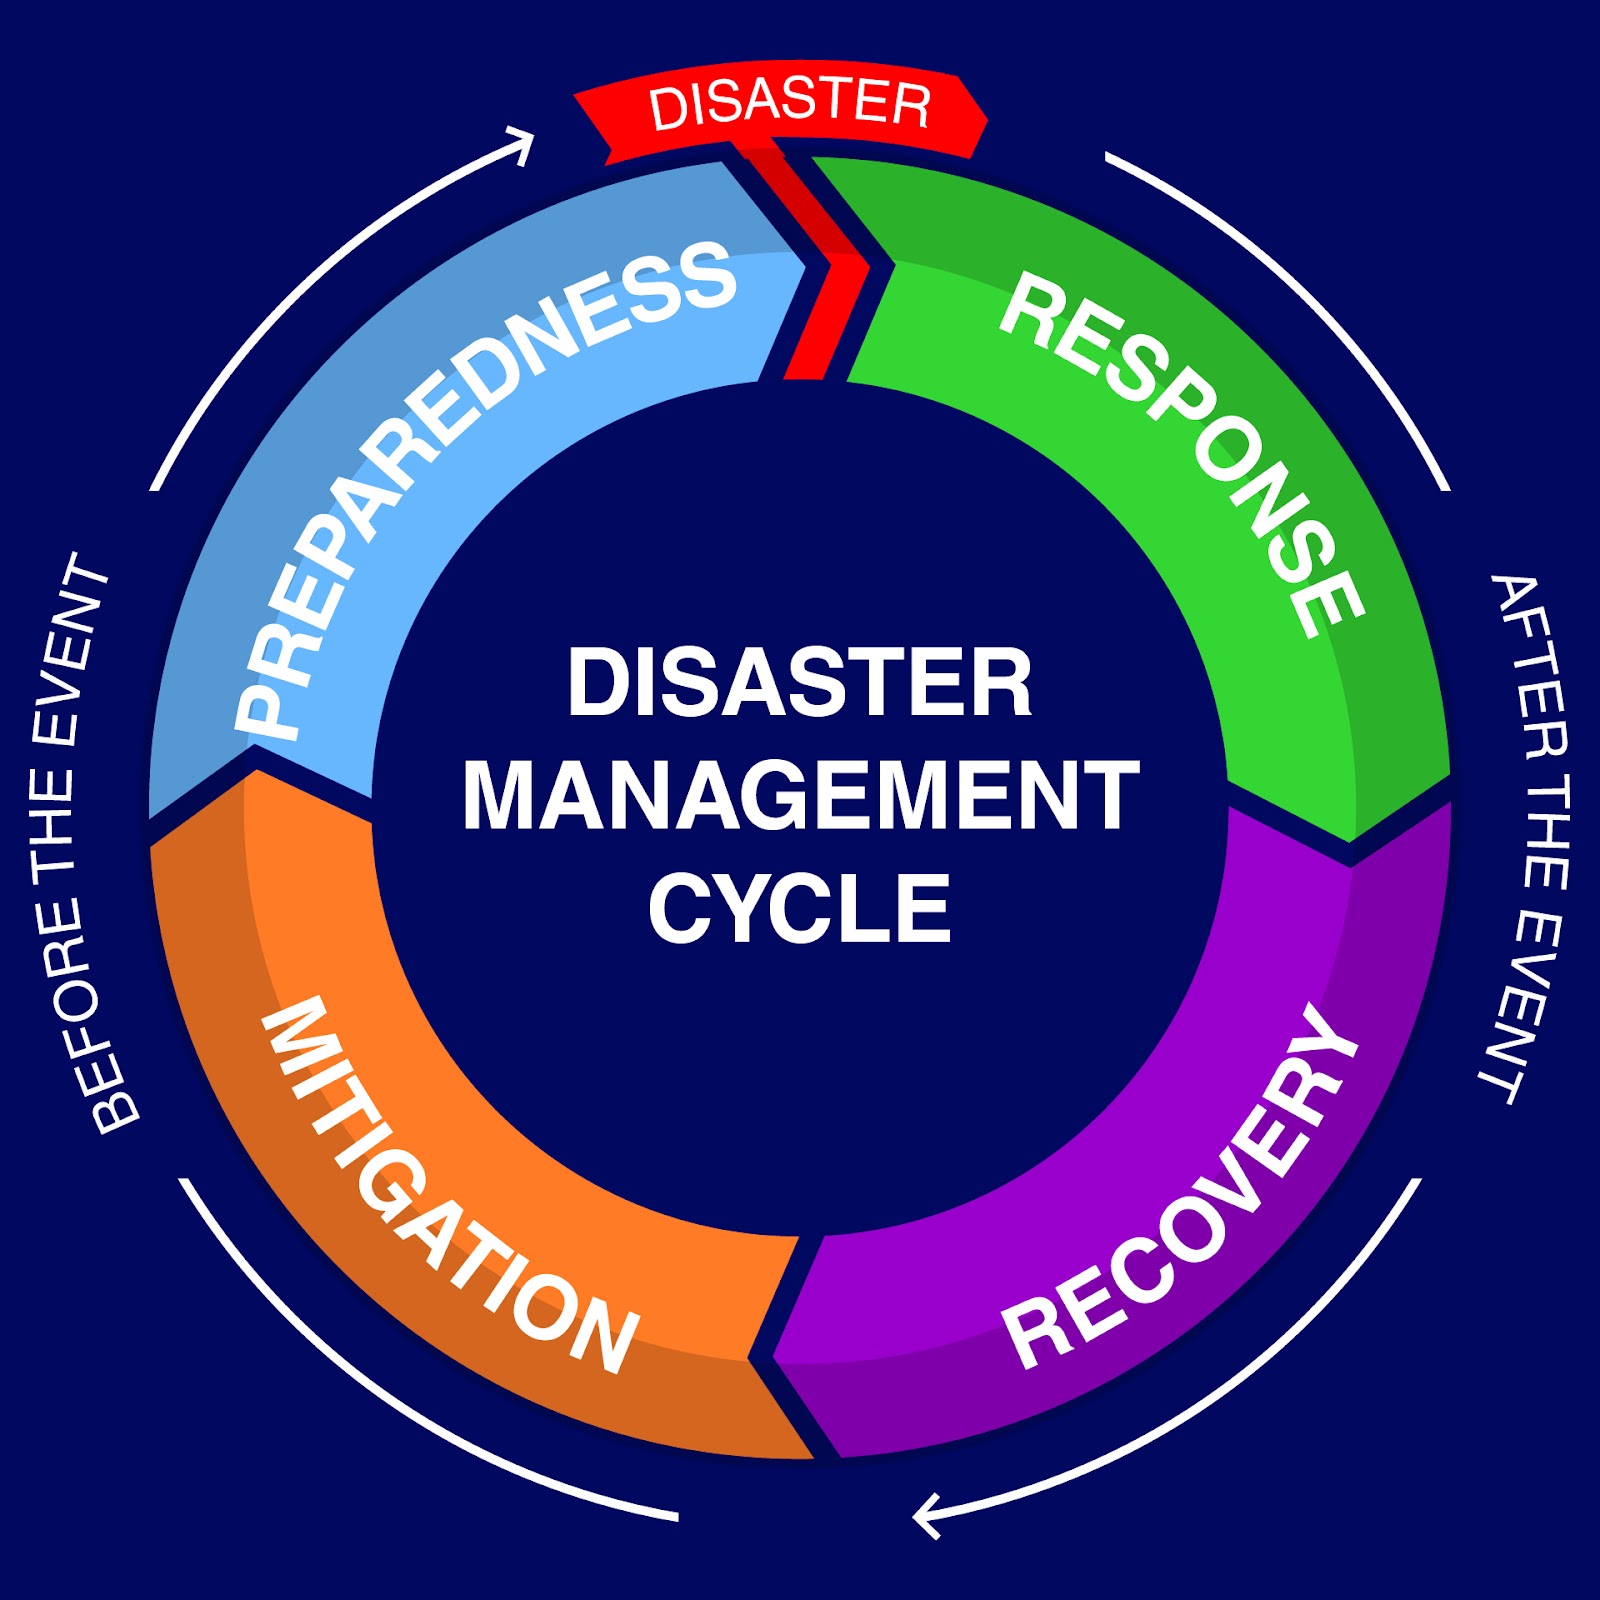
DESAFÍOS Y LIMITACIONES
Aunque la tecnología ha transformado significativamente la gestión de siniestros catastróficos, su implementación y uso enfrentan varios desafíos y limitaciones que pueden afectar su eficacia. La Fundación Fepropaz hace ver que dos de los principales desafíos son de carácter técnico y financiero.
Por un lado, los costos asociados con el desarrollo, mantenimiento e implementación de tecnologías de vanguardia, como drones, sistemas de IA y plataformas de análisis de datos pueden ser prohibitivos para países y regiones con recursos limitados. Además, la infraestructura técnica necesaria para soportar esas tecnologías, como redes de comunicación robustas y equipos especializados, puede no estar disponible en áreas afectadas por desastres o en regiones con economías en desarrollo.
Desigualdad en el acceso a tecnología es otro problema. Y es que la brecha tecnológica entre regiones desarrolladas y en desarrollo puede afectar la capacidad de estas para beneficiarse de las innovaciones en gestión de desastres.
Para superar estos retos, la fundación colombiana sugiere como medidas la cooperación internacional y la transferencia de tecnología. “Al abordar estos desafíos de manera proactiva, podemos construir una capacidad de respuesta más equitativa y robusta, reduciendo el impacto de los desastres naturales y protegiendo mejor a las comunidades vulnerables en todo el mundo”, remata.
SINESTRY es líder indiscutible en sistemas de gestión de desastre de gran volumen y alta siniestralidad, diseñado específicamente para apoyar a las aseguradoras y al sector gubernamental. ¡Aprovecha su innovación tecnológica y minimiza los riesgos!
Cómo Tener un Sistema SCADA Funcionalpara el Control de Pozos de Agua
El control y monitoreo eficiente de los pozos de agua es un desafío creciente en la gestión de recursos hídricos. La implementación de sistemas SCADA permite una supervisión remota precisa, garantizando un uso eficiente del agua y reduciendo costos operativos. En ciudades como Hermosillo, donde el suministro de agua es crítico, la telemetría ha demostrado ser una herramienta clave para la detección temprana de fugas y la optimización de la distribución del recurso. El éxito de estos sistemas en la capital de Sonora es un claro ejemplo de cómo una infraestructura bien diseñada puede mejorar la eficiencia en la administración del agua potable.
El sistema SCADA (Supervisión, Control y Adquisición de Datos) es una tecnología avanzada que permite automatizar y gestionar de forma remota los pozos de agua. Su función principal es recopilar información en tiempo real a través de sensores y dispositivos de medición, permitiendo a los operadores tomar decisiones informadas para mantener el correcto funcionamiento de la red hídrica. Esta automatización reduce la necesidad de intervención manual y garantiza una respuesta rápida ante cualquier anomalía.
Un sistema SCADA funcional en el control de pozos de agua debe integrar diversos componentes para garantizar su eficacia. En primer lugar, es esencial contar con sensores de medición que registren datos como nivel del agua, presión y flujo. Estos dispositivos permiten obtener información precisa y en tiempo real, facilitando el control del sistema. Por ejemplo, en Hermosillo, la telemetría aplicada en los tanques de almacenamiento ha permitido detectar fugas con rapidez, evitando pérdidas innecesarias y mejorando la distribución del recurso. Este modelo de monitoreo remoto ha demostrado ser una estrategia efectiva para garantizar un suministro más confiable en la región.
Otro elemento fundamental son las Unidades Terminales Remotas (UTR), como la UTR CR25, que se encargan de transmitir los datos recogidos por los sensores a un software centralizado. Estas unidades funcionan como el enlace entre el campo y la sala de control, permitiendo la comunicación efectiva entre los dispositivos de medición y el software SCADA. En Hermosillo, la adopción de sistemas similares ha facilitado la supervisión de los niveles de agua en los tanques de almacenamiento, asegurando un mejor control sobre la disponibilidad del recurso.
Para que la información recopilada pueda ser analizada de manera eficiente, es imprescindible contar con una plataforma de visualización SCADA. Este software procesa y presenta los datos en una interfaz intuitiva, facilitando su interpretación y permitiendo la toma de decisiones en tiempo real. Gracias a este tipo de plataformas, los operadores pueden gestionar los pozos de agua sin necesidad de desplazarse físicamente al sitio, optimizando recursos y reduciendo costos operativos. En Hermosillo, la implementación de estas soluciones ha permitido a las autoridades locales mejorar la administración del agua potable y responder con mayor rapidez a cualquier incidencia en la red de distribución.
Otro aspecto clave en un sistema SCADA es la comunicación eficiente entre los diferentes componentes. Para ello, se pueden emplear tecnologías como GPRS, RF o fibra óptica, garantizando una transmisión de datos confiable y continua. Dependiendo de las condiciones geográficas y operativas, cada tecnología ofrece ventajas específicas en términos de cobertura, velocidad y estabilidad de conexión. En ciudades como Hermosillo, donde las condiciones climáticas pueden ser extremas, contar con una red de comunicación robusta es fundamental para asegurar la continuidad del monitoreo y la gestión eficiente del recurso hídrico.
La implementación de telemetría en pozos de agua dentro de sistemas SCADA ofrece múltiples beneficios que impactan directamente en la sostenibilidad y eficiencia del sistema. Uno de los principales beneficios es el monitoreo en tiempo real, que permite conocer el estado del sistema en cualquier momento y desde cualquier ubicación. Esto facilita la detección temprana de problemas, evitando desperdicios de agua y reduciendo la necesidad de mantenimiento correctivo. En Hermosillo, la telemetría ha permitido minimizar las pérdidas de agua causadas por fugas no detectadas, mejorando la eficiencia de la red de distribución.
Otro beneficio clave es la optimización del uso energético. Al automatizar la operación de los pozos de agua, es posible reducir el consumo de energía al evitar el funcionamiento innecesario de las bombas. Esto no solo disminuye los costos de electricidad, sino que también contribuye a la sostenibilidad ambiental. La capacidad de reducir el desperdicio de agua es otro aspecto fundamental, ya que el sistema permite ajustar el bombeo y la distribución según la demanda real, evitando sobreexplotación de los recursos hídricos.
La prevención de fallas en los equipos es otro beneficio relevante. Al contar con información detallada sobre el estado de los pozos y las bombas, los operadores pueden anticiparse a posibles fallas mecánicas y programar mantenimientos preventivos. Esto prolonga la vida útil de los equipos y reduce la necesidad de reparaciones costosas. En ciudades como Hermosillo, donde el suministro de agua es un tema prioritario, la capacidad de prever y solucionar problemas antes de que se conviertan en emergencias es una ventaja invaluable.
En México, la implementación de sistemas SCADA ha cobrado gran importancia en estados donde la gestión del agua es un desafío constante, como Jalisco, Nuevo León y la Ciudad de México. Estos sistemas están permitiendo una administración más eficiente del recurso y ayudando a enfrentar los problemas de escasez hídrica. La adopción de tecnologías como la telemetría y la automatización de pozos de agua se está consolidando como una solución efectiva para garantizar un suministro seguro y sostenible.
En conclusión, un sistema SCADA bien diseñado y funcional es una herramienta clave para la gestión eficiente de los pozos de agua. Su integración con telemetría permite una supervisión remota precisa, optimiza el uso energético y reduce el desperdicio del recurso. La experiencia en ciudades como Hermosillo demuestra que la implementación de estas tecnologías puede marcar la diferencia en la administración del agua potable. Con el avance de la digitalización y la mejora de las infraestructuras de comunicación, la adopción de estos sistemas seguirá creciendo en México, garantizando un acceso más eficiente y equitativo al agua en el futuro.
Eficiencia en Monitoreo Remoto de Bombas de Agua
El monitoreo remoto de bombas de agua se ha convertido en un pilar fundamental en la gestión eficiente del recurso hídrico. Gracias a la implementación de telemetría SCADA y automatización, hoy en día es posible supervisar y controlar el funcionamiento de estos sistemas de manera remota, optimizando su rendimiento y reduciendo costos operativos. La necesidad de asegurar un uso eficiente del agua ha llevado a diversas industrias y organismos gubernamentales a adoptar tecnologías avanzadas que permiten una gestión inteligente de los pozos de agua y las estaciones de bombeo.
En un contexto donde la escasez del agua es un problema creciente, contar con sistemas de monitoreo de pozos y control de nivel es esencial para evitar desperdicios y garantizar el suministro de este recurso. La capacidad de obtener datos en tiempo real y de automatizar procesos clave permite a los operadores tomar decisiones informadas, mejorar la eficiencia energética y prevenir fallas antes de que se conviertan en problemas críticos.
¿Por qué es importante el monitoreo remoto de bombas de agua?
Las bombas de agua son elementos esenciales en sectores como la agricultura, el abastecimiento urbano y la industria. Su correcta operación influye directamente en la distribución y disponibilidad del agua, lo que hace que su monitoreo sea crucial para evitar pérdidas y garantizar la eficiencia del sistema.
Uno de los principales beneficios del monitoreo de pozos y control de nivel es la reducción de costos operativos. La supervisión remota elimina la necesidad de realizar visitas frecuentes a los sitios de bombeo para inspección manual, lo que disminuye los gastos de mantenimiento y logística. Además, la detección temprana de problemas reduce la probabilidad de averías graves que podrían representar costos de reparación elevados.
Otro aspecto clave es la eficiencia energética. Las bombas de agua suelen consumir grandes cantidades de electricidad, especialmente si operan sin un control adecuado. Un sistema de telemetría en pozos permite ajustar su funcionamiento en función de la demanda real de agua, evitando el uso innecesario de energía y reduciendo significativamente los costos eléctricos.
La detección temprana de fallas es otro de los beneficios esenciales de estos sistemas. Los sensores instalados en las bombas monitorean constantemente su rendimiento y alertan a los operadores en caso de detectar anomalías. De esta manera, se pueden tomar medidas correctivas antes de que ocurra una avería mayor, minimizando el tiempo de inactividad y asegurando la continuidad del servicio.
La automatización de procesos es otro de los grandes avances que ofrece la telemetría SCADA en el monitoreo remoto. Los operadores pueden programar ciclos de encendido y apagado de las bombas de acuerdo con los niveles de agua detectados, optimizando su funcionamiento y prolongando su vida útil. Esta capacidad de control automático no solo mejora la eficiencia del sistema, sino que también reduce la intervención humana, minimizando errores y aumentando la seguridad operativa.
¿Cómo funciona la telemetría SCADA en el monitoreo remoto?
El uso de sistemas SCADA en el monitoreo de pozos y control de nivel permite la recopilación, transmisión y análisis de datos en tiempo real, lo que resulta en una gestión más eficiente del agua. Este sistema está compuesto por varios elementos clave que garantizan su correcto funcionamiento.
Los sensores y medidores son los encargados de recoger información sobre variables críticas como el flujo, la presión y los niveles de agua en los pozos. Estos dispositivos están diseñados para operar en condiciones exigentes y enviar datos precisos a las Unidades Terminales Remotas (UTR).
Las UTR, como la UTR L25 y la UTR S32 de Contech, son dispositivos que permiten la transmisión de la información capturada por los sensores hacia un sistema central. Estos equipos utilizan tecnologías de comunicación como GPRS, RF o fibra óptica, lo que garantiza una conexión estable y segura entre los sensores y la plataforma de análisis.
El software SCADA es la pieza clave del sistema, ya que centraliza y procesa la información recibida. Este software permite visualizar los datos de manera intuitiva y generar reportes en tiempo real, facilitando la toma de decisiones informadas. Además, puede integrar alertas automáticas para advertir sobre posibles anomalías y activar respuestas automáticas ante determinados eventos.
Gracias a la integración de estos componentes, los sistemas de telemetría SCADA proporcionan una plataforma robusta y confiable para la supervisión y el control de bombas de agua en tiempo real.
Casos de éxito y aplicaciones en México
En México, la implementación de sistemas de monitoreo remoto de bombas de agua ha demostrado ser altamente efectiva en la optimización de la gestión del recurso hídrico. En ciudades como Guadalajara, Monterrey y Ciudad de México, la adopción de telemetría SCADA ha permitido a los organismos operadores mejorar la eficiencia operativa de sus redes de bombeo y reducir costos significativamente.
Uno de los ejemplos más destacados se encuentra en Hermosillo, Sonora, donde la telemetría ha sido clave para la detección temprana de fugas y la optimización del uso del agua en tanques de almacenamiento. Gracias a la implementación de sensores avanzados y sistemas SCADA, los operadores pueden supervisar continuamente los niveles de agua y activar mecanismos de control cuando se detectan anomalías. Este modelo ha permitido reducir las pérdidas de agua y mejorar la eficiencia de la red de distribución, beneficiando a miles de habitantes.
Empresas especializadas en telemetría de pozos, como Contech, han desarrollado soluciones innovadoras que permiten la integración de sistemas SCADA con tecnologías de comunicación avanzadas. Estos desarrollos han sido implementados en múltiples proyectos de gestión hídrica, permitiendo a municipios y empresas privadas optimizar el uso del agua de manera efectiva.
El futuro de la telemetría SCADA en México es prometedor. Con el crecimiento de las ciudades y la demanda de recursos hídricos en aumento, la adopción de tecnologías inteligentes será clave para garantizar un abastecimiento eficiente y sostenible. Los avances en Internet de las Cosas (IoT) y la mejora en la conectividad permitirán que estos sistemas sean aún más precisos y accesibles, beneficiando a más sectores y regiones del país.